Grayscale qualifie les cours du Bitcoin de « points d'entrée attractifs », mais les données montrent une demande de tokens limitée
Points clés
- •Le directeur de la recherche de Grayscale, Zach Pandl, a déclaré que la baisse d'environ 17 % du Bitcoin en novembre, à environ 64 000 $, offre des points d'entrée attractifs pour les investisseurs à moyen et long terme.
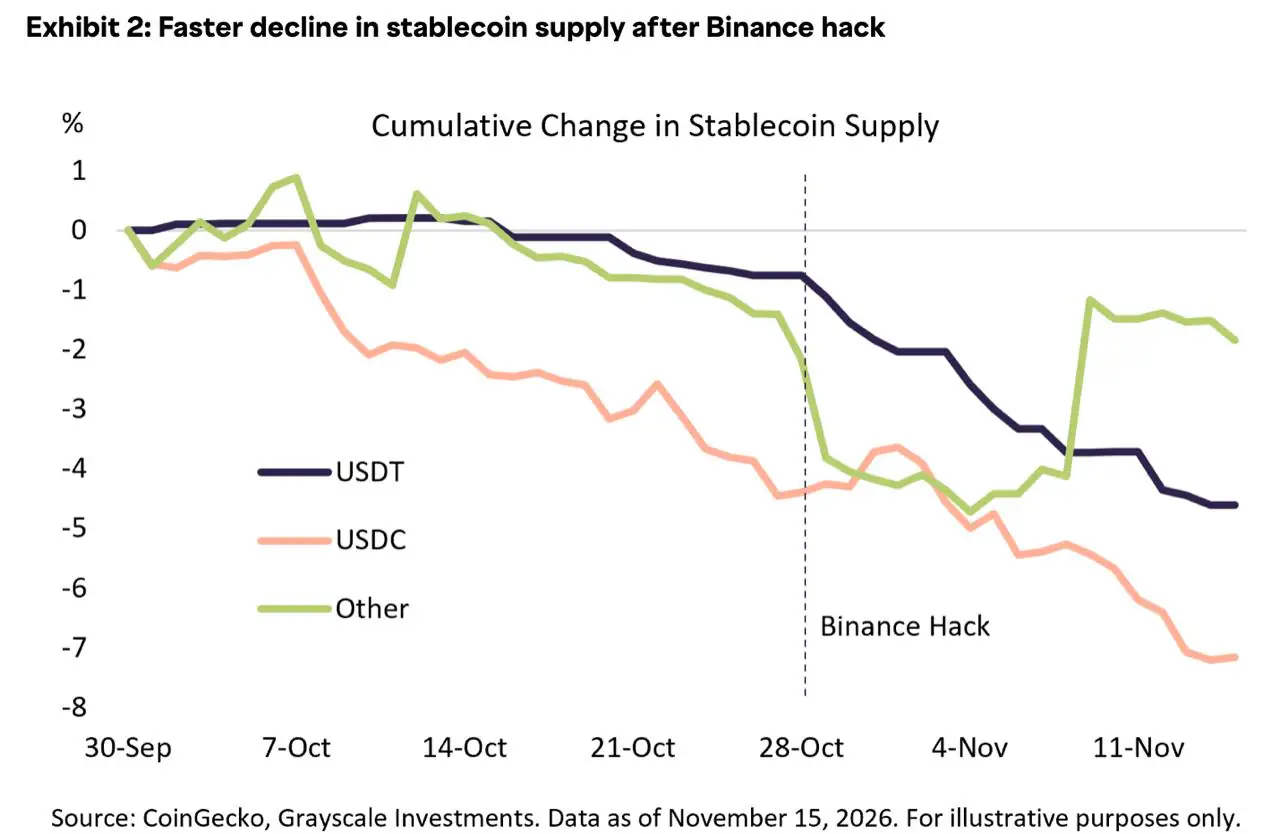
- •Pandl a attribué le sell-off principalement aux sorties de stablecoins USDC, accélérées après le piratage de Binance du 29 octobre, ainsi qu'au contrecoup des ventes d'actions liées à l'IA.
- •L'iShares Bitcoin Trust de BlackRock a enregistré des rachats nets d'environ 49,8 millions d'actions, soit environ 28 000 BTC, en 11 jours de bourse, faisant du plus grand fonds Bitcoin un vendeur net durant le repli.
- •La circulation de l'USDC est passée d'environ 73 milliards de dollars le 8 octobre à 67,9 milliards le 12 novembre, confirmant des rachats nets sans révéler la destination des dollars.
- •Le service opérationnel de dépôts tokenisés DBS-JPMorgan déplace des soldes bancaires sur une blockchain permissionnée sans toucher BTC, ETH ou SOL, et ne génère donc pas de demande pour les actifs cryptos publics.
Zach Pandl, directeur de la recherche du gestionnaire d'actifs crypto Grayscale, a écrit dans une note du 16 novembre que la baisse d'environ 17 % du Bitcoin, à environ 64 000 $, au cours des deux premières semaines de novembre avait créé des « points d'entrée attractifs » pour les investisseurs à moyen et long terme. Sur la même période, l'indice Crypto Sectors de Grayscale, pondéré par la capitalisation, a reculé d'environ 18 %.
Pandl a soutenu que l'adoption institutionnelle restait intacte. Cette analyse coïncide avec l'annonce par DBS d'un service transfrontalier opérationnel avec la plateforme blockchain Kinexys de JPMorgan, permettant aux institutions de transférer des dépôts en dollars américains tokenisés — des soldes bancaires enregistrés sur des rails blockchain — entre Singapour et les États-Unis 24 heures sur 24.
Ces deux évolutions peuvent être décrites comme une adoption institutionnelle de la crypto, mais elles impliquent des formes de demande différentes. Le service DBS-JPMorgan déplace des dépôts bancaires et n'exige pas que les institutions achètent un actif crypto. Les données de novembre doivent donc distinguer entre dépôts bancaires, stablecoins, tokens de réseau et Bitcoin lui-même.
Le diagnostic de Pandl et ce qu'il omet
Pandl a identifié deux facteurs principaux derrière le repli du marché. Le premier était les sorties de stablecoins. L'offre d'USDC, un stablecoin indexé sur le dollar émis par Circle, a commencé à se contracter début octobre, avec une accélération du déclin après le piratage de Binance du 29 octobre. Pandl a interprété ce mouvement comme un retrait temporaire de fonds de la crypto par des investisseurs préoccupés par la sécurité, plutôt qu'une perte de confiance dans les stablecoins régulés.
Le second facteur était le contrecoup des actions liées à l'IA. Les portefeuilles de croissance détiennent souvent de la crypto aux côtés du fabricant de puces Nvidia et d'autres valeurs liées à l'IA, de sorte qu'une réduction du risque sur ces portefeuilles peut entraîner des ventes dans les deux domaines. Pandl a également identifié un lien structurel : l'IA et la crypto se disputent la capacité électrique, tandis que de nombreux mineurs de Bitcoin vendent désormais de la puissance de calcul à des entreprises d'IA. Un investissement plus faible dans l'IA peut donc affecter la couche infrastructure du Bitcoin.
Des facteurs techniques ont ajouté à la pression. Le Bitcoin a clôturé sous sa moyenne mobile sur 200 jours le 12 novembre, un niveau de tendance à long terme que les fonds suiveurs de tendance traitent souvent comme un signal de vente. La baisse des cours a liquidé des positions à effet de levier sur les perpétuels, et une grande partie des ventes s'est produite le week-end, lorsque les carnets d'ordres sont plus minces.
Pandl a aussi écrit que les sorties des produits d'échange cotés en crypto ont contribué au déclin, sans paraître extrêmes. Son argument fondamental plus large repose sur l'adoption institutionnelle des stablecoins et des actifs tokenisés, ainsi que sur une demande continue de valeurs refuges alternatives face au déficit budgétaire persistant.
Ces évolutions sont pertinentes mais n'établissent pas que les institutions achetaient les actifs dont les cours ont chuté. Un trésorier d'entreprise qui adopte le règlement blockchain sélectionne un outil opérationnel, tandis qu'un gérant qui vend du Bitcoin modifie un portefeuille. Les deux décisions portent sur des actifs différents et ne se compensent pas. Un service peut utiliser des dépôts bancaires, un stablecoin en dollars, le token natif d'un réseau ou le Bitcoin, chaque configuration créant un type d'acheteur différent.
Les dépôts tokenisés gardent les dollars dans les banques
L'annonce de DBS relie DBS Token Services au réseau permissionné Blockchain Deposit Account de Kinexys, tandis que Partior orchestre le règlement. Le service traite uniquement les dollars américains. Ant International est son premier client et l'utilise pour la gestion de trésorerie en temps réel entre ses entités de Singapour et des États-Unis.
Les transferts entre les comptes blockchain et les comptes de dépôt à vue classiques s'interrompent encore pendant trois heures le samedi après-midi. Les banques ont indiqué travailler à supprimer cette interruption. Le service est décrit dans l'annonce de DBS.
Chaque solde du système constitue un passif de dépôt de DBS ou de JPMorgan. Aucune étape du processus ne touche BTC, ETH ou SOL, et aucun frais n'est payé en token public. Un cadre annoncé par les banques en novembre 2025 envisageait bien des tokens de dépôt JPMorgan sur Base, un réseau layer-2 public d'Ethereum, ce qui aurait acheminé une partie du règlement via une blockchain publique. Le service lancé un an plus tard fonctionne plutôt sur le réseau permissionné.
C'est le type d'adoption que Pandl a cité comme tendance favorable, et cette évolution est réelle. Pour les détenteurs d'actifs cryptos publics, however, sa valeur directe est limitée : elle normalise le règlement blockchain au sein de la banque régulée sans créer d'acheteur pour les tokens que ces détenteurs possèdent. Coindoo avait précédemment rapporté le lancement des transferts de dollars tokenisés JPMorgan-DBS.
L'utilisation des chaînes publiques ne se traduit pas par une demande de tokens substantielle
Les réseaux publics diffèrent car leur utilisation doit être payée dans l'actif natif du réseau. Selon la documentation des frais de Solana, les frais de base s'élèvent à 5 000 lamports par signature, soit 0,000005 SOL ; un lamport est la plus petite unité de SOL. La moitié des frais est brûlée et l'autre moitié versée au validateur.
Avec le SOL négocié dans le bas des 80 $ le 12 novembre, ces frais de base représentaient environ quatre centièmes de cent. Un transfert d'USDC de 10 millions de dollars nécessitant une signature coûterait à l'expéditeur une fraction de cent en SOL, plus les éventuels frais de priorité qu'il choisit d'ajouter.
Le mécanisme requis par l'argument de Pandl existe donc sur les chaînes publiques, mais son échelle dépend du nombre de transactions et de la congestion, et non de la valeur en dollars transférée. Circle a rapporté 13 900 milliards de dollars de volume d'USDC on-chain au troisième trimestre. Presque aucune de ces valeurs n'a dû être convertie en token de réseau pour être déplacée.
La valeur des transactions, le nombre de transactions et les frais dépensés sont des mesures distinctes. Seuls les frais dépensés représentent directement la demande pour la pièce native du réseau.
Les données d'IBIT révèlent des rachats nets sur le fonds Bitcoin
Le Bitcoin ne dispose pas d'un mécanisme de frais comparable. Son cas d'investissement, dans ce contexte, repose sur la rareté et l'allocation en réserve de valeur, ce qui fait de l'évolution des avoirs en BTC l'élément de preuve pertinent.
Un fonds adossé physiquement, tel que l'iShares Bitcoin Trust (IBIT) de BlackRock, fournit une mesure directe si l'on utilise les bonnes données. Négocier une action IBIT sur le Nasdaq ne déplace aucun Bitcoin ; seules la création ou le rachat de paniers d'actions modifient les avoirs du trust.
Le 10-Q du troisième trimestre du trust, déposé auprès de la SEC, faisait état de 1 434 080 000 actions en circulation au 31 octobre. La page produit iShares affichait 1 384 280 000 actions le 16 novembre. Chaque panier de 40 000 actions était adossé à 22,64 BTC.
L'écart représente un rachat net d'environ 49,8 millions d'actions, soit environ 28 000 BTC sortis du trust en 11 jours de bourse. Cela équivaut à environ 3,5 % du fonds.
Le prix du Bitcoin a chuté de 17 % tandis que les avoirs du fonds reculaient de 3,5 %. Le plus grand fonds Bitcoin au monde était donc un vendeur net, ce qui contredit l'idée que les institutions achetaient massivement la baisse via les ETF. Toutefois, ces ventes n'étaient pas assez importantes pour expliquer l'intégralité du mouvement du marché.
Ces chiffres confirment la lecture de Pandl selon laquelle le vendeur marginal se trouvait sur les marchés à terme à effet de levier et au comptant, plutôt que principalement dans l'enveloppe ETF. Ils montrent aussi que l'adoption institutionnelle sur laquelle repose sa thèse — stablecoins et dépôts tokenisés — n'a généré aucun achat de Bitcoin mesurable durant la période étudiée.
La contraction de l'USDC confirme des rachats nets, mais pas leur destination
La page de transparence de Circle publie séparément les émissions, les rachats et la circulation, ce qui permet de tester la première explication de Pandl.
La circulation de l'USDC s'élevait à environ 73 milliards de dollars le 8 octobre, 70 milliards le 29 octobre et 67,9 milliards le 12 novembre. La baisse représentait une contraction d'environ 7 % sur cinq semaines, avec un rythme s'accélérant après l'incident Binance. Cela correspondait au schéma décrit par Pandl. La moyenne du troisième trimestre de Circle était de 73,3 milliards, laissant le chiffre de novembre bien en dessous du niveau moyen du trimestre.
Les données confirment des rachats nets : plus d'USDC a été restitué à Circle contre des dollars qu'il n'en a été émis. Elles ne montrent pas où sont allés ces dollars. Un rachat opéré par une trésorerie d'exchange réaffectant des fonds vers l'USDT serait identique, sur les données de Circle, à un rachat par un investisseur quittant la crypto.
L'interprétation de Pandl d'une sortie de fonds est cohérente avec les chiffres mais n'est pas prouvée par eux. Le reportage de Coindoo sur les achats de baisse accompagnés de retraits de dollars montre que les deux phénomènes peuvent survenir simultanément.
Il serait erroné d'ajouter la contraction de l'USDC aux sorties d'ETF et à la baisse des soldes d'exchange, puis de qualifier le total de « capital quittant la crypto ». Les trois séries de données se chevauchent. Un investisseur qui rachète de l'USDC pour acheter des actions IBIT à un autre détenteur apparaît comme une sortie de stablecoin, mais pas nécessairement comme une sortie d'ETF. Chaque mesure répond à une question différente et doit être considérée à côté des autres plutôt que sommée.
Les signaux qui renforceraient ou affaibliraient la thèse du point d'entrée
La thèse du point d'entrée serait confortée si les actions IBIT en circulation revenaient au-dessus de 1,43 milliard, leur niveau du 31 octobre, avant le rapport de fin d'année du trust.
Elle serait également confortée si la circulation de l'USDC revenait à 70 milliards de dollars sur la page hebdomadaire de Circle d'ici mi-décembre, avec des émissions dépassant les rachats.
Elle serait affaiblie par un deuxième mois consécutif de rachats nets IBIT tandis que les annonces de tokenisation bancaire se poursuivraient. Cette combinaison montrerait que l'adoption et la demande d'actifs cryptos publics restaient découplées.
Ce qui pourrait renforcer la thèse de Grayscale
La note de Pandl s'adressait aux investisseurs à moyen et long terme et n'affirmait pas que le marché avait atteint son point bas. La version la plus solide de son argumentation serait celle où l'adoption atteint les actifs achetés : des créations nettes de parts de fonds reconstituant les avoirs, une utilisation soutenue des chaînes publiques avec une demande de frais suffisamment importante pour compter, et des émissions d'USDC.
Les chiffres cités sont ceux des dates indiquées et proviennent de Grayscale, DBS, des dépôts SEC, d'iShares, de Circle et de la documentation Solana. Ils peuvent avoir changé depuis la publication. Les actifs cryptos sont volatils et les investisseurs peuvent perdre tout ou partie de leur capital. Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement, financier ou de trading.

