La digestion post-hausse survivra-t-elle au PCE, aux profits chinois et aux emplois de septembre en semaine 40 ?
Points clés
- •La Réserve fédérale a relevé son taux directeur de 25 points de base vers une fourchette de 3,75%–4,00% le 16 septembre, la première hausse depuis plus de trois ans, les marchés anticipant un resserrement supplémentaire en 2026.
- •Les ventes de détail américaines d'août ont progressé de 1,2% avec des ventes sous-jacentes en hausse de 1,4%, tandis que les prix à l'importation ont grimpé de 7,0% sur un an, la plus forte hausse annuelle depuis août 2022.
- •La production industrielle américaine est restée inchangée en août, manquant l'attente d'un gain de 0,3%, la manufacture reculant de 0,3% et le taux d'utilisation des capacités se maintenant à 76,3%.
- •La Banque du Japon a relevé son taux directeur de 25 points de base à 1,25% durant la semaine 38, tandis que la Banque d'Angleterre maintenait à 3,75%, reflétant des trajectoires divergentes des banques centrales.
- •Les données chinoises d'août ont montré une divergence usines-ménages, avec une production industrielle en hausse de 5,2% sur un an tandis que les ventes de détail ne progressaient que de 0,4% et l'investissement en actifs fixés reculait de 7,2% depuis le début de l'année.
Réponse rapide
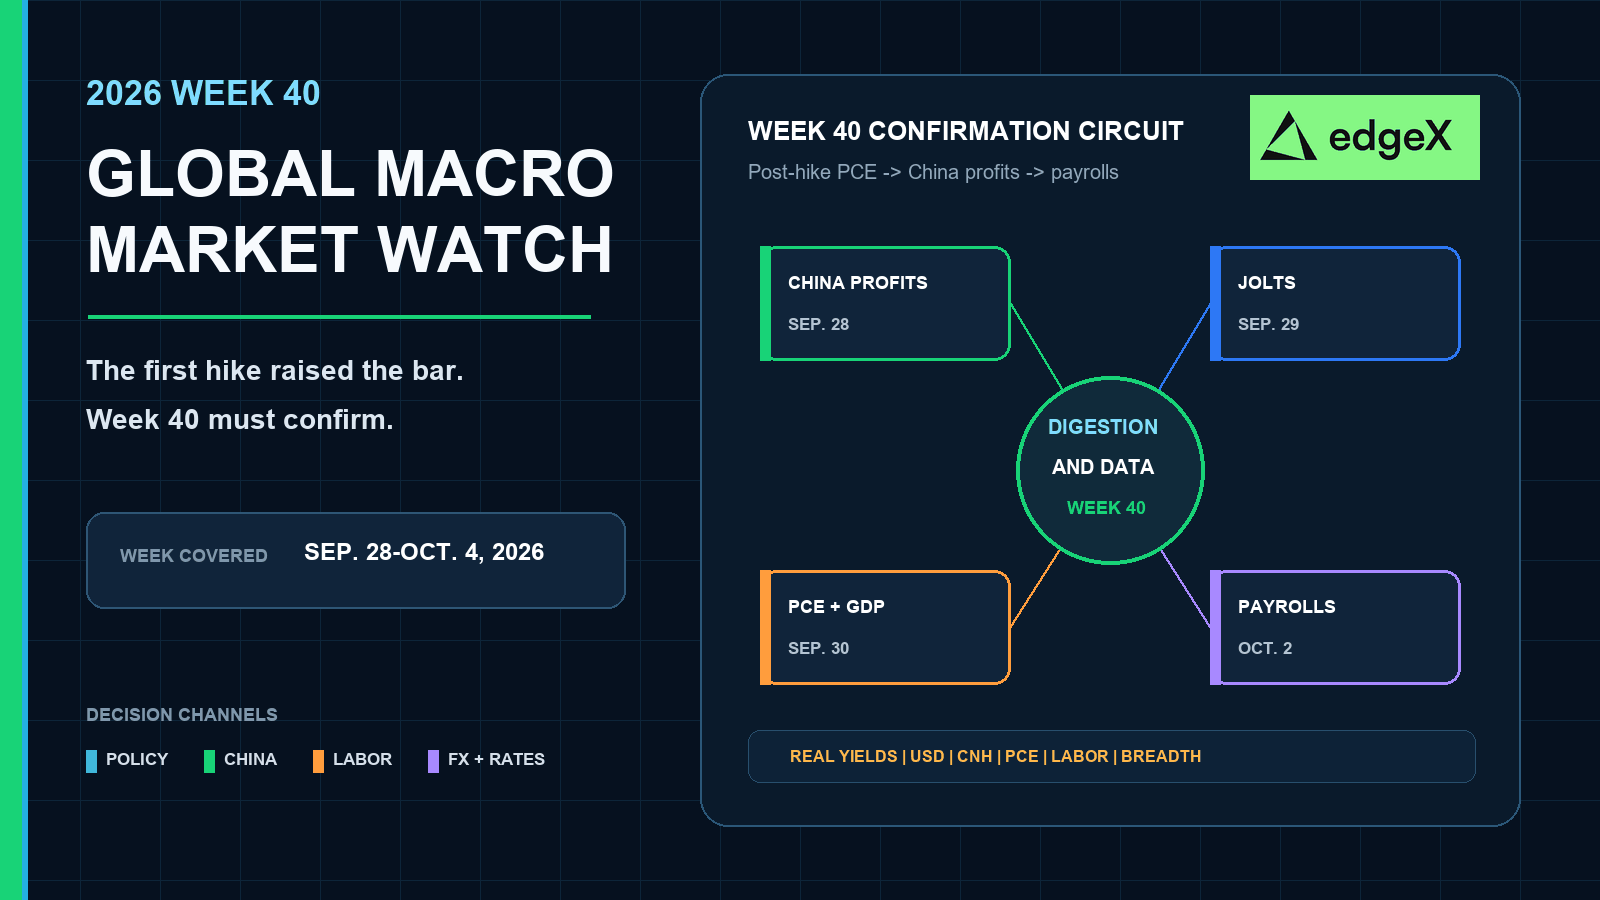
La semaine 40 est une semaine de confirmation après que la semaine 38 a livré la première hausse de taux de la Fed depuis plus de trois ans, accompagnée d'une forte demande de détail, d'une production industrielle stagnante et d'une nouvelle étape de resserrement de la BOJ. Un PCE d'août maîtrisé, des profits industriels chinois qui n'imposent pas un nouvel effondrement des marges, des lectures PMI officielles qui empêchent l'élargissement de la divergence usines-ménages, et un rapport sur l'emploi de septembre qui préserve la résilience du travail sans raviver la panique salariale soutiendraient une phase de digestion ordonnée après la hausse. Un PCE sous-jacent plus chaud, des profits ou PMI chinois plus faibles, et un chiffre de l'emploi mou ou en surchauffe resserreraient les conditions financières via des rendements réels persistants, un dollar plus ferme, un breadth plus étroit et une pression sur les matières premières industrielles. Les données complétées de la semaine 38 ont déjà mis en garde contre la tarification d'une atterrissage en douceur sans heurts comme d'un effondrement immédiat de la demande à l'approche de la fenêtre fin septembre – début octobre.
Pourquoi la semaine 40 est un test de confirmation post-hausse
La semaine 38 a concentré la décision du FOMC, les ventes de détail américaines et les prix à l'importation, la réunion de la BOJ et la production industrielle en une seule séquence achevée. La semaine 39 était conçue comme la première période de digestion, mais à la date butoir du 21 septembre, ces lectures de confirmation étaient encore inachevées. La semaine 40 n'attend pas une deuxième réunion de politique monétaire. Elle demande si le message de la hausse survit au contact de l'indicateur d'inflation préféré de la Fed, des jalons de profits et de PMI de la Chine, et du prochain rapport sur l'emploi américain.
Le positionnement devrait traiter ces étapes séparément. Une décision de taux peut repricer les rendements front-end en un après-midi. Un régime macro durable nécessite une confirmation via le PCE, les offres d'emploi, l'emploi, le CNH et les marges industrielles asiatiques. La semaine 40 est conçue pour cette deuxième étape.
La divergence de la semaine 38 a déjà relevé la barre
La hausse du FOMC du 16 septembre vers une fourchette de 3,75%–4,00%, illustrée sur le calendrier FOMC de la Réserve fédérale, est arrivée avec un rebond des ventes de détail et une nouvelle accélération des prix à l'importation le même jour, puis une production industrielle stagnante le 18 septembre. Cette combinaison a laissé les marchés porter trois messages simultanément : les dépenses de consommation restaient suffisamment fortes pour compter, l'inflation des biens importés s'était réaccélérée, et la production industrielle ne confirmait plus la même dynamique haière. La semaine 40 devra décider quel canal domine après la première hausse.
Calendrier macro mondial de la semaine 40
| Date | Région | Événement prévu | Pourquoi les marchés s'y intéressent |
|---|---|---|---|
| 28 septembre | Chine | Avantages économiques industriels / ensemble de données sur les profits industriels | Teste si le gain de 5,2% de la production industrielle d'août s'est converti en bénéfices ou seulement en pression sur les stocks et les prix. |
| 29 septembre | États-Unis | JOLTS, août 2026 | Met à jour les offres d'emploi, les démissions et la tension du marché du travail après le rebond de l'emploi et la première hausse de la Fed. |
| 30 septembre | États-Unis | Revenus et dépenses personnels, août 2026 | Livra l'inflation PCE, l'indicateur de prix préféré de la Fed, après le CPI, le PPI et la hausse. |
| 30 septembre | États-Unis | Troisième estimation du PIB, T2 2026 | Réinitialise la base de croissance à l'approche du débat sur la demande du T3. |
| 30 septembre | Chine | PMI officiels manufacturier, non manufacturier et général | Vérifie si la divergence usines-ménages se stabilise après le jeu de données d'activité d'août. |
| 2 octobre | États-Unis | Situation de l'emploi, septembre 2026 | Le premier rapport complet sur l'emploi après la hausse de septembre et la flambée des ventes de détail d'août. |
Le PCE et le PIB réinitialisent la base inflation-croissance
Le Bureau of Economic Analysis programme les Revenus et dépenses personnels d'août pour le 30 septembre à 8h30 heure de l'Est, aux côtés de la troisième estimation du PIB du deuxième trimestre. Ce tandem constitue le point de contrôle américain le plus clair en matière d'inflation et de croissance pour la semaine 40, après la séquence CPI, PPI, détail et production industrielle de la semaine 38.
Le PCE compte car c'est l'indicateur que la Fed a déjà utilisé pour justifier la première hausse. Un PCE sous-jacent plus modéré après l'impulsion énergétique du CPI et du PPI d'août soutiendrait l'idée que le choc de filière de la semaine 38 n'est pas encore une rupture généralisée de la consommation. Une nouvelle lecture ferme du sous-jacent après des ventes de détail de 1,2% et une inflation des prix à l'importation de 7,0% sur un an maintiend des rendements réels et des probabilités de hausse front-end élevés jusqu'à la fenêtre FOMC du 28 octobre.
Le PIB révise le point de départ, mais ne constitue pas à lui seul le trade de la semaine 40
La troisième estimation du PIB du T2 ne réécrira pas la hausse de septembre, mais elle peut changer la manière dont les marchés évaluent la qualité de la demande à l'approche du T3. Une révision à la hausse renforcerait le récit de résilience du commerce de détail d'août. Une révision à la baisse aiguiserait le contraste avec une production industrielle stagnante et accroîtrait la probabilité que les données sur l'emploi de la semaine 40 deviennent le facteur déterminant pour la tarification d'un risque de croissance.
Les traders multi-actifs devraient associer le PCE au dollar et aux rendements réels plutôt qu'à une simple ouverture d'indice actions. La confirmation de l'inflation est la plus forte lorsque taux, change et cycliques évoluent ensemble.
Les JOLTS et l'emploi testent la résilience du marché du travail après la hausse
Le calendrier du BLS et les outils de calendrier de publications 2026 placent les JOLTS d'août le 29 septembre et la Situation de l'emploi de septembre le 2 octobre. Ensemble, ils forment le pont emploi de la semaine 40 entre la première hausse et la prochaine réunion de politique monétaire.
Les JOLTS seront lus pour les offres et les démissions plutôt que pour un simple titre. Un ramollissement des offres après de fortes ventes de détail suggérerait que la demande se refroidit à la marge même si les ménages dépensent encore. Des offres persistantes et des démissions élevées maintiendraient les inquiétudes salariales et d'inflation des services après le geste de septembre de la Fed.
Le 2 octobre est le premier verdict complet sur l'emploi après la hausse
L'emploi de septembre arrive après que la Fed a déjà resserré et après que les ventes de détail d'août ont bondi de 1,2%. Les marchés liront la publication de la Situation de l'emploi pour les créations d'emploi, le chômage et les gains horaires moyens ensemble plutôt qu'un seul titre. Un chiffre d'emploi ferme avec une croissance salariale maîtrisée soutiendrait le scénario d'atterrissage en douceur de la divergence de la semaine 38. Un chiffre faible raviverait la tarification du risque de croissance même si le PCE n'est que modérément chaud. Un chiffre en surchauffe produirait l'effet inverse : renforcer la trajectoire de hausses, relever les rendements réels et faire pression sur les actifs de longue durée. La confirmation de la semaine 40 devrait apparaître dans le comportement conjoint des rendements front-end, du dollar et du breadth actions plutôt que dans le seul titre de l'emploi.
Profits et PMI chinois après une publication d'activité partagée
Le calendrier 2026 de l'Office national des statistiques de Chine place les avantages économiques industriels le 28 septembre, avec les PMI officiels le 30 septembre. Ce sont les jal chinois requis de la semaine 40 après que le jeu de données d'activité d'août, publié sur la page des dernières publications de la NBS, a déjà fixé la base : production industrielle à 5,2% sur un an, ventes de détail à 0,4%, et investissement en actifs fixes à −7,2% depuis le début de l'année.
L'ensemble sur les profits du 28 septembre teste si l'accélération industrielle s'est traduite en bénéfices. Des profits plus solides sans nouvel effondrement du commerce de détail soutiendraient un scénario de containment pour le CNH, les métaux industriels et les actions liées à l'Asie. Une nouvelle compression des marges face à une faible absorption domestique maintiendrait l'Asie comme un risque sélectif même si le PCE américain se refroidit.
La transmission passe toujours par le CNH, les métaux et les bénéfices
Les PMI officiels du 30 septembre demanderont ensuite si la divergence usines-ménages se stabilise. Un rebond manufacturier qui élargit simplement l'écart avec les services et la demande domestique ne réparerait pas le déséquilibre. La confirmation multi-actifs devrait apparaître dans le CNH, le cuivre et les matières premières industrielles associées, le Hang Seng et les cycliques onshore, ainsi que dans les attentes de bénéfices des multinationales liées aux revenus chinois. La semaine 40 n'a pas besoin qu'une seule publication chinoise domine tous les marchés, mais elle devrait traiter profits et PMI comme des nœuds de confirmation plutôt que comme des considérations secondaires.
Revue de la semaine 38 : la Fed a relevé ses taux tandis que le commerce de détail rebondissait et que la production industrielle stagnait
La semaine 38, du 14 au 20 septembre, était la dernière fenêtre hebdomadaire complétée disponible à la date butoir de production du 21 septembre. Son message central : le resserrement de la politique monétaire est intervenu dans un contexte de consommation encore solide tandis que la production industrielle ne confirmait pas la même dynamique haussière.
La semaine s'est articulée autour du 16 septembre. La Réserve fédérale a relevé la fourchette des taux de 25 points de base à 3,75%–4,00%, la première hausse depuis plus de trois ans, laissant les marchés anticiper un resserrement supplémentaire en 2026. Le même jour, la fenêtre du calendrier des ventes de détail du Census Bureau américain a livré un bond de 1,2% des ventes de détail d'août après un déclin révisé de 0,5% en juillet, les ventes de détail sous-jacentes hors automobiles, carburants, matériaux de construction et services de restauration progressant de 1,4%. Les indices de prix à l'importation et à l'exportation du BLS ont augmenté de 0,7% sur le mois et de 7,0% sur un an, la plus forte hausse annuelle depuis août 2022. Cette combinaison a facilité la justification de la hausse sur les plans de la demande et des prix importés, avant même l'arrivée de la production industrielle.
Le 18 septembre a ensuite livré le contraste industriel via le calendrier G.17 de production industrielle la Réserve fédérale. La production industrielle totale est restée inchangée, manquant l'attente d'une hausse de 0,3%, la manufacture reculant de 0,3% et les services publics bondissant de 1,8%. Le taux d'utilisation des capacités s'est maintenu à 76,3%. La même semaine achevée a également apporté la hausse de 25 points de base de la Banque du Japon à 1,25% et un statu quo de la Banque d'Angleterre à 3,75%. La division de l'activité chinoise d'août, publiée juste avant le FOMC, est restée la base de référence asiatique : les usines ont accéléré, les ménages et l'investissement non.
À la fin de la semaine 38, les marchés entraient dans la période de digestion incomplète de la semaine 39 avec quatre messages simultanés : la demande de consommation américaine restait ferme, l'inflation importée s'était réaccélérée, la production industrielle avait stagné, et les grandes banques centrales n'assouplissaient plus de manière synchronisée. L'implication de la semaine 38 pour la semaine 40 est conditionnelle. De fortes ventes de détail et une hausseEffective relevée la barre pour tout rallye de soulagement dépendant d'une lecture accommodante sans complication du PCE ou de l'emploi. Une production industrielle stagnante et le déséquilibre offre-demande chinois maintiennent le canal du risque de croissance ouvert si les profits, les PMI ou les données sur l'emploi déçoivent.
Carte de décision multi-actifs
| Mix de la semaine 40 | Crypto | Actions | Matières premières | Change et taux |
|---|---|---|---|---|
| PCE maîtrisé, profits/PMI chinois stables, emploi ferme mais non en surchauffe | Une volatilité de taux plus faible et une meilleure liquidité peuvent soutenir BTC et ETH si la demande au comptant confirme. | Le breadth peut s'améliorer si les cycliques et les actions liées à l'Asie participent. | Les métaux industriels bénéficient du containment des marges ; l'or dépend des rendements réels. | Le USD s'adoucit de manière sélective ; la volatilité front-end s'estompe ; le CNH se stabilise si les profits tiennent. |
| PCE sous-jacent plus chaud après la force du détail et des prix à l'importation de la semaine 38 | Des rendements réels plus élevés et une liquidité plus tendue font pression sur les positions crypto levier. | Les actifs de longue durée et à bêta élevé sous-performent ; les défensives de qualité mènent. | L'or fait face à un vent contraire de rendement ; les métaux industriels absorbent le risque de taux. | Rendements réels et USD en hausse ; les courbes peuvent s'aplatir en bear-flattening ; les probés de hausse fin octobre se raffermissent. |
| Les profits ou PMI chinois aggravent la divergence usines-ménages | Un risk-off asiatique peut affecter les cryptos à bêta élevé même si les rendements américains sont mitigés. | Les multinationales sensibles à la Chine et les exportateurs industriels décrochent. | Le cuivre et les métaux associés s'affaiblissent sur le risque d'absorption de la demande ; l'énergie reste bilatérale. | Le CNH s'adoucit ; les devises matières premières divergent ; la demande de USD valeur refuge peut persister. |
| Emploi mou après une PI stagnante, avec une inflation toujours persistante | Les espoirs de baisse de taux n'aident que si le deleveraging ne domine pas. | Les révisions de bénéfices et le risque de marge deviennent centraux ; les défensives surperforment les cycliques. | L'or peut surperformer les matières premières industrielles. | Les courbes peuvent se tordre ; l'incertitude sur la trajectoire de politique monétaire reste élevée sur le USD et le JPY. |
Qu'est-ce qui confirmerait le signal de la semaine 40 ?
Le scénario de base est une volatilité de digestion plutôt qu'une tendance univoque. La confirmation de la semaine 40 devrait apparaître dans le comportement conjoint des rendements réels, du dollar, du PCE, des JOLTS et de l'emploi, du CNH et des métaux industriels. Un marché post-hausse qui ne fait bouger qu'une seule classe d'actifs est moins durable qu'un ajustement synchronisé qui survit au groupe de données du 28 septembre – 2 octobre.
La Chine exige sa propre liste de vérification. L'ensemble sur les profits industriels du 28 septembre doit être lu par rapport à la division de l'activité d'août, non isolément. Des profits stables ou plus fermes sans nouvel effondrement des PMI soutiendraient un scénario de containment. Une nouvelle compression des marges face à une demande domestique faible maintiendrait l'Asie comme un risque sélectif. Un risk-on durable exige des rendements réels post-hausse maîtrisés, des données américaines d'inflation et d'emploi non en surchauffe, et des signaux chinois qui empêchent le déséquilibre offre-demande de dominer les cycliques mondiaux.
Tradez avec un Edge
Dans des marchés en évolution rapide, l'exécution compte autant que la direction. C'est pourquoi de plus en plus de traders se tournent vers des plateformes décentralisées comme edgeX pour le trading de perpétuels et au comptant.
Contrairement aux plateformes centralisées traditionnelles, edgeX est conçu autour du self-custody, ce qui signifie que vous gardez le contrôle de vos actifs et autorisez vous-même les mouvements de fonds. Pour les traders actifs, cela offre un avantage significatif : un accès au marché sans confier la garde à un échange.
edgeX combine également les bénéices essentiels de la DeFi avec une expérience de trading conçue pour une exécution sérieuse. La plateforme met l'accent sur une liquidité profonde, un matching d'ordres à haute vitesse et des performances à faible glissement, aidant les traders à rester réactifs dans des conditions volatiles. Avec la prise en charge d'un levier élevé, elle offre aux participants expérimentés plus de flexibilité pour exprimer leurs vues macro et gérer leur risque.
Au-delà de l'exécution, l'infrastructure de trading décentralisée peut offrir des avantages structurels : plus de transparence, une vérification on-chain et une dépendance réduite aux intermédiaires centralisés. Pour les traders qui veulent la performance sans renoncer au contrôle, ce modèle est de plus en plus convaincant.
edgeX est conçu pour cet équilibre : réunir une expérience de trading professionnelle avec les principes fondamentaux des marchés décentralisés.
Les traders souhaitant explorer une manière plus efficace en capital et auto-conservatrice de trader peuvent examiner de plus près edgeX.
Foire aux questions
Quel est l'événement le plus important de la semaine 40 macro mondiale ?
La semaine 40 est un ensemble de confirmations plutôt qu'une semaine à catalyseur unique. La période à plus fort impact s'étend du 28 septembre au 2 octobre : profits industriels chinois, JOLTS américains, PCE d'août et PIB du T2, PMI officiels chinois, et Situation de l'emploi de septembre, tous lus à l'aune de la première hausse de la Fed de la semaine 38.
Pourquoi passer en revue la semaine 38 plutôt que la semaine 39 ?
La production a été clôturée le 21 septembre, alors que la semaine 39 était encore en cours. Les lectures PMI flash, le rapport chinois du 24 septembre sur les prix des moyens de production, les transactions internationales de la BEA et les commandes de biens durables n'étaient pas encore finalisées comme résultats hebdomadaires achevés. La semaine 38, du 14 au 20 septembre, était la dernière fenêtre hebdomadaire complétée et est explicitement étiquetée comme telle.
Pourquoi l'ensemble de profits chinois du 28 septembre a-t-il une importance mondiale ?
Les profits industriels relient le flux de production des usines aux bénéfices, au CNH, aux matières premières industrielles et aux attentes de revenus des multinationales. Après qu'août a vu la production industrielle accélérer tandis que les ventes de détail et l'investissement faiblissaient, le jalon des profits teste si le déséquilibre offre-demande se stabilise ou s'aggrave.
Comment le PCE peut-il changer le récit post-hausse ?
Le PCE d'août est l'indicateur d'inflation préféré de la Fed après la première hausse, le rebond des ventes de détail et l'accélération des prix à l'importation. Une lecture sous-jacente ferme peut maintenir des rendements réels et des probabilités de hausse fin octobre élevés ; une lecture plus modérée peut soutenir la digestion si les données sur l'emploi ne surchauffent pas.
Qu'est-ce que la semaine 38 a changé pour les perspectives de la semaine 40 ?
La semaine 38 a livré la première hausse de la Fed depuis plus de trois ans, un rebond des ventes de détail de 1,2%, une flambée des prix à l'importation de 7,0% sur un an, une production industrielle stagnante, et un geste de la BOJ vers 1,25%. Ce mélange a relevé la barre pour tout soulagement de politique monétaire sans complication et rendu la confirmation de la semaine 40 dépendante du PCE, des profits et PMI chinois, et de l'emploi plutôt que du seul espoir.
La combinaison constructive est un PCE d'août maîtrisé, des profits industriels chinois et des PMI officiels qui empêchent la divergence usines-ménages de s'élargir, et un rapport sur l'emploi de septembre qui reste ferme sans raviver la panique salariale. La confirmation devrait apparaître dans un adoucissement sélectif du dollar, un breadth actions plus large et des matières premières industrielles plus stables.

