La métrique Book Churn de Glassnode révèle pourquoi la profondeur du carnet d'ordres de Bitcoin peut tromper
Points clés
- •La métrique Book Churn de Glassnode, construite à partir des données de futures perpétuels de Binance rétrogradées jusqu'à janvier 2020, quantifie la fréquence de mise à jour des quotations du carnet d'ordres, une dimension que la profondeur et le spread ne peuvent pas capturer à eux seuls.
- •Lorsque Book Churn dépassait 2, l'heure suivante était plus volatile que la médiane dans 63 % des cas, dépassant la référence de 50 % fixée par le hasard.
- •Un signal plus simple fondé sur la fourchette haut-bas de chaque fenêtre a devancé Book Churn d'une fraction de point, les deux métriques affichant une corrélation de 0,84, mais le churn s'est déclenché dans environ la moitié des fenêtres où le signal de fourchette est resté silencieux.
- •Le 27 avril, les volumes de mises à jour de BTCUSDT ont presque triplé, atteignant entre 1,8 million et 2,1 millions par fenêtre de dix minutes, tandis que la profondeur et le spread restaient calmes, illustrant comment le churn peut signaler une activité invisible sur les écrans standards.
- •Glassnode a révélé que le test a été mené intra-échantillon, que les résultats de 2020 et 2021 n'ont atteint que 53 % à 57 %, et que l'étude portait sur un seul contrat sur une seule plateforme sans mesurer les rendements des transactions ni les coûts d'exécution.
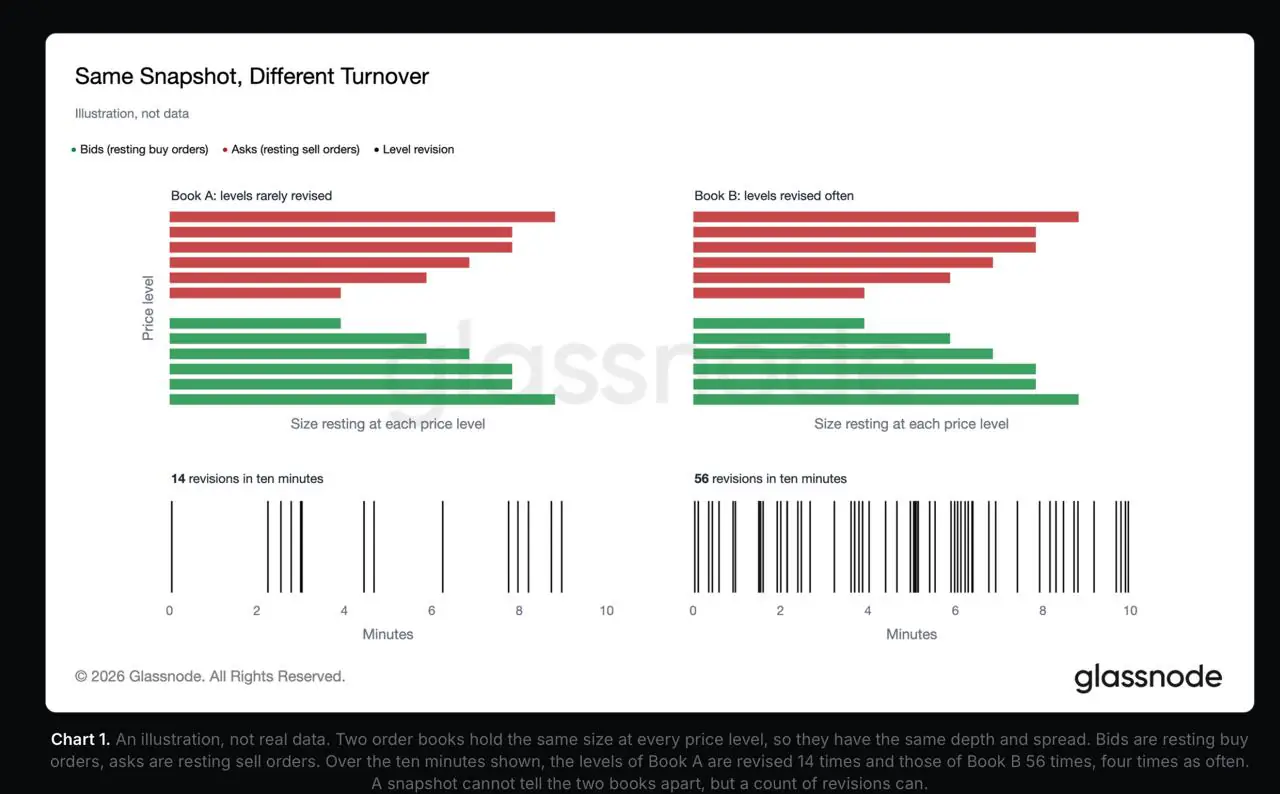
La profondeur du carnet d'ordres indique la quantité de liquidité présente à chaque prix. Elle ne dit rien de la vitesse à laquelle cette liquidité est réécrite. Cette distinction est au cœur de « Book Churn », une métrique introduite dans les recherches de Glassnode publiées le 18 novembre. Construite à partir des données de futures perpétuels de Binance et rétrogradée jusqu'à janvier 2020 pour Bitcoin et Ether, Book Churn a signalé une heure suivante plus volatile que la médiane dans 63 % des cas lorsqu'elle dépassait 2 — bien au-dessus de la référence de 50 % fixée par le hasard, mais à peine devant un signal bien plus simple fondé sur la fourchette haut-bas de chaque fenêtre.
Ce que Book Churn compte réellement
Binance diffuse en direct chaque modification de son carnet d'ordres. Chaque message indique, en substance, qu'un prix donné détient désormais une nouvelle quantité d'ordres d'achat ou de vente. Les transactions génèrent également des messages, car une exécution réduit le volume au repos à ce prix. Glassnode additionne ces messages par fenêtres de dix minutes ; sur BTCUSDT, une fenêtre typique compte environ 607 000 mises à jour.
Un comptage brut a besoin de contexte. Glassnode le convertit en un score en comparant chaque fenêtre à la même heure sur les 30 jours précédents, de sorte qu'une heure de forte activité est jugée face à sa propre histoire tandis que les heures calmes de la nuit font face à la leur. Un score de 2 marque une fenêtre exceptionnellement active ; les lectures de 3 ou plus sont encore plus rares.
Le flux présente des angles morts. Il rapporte des niveaux de prix, et non des ordres individuels, ce qui signifie qu'un seul message peut regrouper plusieurs annulations, nouveaux ordres et exécutions. Il ne distingue pas un retrait de quotation d'une exécution et n'identifie aucun trader. Lorsque la connexion à la plateforme est coupée puis rétablie, une fenêtre peut même apparaître plus calme qu'elle ne l'était réellement. Un pic indique que le carnet s'est animé. Il ne peut pas dire pourquoi.
Deux carnets, une capture d'écran
Imaginez deux carnets d'ordres aux quantités identiques à chaque prix — même profondeur, même spread. Une capture d'écran ne permet pas de les distinguer, mais dix minutes d'observation le peuvent : dans l'illustration de Glassnode, un carnet change 14 fois tandis que l'autre change 56. Ces comptages sont inventés pour illustrer l'idée, mais le principe qu'ils illustrent est réel. La profondeur indique ce qui est au repos ; le churn indique la fréquence de ses mouvements. Aucune des deux métriques ne répond à la question de l'autre.
Le 27 avril : une surface calme, un flux triplé
Dans cette étude, la profondeur désigne la valeur en dollars des ordres d'achat et de vente au repos à moins de 1 % du prix médian, et le spread est l'écart entre la meilleure demande d'achat et la meilleure offre de vente. Le prix médian est le point milieu entre ces deux quotations. Le matin du 27 avril, les deux paraissaient calmes.
Trois fenêtres consécutives débutant à 05h10, 05h20 et 05h30 UTC ont chacune enregistré entre 1,8 million et 2,1 millions de mises à jour, contre 0,6 million à 0,9 million l'heure précédente. Les scores de churn ont atteint 4,34, 3,83 et 3,41. La profondeur combinée, qui variait entre 400 et 464 millions de dollars l'heure précédente, a glissé entre 377 et 412 millions de dollars, puis a bondi à 565 millions de dollars dans la fenêtre suivante. Le spread est resté d'environ un tick — l'incrément de prix minimal — durant toute la période.
Le prix n'est pas resté immobile. La fourchette haut-bas a atteint 95 points de base — près de 1 % — dans la première fenêtre de pics, puis 28 et 39 points de base dans les deux suivantes. La fourchette mesure la distance parcourue par le prix dans une fenêtre, pas la direction dans laquelle il a terminé. Un trader observant la profondeur et le spread a vu un léger creux ; dessous, le flux de mises à jour avait presque triplé.
La plupart des fenêtres animées ne ressemblent en rien à cela. Sur l'historique de BTCUSDT, un churn élevé s'accompagnait généralement d'une profondeur plus fine et de spreads plus larges, avec des corrélations respectivement de -0,40 et +0,49. La combinaison qui compte le plus — profondeur normale, prix calmes et quotations frénétiques simultanément — n'est apparue que dans environ 7 % des lectures de BTCUSDT à 3 ou plus. Ce sont les fenêtres où le churn détecte quelque chose que rien d'autre à l'écran ne montre.
La portée a son importance. Il s'agit d'un seul contrat de futures perpétuel — un dérivé sans date d'expiration — sur une seule plateforme, et non de l'ensemble du marché du Bitcoin. La profondeur combinée compte également les deux côtés du carnet, alors qu'un acheteur ne peut puiser que sur les offres de vente — une fraction de ce total.
Là où le churn rencontre l'exécution
Un achat au marché prend d'abord la meilleure offre de vente, puis la suivante, et continue de grimper jusqu'à ce que l'ordre soit complètement exécuté. Les règles de trading de Coinbase précisent qu'un seul ordre au marché peut s'exécuter à plusieurs prix. Considérons un carnet hypothétique montré deux fois : une fois tel qu'un trader le voit, et une fois après qu'une seule quotation a bougé.
Dans le carnet A, un achat au marché de 3 BTC paie 100 000 $, 100 100 $ et 100 200 $ — une moyenne de 100 100 $ avant frais. Quiconque s'attendait à exécuter tout l'ordre au meilleur prix paie 300 $ de plus que prévu. Une faible profondeur à la meilleure offre de vente en est la cause. Le churn n'y a joué aucun rôle.
Le carnet B est celui où le churn entre en jeu. Le vendeur à 100 000 $ retire son offre et la reposts à 100 150 $ un instant avant que l'ordre n'arrive. Le trader voit le même écran, envoie le même ordre, et paie 450 $ au-dessus de l'estimation du meilleur prix. Répétez ce type de permutation sur des milliers de niveaux de prix et le résultat est un pic de churn. Le score ne peut pas dire quel niveau bougera, ni où il ira ensuite.
Un ordre à cours limité plafonne le prix mais peut laisser une position partiellement exécutée, ou non exécutée du tout — et les frais s'ajoutent à chaque chiffre ci-dessus.
63 % semblent solides. La référence est de 50 %.
Le test principal de Glassnode posait une question étroite : lorsque le churn atteignait 2 ou plus, l'heure suivante était-elle plus volatile que l'heure médiane ? La moitié de toutes les heures se situe au-dessus de la médiane par définition, donc un pile ou face donne 50 %.
Les pics aléatoires sont tombés exactement sur le pile ou face, confirmant que le test n'était pas biaisé. Le churn a franchi cette ligne, et les scores plus élevés la franchissaient davantage.
La ligne mise en évidence est celle qui gêne. Glassnode a construit un signal équivalent à partir de la seule fourchette haut-bas de chaque fenêtre, et il a devancé le churn d'une fraction de point — un écart trop faible pour trancher. Les deux scores évoluent ensemble avec une corrélation de 0,84, et la fourchette de prix explique à elle seule environ 70 % de la variation du score de churn. Dans l'ensemble, le churn remesure le mouvement des prix à travers le flux de quotations.
Pas entièrement, cependant. Dans environ la moitié des fenêtres où le churn s'est déclenché, le signal de fourchette est resté silencieux. Une précision similaire, des moments différents.
La ligne des lectures vieilles d'un jour raconte sa propre histoire. Une lecture vieille d'une journée entière a conservé l'essentiel de l'avantage, ce qui pointe vers une volatilité qui persiste pendant des jours, tandis que la lecture actuelle y ajoutait quatre à cinq points. Cela dit, environ 37 % des lectures élevées ont tout de même précédé une heure parfaitement ordinaire.
Glassnode énumère ses propres limites. Le test a été mené intra-échantillon : les catégories de volatilité et les groupes témoins ont été définis à partir de chaque année civile complète, y compris des mois qu'un trader en temps réel n'aurait pas encore vus. Les résultats pour 2020 et 2021 se situaient entre 53 % et 57 %, pas clairement au-dessus du hasard. Selon la propre description de Glassnode, Bitcoin et Ether sur une seule plateforme reviennent presque à un test unique. Le score ne dit rien sur la direction, et l'étude n'a jamais mesuré les rendements des transactions ni les coûts d'exécution.
Avant d'envoyer un ordre important
Vérifiez le côté des offres de vente à la taille de votre propre ordre. Un chiffre de profondeur combinée mélange acheteurs et vendeurs, et le meilleur prix ne couvre généralement que la première tranche d'un ordre important.
Pendant un pic de churn, lisez un spread d'un tick comme un fait concernant le meilleur prix et rien de plus profond. Le niveau supérieur est peut-être celui qui est en train d'être réécrit.
Décidez ensuite du risque que vous préférez porter. Un ordre au marché exécute la transaction à un prix inconnu. Un ordre à cours limité maintient le prix mais peut ne jamais s'exécuter.
Glassnode n'a pas testé si le churn améliore les exécutions réelles une fois que la profondeur, le spread et les frais entrent dans le calcul. Il ne publie pas non plus le délai d'arrivée de chaque lecture après la fermeture de sa fenêtre — un détail qui compte pour quiconque souhaite agir en conséquence. Ce que la métrique offre aujourd'hui est plus restreint mais demeure précieux : lorsque les mises à jour triplent et que le spread ne bouge pas, le calme affiché n'est que la couche superficielle.
Source : Coindoo

