Qu'avait prédit l'écart de taux allemand pour 2024 ?
Points clés
- •L'écart de rendement allemand 10 ans/3 mois, indicateur de récession historiquement fiable, s'est inversé en décembre 2022, ce qu'une régression standard sur l'écart de taux a traduit en une probabilité de récession de 70 %.
- •Les modèles probit fondés sur l'écart de taux et le taux court détectent toutes les récessions à l'exception de celle de 2020 avec un seuil de probabilité de 40 %, mais enregistrent aussi un faux positif pour 2024.
- •L'intégration du ratio de service de la dette porte le pseudo-R² de 0,19 à 0,33 et élimine le faux signal de 2024, tandis que l'ajout des variations attendues du chômage laisse les prévisions de récession essentiellement inchangées.
- •Aucune récession officielle n'a été déclarée car les principaux indicateurs ont culminé à des moments différents : l'emploi au 4e trimestre 2024, le PIB réel au 3e trimestre 2022 et la production industrielle en février 2023.
- •Le verdict final sur le signal de l'écart de taux de décembre 2022 dépendra des révisions futures des données de PIB, d'emploi et de production industrielle ainsi que des décisions de datation des récessions qui suivront.
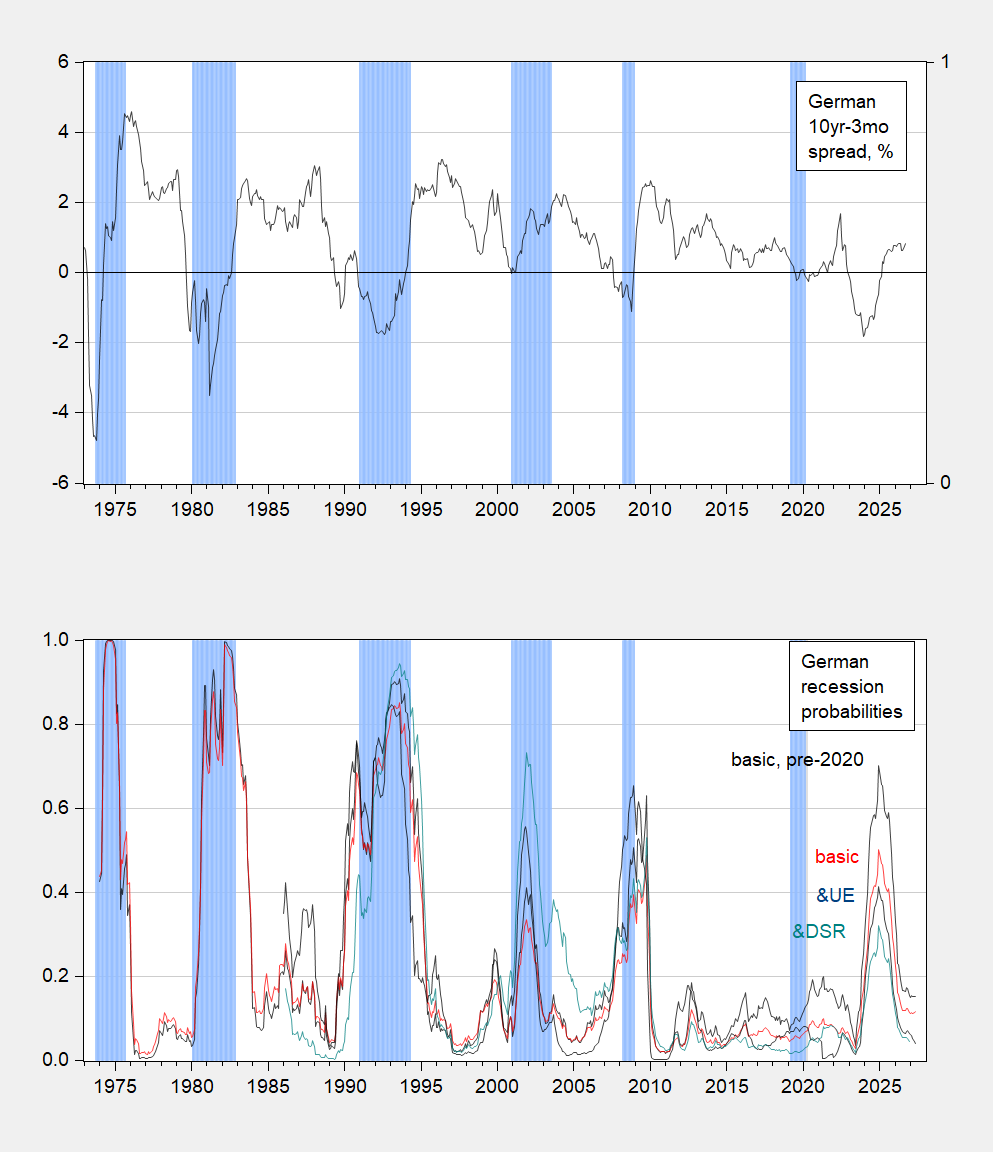
L'écart de rendement allemand 10 ans/3 mois, indicateur avancé historiquement fiable des récessions allemandes telles que datées par l'ECRI, s'est inversé en décembre 2022. Cet écart — la différence entre les coûts d'emprunt de l'État allemand à dix ans et à trois mois — devient négatif, ou s'inverse, lorsque les rendements à court terme dépassent les rendements à long terme. Selon une régression standard sur l'écart de taux, cette inversion impliquait une probabilité de récession de 70 %.
Chinn et Ferrara (2026) présentent des estimations fondées sur un modèle probit des probabilités de récession allemande correspondant à l'écart de taux 10 ans-3 mois, dont une spécification estimée jusqu'en décembre 2019 (la ligne noire dans le panneau inférieur de la figure 1). L'estimation probit convertit une lecture de l'écart de taux en une probabilité estimée que l'économie soit en récession à un moment donné.
Figure 1 : Panneau supérieur : écart de taux allemand 10 ans-3 mois, en pourcentage (noir). Panneau inférieur : estimations probit issues de régressions sur l'écart de taux et le taux court — échantillon pré-pandémie (ligne noire), échantillon complet (rouge), avec ajout de la variation attendue du chômage (bleu), et avec ajout du ratio de service de la dette (vert). Les dates de récession pic-creux définies par l'ECRI sont ombrées en bleu clair. Source : OCDE, Chinn et Ferrara (2026).
Dans Chinn et Ferrara (2026), les auteurs constatent que les spécifications fondées sur l'écart de taux et le taux court expliquent une part relativement élevée de la variation, tant sur l'échantillon pré-pandémie que sur l'échantillon complet. Comme le montre la figure 1, toutes les récessions à l'exception de celle de 2020 sont détectées avec un seuil de probabilité de 40 %, mais ce même seuil produit également un faux positif pour 2024. Cette erreur compte au-delà du simple registre statistique, compte tenu de la position de l'Allemagne comme première économie de la zone euro.
L'ajout de la variation attendue du chômage augmente légèrement la part de variation expliquée (0,29 contre 0,19 pour la spécification de base estimée sur la même période). Les prévisions de récession restent toutefois essentiellement inchangées, le faux positif pour 2024 demeurant enregistré au seuil de 40 %.
L'ajout du ratio de service de la dette — une variable qui donne des résultats très différents pour les États-Unis — porte le pseudo-R² davantage, à 0,33 contre 0,19. Tous les coefficients présentent les signes attendus et sont statistiquement significatifs, y compris celui du ratio de service de la dette. Plus important encore, cette spécification n'enregistre aucun faux positif pour 2024 au seuil de 40 %. Le ratio de service de la dette — paiements d'intérêts plus remboursements du principal par rapport au revenu — relie le signal de la courbe à la charge d'endettement réelle des emprunteurs.
Faut-il recourir au ratio de service de la dette pour réhabiliter l'écart de taux comme indicateur prédictif ? Selon un argument alternatif, l'Allemagne a bien connu une récession en 2023–24. Comme l'écrit Kemp (2026) : « L'économie allemande a connu une récession marquée au cours de 2023–24, avec un PIB réel en contraction et une croissance nettement en retrait par rapport au reste de la zone euro. » Cependant, ni l'ECRI — l'Economic Cycle Research Institute — ni le Conseil allemand des experts économiques, l'organisme consultatif officiel du gouvernement allemand en matière de politique économique, n'ont déclaré de récession post-pandémie.
La raison devient claire à l'examen des principaux indicateurs :
Figure 2 : Panneau supérieur : emploi allemand, 15 ans et plus. Panneau intermédiaire : PIB réel allemand, en milliards d'euros 2010, SAAR. Panneau inférieur : production industrielle allemande hors construction (moyenne mobile centrée sur trois mois). L'ombrage en vert clair marque les mouvements pic-creux. Source : OCDE via FRED, OCDE.
Les périodes pic-creux de ces mesures ne montrent presque aucune cohérence. L'emploi a culminé au 4e trimestre 2024, le PIB réel au 3e trimestre 2022, la production industrielle en février 2023, et la probabilité de récession en décembre 2024. Cette divergence explique pourquoi aucune récession n'a été déclarée, selon la définition d'un déclin large et soutenu de l'activité économique. L'interprétation la plus charitable est que l'écart de taux a capté le ralentissement de l'emploi, mais pas ceux du PIB ni de la production industrielle. Pour les lecteurs qui suivent la manière dont cet épisode sera finalement jugé, les repères à surveiller sont les révisions des séries de PIB, d'emploi et de production industrielle, ainsi que les éventuelles décisions futures de datation des récessions qui concerneront le signal de décembre 2022 de l'écart de taux.

