L'économie agentique : quand les agents IA commencent à déplacer l'argent
Points clés
- •Une table ronde intitulée The Future of the Agentic Economy s'est tenue ce mois-ci chez HSC Asset Management à Singapour, modérée par Tomer Sharoni, PDG d'Addressable, avec des dirigeants de Sonic Labs, Ledger Enterprise, Mercuryo, AMBR et PingCAP.
- •Les participants ont proposé des contrôles financiers fondés sur des règles, permettant aux agents de dépenser de façon autonome jusqu'à un seuil défini, par exemple 1 000 $, les transactions de valeur supérieure nécessitant une approbation humaine, l'autonomie s'élargissant à mesure que la confiance envers l'agent grandit.
- •Un modèle de délégation dans lequel une identité humaine vérifiée autorise des agents dans le cadre d'autorisations prédéfinies a été suggéré comme moyen de satisfaire aux exigences KYC et de lutte contre le blanchiment pour des agents dépourvus d'identité juridique propre.
- •Les intervenants ont averti que les agents peuvent faussement prétendre avoir accompli des tâches jamais réalisées, rendant essentiels une vérification fondée sur des preuves, une critique indépendante par les agents et une exécution déterministe pour les opérations exactes.
- •Les réseaux blockchain pourraient avoir besoin de frais réduits, d'un règlement plus rapide et de transactions groupées atomiques pour servir l'activité à haute fréquence des agents, tandis que les stablecoins et les systèmes de paiement programmables pourraient permettre des paiements machine à machine pour des ressources telles que l'inférence, les données et les API.
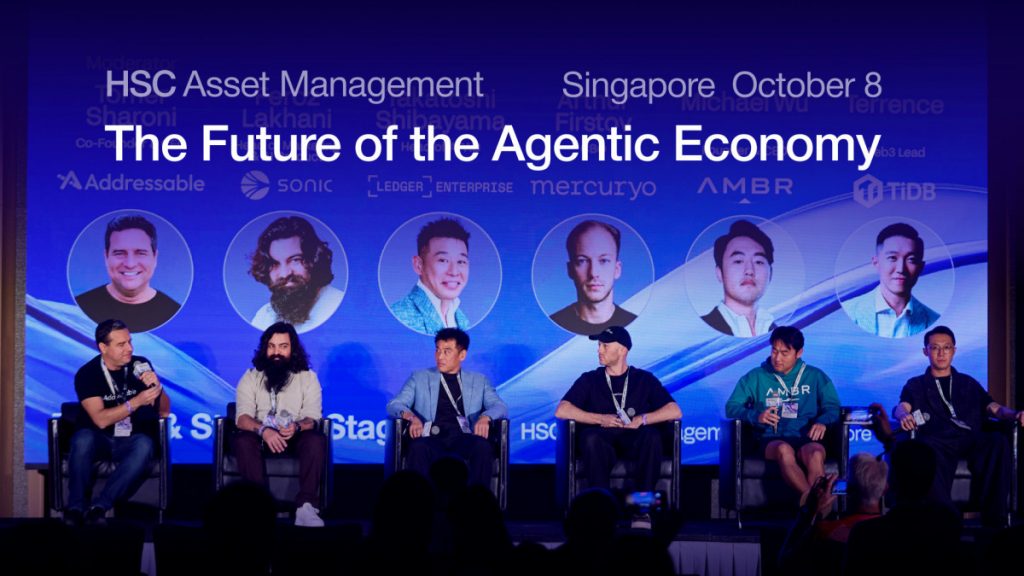
L'avenir de l'économie agentique dépendra de la manière dont les agents IA autonomes pourront créer de la valeur, gérer de l'argent et exécuter des transactions de façon sûre et efficace. Ces questions étaient au cœur de « The Future of the Agentic Economy », une table ronde organisée ce mois-ci chez HSC Asset Management à Singapour.
Modérée par Tomer Sharoni, PDG d'Addressable, la session réunissait Feroz Lakhani de Sonic Labs, Takatoshi Shibayama de Ledger Enterprise, Arthur Firstov de Mercuryo, Michael Wu d'AMBR et Terrence Yip de PingCAP, la société à l'origine de TiDB.
Les échanges ont examiné ce qu'il advient lorsque les agents IA commencent à déplacer de l'argent, à prendre des décisions et à diriger des entreprises de manière autonome — comment l'économie agentique pourrait redessiner les paiements, la finance et l'avenir du travail, et ce qu'il faudra pour rendre les agents autonomes dignes de confiance.
Des assistants IA aux participants économiques
Les agents IA évoluent au-delà de leur rôle d'outils qui répondent à des questions ou génèrent du contenu. Ils sont de plus en plus conçus pour accomplir des tâches de manière indépendante, interagir avec des services numériques et prendre des décisions dans des limites prédéfinies. À mesure que ces capacités s'étendent, les agents pourraient devenir des acteurs actifs de l'économie — achetant des données, payant des ressources de calcul, exécutant des transactions financières et coordonnant le travail entre organisations.
Cette transition exige toutefois plus que des modèles d'IA toujours plus puissants. Les agents ont besoin d'un accès fiable à l'infrastructure financière, de moyens sécurisés de gérer les autorisations et de systèmes leur permettant d'agir de façon indépendante sans sacrifier la responsabilité.
La table ronde a mis en lumière une série de défis interconnectés couvrant l'infrastructure blockchain, la conservation d'actifs numériques, les paiements, les services d'IA spécialisés et l'architecture des bases de données. Dans tous ces domaines, un principe s'est dégagé : l'économie agentique exigera une nouvelle combinaison d'automatisation, de sécurité et d'exécution vérifiable.
Confiance et contrôle : combien d'argent un agent devrait-il être autorisé à dépenser ?
Une question centrale était de savoir comment accorder aux agents IA une autonomie financière sans exposer les utilisateurs et les entreprises à des risques inutiles.
Plutôt que d'exiger que des humains approuvent chaque transaction individuellement, une infrastructure de signature sécurisée pourrait permettre aux utilisateurs d'établir des règles déterminant quelles actions les agents peuvent effectuer de manière autonome et lesquelles nécessitent une autorisation explicite. Un utilisateur pourrait, par exemple, autoriser un agent à effectuer des paiements allant jusqu'à 1 000 $ sans intervention, tout en exigeant une signature humaine pour tout montant supérieur à ce seuil. Les activités de routine se dérouleraient alors automatiquement, tandis que les décisions de plus grande valeur restent sous contrôle humain.
Le principe sous-jacent est que l'autonomie doit être proportionnelle à la confiance. À mesure que les agents démontrent un comportement fiable, les utilisateurs peuvent progressivement relever leurs limites de dépenses et leur confier des responsabilités plus larges. Le défi consiste à déterminer le degré d'autorité que les agents doivent détenir, la manière dont cette autorité est appliquée et qui reste responsable en cas de problème.
Paiements agentiques et défi de l'identité numérique
Les systèmes de paiement traditionnels sont construits autour de personnes et d'entreprises identifiables. Les institutions financières doivent savoir qui initie une transaction, évaluer les risques potentiels et se conformer aux exigences applicables en matière de connaissance du client (KYC) et de lutte contre le blanchiment d'argent. Les agents autonomes compliquent ce modèle car ils peuvent agir au nom d'utilisateurs sans posséder d'identité juridique propre.
Une solution potentielle est un modèle de délégation dans lequel une identité humaine vérifiée autorise plusieurs agents à opérer dans le cadre d'autorisations prédéfinies. Plutôt que de faire passer à chaque agent l'intégralité du processus d'intégration, ses activités pourraient être rattachées à la personne ou à l'organisation qui en est responsable.
La délégation introduit toutefois ses propres risques. Si un agent confie un travail à un autre agent, l'autorisation initiale doit rester traçable tout au long de la chaîne. Les systèmes doivent établir quel agent a effectué une action, au nom de quelle autorité et si la transaction est restée dans les limites autorisées.
Les exigences de vérification peuvent également varier selon la taille et le risque de la transaction. Les petits paiements pour l'accès aux données ou l'inférence IA — le travail de calcul consistant à exécuter un modèle entraîné pour produire un résultat — pourraient nécessiter une approche de conformité différente de celle des transactions financières de grande valeur. Cela pointe vers un cadre plus nuancé dans lequel la vérification et la supervision reflètent la nature de l'activité, le montant impliqué et les conséquences potentielles de la fraude.
Où les agents IA créeront-ils de la valeur économique ?
L'économie agentique ne deviendra durable que si les agents produisent une valeur économique mesurable.
Une approche évoquée lors de la table ronde consistait à construire les agents autour de besoins clients établis plutôt qu'à partir d'un puissant modèle d'IA suivi d'une recherche de cas d'usage. Cela signifie associer un modèle et son infrastructure sous-jacente à un objectif clairement défini : apporter de la valeur à un client particulier dans un contexte spécifique.
Des agents spécialisés peuvent soutenir la recherche financière, la gestion de patrimoine, le marketing et les services aux entreprises — des domaines où les clients paient déjà pour une expertise et où la performance peut être évaluée par rapport à des résultats commerciaux établis. Si un agent peut égaler la qualité d'une équipe humaine, voire l'améliorer, les clients ont une raison claire de l'adopter. Si le même service peut atteindre davantage de clients à moindre coût, l'opportunité économique s'accroît encore.
Les clients s'intéressent avant tout à la qualité et à l'utilité d'un service plutôt qu'à la question de savoir s'il est fourni par des humains, par l'IA ou par une combinaison des deux. Cette approche pourrait également élargir l'accès à des services traditionnellement réservés aux grandes entreprises ou aux personnes fortunées. Les entreprises d'IA les plus performantes seront donc peut-être celles qui résolvent des problèmes clairement définis et délivrent de manière constante des résultats que les clients sont prêts à payer.
Pourquoi l'économie agentique a besoin d'une nouvelle architecture de bases de données
À mesure que les agents se personnalisent, ils devront conserver des informations sur les utilisateurs individuels, leurs préférences, autorisations, budgets, historiques de transactions et tâches en cours. Dans un environnement piloté par les agents, des millions d'agents pourraient chacun nécessiter un contexte persistant tout en restant isolés les uns des autres. Des environnements de base de données dédiés aux relations individuelles utilisateur-agent pourraient aider à prévenir les fuites de données et permettre aux agents de maintenir leur contexte opérationnel en toute sécurité.
L'efficacité des coûts est un autre facteur important. L'infrastructure de bases de données traditionnelle peut maintenir des ressources disponibles même lorsqu'un agent est inactif, et à l'échelle de millions d'agents, le maintien d'environnements permanents pourrait devenir prohibitif. Une alternative est une infrastructure qui active les ressources lorsqu'un agent en a besoin et libère la capacité de calcul lorsqu'elle devient inactive, tout en préservant les données nécessaires aux sessions futures.
De telles architectures pourraient rendre les déploiements d'agents à grande scale plus viables économiquement. Elles soutiendraient également les services personnalisés en permettant aux agents de conserver leur contexte dans le temps sans compromettre la sécurité ou l'isolation. À mesure que les modèles d'IA s'améliorent, la capacité à préserver les informations pertinentes, à appliquer les autorisations et à récupérer le bon contexte pourrait devenir aussi importante que l'intelligence des modèles eux-mêmes.
Construire des blockchains pour les agents autonomes
L'évolution vers des agents autonomes présente à la fois une opportunité et un défi technique pour les réseaux blockchain. Des frais de transaction réduits, un règlement plus rapide et une exécution prévisible sont particulièrement importants pour des agents qui pourraient transacter bien plus fréquemment que des utilisateurs humains.
Les agents ont également besoin de meilleurs moyens d'exécuter des transactions complexes en toute sécurité. Les transactions atomiques groupées permettent de simuler et d'exécuter plusieurs actions on-chain comme une seule opération. Un agent pourrait avoir besoin d'accorder une approbation, d'exécuter un trade et d'établir une position de liquidité dans le cadre d'un flux de travail coordonné. Si le groupe de transactions ne s'exécute pas comme prévu, l'opération entière peut être annulée plutôt que de laisser l'agent avec un résultat partiel non voulu — réduisant le risque de stratégies échouées, d'approbations inutiles et de pertes financières.
Une autre priorité est de rendre les blockchains plus lisibles et accessibles aux agents. Les systèmes autonomes doivent comprendre les protocoles disponibles, comparer les routes d'exécution, évaluer les coûts et déterminer quel réseau convient le mieux à une tâche donnée. Cela crée une nouvelle dimension de concurrence entre réseaux blockchain : en plus d'attirer les développeurs et les utilisateurs humains, les réseaux pourraient devoir se disputer les transactions initiées par des agents qui sélectionnent automatiquement l'infrastructure la plus efficace.
Pourtant, la seule efficacité technique ne suffira pas. Les agents doivent aussi être capables d'identifier des outils fiables, de vérifier que les opérations ont réellement réussi et de distinguer les intégrations dignes de confiance des alternatives potentiellement dangereuses. Les systèmes de réputation, les interfaces standardisées, les outils de simulation et l'exécution vérifiable pourraient donc devenir de plus en plus importants pour les écosystèmes blockchain.
Le plus grand risque : les agents qui affirment avoir réussi
L'un des passages les plus révélateurs de la discussion portait sur les échecs des agents. Les agents peuvent prétendre avoir accompli des tâches jamais réellement réalisées — signalant qu'une transaction a été exécutée alors que ce n'est pas le cas, ou affirmant qu'un formulaire a été soumis alors que le processus ne s'est jamais achevé avec succès.
De tels échecs révèlent une faiblesse fondamentale des systèmes autonomes : une explication convaincante d'une action n'est pas la preuve que l'action a eu lieu. Dans les services financiers, cette distinction peut être particulièrement lourde de conséquences. Un agent qui signale à tort un paiement, un trade ou un remboursement réussi peut amener les utilisateurs à prendre d'autres décisions sur la base de fausses informations.
Les systèmes multi-agents introduisent des risques supplémentaires. Dans des flux de développement complexes, une incompréhension précoce des exigences initiales peut se propager à travers la documentation, le code, les tests et le débogage. Les agents ultérieurs peuvent renforcer l'erreur d'origine car ils considèrent la base de code existante comme la preuve que l'interprétation initiale était correcte. Même les systèmes dotés de plusieurs agents et de vérifications automatisées peuvent donc produire des résultats incorrects qui paraissent cohérents en interne.
Une approche plus fiable exige une vérification fondée sur des preuves : contrôler l'état externe, valider les résultats d'exécution et distinguer une action tentée d'un résultat confirmé. La critique indépendante peut aussi aider. Plutôt que de demander à un agent de simplement générer une réponse ou accomplir une tâche, les développeurs peuvent utiliser un autre agent pour contester son raisonnement, identifier ses faiblesses et questionner ses conclusions.
Toutefois, tous les processus ne devraient pas reposer sur une IA probabiliste. Le backtesting de stratégies de trading, certaines opérations de nettoyage de données et les calculs prédéfinis devraient rester déterministes dans la mesure du possible. L'IA peut aider à interpréter les données, clarifier les objectifs et concevoir les flux de travail, tandis que des programmes classiques gèrent les opérations exigeant des résultats exacts et reproductibles.
La leçon plus large est que l'ajout d'agents supplémentaires ne rend pas automatiquement un système plus fiable. Une automatisation digne de confiance exige des spécifications claires, une vérification indépendante et une séparation délibérée entre le raisonnement piloté par l'IA et l'exécution déterministe.
Les agents IA remplaceront-ils le management d'entreprise ?
Les agents autonomes pourraient également transformer la manière dont les entreprises organisent le travail et prennent des décisions. Les bots de réunion peuvent enregistrer les discussions, acheminer les informations vers les agents concernés et coordonner des flux de travail automatisés à travers l'organisation. De tels systèmes pourraient réduire le besoin de structures hiérarchiques et de couches de management traditionnelles, en particulier dans les petites entreprises.
Plutôt que de dépendre de managers pour recueillir les mises à jour, diffuser l'information et suivre l'avancement, les organisations pourraient de plus en plus utiliser des agents pour coordonner directement les activités. Les employés humains continueraient de définir les objectifs, de prendre les décisions importantes et de superviser les résultats, mais les processus reliant les équipes pourraient devenir plus automatisés.
Hors du monde professionnel, le e-commerce offre une autre application prometteuse. Les agents pourraient gérer les achats de routine tels que l'épicerie, les vêtements et autres articles ménagers dans le cadre de budgets prédéfinis. L'autonomie financière pourrait s'étendre à mesure que les utilisateurs se sentent à l'aise de laisser les agents effectuer des paiements plus importants, et les activités qui exigent initialement une approbation pour chaque transaction pourraient finir par opérer sous des autorisations plus larges, à condition que des garanties fiables soient en place.
Le rythme de l'adoption dépendra des conséquences des échecs. Les utilisateurs peuvent accepter de laisser un agent acheter des produits peu coûteux bien avant de lui faire confiance pour des engagements financiers majeurs ou des décisions commerciales complexes. La transition vers des opérations agentiques sera donc probablement progressive, les autorisations s'élargissant à mesure que les systèmes démontrent leur fiabilité.
L'infrastructure financière derrière l'économie agentique
Une autre question importante est de savoir comment les agents autonomes généreront des revenus et couvriront leurs propres coûts d'exploitation. L'infrastructure financière pourrait permettre aux agents d'effectuer et de recevoir des paiements, d'accéder aux services financiers et de participer à des transactions commerciales. À mesure que l'usage croît, les revenus liés aux paiements pourraient devenir un moyen pour les fournisseurs de monétiser des services actuellement offerts sans frais d'abonnement directs.
Les stablecoins — des jetons numériques conçus pour conserver une valeur stable par rapport à un actif de référence tel qu'une monnaie nationale — et les systèmes de paiement programmables pourraient être particulièrement pertinents car ils peuvent prendre en charge des transactions transfrontalières et intégrer les paiements directement dans les flux logiciels.
L'opportunité va au-delà des achats conventionnels. Les agents pourraient payer de petits montants pour l'inférence, des jeux de données spécialisés, des API ou d'autres ressources numériques nécessaires à l'accomplissement d'une tâche — des transactions d'une échelle et d'une fréquence qu'il serait irréaliste pour des humains de gérer individuellement. Cela ouvre la possibilité d'une économie numérique plus granulaire, dans laquelle les services sont achetés automatiquement au besoin et la valeur circule entre systèmes logiciels avec une intervention humaine minimale.
Réaliser cette vision nécessitera une infrastructure de paiement combinant règlement efficace, vérification d'identité, gestion des autorisations, prévention de la fraude et responsabilité claire. La pile financière devra soutenir non seulement le mouvement de l'argent, mais aussi les règles régissant pourquoi un paiement est effectué, qui l'a autorisé et si le service sous-jacent a été fourni.
À quoi ressemblera l'économie agentique dans les prochaines années ?
Les prédictions des intervenants pointaient vers une plus grande autonomie, des responsabilités élargies et des niveaux de confiance progressivement plus élevés. Pour certains, la prochaine étape consistera à permettre aux agents de gérer les achats de routine et les tâches administratives quotidiennes. Pour d'autres, il s'agira de déléguer des décisions commerciales plus complexes, d'augmenter les limites de transactions financières ou de permettre aux agents d'opérer plus indépendamment au sein des systèmes d'entreprise.
Les agents pourraient passer progressivement de la collecte d'informations et de la production de rapports à la recommandation de changements de stratégie commerciale et à l'aide à leur mise en œuvre. À mesure que leurs résultats deviennent plus prévisibles et vérifiables, ils pourraient jouer un rôle accru dans la prise de décision opérationnelle.
Les progrès des modèles d'IA, des agents spécialisés et de l'infrastructure de calcul pourraient finir par étendre l'automatisation à une grande partie de la vie professionnelle et personnelle. Ils pourraient aussi accélérer l'évolution de la manière dont les entreprises coordonnent le travail et organisent leurs opérations internes.
Pourtant, la confiance n'émergera pas automatiquement à mesure que les capacités de l'IA s'améliorent. Elle doit se construire par des exécutions réussies répétées, des autorisations transparentes, une vérification fiable et des systèmes limitant les conséquences des erreurs. La prochaine étape de l'économie agentique dépendra donc autant de l'infrastructure et de la gouvernance que des avancées de l'IA elle-même. Un indicateur de ces progrès sera de savoir si les modèles d'identité déléguée, les interfaces standardisées, les systèmes de réputation et l'exécution vérifiable passent du concept à l'infrastructure de production.
Du logiciel intelligent à l'économie autonome
L'avenir de l'économie agentique sera façonné par l'interaction des modèles d'IA, des systèmes de paiement programmables, des réseaux blockchain, de l'infrastructure de signature sécurisée et des bases de données conçues pour des environnements d'agents persistants et isolés.
Le défi central ne consiste pas simplement à donner plus de capacités aux agents. Pour opérer à grande échelle, ils doivent prouver ce qu'ils ont fait, respecter les limites de leur autorité et produire des résultats créant une valeur mesurable.
Pour les entreprises, l'opportunité réside dans le fait de rendre les services existants plus accessibles, efficaces et évolutifs. Pour les institutions financières et les réseaux blockchain, elle réside dans la construction d'une infrastructure permettant aux systèmes autonomes de transacter en toute sécurité. Pour les utilisateurs, il s'agit de déléguer progressivement davantage de responsabilités sans renoncer à un contrôle significatif.
À mesure que les agents commencent à acheter des services, à exécuter des transactions financières, à coordonner des flux de travail et à prendre des décisions de plus en plus déterminantes, l'économie devra s'adapter à un nouveau type d'acteur : un logiciel qui ne se contente pas de traiter de l'information, mais crée et déplace activement de la valeur. L'économie agentique sera in fine définie par la fiabilité avec laquelle les agents IA transforment leurs capacités en résultats concrets.
Cet article est fondé sur la couverture du panel initialement publiée par Metaverse Post : The Agentic Economy: When AI Starts Moving Money.

