Les dirigeants de FlexPay arrêtés dans le cadre d'une accusation de vol de 242 000 dollars alors que les remboursements clients stagnent depuis des mois
Points clés
- •La DCI du Kenya a arrêté les dirigeants de Flexitech, Martin Kariuki Maina et Johnson Gituma Mwangi, pour le vol présumé de 31 213 700,95 KES (242 345 dollars) appartenant à une grande chaîne de distribution.
- •Les dirigeants, qui agissaient comme agents du distributeur, auraient collecté les paiements des clients pour des marchandises mais détourné les fonds à des fins personnelles au lieu de les transférer.
- •Les clients de la plateforme FlexPay avaient signalé des retards de remboursement de plusieurs mois, malgré la politique affichée de l'entreprise de 14 jours ouvrés.
- •Fondée en 2013, FlexPay comptait plus de 200 000 clients et 600 commerçants partenaires en septembre 2023, avec des soutiens incluant le Black Founders Fund de Google et LoftyInc.
- •Les dirigeants seront inculpés en vertu de l'article 283(b) du Code pénal kényan, tandis que d'autres suspects restent en fuite.
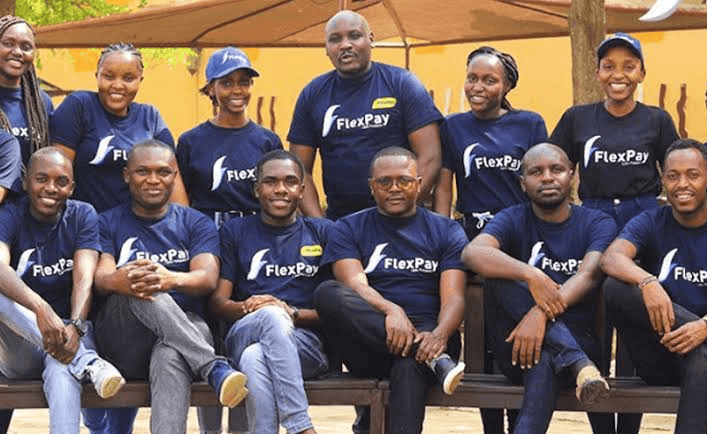
Bien avant que la Direction des enquêtes criminelles du Kenya (DCI) ne se rende à Roysambu pour arrêter les deux dirigeants de Flexitech Group Limited, les clients de la plateforme d'épargne FlexPay de l'entreprise exprimaient déjà une frustration croissante face aux remboursements retardés.
En juillet, un client avait contacté un blogueur kényan, désespéré, après avoir attendu six semaines un remboursement de 13 000 KES (100 dollars) de FlexPay, une plateforme exploitée par Flexitech qui permet aux clients d'économiser en vue d'achats. Il a déclaré que, malgré des contacts répétés avec l'entreprise, on lui répondait sans cesse que son remboursement était en cours de traitement, sans aucun calendrier clair.
En août, une autre cliente a décrit une épreuve similaire : elle attendait depuis juillet le remboursement de 24 700 KES (190 dollars). Ce retard l'a empêchée d'envoyer son enfant à l'école, et ses appels au service client sont restés sans réponse.
Mercredi, la police a arrêté Martin Kariuki Maina et Johnson Gituma Mwangi, les deux fondateurs de Flexitech Group Limited. Ils sont accusés d'avoir volé 31 213 700,95 KES (242 345 dollars) appartenant à une grande chaîne de distribution non nommée. Les arrestations ont eu lieu lors d'une opération menée par des enquêteurs du bureau régional de la DCI à Nairobi, à Roysambu.
Selon la DCI, les suspects, qui occupent des postes de dirigeants chez Flexitech, agissaient comme agents pour la chaîne de distribution. Les enquêteurs allèguent qu'ils ont reçu des fonds de clients ayant acheté et récupéré des marchandises dans plusieurs succursales du distributeur, mais qu'au lieu de transférer cet argent à l'entreprise, ils l'ont détourné à des fins personnelles.
Les dirigeants devront répondre de charges de vol commis par un agent en vertu de l'article 283(b) du Code pénal kényan devant les tribunaux de Milimani. D'autres individus suspectés d'être impliqués dans ce stratagème sont toujours en fuite. Une arrestation ou une inculpation n'implique pas une culpabilité ; ces allégations seront examinées dans le cadre du processus judiciaire kényan.
Ce qui fait de cette affaire plus qu'une simple affaire pénale, c'est l'accumulation manifeste de signaux d'alerte largement ignorés.
FlexPay fonctionne comme une version moderne du système traditionnel de paiement échelonné (lay-by), un modèle qui connaît un regain d'intérêt dans la fintech africaine, les plateformes digitalisant les achats à tempérament pour les clients qui ne peuvent pas obtenir de crédit. Les clients déposent de l'argent par versements sur la plateforme jusqu'à atteindre leur objectif d'épargne, après quoi ils peuvent récupérer les articles achetés auprès des commerçants partenaires. L'entreprise propose également des produits d'épargne orientés objectifs et une fonction d'épargne collective appelée FlexPay Chama, qui s'inspire de la longue tradition kényane des chamas, groupes d'épargne informels. FlexPay se présente comme une plateforme de facilitation des paiements et d'épargne plutôt que comme un prêteur.
Tout le modèle repose sur la confiance. Les clients déposent de l'argent au fil du temps, et la plateforme le conserve jusqu'à ce qu'ils soient prêts à effectuer un achat ou à effectuer un retrait. Au Kenya, les prestataires de services de paiement relèvent de la supervision de la Banque centrale du Kenya dans le cadre du système national de paiement, ce qui signifie que les plateformes détenant des fonds de clients opèrent dans un périmètre régulé. Lorsque cette confiance se brise — comme lorsque les remboursements sont retardés et que le service client devient injoignable — les clients se retrouvent sans soutien et se tournent souvent vers les réseaux sociaux et les blogueurs pour exprimer leurs griefs, comme en témoignent des publications telles que celle-ci.
Cette perte de confiance est devenue visible dans les avis des clients sur Google Play, particulièrement à l'approche du milieu de l'année 2026. Les utilisateurs signalaient systématiquement que les demandes de retrait prenaient beaucoup plus de temps que prévu et que les réponses du service client étaient manifestement insuffisantes.
Un client a raconté avoir attendu un remboursement de 15 000 KES (115 dollars) demandé en juin et toujours pas arrivé en juillet. Selon les conditions de FlexPay, les remboursements doivent être traités dans un délai de 14 jours ouvrés via le mode de paiement d'origine, yet de nombreux clients ont rapporté avoir attendu des mois sans résolution.
La DCI enquête actuellement sur des allégations selon lesquelles de l'argent collecté pour le compte d'un distributeur ne lui aurait jamais été remis. Bien que la DCI n'ait pas confirmé de lien direct entre cette enquête et les plaintes de retrait des clients, la chronologie est préoccupante : elle s'étend sur des mois pendant lesquels les clients n'ont pas pu accéder à leur propre épargne, avant que la police découvre que des millions de fonds collectés n'auraient apparemment jamais atteint leur destination prévue. L'évolution du procès, et l'éventuel intérêt supplémentaire des régulateurs pour la gestion des fonds clients par la plateforme, seront à suivre dans les mois à venir.
FlexPay n'est pas une start-up éphémère. Fondée en 2013 par Johnson Mwangi et Richard Machomba, tous deux diplômés du Chandaria Business Innovation and Incubation Centre de l'Université Kenyatta, l'entreprise a attiré l'attention considérable des investisseurs et obtenu une reconnaissance importante dans le secteur de la fintech. En septembre 2023, FlexPay comptait plus de 600 commerçants partenaires et servait plus de 200 000 clients. Ses soutiens incluent Acacia Group, LoftyInc, Expert Dojo, le Black Founders Fund de Google et Renew Capital. En 2023, l'entreprise a même été sélectionnée pour le Startup Battlefield 200 de TechCrunch et visait une expansion en Ouganda et au Nigeria.
Le lien avec le Nigeria est particulièrement notable. Sans les difficultés récentes, le modèle de FlexPay aurait pu introduire des produits similaires d'achat par épargne sur les marchés nigérians, qui restent largement inexplorés.
La situation met également en lumière un problème plus large qui dépasse le Kenya. Lorsqu'une plateforme fintech qui gère l'épargne de clients rencontre des difficultés — qu'il s'agisse de mauvaise gestion, de fraude, ou des deux — les plus durement touchés sont souvent les plus petits clients. Pensons à cette personne qui attend avec angoisse 24 700 KES (environ 190 dollars) pour envoyer son enfant à l'école. Ces clients n'ont généralement pas d'accès rapide à un avocat ou à un régulateur ; ils ont plutôt une section de commentaires de blog et un téléphone qui sonne sans réponse.
La récente arrestation opérée par la DCI ne résout rien pour ces clients. L'enquête sur le détournement présumé de 31,2 millions de KES (environ 240 345 dollars) et la question pressante de savoir quand les clients ordinaires récupéreront leur argent sont deux problèmes distincts qui se déroulent en même temps.

