Les dérivés Ethereum affichent 30,59 milliards de dollars d'exposition alors que les positions longues sont liquidées davantage que les courtes
Points clés
- •L'open interest sur les futures Ethereum s'élevait à 30,59 milliards de dollars, soit 12,63 millions d'ETH, 17 octobre après un recul quotidien de 0,42 %, Binance détenant la plus grande part de plateforme avec 8,73 milliards de dollars.
- •Les liquidations ont penché vers les longs, avec 3 222 positions longues liquidées contre 2 181 shorts sur 24 heures et 2 651 longs contre 876 shorts sur la fenêtre de 12 heures la plus récente, tandis qu'un funding positif proche de 0,0053 maintenaient les longs dans l'obligation de payer les shorts.
- •Les calls représentaient 61,75 % de l'open interest sur les options Ethereum, mais le volume de puts sur 24 heures de 420 513 ETH dépassait légèrement le volume de calls de 414 521 ETH, reflétant un flux à court terme équilibré.
- •Les niveaux de max pain divergeaient selon les plateformes avant l'échéance du 30 octobre, avec Deribit et Binance autour de 2 500 $ et OKX vers 2 650 $, tandis que le call à 3 200 $ de Deribit du 25 décembre était la plus grande position individuelle avec 69 667 ETH.
- •L'exposition options du CME s'est contractée à environ 50 000 ETH en octobre, contre plus de 500 000 ETH début 2026, marquant une empreinte institutionnelle réduite aux côtés de marchés de futures crypto-natifs plus importants.
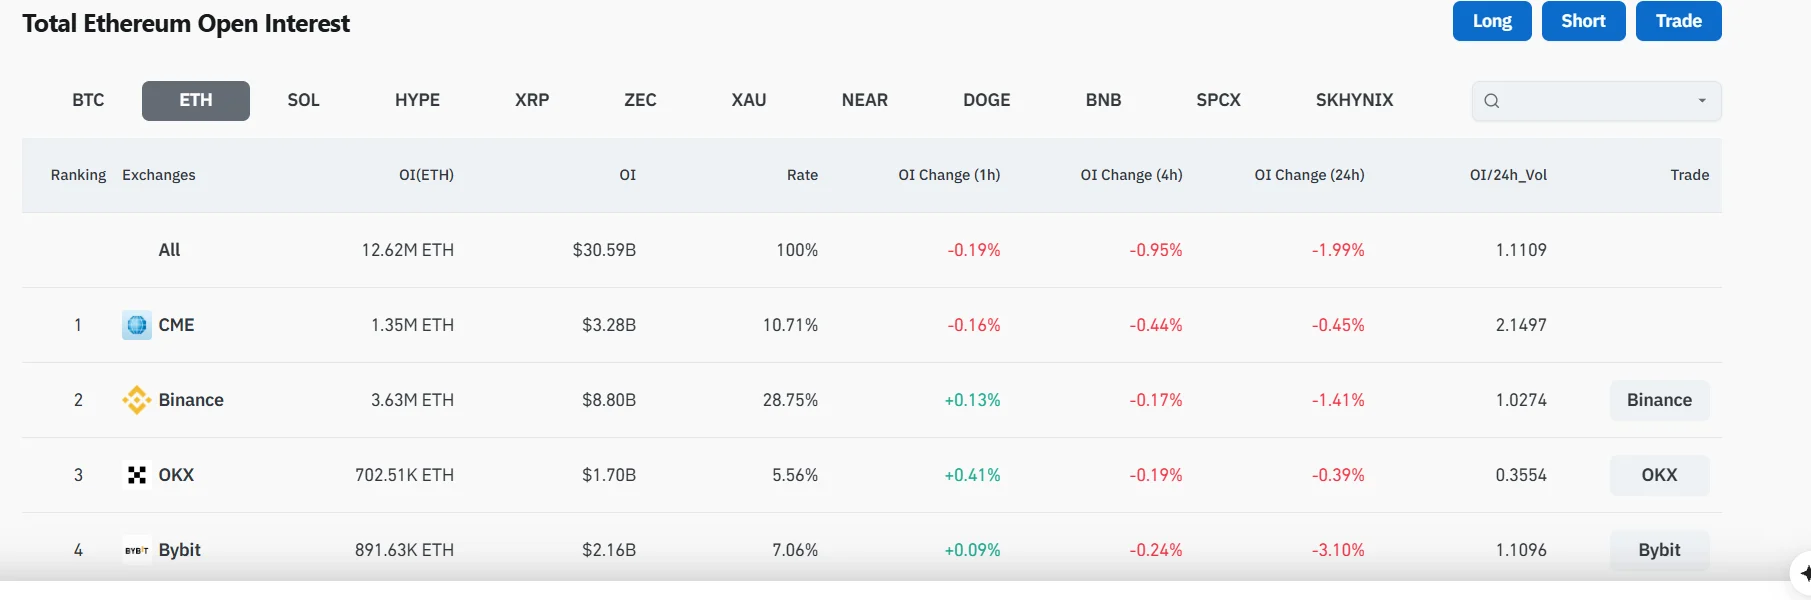
Les dérivés Ethereum portaient 30,59 milliards de dollars d'open interest sur les futures au 17 octobre, alors même que le carnet global de futures reculait de 0,42 % sur les 24 dernières heures, a rapporté Blockonomi. Le tableau d'ensemble est mitigé : le positionnement sur les options reste orienté vers les calls, mais les liquidations sur les fenêtres de 24 heures et de 12 heures ont touché plus de positions longues que de courtes, et des taux de funding positifs ont maintenu les longs à effet de levier dans l'obligation de payer les shorts.
L'ETH a évolué entre 2 324 $ et 2 575 $ au cours de la semaine et s'échangeait autour de 2 428 $ en intraday le 17 octobre. Les calls représentaient 61,75 % des contrats d'options en circulation, mais le volume de puts sur 24 heures dépassait de justesse celui des calls — une combinaison qui reflète un positionnement substantiel mais divisé plutôt qu'un signal directionnel clair. Cette distinction compte, car les calls peuvent servir des stratégies de couverture, tandis qu'un levier élevé rend les positions plus vulnérables lors de forts mouvements de prix.
L'open interest sur les futures recule depuis 30,59 milliards de dollars
Les futures Ethereum en circulation totalisaient 12,63 millions d'ETH, d'une valeur de 30,59 milliards de dollars, après un recul quotidien de 0,42 %. L'open interest mesure les contrats actifs plutôt que les transactions réalisées ; il évalue donc le capital encore exposé aux futures variations de prix ; à lui seul, il n'indique pas la direction du marché. Son ampleur reste néanmoins importante pour la mécanique du marché : plus le carnet à effet de levier est grand, plus de positions sont exposées à une clôture automatique en cas de mouvements de prix violents.
Binance détenait la plus grande part du classement des futures déclarés avec 8,73 milliards de dollars, soit 28,55 % du total. MEXC suivait avec 3,25 milliards de dollars, juste devant le CME à 3,24 milliards. Hyperliquid totalisait 2,61 milliards de dollars, Bybit 2,15 milliards et Bitget 2 milliards, laissant la liquidité répartie entre plateformes centralisées, une bourse régulée et un DEX de perpétuels.
Les tendances au niveau des plateformes étaient inégales. MEXC a ajouté 6,49 % à son open interest et Bitget a progressé de 1,22 %, tandis que Bitunix reculait de 11,27 %, BingX de 7,57 %, Hyperliquid de 1,70 % et le CME de 1,11 % — un schéma de croissance sélective du levier plutôt que généralisée. L'open interest exprimé en dollars peut également varier avec le prix de l'ETH même lorsque les quantités de contrats changent moins, une réserve à garder à l'esprit lors des comparais entre plateformes.
Les liquidations penchent du côté des longs
Malgré l'ampleur du carnet global, les données récentes de liquidations ont favorisé les shorts. Le marché a enregistré 3 222 liquidations de positions longues contre 2 181 liquidations de positions courtes sur 24 heures. Le déséquilibre était plus marqué sur la fenêtre de 12 heures la plus récente, avec 2 651 longs liquidés contre 876 shorts. Les liquidations sont des événements mécaniques : les bourses ferment de force les positions à effet de levier lorsque la marge ne peut plus couvrir les pertes, et les liquidations de longs marquent le dénouement de positions longues alors que les prix baissent. Un funding positif proche de 0,0053 signifiait que les longs continuaient de payer les shorts pour maintenir leurs positions. Le funding est le paiement périodique échangé entre détenteurs de futures perpétuels — des contrats dérivés sans date d'expiration — conçu pour maintenir leurs prix alignés sur le spot.
Le carnet d'options penche vers les calls, mais le flux est équilibré
Les options Ethereum comptaient 1,59 million d'ETH en calls contre 983 689 ETH en puts, donnant aux calls une part de 61,75 % de l'open interest. Le flux le plus récent était toutefois quasiment équilibré : le volume sur 24 heures a atteint 414 521 ETH en calls et 420 513 ETH en puts. La répartition des volumes put–call est un indicateur largement suivi du positionnement à court terme, bien qu'elle reflète le flux frais plutôt que l'exposition accumulée.
Un carnet riche en calls ne prouve pas que chaque détenteur anticipe une hausse immédiate. Les traders peuvent utiliser les calls pour couvrir une exposition courte ou construire des spreads. L'activité des puts proche du spot restait visible, avec les puts à 2 100 $ et 2 200 $ de Bybit en tête de plusieurs contrats à fort volume, tandis que les calls à 2 500 $ s'échangeaient activement sur Binance et Bybit.
Le call à 3 200 $ de Deribit du 25 décembre détenait la plus grande position individuelle avec 69 667 ETH. Le call à 2 200 $ de la plateforme détenait 51 016 ETH, et un call à 2 600 $ du 30 octobre détenait 38 043 ETH. Ces positions couvrent plusieurs niveaux de prix et échéances et ne traduisent pas une vision franchement haussière unique.
Les niveaux de max pain divergent selon les plateformes
Les niveaux de max pain des options différaient selon les plateformes. Pour l'échéance du 30 octobre, Deribit et Binance pointaient vers 2 500 $, tandis qu'OKX se situait autour de 2 650 $. Pour le 25 décembre, Deribit affichait 2 200 $, OKX 2 300 $ et Binance 2 500 $. Le max pain est un niveau théorique minimisant les paiements, et non une cible de prix à l'échelle du marché. Alors que l'échéance du 30 octobre se trouve à moins de deux semaines de la date des données, cet écart entre plateformes sert de point de référence pour la situation des carnets d'options à l'approche du règlement.
L'empreinte options du CME se contracte
L'exposition options du CME avait diminué vers 50 000 ETH en octobre, contre plus de 500 000 ETH début 2026. Ses positions en dollars sont tombées près de 10 millions de dollars après avoir dépassé 70 millions de dollars fin 2025, laissant les dérivés Ethereum partagés entre une empreinte institutionnelle réduite sur le CME et des marchés de futures crypto-natifs plus importants.
Prises ensemble, ces données dépeignent un marché porteur d'une exposition ouverte substantielle et d'un positionnement options orienté vers les calls, avec des indicateurs récents de liquidations et de funding pesant sur les longs à effet de levier — mais sans signal directionnel unifié.
Source : Blockonomi

