Près de 10 % des détenteurs de stablecoins dans la zone euro détiennent 10 000 € ou plus, selon une enquête de la BCE
Points clés
- •Un encadré du Bulletin économique de la BCE publié le 11 novembre estime que près de 10 % des détenteurs de stablecoins dans la zone euro détiennent 10 000 € ou plus, sur la base de modules expérimentaux de l'enquête sur les attentes des consommateurs menée en août et novembre 2025 dans les 11 plus grands pays de la zone euro.
- •La BCE juge que les expositions actuelles aux stablecoins présentent un risque limité pour la stabilité financière car elles représentent en moyenne une faible part des actifs financiers des consommateurs, tout en signalant que les paniques, les effets de contagion de la liquidation de réserves en dollars et la substitution de devise augmenteraient si l'usage s'élargissait au-delà de la spéculation crypto.
- •Les tokens adossés au dollar dominent les avoirs de la zone euro, avec 17 % des répondants détenant des cryptomonnaies détenant des USDT et 12 % des USDC contre 10 % pour l'EURC libellé en euros, et des scénarios hypothétiques montrent qu'un euro plus fort combiné à une décote de marché pourrait effacer près de 12 % d'une position de 10 000 € même avec l'ancrage dollar intact.
- •L'enquête ne capture pas la finalité des avoirs en stablecoins ni les autres actifs des ménages aux soldes élevés, de sorte que le chiffre de 10 000 € identifie qui est exposé plutôt qu'à quel point, une question au niveau des ménages que les données laissent sans réponse.
- •Un exercice de client mystère de la Banca d'Italia qui a envoyé 200 USDC depuis l'Italie vers cinq autres pays n'a trouvé aucun avantage systématique en coûts par rapport aux canaux de transfert classiques, avec des délais de bout en bout allant de moins de 20 minutes à un ou deux jours ouvrés.
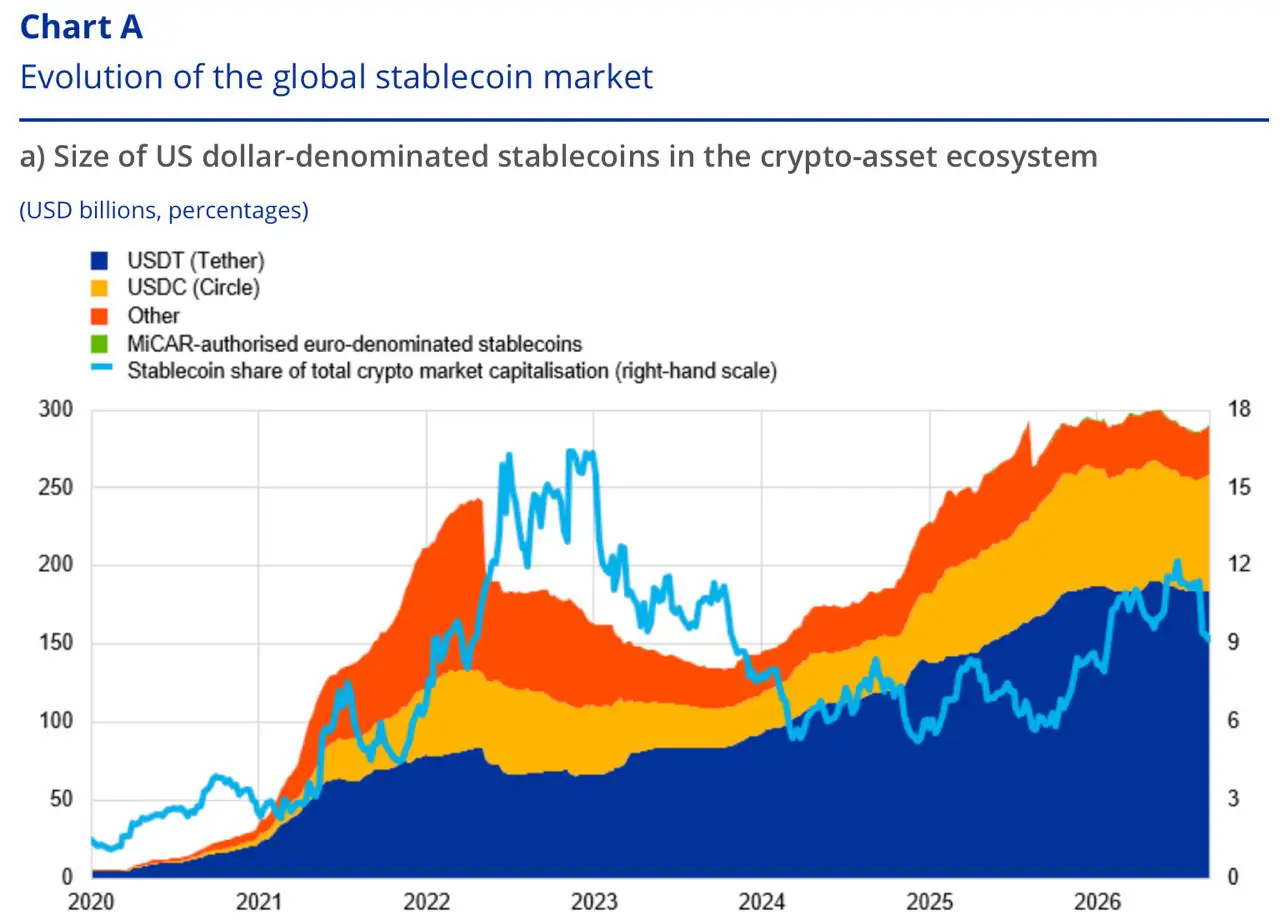
Près de 10 % des détenteurs de stablecoins dans la zone euro détiendraient 10 000 € ou plus, selon un encadré publié dans le Bulletin économique de la Banque centrale européenne le 11 novembre. Ces résultats reposent sur des modules expérimentaux de l'enquête de la BCE sur les attentes des consommateurs, menée en août et novembre 2025 dans les 11 plus grands pays de la zone euro.
La conclusion principale de la BCE est que les expositions actuelles présentent un risque limité pour la stabilité financière. En moyenne, les stablecoins représentent une faible part des actifs financiers des consommateurs et coexistent avec d'autres avoirs en cryptomonnaies. Le même encadré contient toutefois un chiffre que les moyennes masquent : une cohorte de détenteurs avec des soldes à cinq chiffres, majoritairement en tokens adossés au dollar. Le risque systémique et le risque au niveau des ménages sont deux questions différentes, et la seconde est la plus difficile à répondre à partir de ces données.
Ce que l'enquête a mesuré, et comment
En août 2025, 13 % des répondants ont déclaré détenir eux-mêmes ou un membre de leur ménage des cryptoactifs, contre 9,8 % en novembre 2024. Cinq pour cent ont déclaré détenir des stablecoins — plus d'un tiers de tous les détenteurs de cryptomonnaies.
Les montants proviennent d'un module distinct administré en novembre. Les répondants détenant un investissement en cryptomonnaies ont été interrogés sur la question de savoir si leurs avoirs étaient majoritairement des stablecoins ou majoritairement d'autres tokens, sur une échelle à cinq points. La BCE a converti ces réponses en pondérations de 0, 0,25, 0,5, 0,75 ou 1 et les a appliquées à l'investissement en cryptomonnaies auto-déclaré de chaque répondant. Le résultat est une estimation, et non un solde déclaré.
Cette estimation est biaisée vers les petits montants, mais près de 10 % des détenteurs de stablecoins se sont vu attribuer 10 000 € ou plus. La BCE qualifie cela de « fourchette substantielle » et signale les faiblesses évidentes : un design de questionnaire expérimental, de petits échantillons — les chiffres de composition reposent sur 1 286 répondants détenant des cryptomonnaies — et la possibilité que les personnes sous-déclarent les actifs qu'elles jugent sensibles.
Deux éléments que l'enquête ne capture pas importent pour tout ce qui suit. Elle ne demande pas à quoi servent les tokens. Et bien qu'elle rapporte la part moyenne des stablecoins dans les actifs financiers de l'ensemble des détenteurs, elle ne montre pas les autres actifs des ménages spécifiques situés en haut de la distribution.
10 000 € représentent la moitié du patrimoine d'un ménage et 5 % de celui d'un autre
Deux ménages détiennent chacun 10 000 € en stablecoins. L'un dispose de 20 000 € d'actifs financiers au total ; l'autre de 200 000 €. Le premier a la moitié de sa richesse liquide dans un token, le second un vingtième. Le chiffre de la BCE les compte tous les deux une fois, dans le même panier.
La finalité modifie le tableau autant que la proportion. Un solde destiné au loyer du mois prochain et un solde immobilisé entre deux transactions crypto portent le même chiffre mais n'ont pas les mêmes conséquences si la conversion est retardée. Pour le premier ménage, un retrait bloqué est un paiement manqué ; pour le second, une contrainte.
L'enquête ne dit rien sur ces deux variables, de sorte que le chiffre de 10 000 € est un décompte d'expositions, et non une mesure de celles-ci. Et parce que la BCE constate que les tokens adossés au dollar dominent les avoirs de la zone euro, une seconde couche est dissimulée par le chiffre en euros.
L'ancrage peut tenir pendant que les euros fondent
Parmi les répondants détenant des cryptomonnaies, 17 % détenaient des USDT et 12 % des USDC, contre 10 % pour l'EURC libellé en euros. Pour la plupart de cette cohorte, l'argent est libellé en dollars et dépensé en euros.
Un token adossé au dollar peut cotiser exactement à 1 $ pendant un an et néanmoins acheter moins d'euros en décembre qu'en janvier. L'encadré illustre ce qu'il advient d'une position de 10 000 € en tokens adossés au dollar selon quatre conditions hypothétiques, y compris celle que les textes mentionnent rarement : un euro plus fort et une décote de marché simultanés. Les valeurs sont hypothétiques, et non des prix observés — la valeur en euros égale le nombre de tokens multiplié par le prix en dollars, divisé par les dollars par euro, arrondi à l'euro le plus proche, hors frais et taxes.
Le dernier scénario est celui qui mérite réflexion. Aucun des deux événements n'est dramatique isolément, pourtant ensemble ils amputent près de 12 % d'une position dont l'émetteur n'a jamais manqué un remboursement. Un compte de dépôt en euros n'aurait rien perdu. L'inverse s'applique également : un euro plus faible relèverait la valeur en euros des mêmes tokens, ce qui est la situation de quelqu'un qui épargne pour une facture en dollars plutôt qu'une facture en euros.
Les scénarios de décote décrivent ce qu'un vendeur obtient sur une plateforme d'échange. Ils ne disent rien de ce qu'un détenteur éligible est en droit d'exiger de l'émetteur, et cette distinction détermine dans quelle mesure l'exercice s'applique à un ménage donné.
Le chemin du token à l'euro
Une fiche d'information conjointe des autorités de supervision de l'UE explique qu'un token de monnaie électronique autorisé sous MiCA confère à son détenteur un droit de remboursement dans la devise de référence. Les protections applicables dépendent du token et du fournisseur.
Le livre blanc européen de Circle pour l'USDC montre ce que cela signifie en pratique : les détenteurs de l'EEE disposent d'une créance de remboursement en dollars, soumise aux procédures de Circle, et le token se situe hors des systèmes de garantie des dépôts et d'indemnisation des investisseurs de l'UE. Un détenteur bénéficiant de cette créance peut rembourser au pair ; un détenteur qui vend plutôt sur une plateforme d'échange reçoit ce que le marché offre. Tous deux doivent ensuite encore convertir les dollars en euros.
L'emplacement du solde ajoute une étape avant l'une ou l'autre option. Les tokens sur une plateforme d'échange ne peuvent être vendus ou retirés que lorsque la plateforme l'autorise. Les tokens dans un portefeuille auto-conservé dépendent de la préservation des clés par le détenteur et de l'envoi d'un transfert valide.
Le calendrier importe particulièrement pour la part des USDT. L'enquête a été menée en août 2025 ; depuis la fin de la période de transition MiCA le 1er juillet 2026, les plateformes d'échange européennes agréées ne référencent plus les USDT, que Tether n'a pas sollicité d'autorisation. Les détenir reste légal, mais un propriétaire de la zone euro qui les conserve doit désormais vendre sur une plateforme décentralisée ou hors UE, ou les détenir en auto-conservation, avant que toute conversion en euros puisse commencer.
La manière dont ces goulots d'étranglement se manifestent lorsque les détenteurs tentent réellement de sortir fait l'objet d'une analyse Coindoo distincte sur l'accès à la liquidation des stablecoins, suscitée par les doutes d'un responsable de la Fed sur la même promesse.
L'argument des paiements tient-il debout ?
La BCE elle-même soulève la possibilité qu'une partie de cet argent serve aux paiements plutôt qu'à la spéculation. Les répondants nés à l'étranger étaient 2,1 points de pourcentage plus susceptibles de détenir des stablecoins que les consommateurs nationaux après contrôle d'autres caractéristiques, un schéma que l'encadré décrit comme cohérent avec les paiements transfrontaliers ou les transferts de fonds. Il s'agit d'une corrélation dans une enquête qui ne demande pas l'usage, et la BCE ne la présente pas comme plus que cela.
Le seul test direct cité dans l'encadré est un exercice de client mystère publié par la Banca d'Italia en juillet. Les chercheurs ont envoyé 200 USDC sur des corridors reliant l'Italie à cinq autres pays, en utilisant des prestataires sélectionnés et principalement le réseau Ethereum, le Japon étant traité séparément. Ils n'ont trouvé aucun avantage systématique en coûts par rapport aux canaux de transfert classiques, et les délais de bout en bout allaient de moins de 20 minutes à un ou deux jours ouvrés selon la manière dont l'argent était chargé et retiré.
Pour la famille qui reçoit les fonds, la comparaison qui compte est la devise locale en main, après conversion et attente. Le transfert sur la blockchain est la courte étape centrale d'un parcours qui commence et se termine dans des comptes bancaires et des bureaux d'échange, et le test italien suggère que ce sont ces étapes qui concentrent le temps et le coût.
Ce que l'encadré laisse ouvert
La BCE énumère trois vulnérabilités qui, selon elle, augmenteraient si l'usage des stablecoins s'élargissait au-delà de la spéculation crypto : les paniques et les dépeggings, les effets de contagion de la liquidation de réserves en dollars, et la substitution de devise au détriment de l'euro. Ce sont des préoccupations systémiques, et la BCE indique explicitement que le cadre MiCA de l'UE en atténue beaucoup.
La question au niveau des ménages est plus étroite et demeure sans réponse dans ces données. L'enquête peut désormais compter les propriétaires de la zone euro détenant 10 000 € ou plus en tokens. Elle ne peut pas dire si ce solde est de l'argent de spéculation discrétionnaire ou la seule réserve d'un ménage — et tant qu'elle ne le pourra pas, le chiffre headline décrit qui est exposé, pas à quel point.
Source : Coindoo

