La BCE affirme que les paiements hors ligne en euro numérique resteront privés tandis que les banques surveillent les transactions en ligne
Points clés
- •Les paiements hors ligne en euro numérique conserveront les registres de transaction sur les appareils des utilisateurs et ne seront pas directement reliés aux identités par l'Eurosystème.
- •Les paiements en ligne en euro numérique seront accessibles aux intermédiaires financiers, ce que la BCE juge nécessaire pour la conformité à la lutte contre le blanchiment d'argent.
- •Les données d'enquête de la BCE montrent que l'utilisation des espèces aux points de vente de la zone euro a diminué depuis 2019, tandis que les paiements par carte et par mobile ont augmenté.
- •La BCE prévoit des limites de détention et une exigence de rapatriement des fonds des commerçants sous 24 heures, et a indiqué que jusqu'à 700 milliards d'euros pourraient quitter les banques sans telles limites.
- •Le Parlement européen et le Conseil se préparent à voter sur le cadre juridique, et l'émission ne pourra commencer qu'après l'adoption de la législation.
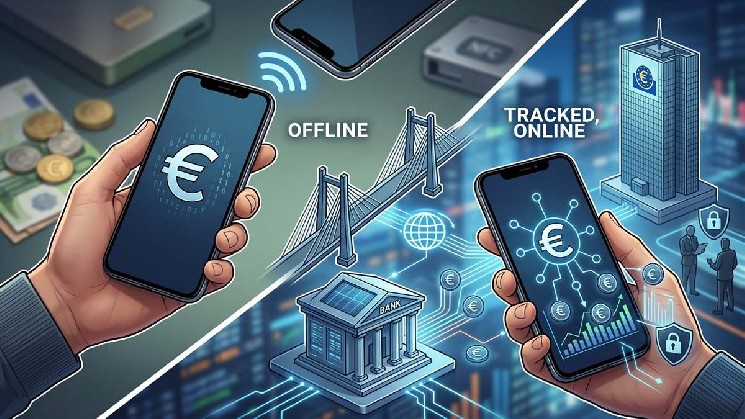
La Banque centrale européenne (BCE) a confirmé que les paiements en euro numérique effectués hors ligne offriront une confidentialité semblable à celle des espèces, tandis que les transactions en ligne resteront sous la surveillance directe des établissements bancaires commerciaux.
La déclaration a été formulée par Piero Cipollone, membre du directoire de la BCE, dont les propos décrivent un modèle de confidentialité à deux niveaux : une protection renforcée est réservée au canal hors ligne, tandis que le canal connecté — où se concentre la majeure partie de l'activité commerciale moderne — demeure visible pour les intermédiaires financiers.
Cette conception intervient alors que la BCE est confrontée à un paysage des paiements que ses propres données d'enquête montrent en train de s'éloigner des espèces : les études de la banque centrale indiquent que la part des transactions en points de vente de la zone euro réglées en espèces diminue régulièrement depuis 2019, tandis que les paiements par carte et par mobile — souvent traités par des réseaux non européens comme Visa et Mastercard — ont progressé. Les responsables européens ont présenté l'euro numérique en partie comme une question d'autonomie des paiements, offrant au bloc une alternative publique aux rails de paiement privés dominés par des acteurs étrangers.
Confidentialité hors ligne, visibilité en ligne
Dans le mode hors ligne, les registres de transaction resteront confinés aux appareils des utilisateurs, et l'Eurosystème ne reliera pas directement les identités à ces paiements. Cependant, en conditionnant la confidentialité exclusivement au mode hors ligne, la banque centrale relègue la protection de la vie privée à un cas d'usage marginal dans une économie de plus en plus numérisée. Cela tranche avec les espèces physiques qui, par conception, ne laissent aucune trace de transaction, quel que soit le contexte.
Dans le canal connecté, les intermédiaires financiers auront un accès complet aux données de transaction, au motif de la conformité réglementaire en matière de lutte contre le blanchiment d'argent (LCB). Bien que la BCE évoque des preuves à divulgation nulle dans les environnements en ligne pour limiter l'exposition des données auprès de la banque centrale émettrice, l'accès permanent accordé aux banques commerciales garantit que les transactions quotidiennes restent dans le périmètre de la surveillance institutionnelle — une architecture qui subordonne les droits individuels à la vie privée à une surveillance centralisée.
MDBC contre cryptomonnaies
Ce cadre souligne la nature foncièrement différente des monnaies numériques de banque centrale (MDBC) par rapport aux cryptomonnaies comme le Bitcoin. Tandis que le Bitcoin a été créé pour émanciper les individus grâce à la souveraineté financière et à la décentralisation, l'euro numérique fonctionne comme un instrument étatique de contrôle centralisé et de surveillance financière, perpétuant l'intermédiation financière.
La BCE n'est pas la seule à avancer dans cette direction : des dizaines de banques centrales développent ou pilotent des MDBC de détail, des projets pilotes de l'e-CNY chinois aux déploiements opérationnels comme le Sand Dollar des Bahamas et l'eNaira du Nigeria — autant d'instruments émis par l'État fonctionnant sur une infrastructure gouvernée de manière centralisée plutôt que sur des réseaux sans permission.
Conception technique et risque supporté par l'utilisateur
La conception technique intègre des éléments matériels sécurisés dans les téléphones mobiles afin d'atténuer la double dépense lors des opérations hors ligne, reportant sur l'utilisateur l'entier risque de perte ou de détérioration de l'appareil physique. Les soldes hors ligne ne résidant que sur le terminal, un appareil perdu ou endommagé met ces fonds en péril.
Contrairement au marché libre des crypto-actifs, où la technologie blockchain favorise une interopérabilité sans permission, l'euro numérique introduit des mesures de confinement conçues pour protéger le système bancaire traditionnel.
Limites de détention et règles de rapatriement pour les commerçants
Des simulations menées par la BCE elle-même reconnaissent que, sans limites de détention, jusqu'à 700 milliards d'euros de dépôts pourraient fuir les établissements commerciaux. Par conséquent, le cadre réglementaire imposera des plafonds stricts sur les avoirs individuels et exigera que les commerçants rapatrient leurs fonds sous 24 heures, restreignant directement la liberté des citoyens d'épargner et de gérer leur propre capital.
Étape législative à venir
Alors que des avertissements mondiaux s'élèvent quant aux risques de surveillance de masse inhérents aux monnaies numériques de banque centrale, le Parlement européen et le Conseil de l'Union européenne se préparent à voter le cadre juridique de l'euro numérique — une étape qui formaliserait l'expansion de la surveillance étatique sur les systèmes de paiement numériques européens. La proposition législative a été présentée par la Commission européenne en juin 2023, et la BCE — entrée dans sa phase de préparation formelle du projet en novembre 2023 — a déclaré que l'émission ne pourra se concrétiser qu'une fois cette législation adoptée.
Source : CryptoNews | Crypto Economy

