Le diesel dépasse le pétrole brut et l'essence alors que les perturbations du raffinage mondial s'aggravent
Points clés
- •Le Brent a clôturé à 72,48 dollars le baril le 27 février et est monté à 91,62 dollars mercredi, tandis que l'ULSD est passé de 2,596 à 4,4523 dollars le gallon sur la même période.
- •Depuis le début de la guerre en Iran, le Brent a gagné 26,4 % et l'ULSD 71,5 %, le RBOB, référence pour l'essence, progressant de 56,5 %.
- •L'écart entre le Brent et l'ULSD a franchi 90 dollars le baril les deux premiers jours de cette semaine, un niveau que l'article qualifie de probable record historique.
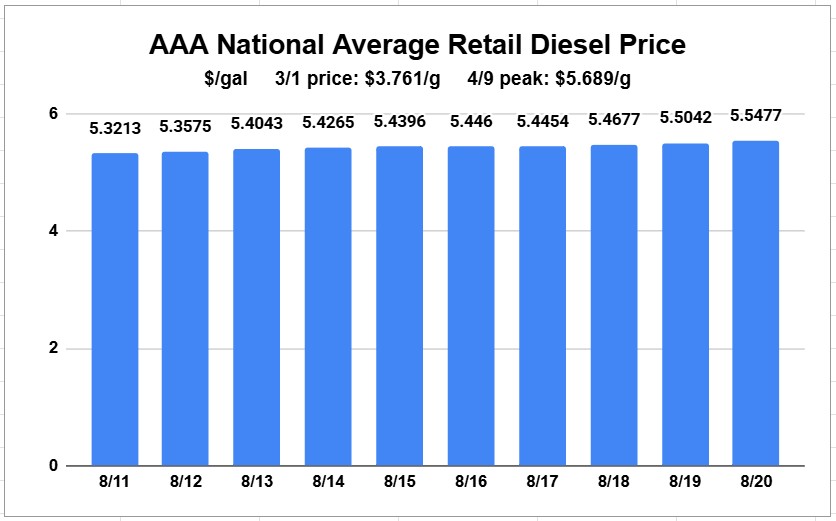
- •Les prix moyens du diesel américain au détail ont atteint 5,5477 dollars le gallon jeudi, à moins de 15 cents du pic d'après-guerre établi le 9 avril.
- •Selon l'AIE, les exportations des raffineries russes ont presque été divisées par deux récemment après l'intensification des attaques, tandis que les raffineurs américains ont porté leur taux d'utilisation à 97,2 % pour tirer parti de marges diesel élevées.
Au-delà de la simple constatation que les prix du diesel au détail augmentent à nouveau, les consommateurs confrontés à des coûts de carburant plus élevés devraient comprendre plusieurs comparaisons clés.
Le 27 février, dernier jour de bourse avant le début des opérations militaires entre l'Iran d'une part et les États-Unis et Israël d'autre part, le Brent, référence internationale du pétrole brut, a clôturé à 72,48 dollars le baril sur le marché de matières premières du CME. Le même jour, le diesel à très faible teneur en soufre (ULSD) a clôturé à 2,596 dollars le gallon.
Mercredi, le Brent a clôturé à 91,62 dollars le baril. L'ULSD a clôturé à 4,4523 dollars le gallon.
Selon les chiffres, depuis le début de la guerre, le Brent a gagné 26,4 %, tandis que l'ULSD a progressé de 71,5 %. La clôture de jeudi s'est établie à 4,4803 dollars le gallon. Sur le CME, le contrat du RBOB, un produit intermédiaire qui sert de référence pour l'essence, avait augmenté de 56,5 % depuis le début de la guerre en Iran. C'est bien davantage que la hausse du Brent, mais toujours moins que celle du diesel.
C'est ce vaste écart entre le brut et le diesel qui attire largement l'attention sur ce carburant, en partie parce que les flottes sont frustrées d'entendre que le brut augmente lentement, voire baisse, tandis que leurs propres coûts de carburant continuent de grimper. Le diesel détrône même l'essence, qui, étant consommée par bien plus de personnes que le diesel, attire habituellement davantage l'attention des médias, des politiques et du grand public.
Ce basculement a été résumé dans le titre d'un récent article d'Axios : « Diesel desperation is mounting » (« La détresse face au diesel monte »).
Aucune voix ne s'est montrée plus constante sur la hausse du marché du diesel et sur ce qu'elle signifie pour l'ensemble du paysage énergétique que Jeffrey Currie, ancien directeur des matières premières de Goldman Sachs, aujourd'hui impliqué dans plusieurs entreprises. Il est intervenu à de nombreuses reprises à la télévision, notamment cette semaine sur CNBC, où il a décrit la déconnexion entre les prix du brut et ceux des produits raffinés comme historique.
« Personne ne consomme du pétrole brut à part les raffineries », a-t-il déclaré. « Pour tous les autres habitants de la planète Terre, ce sont les prix des produits qui comptent. »
Currie a indiqué que l'écart entre les prix des produits et ceux du brut était historiquement « relativement stable ». Mais un jour où le Brent s'échangeait autour de 87 dollars le baril, il a noté que le diesel, dans les échanges européens, se négociait à environ 170 dollars le baril.
« Le brut vaut près de la moitié du prix des produits », a déclaré Currie. « Donc ces relations, ces modèles économétriques, tous ceux qui partaient du principe que l'écart entre le pétrole et les produits constitue une relation constante relativement stable sont passés à côté. »
Un écart gigantesque
Il existe plusieurs façons de mesurer la déconnexion actuelle. Le crack spread mesure l'écart de valeur entre un baril de brut et les produits qui en sont raffinés.
Une manière simple de souligner la force du diesel consiste à comparer le prix de l'ULSD de deuxième échéance sur le CME avec le prix du Brent de première échéance, puisque ce dernier peut être raffiné en ULSD.
Le 27 février, dernier jour de bourse avant le début de la guerre en Iran, cet écart était d'environ 36,55 dollars le baril. Les deux premiers jours de cette semaine, il a franchi les 90 dollars le baril pour la première fois depuis le début de la guerre, et probablement pour la première fois de l'histoire. Ce jour-là, le brut a clôturé à 91 dollars le baril, confirmant l'analyse de Currie selon laquelle le brut vaut environ la moitié de la valeur de l'ULSD. L'écart est ensuite repassé légèrement sous le seuil des 90 dollars mercredi.
À la pompe, le résultat est que les prix moyens du diesel américain au détail, mesurés quotidiennement par l'AAA, s'établissaient jeudi à 5,5477 dollars le gallon. C'était à moins de 15 cents du record d'après-guerre de 5,5689 dollars le gallon établi le 9 avril, et plus de 25 cents le gallon au-dessus du niveau du 10 août, date à laquelle la dernière série de hausses des prix au détail a commencé.
La question est de savoir pourquoi, depuis le début de la guerre en Iran, le diesel a réagi à l'ensemble des facteurs de marché haussiers plus fortement que le brut et plus fortement que l'essence. La liste est longue et traverse à la fois les perturbations d'approvisionnement et le comportement des raffineries.
Les réductions en Russie
Avec autant d'attention portée sur le Moyen-Orient et le détroit d'Ormuz, l'effet des attaques ukrainiennes contre l'infrastructure de raffinage russe — conçue en grande partie pour produire un rendement élevé en diesel — a d'abord reçu moins d'attention. Cela a changé.
L'Agence internationale de l'énergie, dans son rapport mensuel de juillet, a détaillé une partie de l'impact des attaques de drones. Depuis, la situation n'a fait qu'empirer du point de vue du marché du diesel.
« Les données commerciales montrent que les exportations ont presque été divisées par deux ces dernières semaines, à la suite de l'intensification des attaques des forces ukrainiennes contre les raffineries russes », a déclaré l'AIE.
En juillet, l'AIE estimait que le raffinage russe était en baisse de 1,6 million de barils par jour sur un an en raison des attaques.
« Conjointement à l'attaque des sites de stockage et des infrastructures russes, cette perte de production de produits aurait provoqué des pénuries de carburant généralisées sur le marché intérieur et conduit à une interdiction temporaire des exportations de diesel », a indiqué l'AIE.
Plus récemment, le cabinet de conseil et d'information sur l'énergie RBN Energy a estimé que le volume de brut traité en Russie était tombé de plus de 5 millions de barils par jour l'an dernier à environ 3,8 millions de barils par jour en juillet, soit, selon lui, un plus bas de 25 ans.
La réaction des raffineurs américains
Les raffineurs américains se précipitent pour profiter de cet écart. Le taux d'utilisation des raffineries, publié chaque semaine par l'Energy Information Administration, n'est pas descendu sous 90 % depuis fin avril et se maintient constamment au-dessus de 95 % depuis la première semaine de juin. Le dernier rapport hebdomadaire fixe ce taux à 97,2 %.
« Elles répondront toujours aux signaux du marché, et avec des cracks diesel aussi élevés, elles vont produire au maximum », a déclaré John Auers, directeur général des produits raffinés chez Novi Labs, dans un entretien avec FreightWaves.
Wall Street a récompensé les raffineurs indépendants par une forte hausse de leurs cours boursiers. Valero (NYSE : VLO), par exemple, a atteint jeudi un nouveau plus haut de 52 semaines à 352,33 dollars. Il y a un an, l'action se négociait sous les 138 dollars.
Selon Auers, les raffineurs ont déjà planifié des investissements pour produire davantage de diesel à long terme, en partie parce que l'adoption des véhicules électriques a amolli la demande d'essence. Cette tendance ralentit aux États-Unis mais demeure forte dans d'autres régions du monde. Ces changements prendront néanmoins du temps.
« Les nouvelles raffineries dans le monde sont généralement davantage orientées vers le diesel ou les distillats », a-t-il déclaré.
Des inquiétudes se sont également fait jour quant au risque que faire fonctionner les raffineries aussi intensément et aussi longtemps expose certaines installations à une panne majeure. Même en période faste, l'industrie américaine dépasse généralement 90 % d'utilisation à cette période de l'année, mais pas à ce niveau et pendant aussi longtemps.
Moins de raffineries, un approvisionnement plus tendu
L'Energy Information Administration américaine a indiqué plus tôt cette année que le pays avait perdu environ 250 000 barils par jour de capacité de raffinage l'an dernier. Deux raffineries importantes ont fermé en 2025, l'une à Houston et l'autre en Californie.
Le marché du pétrole étant mondial, un arrêt n'importe où dans le monde peut se répercuter sur le marché américain, qu'il soit permanent ou consécutif aux dégâts liés à la guerre.
Dans son dernier rapport, l'AIE a indiqué que les entrées mondiales de raffinage étaient inférieures d'environ 5 millions de barils par jour à leur niveau de l'année précédente, à 80,9 millions de barils par jour. La demande mondiale de pétrole dépasse les 100 millions de barils par jour, mais tout ne devient pas des produits raffinés ; le chiffre de 100 millions inclut par exemple les liquides de gaz naturel comme le propane. Malgré tout, une perte de 5 millions de barils par jour d'activité de raffinage est significative.
Des raffineries du Moyen-Orient touchées
Auers a déclaré que « trois ou quatre » raffineries au Moyen-Orient ont été endommagées par des attaques iraniennes, réduisant la capacité de raffinage de la région. Une raffinerie de 380 000 barils par jour à Bahreïn a été touchée au début de la guerre, et selon Auers, elle est « totalement à l'arrêt ».
Il a également pointé une inconnue majeure : l'impact de la guerre sur la capacité de raffinage iranienne, difficile à déterminer.
La qualité du brut compte
Les bruts du Moyen-Orient et de Russie, tous deux affectés par les conflits armés, sont plus lourds et tendent à donner davantage de diesel que les bruts de régions comme l'Afrique de l'Ouest ou le bassin permien aux États-Unis.
Des stocks tendus
Le dernier rapport hebdomadaire de l'EIA montre que les stocks américains totaux de distillats hors kérosène avion — qui comprennent notamment le fioul domestique mais sont généralement composés d'un peu moins de 90 % de diesel — sont bien en dessous des niveaux normaux pour cette période de l'année.
Currie, dans un entretien sur X avec Mario Nawfal, a déclaré que la divergence des stocks est une raison essentielle de l'envolée des cracks spreads.
Les marchés de produits font face à ce que Currie appelle des « goulots d'étranglement rotatifs partout dans le monde en ce moment ». À l'inverse, les marchés du brut ont été poussés à la baisse par les mises à disposition de stocks stratégiques comme la Strategic Petroleum Reserve (SPR) américaine. Il n'existe pas de stocks stratégiques pour les produits.
Ces mises à disposition de réserves ont offert au marché un « répit », également soutenu par la montée de l'offre de brut venue du Golfe lorsque le cessez-le-feu est entré en vigueur début avril. Les produits n'ont reçu aucune injection d'offre comparable, a déclaré Currie.
« Et ce n'est qu'une question de temps avant que les pénuries ne commencent à passer des produits au pétrole brut ; rien n'indique que cette situation se terminera dans un avenir très proche », a-t-il déclaré.

