Les applications fintech ont cédé sous le trafic de l'IPO Dangote ; banques et plateformes de gestion de patrimoine affirment que la préparation a fait la différence
Points clés
- •L'ouverture de l'IPO de la raffinerie Dangote le 14 septembre a déclenché une vague d'investisseurs particuliers nigérians qui a mis en difficulté des plateformes dont Bamboo, Cowrywise et Afrinvest, avec des messages d'erreur et des connexions bloquées.
- •Les banques et plateformes de gestion de patrimoine ayant ouvert leurs canaux de souscription le même matin ont fonctionné sans plaintes généralisées ni défaillances techniques visibles, en contraste avec les fournisseursment applicatifs.
- •Lotus Bank a géré la demande en répartissant les souscriptions entre application mobile, banque en ligne et agences, soutenues par des simulations préalables, une communication client proactive conçue comme une gestion de charge et une structure de commandement en temps réel couvrant la banque digitale, l'informatique, la sécurité, la conformité, les opérations et les agences.
- •Coronation Wealth a traité l'ouverture comme un événement de transaction à fort volume, en testant les parcours d'onboarding, de financement et de souscription et en privilégiant l'intégrité des transactions — confirmation de financement, statut des ordres et rapprochement — plutôt que le simple volume de trafic.
- •Les deux dirigeants ont conclu que les grandes offres publiques doivent être planifiées comme des événements de transaction numérique à l'échelle nationale, avec une infrastructure conçue pour des pics de demande extrêmes et la diversité de la base d'investisseurs particuliers nigérians.
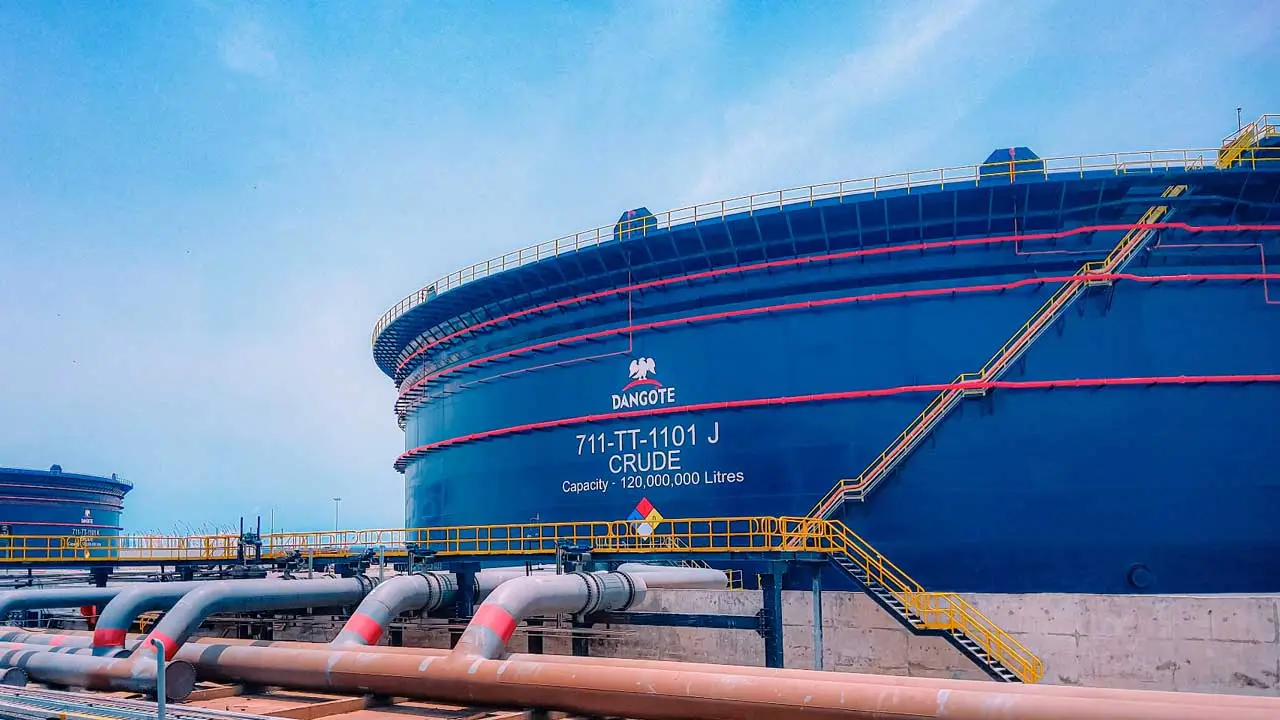
Lorsque l'IPO de la raffinerie Dangote a ouvert ses souscriptions le 14 septembre, la ruée a été immédiate. Les investisseurs particuliers nigérians se sont rués en ligne simultanément, impatients de participer à la frénésie, et en quelques heures, des plateformes d'investissement dont Bamboo, Cowrywise et Afrinvest ont été débordées, les utilisateurs étant confrontés à des messages d'erreur, des boucles de connexion sans fin et des écrans qui refusaient de se charger. Les fils des réseaux sociaux se sont remplis de plaintes de personnes qui ne pouvaient même pas consulter le solde de leur compte, sans parler d'obtenir une part de l'offre.
Au milieu de cette perturbation, un contraste frappant est largement passé inaperçu. Les banques et les plateformes de gestion de patrimoine qui ont également ouvert leurs canaux de souscription le même matin ont traversé la journée sans accroc — aucune plainte généralisée, aucune excuse publique frénétique et aucun appareil visibile de la part de leurs équipes techniques. En réalité, la matinée a servi de test de charge en conditions réelles de l'infrastructure d'investissement particulier du pays.
Comprendre cet écart éclaire la manière dont les institutions se préparent différemment aux événements financiers à forts enjeux. Technext s'est entretenu avec deux initiés qui étaient en première ligne ce jour-là : Akin Adegoke, Directeur de la Division Croissance et Transformation Digitale de Lotus Bank, et Izekeo Adegoke, Directrice générale de Coronation Wealth. Tous deux ont décrit le même point de départ : ils avaient reconnu bien à l'avance que l'IPO de Dangote ne serait en aucun cas une journée ordinaire, et ils ont bâti leurs plans en conséquence.
Lotus Bank : trois canaux au lieu d'une seule porte d'entrée
La chose que Lotus Bank a faite a été d'accepter que le trafic serait énorme dès l'ouverture de l'offre. La deuxième décision, plus importante, a été de ne pas laisser toute cette demande atterrir au même endroit. Les clients pouvaient souscrire via l'application mobile, via la banque en ligne ou en se rendant en agence — trois itinéraires distincts, tous actifs en même temps et tous reliés au même processus de souscription.
« Nous avons planifié l'IPO de la raffinerie Dangote comme un événement de détail à fort volume bien avant le premier jour », a déclaré Akin Adegoke. « Notre objectif n'était pas simplement de garantir que nos plateformes digitales puissent gérer un trafic de pointe, mais de construire une capacité et une redondance suffisantes sur l'ensemble du parcours client. »
Cette expression — l'ensemble du parcours client — est là où la réflexion de la banque diverge d'un modèle purement applicatif. Une application fintech n'a qu'une seule porte d'entrée ; si cette porte se bloque, tout le monde reste dehors. Une banque disposant d'agences et de plusieurs canaux digitaux peut rediriger les clients vers un autre itinéraire lorsque l'un devient congestionné. L'écart est structurel plutôt qu'une question de performance brute : une plateforme uniquement applicative n'a ni guichet d'agence ni voie parallèle pour absorber le débordement, de sorte qu'une hausse qu'une banque peut rediriger se traduit pour ses utilisateurs par des écrans d'erreur et des connexions bloquées.
« La demande a été répartie sur plusieurs canaux, plutôt que concentrée sur une seule voie digitale », a-t-il expliqué. « Dans un événement de détail à fort volume, le risque n'est pas simplement de savoir si une plateforme peut traiter les transactions ; il est de savoir si l'ensemble de l'infrastructure de distribution peut continuer à servir les clients lorsque la demande explose simultanément. »
Il a reconnu franchement que la journée n'a pas été sans effort. « Il serait irréaliste de prétendre qu'un événement de cette ampleur fonctionnerait sans moments de pression », a-t-il déclaré. Il y a eu des fenêtres de pointe où la situation est devenue tendue. Ce qui comptait, c'est ce qui s'est passé dans ces fenêtres : les équipes techniques et commerciales ont surveillé les performances des canaux en temps réel et sont intervenues avant que les problèmes ne se transforment en pannes. Lorsqu'un itinéraire a commencé à ralentir, les clients ont été orientés vers un autre.
« Pour nous, la mesure de la résilience n'est pas l'absence de pression », a déclaré Adegoke. « C'est la capacité à détecter, réagir et récupérer rapidement tout en maintenant l'accès des clients. »
Simulation, communication et structure de commandement en temps réel
Adegoke a décomposé la préparation de la banque en trois parties — et la seconde est celle à laquelle personne ne penserait.
La première était la simulation. La banque a exécuté à l'avance des scénarios à fort volume, modélisant le type de concentration de trafic et de comportement client qui suit généralement l'ouverture d'une grande offre publique. Au moment où le 14 septembre est arrivé, les protocoles de réponse existaient déjà ; personne n'improvisait rien le jour J.
La deuxième était la communication, qu'Adegoke présente comme de l'infrastructure plutôt que du marketing. Les clients ont été clairement informés à l'avance de comment souscrire, où souscrire et quand. « La communication client est souvent négligée dans la planification de l'infrastructure, mais lors d'un événement à fort volume, elle constitue elle-même une forme de gestion de la charge », a-t-il déclaré.
La logique est simple. Si les clients savent à l'avance qu'ils peuvent utiliser trois canaux différents et que l'offre reste ouverte pendant un mois, moins d'entre eux se ruent sur une seule application dès la première heure. Le message lui-même réduit la charge. Cela compte car la demande dans les offres publiques à forte composante particulière tend à se concentrer à l'ouverture même lorsque la fenêtre reste ouverte pendant des semaines — le schéma que les deux dirigeants ont identifié comme le véritable problème de planification.
La troisième était une structure de commandement en temps réel. La banque digitale, l'informatique, l'expérience client, la sécurité de l'information, la conformité, les opérations et le réseau d'agences travaillaient tous à partir de la même vision en temps réel de la situation, avec le pouvoir d'agir immédiatement.
« Nous avons simulé ces scénarios parce que nous savions que l'ampleur de la participation particulière pouvait être significative », a déclaré Adegoke. « Lorsque la pression est venue, nos équipes exécutaient une réponse préparée plutôt que d'en improviser une. »
Coronation Wealth : l'intégrité des transactions plutôt que le nombre de visites
Izekeo Adegoke, la directrice générale de Coronation Wealth, a abordé le jour de l'ouverture sous un angle légèrement différent — moins concentrée sur le nombre de personnes présentes que sur ce qu'il adviendrait de leur argent une fois qu'elles y seraient.
« Ce qui était particulièrement important n'était pas simplement le nombre d'utilisateurs accédant à la plateforme, mais la concentration de l'activité autour de la fenêtre d'ouverture de l'IPO de Dangote », a-t-elle déclaré. « Nous avons donc traité l'événement comme un événement de transaction à fort volume plutôt que comme une journée de bourse ordinaire. »
Avant l'ouverture, Coronation a soumis à des tests de charge les parcours spécifiques qui comptaient le plus : l'onboarding, le financement et le processus de souscription lui-même. Pas l'ensemble de l'application — les trois parcours où une défaillance nuirait le plus au client.
Sa définition du succès est peut-être le point le plus pertinent formulé par l'un ou l'autre dirigeant. « Pour nous, la disponibilité de la plateforme n'est qu'une mesure du succès », a-t-elle déclaré. « Il est tout aussi important de garantir que les clients peuvent initier une transaction en toute confiance, recevoir le statut approprié et voir leurs fonds et ordres correctement reflétés tout au long du cycle de vie de la transaction. »
En termes simples : une application qui se charge mais qui vous laisse incertain de savoir si vos 5 250 ₦ ont réellement acheté des actions n'a pas vraiment fonctionné. L'écran qui s'affiche n'est pas la victoire ; savoir que votre argent a atterri là où il devait l'être, voilà la victoire.
« La confirmation du financement, la soumission des ordres, les mises à jour de statut, le rapprochement et la gestion des exceptions sont tous des éléments critiques d'une expérience d'investissement digitale réussie », a-t-elle déclaré. « La leçon plus large est que l'infrastructure d'investissement digitale doit être conçue pour l'intégrité et la résilience des transactions, et pas seulement pour le trafic des utilisateurs. »
Elle a également refusé de créditer une technologie en particulier d'avoir permis de traverser la journée. « J'attribuerais la résilience à une combinaison de technologie, de préparation et de discipline opérationnelle plutôt qu'à un composant d'infrastructure unique », a-t-elle déclaré.
Leçons pour la prochaine grande offre
Aucun des deux dirigeants n'a considéré l'IPO de Dangote comme un événement isolé survivre et à oublier. Tous deux l'ont vue comme une avant-première.
Pour Lotus Bank, la leçon principale concernait la portée. « Le Nigéria compte plus de 200 millions d'habitants et un marché d'investissement particulier en expansion rapide », a déclaré Akin Adegoke. « Les clients ont des niveaux d'adoption digitale, des comportements de transaction et des préférences d'accès aux services financiers différents. L'infrastructure doit donc être conçue autour de la diversité des comportements des clients, et non autour d'un canal unique. »
Il l'a formulé plus simplement : la distribution compte autant que la capacité. Un système puissant peut tout de même décevoir les gens s'il n'y a qu'un seul point d'entrée.
Pour Coronation Wealth, la leçon concernait l'évolution de l'investissement au Nigéria. « La participation particulière aux marchés de capitaux nigérians s'est résolument installée dans l'ère numérique », a déclaré Izekeo Adegoke. « Les grandes offres publiques peuvent générer une demande très concentrée dans des fenêtres très courtes. Cela signifie que les plateformes doivent planifier non seulement le trafic moyen, mais aussi des pics de transactions extrêmes. »
Elle a également étendu la responsabilité au-delà des entreprises individuelles. Émetteurs, registrars, courtiers, fournisseurs de technologie, banques et infrastructures de marché doivent tous commencer à traiter des événements de ce type pour ce qu'ils sont réellement — des événements de transaction numérique à l'échelle nationale, et non de simples journées chargées pour quelques applications.
« L'IPO de Dangote démontre l'appétit énorme des Nigérians pour la participation directe aux marchés de capitaux », a-t-elle déclaré. « Notre responsabilité en tant que plateformes d'investissement numérique est de garantir que l'infrastructure est prête à transformer cet appétit en une expérience d'investissement fluide, fiable et évolutive. L'opportunité est bien plus grande qu'une seule IPO. »
Cette dernière phrase est peut-être la leçon la plus précieuse de tout cet épisode. Imaginez la scène : des millions de Nigérians, portés par l'espoir et l'ambition, tentant un lundi matin animé d'investir dans une raffinerie de l'ampleur de celle de Dangote, le tout depuis leur téléphone. Certains ont sécurisé leur place dans cette offre convoitée ; d'autres ont passé la matinée à actualiser sans fin un écran de connexion tandis que la frustration montait.
À mesure que l'anticipation grandit pour la prochaine introduction en bourse de l'envergure de celle de Dangote, la même foule reviendra, avide d'une nouvelle chance. La question ouverte est de savoir combien de plateformes auront tiré les leçons de cet épisode — et si elles seront à la hauteur avec un accès plus fluide et une meilleure expérience. Les indicateurs seront concrets : plusieurs voies d'accès plutôt qu'une seule, des mises à jour de statut claires lorsque les systèmes sont sous tension, et des souscripteurs capables de savoir — plutôt que de deviner — si leur argent est bien arrivé. C'est un moment décisif qui porte la promesse d'une innovation dans tout le paysage financier.

