La prochaine phase de croissance de la crypto pourrait reposer sur le dollar, et non sur le Bitcoin
Points clés
- •Circle a lancé le 21 septembre un service permettant aux clients institutionnels éligibles d'emprunter de l'USDC contre du cirBTC adossé à du Bitcoin via des marchés tiers, avec Morpho disponible au lancement.
- •Mastercard étend ses capacités de règlement en stablecoins régulés, en commençant par l'USDC sur des marchés sélectionnés et en ajoutant la prise en charge du PYUSD, du RLUSD et du SoFiUSD via des partenaires réseau dans une expansion progressive.
- •Le volume ajusté de transactions en stablecoins a augmenté de 58 % et le nombre de transactions de 35 % sur les 12 mois au 31 août, selon Visa Onchain Analytics.
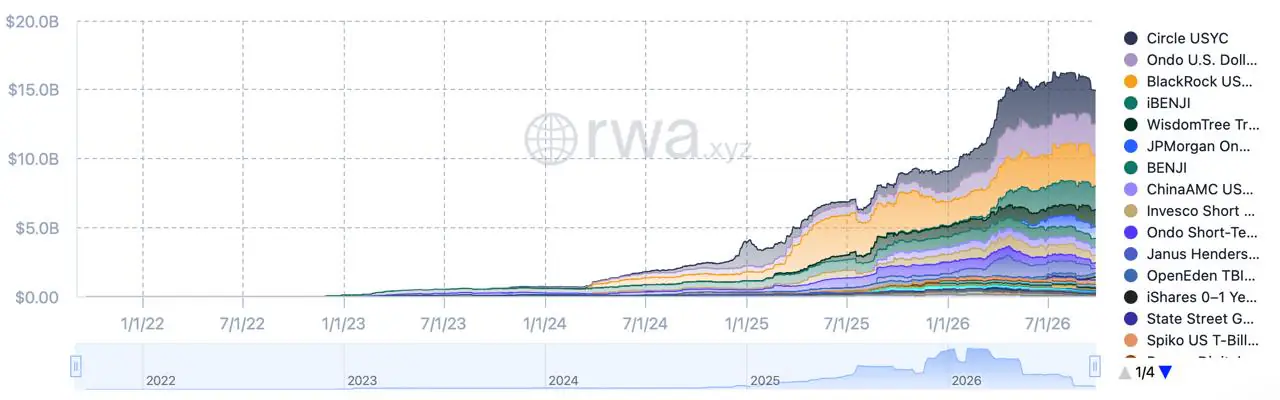
- •Les produits Trésors tokenisés affichaient environ 14,94 milliards de dollars de valeur distribuée au 26 septembre, tandis que la temporary Innovation Exemption de la SEC a ouvert une voie conditionnelle pour la négociation permissionnée de certaines actions américaines tokenisées.
- •Les produits libellés en dollars peuvent approfondir l'infrastructure onchain sans créer de demande pour le Bitcoin ou d'autres actifs volatils, et les stablecoins restent exposés aux risques liés aux réserves des émetteurs, aux droits de rachat et aux protections juridiques.
Pendant la majeure partie de l'histoire de la crypto, la participation commençait par une seule décision : acheter du Bitcoin ou non. Ce point d'entrée n'est plus le seul. Une entreprise ou un investisseur peut désormais accéder au même système financier par un solde en dollars, un flux de règlement, un prêt adossé à du Bitcoin ou un fonds tokenisé, sans prendre au préalable position sur le prix du BTC.
Ce changement sous-tend un modèle de croissance différent. Les produits libellés en dollars peuvent amener des utilisateurs, des entreprises et des capitaux onchain par le biais de tâches financières familières. Ils peuvent approfondir l'infrastructure autour de la crypto, mais ne créent pas, en soi, de demande pour le Bitcoin, l'Ether ou tout autre actif volatil.
Pourquoi la finance onchain a besoin d'un solde de travail en dollars
Le Bitcoin peut fonctionner comme véhicule d'investissement, actif de réserve ou garantie, mais il constitue une unité par défaut mal adaptée à la paie, à la facturation et à la gestion de trésorerie à court terme. Son prix peut varier sensiblement avant qu'un commerçant, un emprunteur ou une équipe de trésorerie n'ait achevé une transaction. Un token adossé au dollar — ce que l'industrie appelle un stablecoin — répond à un autre problème : il conserve une unité de compte familière tout en transférant le processus de transfert et de règlement sur les rails de la blockchain.
Le lancement de Circle le 21 septembre illustre cette division du travail. Conformément à l'annonce officielle, les clients Circle Mint éligibles peuvent déposer du cirBTC adossé à du BTC en garantie pour emprunter de l'USDC via des marchés tiers, avec Morpho disponible au lancement. L'emprunteur conserve son exposition au Bitcoin ; le token dollar est la liquidité qu'il peut utiliser, comptabiliser ou déployer. L'emprunt gagé est lui-même une structure que la finance traditionnelle connaît déjà — mobiliser la liquidité contre un actif sans le vendre — de sorte que l'élément nouveau réside dans le lieu plutôt que dans le mécanisme. Il s'agit toujours d'un produit institutionnel soumis à des conditions d'éligibilité — et non d'une preuve d'adoption du crédit de masse — mais cela montre comment les deux actifs peuvent jouer des rôles distincts au sein d'une même transaction.
Les rails de règlement dépassent les plateformes crypto
Les réseaux de paiement testent la même idée de solde de travail du côté du règlement. Mastercard indique étendre ses capacités de règlement en stablecoins régulés, en commençant par l'USDC sur des marchés sélectionnés et en ajoutant la prise en charge du PYUSD, du RLUSD, du SoFiUSD et d'autres tokens — émis respectivement par PayPal, Ripple et SoFi — via des partenaires réseau. Le cas d'usage concret est le règlement back-end : les institutions financières participantes peuvent tester si certaines obligations peuvent être traitées en dehors des heures limites bancaires conventionnelles. Mastercard décrit une expansion progressive, et non un déploiement mondial en production ; les prochains tokens, marchés et partenaires ajoutés indiqueront si cette capacité passe du pilote à la production.
En pratique, un solde de travail en dollars onchain peut servir à :
- envoyer ou régler un paiement ;
- détenir de la trésorerie à court terme ;
- emprunter contre une garantie crypto ;
- acheter un actif financier tokenisé.
Les données d'usage vont dans le même sens. Visa Onchain Analytics a indiqué que le volume ajusté en stablecoins a grimpé de 58 % tandis que le nombre de transactions a augmenté de 35 % sur les 12 mois au 31 août. Les mesures ajustées sont plus informatives que les totaux bruts de la blockchain, car elles cherchent à filtrer l'activité susceptible de gonfler les chiffres annoncés.
Des soldes en dollars aux marchés onchain
Un dollar numérique devient plus utile lorsqu'il peut régler un investissement, et non seulement attendre la prochaine transaction crypto. C'est pourquoi les Trésors tokenisés, les fonds et certains titres comptent dans l'histoire des stablecoins : ils donnent à la trésorerie onchain un usage au-delà des transferts et de la liquidité des plateformes crypto.
Le tableau de bord des Trésors tokenisés de RWA.xyz affichait environ 14,94 milliards de dollars de valeur distribuée lors d'une consultation le 26 septembre. Le total reste minuscule face au marché traditionnel des Trésors, mais il est suffisant pour établir la gestion de trésorerie tokenisée comme une catégorie fonctionnelle. Le test plus difficile est de savoir si les investisseurs peuvent entrer et sortir de manière fiable de ces produits sur les marchés secondaires, plutôt que de se limiter aux nouvelles émissions.
La Securities and Exchange Commission américaine a également ouvert une voie étroite reliant la question du règlement aux produits d'investissement. Sa temporary Innovation Exemption permet aux plateformes qualifiées de solliciter un allègement conditionnel pour la négociation permissionnée de certaines actions américaines tokenisées, le cadre étant ouvert à consultation publique. L'accès, la garde et les droits des actionnaires demeurent des conditions centrales ; un token qui suit le cours d'une action n'équivaut pas automatiquement à la possession de cette action. L'analyse de Coindoo sur la voie des actions tokenisées de la SEC explique pourquoi le cadre reste un test de marché contrôlé.
Là où le lien avec la demande d'actifs crypto se rompt
Le pont entre l'usage du dollar et un marché crypto plus est indirect. Les produits en dollars peuvent amener des entreprises onchain ; les soldes récurrents peuvent justifier de meilleurs portefeuilles, systèmes de garde et de conformité ; et une infrastructure plus profonde peut faciliter l'accès à d'autres actifs. La dernière étape dépend toujours du choix des utilisateurs de déployer cette liquidité dans des tokens volatils, des titres tokenisés ou des marchés de prêt.
C'est pourquoi la croissance des stablecoins peut rester largement confinée à une boucle dollar. Une entreprise peut utiliser l'USDC pour un paiement de week-end, tandis qu'un investisseur peut détenir des Trésors tokenisés pour le rendement ; aucune de ces actions n'augmente nécessairement la demande de Bitcoin. Le cas d'adoption le plus convaincant impliquerait des utilisateurs et des institutions circulant entre paiements, produits de trésorerie, garanties et marchés d'investissement régulés — et non la simple détention d'un solde en stablecoins plus élevé.
Il existe aussi une raison méthodologique de prudence. McKinsey a averti que les totaux de transactions en stablecoins peuvent surestimer l'usage économique réel, car le trading, les transferts internes et l'activité automatisée sont mélangés dans les données. Un volume plus élevé peut avoir du sens sans prouver que les paiements blockchain soient devenus une habitude grand public.
Même si l'usage en paiement et en investissement s'élargit, une question distincte demeure : quel droit juridique, quel droit de rachat et quelle protection opérationnelle chaque dollar onchain confère-t-il réellement à son détenteur ?
La croissance n'élimine pas les nouveaux risques
Déplacer des dollars onchain ne les rend pas sans risque. Les stablecoins dépendent toujours des réserves de l'émetteur, des arrangements de rachat, des droits juridiques et de l'accès bancaire. Les actifs tokenisés peuvent ajouter des restrictions de transfert, une liquidité faible et des droits différents de ceux attachés à l'actif de référence. La Banque des règlements internationaux a fait valoir que la monnaie programmable peut améliorer le règlement et le mouvement des garanties tout en laissant ouvertes des questions difficiles autour du rachat, de l'interopérabilité, de l'intégrité et du rôle des émetteurs.
La comparaison utile n'est donc pas « crypto contre banques ». Il s'agit de savoir si un produit onchain particulier offre un service plus clair, moins coûteux ou plus flexible que l'alternative existante — et si ses protections juridiques et opérationnelles sont claires avant qu'un problème ne survienne.
Qu'est-ce qui prouverait que ce changement est réel ?
Les preuves devraient dépasser la hausse de la capitalisation des stablecoins ou une forte bougie du Bitcoin. Un changement durable se manifesterait simultanément à plusieurs endroits :
- Meilleure qualité des transactions : activité de paiement, de paie, de règlement et de transferts commerciaux croissant parallèlement aux flux de trading ;
- Usage en production : produits de cartes, bancaires et de trésorerie dépassant les pilotes limités et les annonces ;
- Liquidité secondaire : produits Trésors, fonds et actions tokenisés devenant plus faciles à acheter et à vendre ;
- Comportement institutionnel : entreprises utilisant des dollars onchain pour des opérations ordinaires de trésorerie et de garantie ;
- Protections plus claires : règles opérationnelles sur le rachat, la garde, les divulgations et les droits des investisseurs.\n## La prochaine rampe d'accès ne ressemblera peut-être pas à la crypto
Le Bitcoin peut rester central dans une expansion future sans être le produit qui la déclenche. Le prochain utilisateur peut arriver par un outil de règlement d'entreprise, un fonds régulé, un solde en dollars dans un portefeuille, ou un prêt garanti par des actifs qu'il détient déjà.
Si les dollars numériques deviennent un outil ordinaire pour payer, régler, gérer la trésorerie et investir, la croissance de la crypto sera bâtie sur le dollar, et non sur le Bitcoin. Le fait que cette fondation soutienne ensuite une demande spéculative pour des tokens volatils dépendra de l'appétit pour le risque et des décisions d'investissement individuelles. Le test décisif arrive plus tôt : savoir si un solde en dollars onchain se transforme en activité financière répétable, plutôt qu'en simple augmentation de l'offre de stablecoins.
Cet article est initialement paru sur Coindoo.*

