Le rallye crypto du T3 a masqué une forte chute des revenus
Points clés
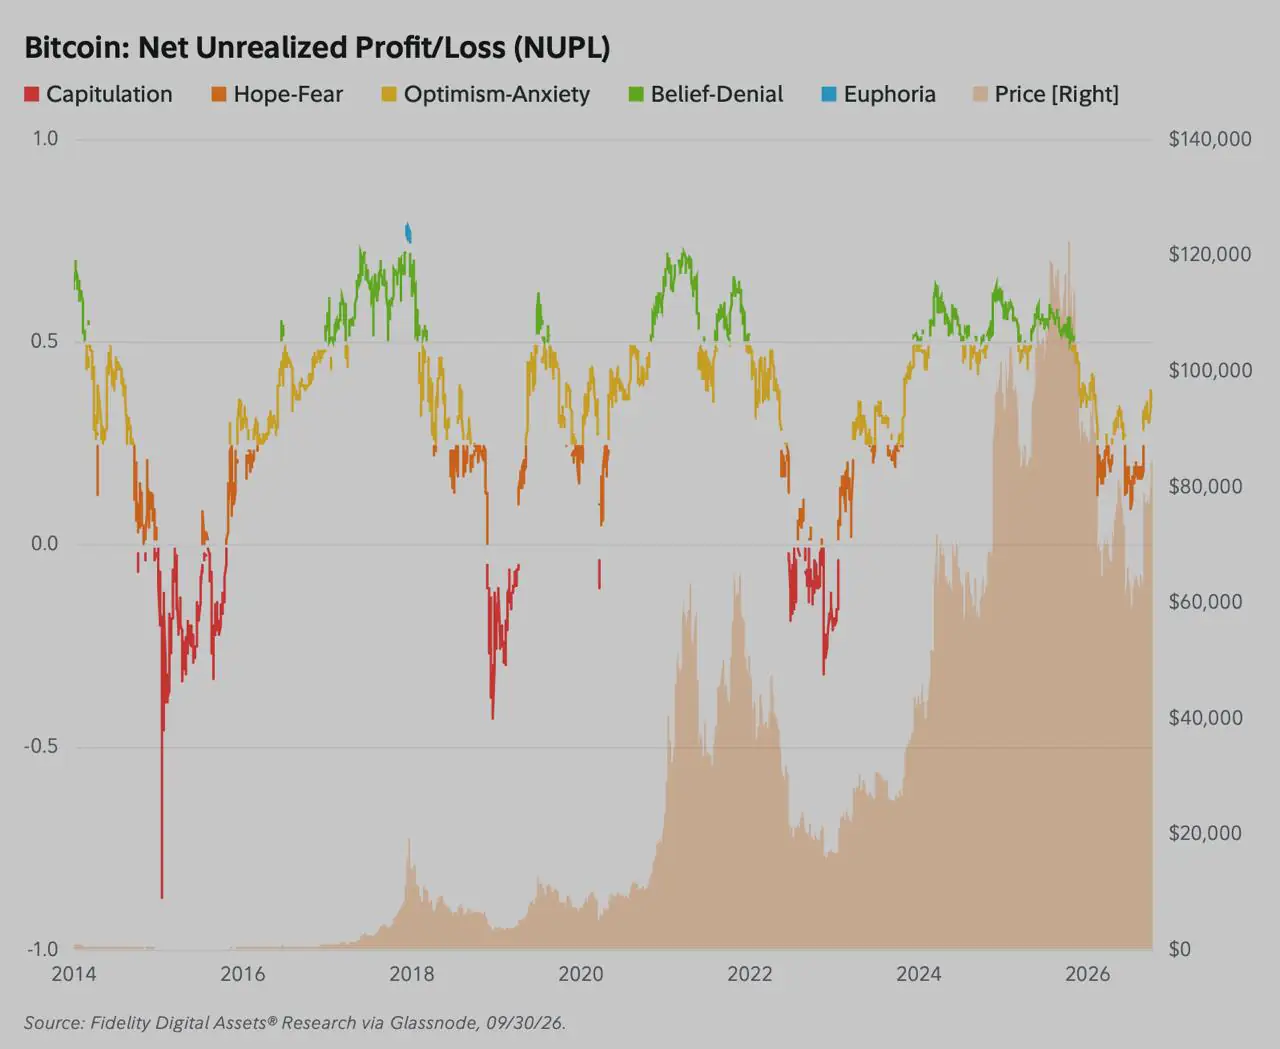
- •L'amélioration du NUPL de Bitcoin de 0,09 à 0,36 au T3 résulte en grande partie du rallye de 43 %, qui augmente mécaniquement l'indicateur sans exiger de nouveaux capitaux substantiels.
- •Les frais réseau sur 12 mois glissants d'Ethereum ont chuté de 31 % à 204 millions de dollars — la seule note « Négative » du rapport —, l'adoption des rollups et une baisse de 45 % des règlements de stablecoins sur la Layer 1 drainant les revenus de la couche de base.
- •Solana a établi des records de transactions et de croissance d'adresses, avec des frais trimestriels annualisés à environ 224 millions de dollars, mais les SOL moyens restaient environ 7,4 % en dessous de leur prix de revient agrégé, soit environ 5,5 milliards de dollars de pertes latentes.
- •Les mineurs de Bitcoin ont capturé environ 22 % de revenus supplémentaires par rapport au précédent cycle de halving, une baisse de 9 % du taux de hachage sur un an, due à la réorientation de capacité vers l'IA, ayant poussé le hash price de 25 %.
- •Des frais inférieurs au centime sur Ethereum et Solana signifient que de gros volumes de transfert génèrent peu de revenus protocolaires, la valeur revenant aux détenteurs de manière indirecte par les burns, le rendement du staking ou les incitations minières plutôt que par des distributions directes.
La génération de frais onchain a dressé un tableau fragmenté sous le rallye du troisième trimestre du marché crypto. Les revenus de frais de la couche de base d'Ethereum sont tombés à des niveaux bas depuis plusieurs trimestres, la hausse de l'activité transactionnelle de Solana a généré un flux de trésorerie protocolaire limité, et le rebond de rentabilité de Bitcoin reflétait largement l'appréciation du prix plutôt qu'un afflux de nouveaux capitaux.
Les chiffres proviennent du Q4 Signals Report de Fidelity Digital Assets, publié le 28 octobre avec des données arrêtées au 30 septembre. Cette série suit la génération de frais, l'activité des utilisateurs et la rentabilité des détenteurs sur les principaux réseaux, offrant un point de contrôle trimestriel pour savoir si les gains de prix s'accompagnent de fondamentaux onchain.
Chiffres clés
- Bitcoin a progressé de 43 % au T3, tandis que son NUPL est passé de 0,09 à 0,36.
- Ethereum a gagné 71 %, alors que les frais réseau annuels reculaient de 31 %.
- Solana a gagné 61 %, avec un rythme de frais trimestriel annualisé à environ 224 millions de dollars.
- Les détenteurs de Solana restaient environ 7,4 % en dessous de leur prix de revient agrégé malgré un débit record.
La reprise de rentabilité de Bitcoin reflétait surtout le rallye
Le principal indicateur de rentabilité de Fidelity pour Bitcoin est le Net Unrealized Profit/Loss (NUPL), qui est passé de 0,09 à 0,36 au cours du trimestre. Selon la formulation de Glassnode, le NUPL divise la différence entre la capitalisation de marché et la capitalisation réalisée par la capitalisation totale de marché. La capitalisation réalisée valorise chaque pièce selon le prix de son dernier mouvement onchain, établissant un prix de revient agrégé pour le réseau.
Un NUPL de 0,36 indique que les gains papier agrégés représentaient 36 % de la valeur de marché. Cela ne signifie pas que 36 % des portefeuilles actifs ou des investisseurs étaient en bénéfice.
Comme le prix spot en vigueur figure à la fois au numérateur et au dénominateur du calcul, un rallye généralisé du marché peut mécaniquement augmenter le NUPL sans exiger de nouveaux capitaux substantiels. Au début du T3, un NUPL de 0,09 impliquait que le prix de revient réalisé du réseau représentait environ 91 % de sa capitalisation, soit 1 − 0,09 = 0,91. En maintenant ce prix de revient agrégé inchangé et en appliquant la hausse de prix trimestrielle de 43 % de Bitcoin, on obtient le calcul de sensibilité suivant :
1 − (0,91 ÷ 1,43) ≈ 0,36
Le calcul de sensibilité de Coindoo, à partir des données arrondies de Fidelity, aboutit au résultat rapporté par Fidelity. Ce calcul ne peut pas suivre le turnover individuel des portefeuilles, mais il indique que l'amélioration apparente de la rentabilité de Bitcoin était en grande partie une conséquence arithmétique du rallye.
Le rapport contient également un point de données qui introduit une divergence méthodologique. Fidelity indique que Bitcoin s'échangeait 45 % au-dessus de son prix de revient agrégé, ce qui, selon la formule standard, implique un NUPL plus proche de 0,31. Un NUPL de 0,36 correspond à un cours environ 56 % supérieur au prix de revient. Indépendamment de ces différences méthodologiques mineures, la conclusion générale demeure : le signal de rentabilité de Bitcoin a suivi son prix, tandis que la participation plus large du marché restait atone.
La valeur d'Ethereum a augmenté alors que ses frais baissaient
Ether a affiché la meilleure performance des trois actifs, gagnant 71 % et faisant passer son NUPL d'un territoire profondément négatif (−0,43) à un territoire positif (0,16). Cependant, le flux de trésorerie soutenant le protocole sous-jacent s'est dégradé.
Selon le rapport complet de Fidelity, les frais réseau sur 12 mois glissants ont chuté de 31 %, passant de 294 millions à 204 millions de dollars. Fidelity a attribué aux frais réseau d'Ethereum une note « Négative », la seule de tout son rapport. Les frais quotidiens ont en moyenne atteint 384 000 dollars sur la période, oscillant entre 133 000 et 1,5 million de dollars.
L'utilisation du mainnet s'est contractée en parallèle des revenus. Le nombre moyen de transactions sur 30 jours d'Ethereum a reculé de 10 %, passant sous les deux millions par jour, tandis que le total des adresses actives a diminué de 6 %. Les adresses économiquement pertinentes ont progressé de 30 %, indiquant que l'activité de détail a quitté la couche de base alors que le règlement institutionnel à plus forte valeur persistait.
Fidelity a indiqué que l'expansion substantielle du blockspace de la couche de base sur l'année écoulée n'avait pas encore généré d'augmentation proportionnelle de la demande économique. La mise à niveau Glamsterdam, prévue pour accroître davantage le débit, ajoutera de la capacité à un marché d'exécution du mainnet déjà surapprovisionné.
Cette dissociation entre activité et revenus de la couche de base est liée à l'architecture de mise à l'échelle modulaire d'Ethereum. Les rollups modernes exécutent les transactions hors chaîne et publient des lots de données compressés sur la Layer 1, réduisant les coûts utilisateurs tout en détournant les revenus de frais de la couche de base. La documentation de scaling d'Ethereum décrit le rôle des rollups dans cette architecture.
Pour les détenteurs d'ETH, ce changement crée des arbitrages économiques. La baisse des frais de base réduit le volume d'ETH retiré définitivement de la circulation via l'EIP-1559, rendant l'actif net-inflationniste durant le trimestre. La baisse des revenus réduit également la composante économique des rendements de staking, rapprochant les rendements des validateurs des seules récompenses d'émission lorsque les pourboires de priorité sont limités.
L'activité des stablecoins a reflété cette migration hors de la Layer 1. Les règlements quotidiens moyens de stablecoins sur Ethereum sont tombés à 37 milliards de dollars durant les 30 derniers jours du trimestre, soit une baisse de 45 % par rapport à la moyenne quotidienne de 67 milliards enregistrée le premier mois, l'activité continuant de migrer vers des environnements d'exécution moins chers.
Les frais de Solana se sont redressés avant que les données glissantes ne le montrent
Solana a présenté la preuve la plus claire d'expansion opérationnelle. Les transactions mensuelles ont augmenté de 23 % pour atteindre des niveaux records, les adresses actives ont progressé de 53 %, les nouvelles adresses de 50 % et les adresses économiquement pertinentes de 58 %.
Les blockchains à faibles frais sont particulièrement exposées au spam automatisé de portefeuilles, une distorsion de mesure soulignée par Coin Metrics dans sa méthodologie d'adresses. Malgré tout, la hausse de 58 % des adresses économiquement pertinentes indiquait une croissance d'utilisateurs allant au-delà du simple bruit de réseau.
Le chiffre de revenus glissants de Solana masquait cette accélération trimestrielle. Les frais sur 12 mois glissants ont reculé de 13 % à 193 millions de dollars, principalement parce que la fenêtre glissante a écarté les anciens pics de forte activité à mesure que de nouvelles données entraient dans le calcul. Sur une base trimestrielle, la capture quotidienne moyenne de frais s'est établie à 922 000 dollars, soit un rythme annualisé d'environ 224 millions de dollars.
Ce rythme trimestriel a dépassé le chiffre sur un an, amenant Fidelity à conclure que le déclin prolongé des frais de Solana commençait à établir un plancher durable.
L'activité des stablecoins s'est également accélérée. Solana a traité plus de 10 milliards de dollars par jour en transferts de stablecoins, en hausse de 20 % par rapport au deuxième trimestre. L'écart entre Solana et Ethereum s'est resserré à 26 milliards de dollars, contre près de 60 milliards plus tôt dans l'année. L'offre de stablecoins native de Solana a augmenté de 9 % à 1,37 milliard de dollars, dépassant largement la croissance de 0,5 % du marché global des stablecoins.
Cette expansion opérationnelle n'a pas entièrement réparé les bilans des détenteurs de tokens. Le NUPL de Solana s'est amélioré de −0,73 à −0,08, mais le token SOL moyen restait environ 7,4 % en dessous de son prix de revient agrégé, soit environ 5,5 milliards de dollars de pertes latentes sur le réseau.
Le débit brut a donc dépassé la récupération de capital. La comparaison entre le nombre d'utilisateurs de Solana et la profondeur financière d'Ethereum reste pertinente : traiter de gros volumes de transactions ne se traduit pas automatiquement en valeur au bilan institutionnel.
Déplacer de l'argent ne génère pas nécessairement des revenus protocolaires
Les volumes de transfert agrégés mesurent le capital en mouvement, pas l'efficacité d'un protocole à capturer des revenus de ce mouvement. Fidelity a indiqué que les frais estimés de transfert de stablecoins sur Ethereum sont restés sous 1 dollar pendant quatre trimestres consécutifs, tandis que les frais médians de transaction de Solana sont restés constamment sous un dixième de centime.
Dans ces conditions, des milliards de dollars de liquidités peuvent circuler sur l'un ou l'autre réseau avec un effet négligeable sur les revenus protocolaires. La part de l'activité économique revenant finalement aux détenteurs de tokens dépend de la conception du mécanisme de capture des frais de chaque réseau :
- Bitcoin : les frais de transaction vont directement aux mineurs en plus des subventions de bloc programmatiques. Ils fonctionnent comme une incitation opérationnelle plutôt que comme un mécanisme direct d'accumulation pour le token, comme décrit dans le guide développeur Bitcoin.
- Ethereum : les frais de base sont définitivement brûlés, réduisant l'offre d'ETH en circulation, tandis que les pourboires de priorité rémunèrent les validateurs proposant des blocs. Le mécanisme est décrit dans la documentation du gas d'Ethereum.
- Solana : cinquante pour cent des frais de base sont brûlés et l'autre moitié revient aux validateurs, tandis que les frais de priorité passent intégralement aux producteurs de blocs, selon la documentation de Solana.
Sur les trois réseaux, l'activité onchain atteint les détenteurs de tokens indirectement, via la sécurité minière, le rendement du staking des validateurs ou la réduction de l'offre, plutôt que par des distributions directes de type dividende. Lorsque les frais de transaction s'effondrent ou restent bloqués sous le centime, ces canaux d'accumulation de valeur deviennent limités.
Les mineurs de Bitcoin ont bénéficié d'un facteur différent
Le cas d'usage à long terme de Bitcoin s'est généralement concentré sur la détention plutôt que sur un débit transactionnel à haute fréquence, si bien qu'une génération de frais faible a des implications différentes pour cet actif que pour une plateforme dont l'économie dépend de l'activité applicative.
Les dernières données minières ont montré comment les revenus des opérateurs peuvent augmenter même quand la génération de frais onchain stagne. Plutôt que de compter sur des utilisateurs dépensant davantage de satoshis en transactions, les mineurs ont bénéficié d'une réduction de la capacité de calcul concurrente.
Après la correction de Bitcoin depuis son sommet de fin 2025, plusieurs grands opérateurs miniers ont réorienté leur infrastructure électrique et leurs actifs de calcul haute performance du hachage SHA-256 vers l'hébergement de charges de travail d'intelligence artificielle. Le taux de hachage du réseau a par conséquent baissé de 9 % sur un an.
À mesure que la pression concurrentielle s'atténuait, le hash price — le revenu attendu par unité de puissance de calcul — a augmenté de 25 %. Les mineurs ont capturé environ 22 % de revenus supplémentaires par rapport au précédent cycle de halving, malgré une subvention de bloc deux fois plus importante. Cette amélioration des marges minières résultait d'une concurrence réduite plutôt que d'une croissance organique de la demande de transactions.
Trois réseaux, trois profils différents
Le troisième trimestre a offert des vents porteurs de prix similaires à Bitcoin, Ether et au token de Solana, mais il a aussi révélé trois profils fondamentaux distincts.
L'augmentation de la rentabilité papier de Bitcoin a étroitement suivi son évolution de prix, tandis que son économie minière a bénéficié d'une réorientation vers le calcul pour l'intelligence artificielle plutôt que d'une demande plus forte de blockspace. La capitalisation d'Ethereum s'est accrue alors que ses revenus de frais annuels de la couche de base reculaient de 31 % à 204 millions de dollars, sous l'effet de la migration vers les rollups. Solana a établi un rythme de frais annualisé d'environ 224 millions de dollars avec un débit utilisateur record, mais son modèle persistant de frais sous le centime a laissé les détenteurs de tokens à plus de 7 % en dessous de leur prix de revient agrégé.
Comme le jeu de données s'arrête au 30 septembre, le prochain rapport Signals de Fidelity apportera une première vérification : savoir si le plancher trimestriel de frais de Solana tient, si la baisse glissante des frais d'Ethereum se stabilise, et si la rentabilité de Bitcoin continue de suivre le prix de plus près que l'utilisation du réseau.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil financier ou d'investissement.

