Le volume des cartes crypto grimpe de 33 % à 4,31 Md$ au T3 à mesure que les paiements en stablecoins s'étendent
Points clés
- •Le volume total des cartes crypto a augmenté de 33 % sur un trimestre pour atteindre 4,31 Md$ au T3, contre 3,24 Md$ au T2.
- •TRON a dominé toutes les blockchains avec 23,2 % du volume de paiement trimestriel par carte, et TRON, Base et BNB Chain ont ensemble traité près de la moitié des paiements en stablecoins par carte.
- •En septembre, les paiements par carte en USDC ont dépassé 439 M$, soit plus de trois fois l'usage par carte de USDT, reflétant le remplacement de USDT par USDC dans les circuits de paiement régulés.
- •Le volume total des paiements en stablecoins de septembre a dépassé 54 Md$, montrant que les dépenses par carte ne représentent qu'une petite part de l'activité globale de paiement en stablecoins.
- •Les entreprises de paiement, d'échange et de courtage ont représenté 71,6 % du financement en capital-risque crypto au T3, avec 2,26 Md$ levés sur 127 tours et 1 Md$ obtenus par les projets de paiement au cours des deux derniers trimestres.
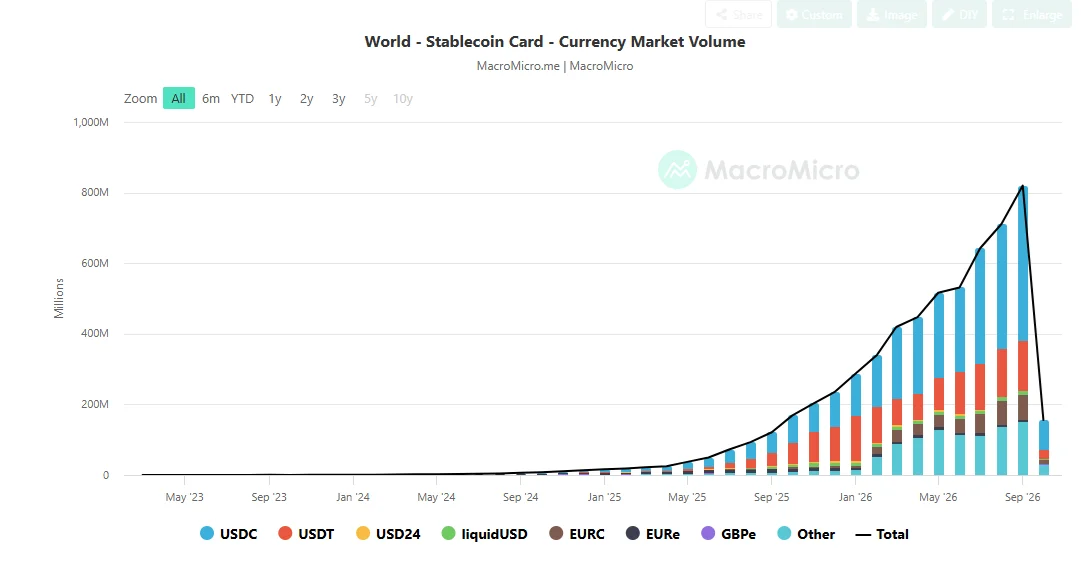
Les paiements par carte crypto ont de nouveau progressé au troisième trimestre, confirmant une tendance d'adoption constante. Cette hausse a suivi l'ajout de nouveaux actifs et l'usage croissant des deux principaux stablecoins, USDT et USDC.
Le volume total des cartes crypto a augmenté de 33 % sur un trimestre, atteignant 4,31 Md$ au T3, contre 3,24 Md$ au T2, selon les données mondiales du volume des cartes en stablecoins. Une partie de cette croissance provient du réseau de paiement de Tether, Plasma, qui a augmenté son volume de 350 %. Les paiements en stablecoins et l'usage des cartes en stablecoins s'étendent depuis 2024, poursuivant leur croissance malgré les revers plus larges du secteur crypto et un bref marché baissier.
TRON, l'un des principaux lieux de liquidité pour USDT, a dominé toutes les chaînes avec 23,2 % du volume de paiement trimestriel. Près de la moitié des paiements en stablecoins par carte se sont déroulés sur TRON, Base et BNB Chain combinées. Ethereum demeure la plateforme historique des paiements en stablecoins, tandis que Solana élargit son adoption avec un nombre croissant d'adresses d'utilisateurs.
Les cartes de paiement crypto permettent aux utilisateurs de dépenser leurs soldes en stablecoins chez les commerçants via des paiements par carte ordinaires, et ce qui n'était au départ qu'un produit de niche est devenu un standard de consommation. Henri Stern, qui dirige Privy, l'unité crypto et stablecoins de Stripe, a récemment annoncé que la plateforme élargira ses outils en stablecoins pour stimuler l'adoption mondiale, selon une annonce sur X. La croissance est également venue de l'adoption via Revolut, qui a élargi son offre avec un stablecoin natif adossé à l'euro, EURR.
USDC moteur de l'expansion des cartes crypto
L'usage des stablecoins s'est déplacé après l'adoption obligatoire de MiCAR dans l'UE, ainsi que sous la régulation américaine via le Genius Act, dont la mise en œuvre pratique se poursuit. Cette distinction se ressent jusqu'à la caisse, car les dépenses par carte mettent les stablecoins directement face aux commerçants et aux consommateurs. Au cours des deux dernières années, le stablecoin régulé USDC a commencé à remplacer USDT, un déplacement encore plus visible dans les paiements par carte. Les transferts, l'offre et la détention de USDT restent plus élevés pour les transactions crypto internes et les paiements de pair à pair, mais les volumes par carte ont augmenté parallèlement à l'adoption d'un actif régulé.
USDC conserve une offre en circulation d'environ 75 Md$, dont 6,75 Md$ sont émis sur la chaîne Solana, où l'adoption pour le trading et la DeFi a été plus rapide. En septembre, les paiements par carte en USDC ont atteint un volume supérieur à 439 M$, soit plus de trois fois l'usage par carte de USDT.
Les paiements deviennent un cas d'usage de plus en plus important pour les stablecoins. Les volumes ajustés font état de plus de54 Md$ de paiements en stablecoins en septembre, un chiffre au regard duquel les 4,31 Md$ de volume par carte du trimestre montrent que les dépenses par carte ne représentent qu'une petite part de l'activité globale de paiement en stablecoins. Les autres grands cas d'usage incluent la DeFi, le routage DEX et l'activité générale au sein des protocoles crypto. USDC comble le vide laissé par USDT, dont les courtiers, les plateformes d'échange et autres prestataires de services financiers se sont séparés.
Les applications de paiement stimulent la levée de fonds crypto
Les paiements en tant que cas d'usage se sont développés en 2026, après une période d'adaptation aux nouvelles réglementations. Cette évolution s'est reflétée dans l'activité de financement, selon le suivi des investissements en capital-risque de Cryptorank. Au T3, les entreprises de paiement, d'échange et de courtage ont représenté 71,6 % du financement en capital-risque. Au total, les entreprises ont levé 2,26 Md$ au cours du trimestre, sur 127 tours de financement. Les paiements et la fintech ont supplanté les vagues précédentes d'investissement dans la crypto grand public, comme les mèmes et les NFT.
L'activité de financement a diminué au cours du dernier trimestre, avec davantage de capitaux orientés vers des écosystèmes de paiement déjà établis comme Crypto.com. Au cours des deux derniers trimestres, les projets de paiement ont levé 1 Md$, devenant la deuxième catégorie la plus importante du financement en capital-risque crypto. Les marchés de prédiction arrivent en tête avec 2 Md$ de financement, mais les paiements pourraient continuer de croître sur la base de la récente hausse du nombre de transactions et des transferts de valeur. Les indicateurs à court terme de cette tendance incluent la poursuite de la mise en œuvre pratique du Genius Act et les prochaines lectures trimestrielles du même jeu de données sur le volume des cartes.
Source : Cryptopolitan

