Les marchés du crédit s'attaquent à CoreWeave : la tarification de l'assurance défaut signale le risque de la dette des hyperscalers de l'IA
Points clés
- •L'obligation cinq ans de CoreWeave a chuté de 16 % depuis juillet, portant son rendement de 10 % à 15 %, un niveau associé aux entreprises en difficulté financière.
- •La tarification des credit-default swaps analysée par The Economist implique que la probabilité que CoreWeave ne puisse honorer ses dettes au cours des cinq prochaines années a dépassé 60 %.
- •Les investisseurs craignent de plus en plus que les entreprises au centre du boom de l'IA ne génèrent pas des flux de trésorerie suffisants pour service des dettes massives et de plus en plus opaques.
- •Le stress des marchés du crédit s'est propagé aux actions, l'indice NASDAQ, dominé par les valeurs technologiques, revenant à son niveau de mi-mai.
- •Le secteur fait face à une question de 5 500 milliards de dollars d'ici 2030 : l'endettement pourra-t-il dépasser suffisamment les flux de trésorerie pour financer les dépenses d'infrastructure IA prévues, alors que les centres de données, les puces et l'électricité exigent des investissements initiaux tandis que les rendements s'accumulent sur des années.
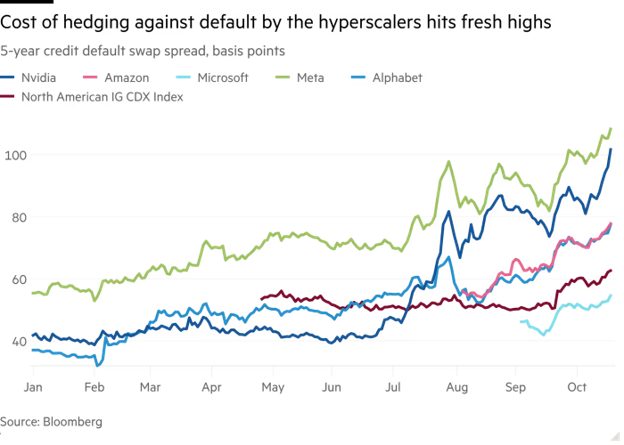
Les marchés du crédit se sont tournés vers CoreWeave, et les inquiétudes s'étendent désormais à l'ensemble des entreprises au cœur du boom de l'intelligence artificielle. La tarification de l'assurance défaut pour cet opérateur de centres de données signale un risque perçu élevé, et les investisseurs en actions commencent également à vaciller. Les dépenses en dette consacrées à l'infrastructure IA sont devenues l'un des thèmes les plus scrutés des marchés du crédit mondiaux.
Selon The Economist, les marchés du crédit s'en prennent à CoreWeave. Le prix d'une obligation cinq ans émise par ce « neocloud », qui loue des capacités de centres de données pour des modèles d'intelligence artificielle, a chuté de 16 % depuis juillet. Le rendement de l'obligation s'établit désormais à 15 % — un niveau associé aux entreprises en difficulté financière — contre 10 % en juillet. Les prix et les rendements obligataires évoluent en sens inverse : ce sell-off signifie donc que les investisseurs exigent désormais un rendement bien plus élevé pour détenir cette dette — le type de compensation que les marchés réclament généralement lorsque le risque de défaut perçu augmente. Le prix des credit-default swaps offrant une assurance contre un défaut de CoreWeave implique que la probabilité que l'entreprise ne puisse honorer ses dettes au cours des cinq prochaines années a dépassé 60 %, selon l'analyse de la publication. Les credit-default swaps sont des contrats dérivés fonctionnant comme une assurance contre la défaillance d'un emprunteur.
Un rapport distinct d'Economist publié en septembre signalait que les neoclouds comme CoreWeave prennent une ampleur bien plus grande et deviennent plus risqués.
Les investisseurs craignent de plus en plus que les entreprises au centre du boom de lIA ne soient pas en mesure de générer les flux de trésorerie nécessaires au service de leurs dettes massives. Les signaux du marché du crédit ont un poids particulier dans ce type d'épisode, car les créanciers se tiennent devant les actionnaires dans la structure du capital d'une entreprise, ce qui fait de la tarification de la dette l'un des baromètres les plus sensibles du risque de solvabilité perçu. Ces inquiétudes se sont propagées des marchés du crédit à la bourse, provoquant un essoufflement : après une forte baisse, l'indice NASDAQ, dominé par les valeurs technologiques, est revenu à son niveau de mi-mai. Les investisseurs intègrent une masse de dette qui grossit, devient plus opaque — et de plus en plus risquée.
Econbrowser a souligné une couverture du Financial Times publiée la veille, qui examinait les grands acteurs du boom de l'IA tout en invitant les lecteurs à considérer également les acteurs plus petits impliqués dans ce boom.
Le commentaire a résumé le débat en ce qu'il a appelé la question des 5 500 milliards de dollars (d'ici 2030) : l'endettement peut-il vraiment dépasser les flux de trésorerie dans la mesure requise pour atteindre les dépenses d'investissement prévues par le secteur en infrastructure IA ? C'est une question de calendrier autant que d'échelle : les dépenses consacrées à l'ossature physique de l'IA — centres de données, puces et électricité — sont généralement engagées d'emblée, tandis que les rendements qu'elles doivent générer s'accumulent sur des années.

