La CFTC transmet ses règles pour le marché de la crypto à la Maison-Blanche pour examen après le revers au Sénat
Points clés
- •La CFTC a transmis son projet de règles pour le marché crypto, répertorié sous le RIN 3038-AF80, à l'OIRA pour examen exécutif le 17 septembre, avec l'action classée au stade pré-réglementaire, sans échéance légale fixée et le texte proposé non encore divulgué.
- •Cette soumission a suivi le vote de clôture de 49 voix contre 50 du Sénat le 15 septembre qui n'a pas permis de faire avancer le CLARITY Act, un projet de loi qui aurait réparti la supervision des actifs numériques entre la CFTC et SEC.
- •L'approche du président Michael Selig permettrait aux inscrits actuels et à certaines plateformes crypto non enregistrées de solliciter la désignation de marchés d'actifs crypto autorisés à proposer du trading à effet de levier ou sur marge en vertu du Commodity Exchange Act.
- •Avant l'entrée en vigueur de toute règle, la proposition doit franchir l'examen de l'OIRA, obtenir un vote de la commission et passer par une période de consultation publique, ce qui signifie que son contenu comme son calendrier peuvent encore changer.
- •Selig est actuellement le seul commissaire de la CFTC listé bien que la loi fédérale prévoie cinq membres, et l'agence a par ailleurs accordé une exemption de poursuite aux fournisseurs de logiciels passifs admissibles le 17 septembre.
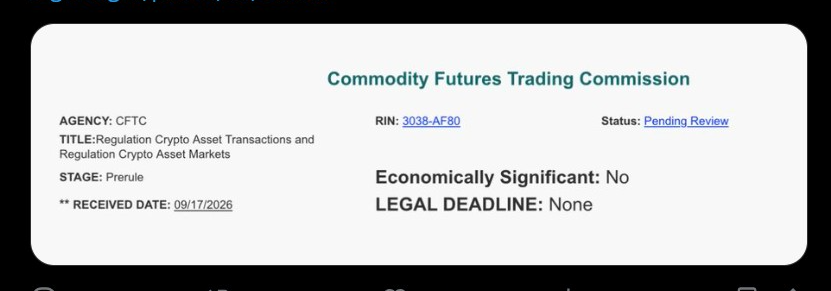
La Commodity Futures Trading Commission a accompli son geste formel le plus concret à ce jour vers l'écriture de règles pour le marché de la crypto sur la base de ses propres pouvoirs, en transmettant une action réglementaire à la Maison-Blanche pour examen le 17 septembre — deux jours après l'échec du Sénat à faire avancer le CLARITY Act.
Le Bureau de l'information et des affaires réglementaires (OIRA) inscrit désormais la soumission, « Regulation Crypto Asset Transactions and Regulation Crypto Asset Markets » sous le RIN 3038-AF80, comme en attente d'examen. Il s'agit de l'étape formelle la plus claire à ce jour dans le plan du président Michael Selig de poursuivre des règles crypto via les pouvoirs existants de la CFTC plutôt que d'attendre une nouvelle législation — une voie qui, si elle aboutit, pourrait offrir aux plateformes de trading un cadre fédéral supervisé pour les activités crypto à effet de levier sans nouvelle loi.
Cette saisine est significative car le Congrès n'a pas encore livré le cadre législatif plus large recherché par le H.R. 3633, laissant les régulateurs fédéraux travailler avec les pouvoirs qu'ils possèdent déjà. L'OIRA a classé l'action au stade pré-réglementaire, n'a fixé aucune échéance légale pour achever son examen, et le texte sous-jacent reste non divulgué. En pratique, la soumission du 17 septembre lance un processus d'examen exécutif plutôt que de mettre en vigueur de nouvelles règles de trading crypto.
L'examen à la Maison-Blanche commence
L'OIRA a reçu la saisine de la CFTC le 17 septembre et l'inscrit sur son dossier public comme « Regulation Crypto Asset Transactions and Regulation Crypto Asset Markets » sous le RIN 3038-AF80. Le bureau classe l'action au stade pré-réglementaire et n'affiche aucune échéance légale pour achever l'examen ; le dossier public n'indique pas davantage de date cible. La saisine ne divulgue pas le texte proposé ni les marchés que la CFTCvoit de couvrir. Le stade pré-réglementaire est la première étape du calendrier réglementaire, utilisée pendant qu'une agence élabore une proposition, ce qui signifie que le contenu comme le calendrier peuvent évoluer avant toute finalisation.
L'OIRA est rattaché au Bureau de la gestion et du budget et examine les actions réglementaires fédérales avant leur publication. En vertu d'un décret de février 2025, les agences indépendantes doivent soumettre à l'OIRA les actions réglementaires proposées et finales concernées avant leur publication au Federal Register. Cette exigence place l'examen à la Maison-Blanche en amont de la publication par l'agence de toute proposition admissible.
Le revers au Sénat déplace l'attention vers les pouvoirs existants
La soumission de la CFTC fait suite au vote de procédure du Sénat du 15 septembre sur le H.R. 3633, le Digital Asset Market Clarity Act. Les sénateurs ont voté 49 voix contre 50 sur la clôture de la motion de passage à l'examen, en deçà du seuil des trois cinquièmes. Le vote manqué a empêché la chambre de passer au débat à ce stade, bien qu'il ne constitue pas un vote définitif sur le projet de loi.
Le CLARITY Act créerait un cadre pour les matières premières numériques et répartirait les responsabilités réglementaires entre la CFTC et la Securities and Exchange Commission. La législation traite également des plateformes de trading et des activités liées aux matières premières numériques. Sans nouveau vote du Sénat programmé, cette répartition législative de la supervision reste indéterminée — c'est pourquoi les propres saisines de la CFTC sont devenues le point de référence à court terme pour la manière dont les règles américaines de trading crypto prennent forme.
Sept sénateurs démocrates qui ont voté contre la clôture ont déclaré le lendemain qu'ils restaient engagés dans des négociations bipartisanes. Le Congrès n'a pas programmé d'autre vote au Sénat sur la mesure.
Le modèle de marché d'actifs crypto prend forme
Selig a exposé la voie alternative de la CFTC lors d'une réunion du comité consultatif sur l'innovation le 20 août. Il a déclaré avoir demandé à ses équipes d'explorer des règles pouvant codifier une structure de marché d'actifs crypto en utilisant les pouvoirs déjà accordés à l'agence en vertu du Commodity Exchange Act. Ses propos anticipaient une action de l'agence si le Congrès échouait à achever la législation sur la structure de marché.
Selon l'approche décrite par Selig, la CFTC pourrait permettre auxs actuels et à certaines plateformes crypto non enregistrées de solliciter la désignation de marché de contrats désigné — spécifiquement, un marché d'actifs crypto. Ces plateformes pourraient proposer du trading crypto à effet de levier ou sur marge sous les règles de la CFTC, offrant ainsi aux plateformes une voie de conformité fédérale qui ne dépend pas d'une action préalable du Congrès. Selig a également demandé à ses équipes d'examiner les voies juridiques pour les développeurs de protocoles de finance onchain.
Vote de la commission et consultation publique ensuite
L'examen par l'OIRA lance un processus exécutif plutôt que de mettre le cadre en vigueur. Le bureau peut travailler avec la CFTC sur des modifications avant de retourner la proposition à la commission, qui devra alors voter avant de publier la règle proposée et d'ouvrir une période de consultation publique. Les acteurs du marché pourront soumettre leurs commentaires durant cette étape, avant que l'agence n'examine une version finale. Pour les lecteurs qui suivent la règle, les jalons à surveiller sont le statut du dossier à l'OIRA, le vote de la commission et l'ouverture de la période de consultation — ainsi que toute initiative du Sénat pour ramener le H.R. 3633 au vote.
Selig est actuellement le seul commissaire de la CFTC listé, bien que la loi fédérale prévoie une commission de cinq membres ; la page des commissaires de l'agence ne mentionne que Selig, entré en fonction en décembre 2025. Après les commentaires publics, la CFTC pourrait réviser la proposition et devrait procéder à un autre vote de la commission avant d'adopter une règle finale.
Cette saisine intervient alors que la CFTC entreprend d'autres démarches liées à la crypto en vertu de la loi existante. Le 17 septembre, le personnel a accordé une exemption de poursuite aux fournisseurs de logiciels passifs admissibles qui connectent les utilisateurs aux plateformes de produits dérivés enregistrées et aux intermédiaires. La SEC poursuit par ailleurs des mesures distinctes sur la crypto et les marchés tokenisés tandis que le Congrès continue de travailler sur une législation plus large sur la structure de marché.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique, financier ou d'investissement. Les propositions réglementaires peuvent évoluer au cours de l'examen exécutif, de la consultation publique et du processus réglementaire final.

