Comment convertir des cryptomonnaies en euros sur un compte bancaire en 2026 : délais, frais, limites et impôts
Points clés
- •La conversion passe généralement par la vente de cryptomonnaies contre de la monnaie fiduciaire sur une plateforme régulée et le retrait du solde vers une banque, avec des délais annoncés allant d'environ 30 minutes pour les retraits instantanés éligibles à 1-3 jours ouvrés pour les virements SEPA.
- •Dans l'exemple chiffré, une conversion de 10 000 $ de Bitcoin coûtait 28 $ via un parcours à frais réduits contre 230 $ via un parcours à frais élevés, soit plus de huit fois plus cher.
- •Les limites de retrait varient selon la plateforme et le niveau de vérification, et les gros transferts peuvent déclencher des contrôles d'origine des fonds ou des blocages bancaires temporaires au titre des règles anti-blanchiment.
- •L'événement imposable est souvent la vente des cryptomonnaies elles-mêmes plutôt que l'arrivée des fonds sur le compte bancaire ; laisser le produit de la vente sur une plateforme ne reporte donc pas nécessairement l'impôt.
- •Les erreurs courantes incluent la vente avant la vérification du parcours de retrait bancaire et le retrait dans une devise entraînant des frais de conversion ; il est donc conseillé de configurer le parcours de retrait à l'avance.
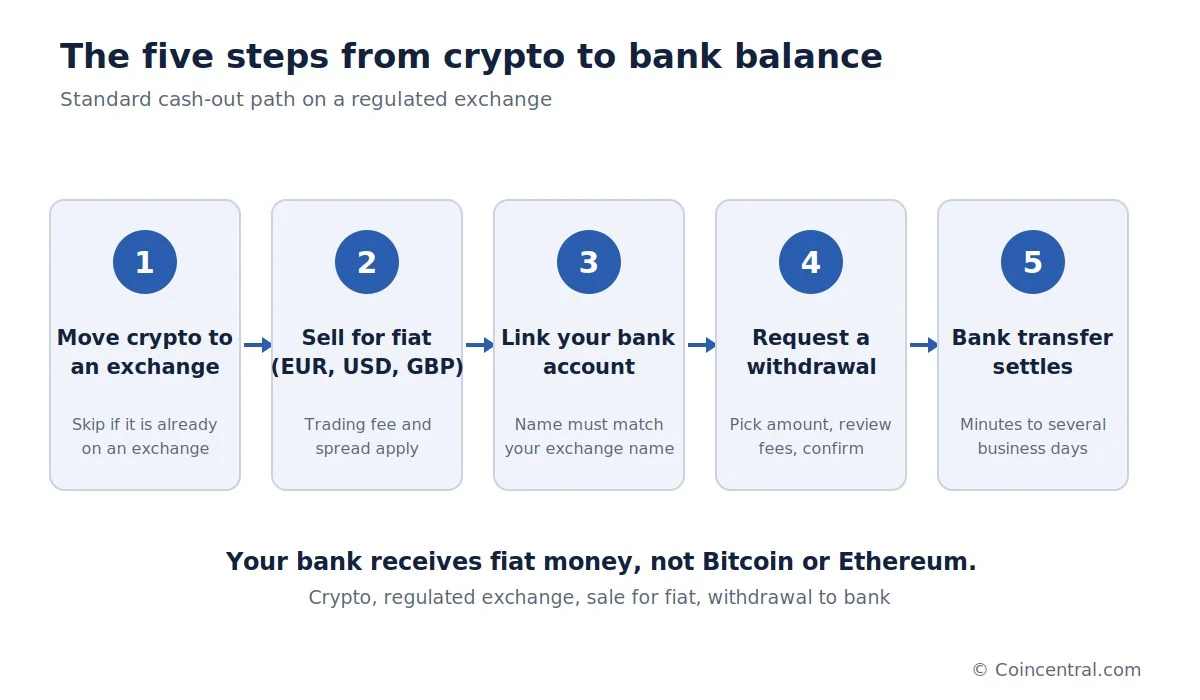
Convertir des cryptomonnaies en argent utilisable semble compliqué, mais le chemin de base est court. Le détenteur vend ses jetons en monnaie locale sur une plateforme régulée, puis retire le solde en espèces vers son compte bancaire. Les chiffres varient considérablement : les délais de retrait annoncés vont d'environ 30 minutes à trois jours ouvrés, et sur une vente de 10 000 $, les coûts directs peuvent aller de 28 $ à 230 $ selon la méthode.
Ce guide présente les chiffres clés pour 2026 : délais, frais, limites, impôts et erreurs courantes. Les données proviennent de la documentation publiée par Coinbase, Binance et Crypto.com. La sortie deLiquidité compte, car c'est le moment où les avoirs numériques deviennent de l'argent dépensable — et où une grande partie du coût final, des frais d'exécution à l'impôt, se décide.
Comment fonctionne la conversion en monnaie fiduciaire
L'argent qui arrive sur un compte bancaire est de la monnaie fiduciaire — une devise émise par un État, comme le dollar ou l'euro — et non du Bitcoin ou de l'Ether. Les cryptomonnaies ne transitent pas directement vers un compte bancaire traditionnel, car un compte bancaire n'a pas d'adresse sur la blockchain Bitcoin : quelque chose doit d'abord convertir les jetons. Ce « quelque chose » est le plus souvent une plateforme d'échange. Des plateformes comme Coinbase, Kraken, Binance et Crypto.com vendent les cryptomonnaies contre des euros, des dollars ou des livres, puis envoient les fonds via un système de paiement classique.
Le processus standard comporte cinq étapes, et la première peut être ignorée si les cryptomonnaies se trouvent déjà sur une plateforme prenant en charge les retraits bancaires. Coinbase, par exemple, exige que les utilisateurs vendent leurs cryptomonnaies en solde en espèces avant de pouvoir les retirer.
Cette première étape comporte son propre risque : choisir le bon réseau. Si un actif est envoyé sur un réseau non pris en charge par la plateforme, il peut ne pas être crédité, et les fonds peuvent être difficiles, voire impossibles, à récupérer. Pour les gros montants, une petite transaction test est souvent une sage précaution. Sur une sortie de 100 000 $, un envoi test confirme que l'adresse, le réseau et la plateforme fonctionnent, et les frais réseau supplémentaires sont dérisoires face au coût d'une erreur.
Les stablecoins suivent le même chemin. Un détenteur dépose des USDC sur une plateforme, les convertit en USD ou en EUR, puis retire les fonds. Les stablecoins comportent des risques liés à l'émetteur, au décrochage, à la blockchain et au portefeuille, et ne doivent donc pas être considérés comme des dépôts bancaires. Certains services fintech combinent les étapes sur un seul écran, ce qui peut ressembler à un retrait direct de Bitcoin, mais en coulisses, les cryptomonnaies sont toujours vendues d'abord.
Combien de temps prend un retrait de cryptomonnaie ?
Les délais de retrait dépendent de la plateforme, du réseau de paiement et du pays, et l'ensemble du processus peut prendre de quelques minutes à plusieurs jours ouvrés. Les chiffres annoncés proviennent de la documentation de chaque plateforme.
Pour les clients européens de Coinbase, le règlement SEPA standard est indiqué à 1–3 jours ouvrés. Les retraits instantanés éligibles arrivent généralement en environ 30 minutes, bien que Coinbase indique qu'ils peuvent prendre jusqu'à 24 heures selon la banque ou l'émetteur de la carte. Binance indique environ 1–3 jours ouvrés pour les transferts dans le cadre de son processus de vérification SEPA EUR, tandis que Crypto.com indique environ un jour ouvré pour les retraits SEPA EUR via son service européen.
SEPA signifie « Single Euro Payments Area » (Espace unique de paiements en euros), un dispositif qui permet les virements en euros entre les banques participantes en Europe. Un parcours européen type se déroule donc ainsi : BTC, vente contre EUR, solde EUR, virement SEPA, compte bancaire.
D'autres régions utilisent d'autres systèmes. Selon le pays, le paiement peut transiter par ACH (le réseau américain Automated Clearing House pour les virements bancaires nationaux), Faster Payments (le dispositif britannique de virements quasi instantanés), SWIFT, Real Time Payments ou un service de retrait par carte. Une fois que la plateforme a converti les cryptomonnaies en monnaie fiduciaire, cette dernière étape est un virement financier classique. Les virements SWIFT internationaux peuvent prendre plus de temps : week-ends, jours fériés, contrôles de conformité bancaire et banques correspondantes allongent potentiellement les délais. La disponibilité varie également selon le pays : l'écran de retrait de votre propre compte reste le meilleur guide.
Combien coûte la conversion en monnaie fiduciaire ?
Il n'existe pas un frais unique. Le total provient de plusieurs composantes, chacune dépendant de la plateforme et de la méthode, et certaines peuvent ne pas s'appliquer du tout.
Le lieu de la vente compte. Une interface de trading avancée est souvent moins chère qu'un bouton de vente instantanée : un carnet d'ordres professionnel, où les transactions sont directement appariées avec les ordres d'autres utilisateurs, peut facturer une fraction de pour cent, tandis qu'un écran grand public simplifié peut facturer davantage et intégrer un spread — la marge entre le prix du marché et le prix réellement obtenu — dans le prix affiché. Sur une vente de 80 000 $, un écart de 400 $ représente 0,5 % de la transaction — un coût qui n'apparaît jamais comme une ligne distincte, d'où l'intérêt de vérifier le prix d'exécution. L'écart croît avec le montant : sur une vente de 100 000 $, un coût total de 0,1 % représente environ 100 $, tandis qu'à 1,5 %, il atteint 1 500 $.
Les frais de retrait varient également. Certaines plateformes facturent des frais fixes ou proportionnels, d'autres n'en facturent pas pour certains moyens. Crypto.com indique que ni elle ni ses partenaires EMI européens — des établissements de monnaie électronique, sociétés de paiement régulées autorisées à émettre de la monnaie électronique et à fournir des services de paiement — ne facturent de frais pour les retraits SEPA EUR éligibles.
Le choix de la devise ajoute aussi des coûts. Si un compte bancaire est libellé en euros et que le retrait est effectué en dollars, la plateforme ou la banque peut convertir les fonds. Binance avertit que les banques correspondantes peuvent convertir la devise de leur propre initiative et que des frais supplémentaires peuvent réduire le montant final. Pour les utilisateurs européens, vendre directement en EUR et retirer via le SEPA est souvent plus simple que de faire transiter les fonds par le dollar.
Exemple de coût : conversion de 10 000 $ de Bitcoin
Supposons qu'un détenteur possède 10 000 $ de Bitcoin sur un portefeuille matériel — un appareil physique qui stocke les clés privées hors ligne —, l'envoie sur une plateforme, le vend et retire les fonds vers sa banque. Deux parcours avec des niveaux de frais différents illustrent l'écart.
Sur le parcours à bas coût, les frais réseau sont de 2 $, les frais de trading de 0,25 %, soit 25 $, et les frais de retrait bancaire de 1 $. Le coût direct total est de 28 $, et le détenteur reçoit environ 9 972 $.
Sur le parcours à coût élevé, la plateforme facture des frais de transaction de 1,5 %, soit 150 $, plus un spread effectif de 0,75 %, soit 75 $, et des frais de retrait de 5 $. Le total est de 230 $, et le détenteur reçoit environ 9 770 $.
Le parcours à coût élevé coûte plus de huit fois le parcours à bas coût — une différence de 202 $ sur une vente de 10 000 $ — et le même écart en pourcentage croîtrait avec des sommes plus importantes. La méthode utilisée pour convertir compte donc presque autant que le retrait bancaire lui-même. Les sources suggèrent de comparer le prix d'exécution réel et les frais avant de vendre, plutôt que de se concentrer uniquement sur la commodité.
Limites de retrait, vérification et contrôles de conformité
Les limites de retrait varient selon la plateforme et le niveau de vérification. Elles peuvent évoluer dans le temps et être spécifiques à chaque compte, d'où l'intérêt de les vérifier avant de vendre. Les limites peuvent sensiblement ralentir une sortie importante : à 100 000 € par jour, transférer 1 million d'euros prendrait 10 jours de retraits, et un plafond mensuel de 500 000 € sur ce service étendrait le processus à au moins deux mois. Voilà ce que personne ne veut découvrir après avoir converti 1 million de dollars en espèces. Coinbase précise que d'autres moyens de virement bancaire et d'autres limites de compte peuvent différer du chiffre du retrait instantané.
Les contrôles de compte passent également en premier. Binance indique que les retraits bancaires doivent aller vers un compte au nom correspondant à celui du compte Binance, et qu'elle ne prend pas en charge les retraits bancaires de tiers. Binance et Crypto.com demandent toutes deux aux utilisateurs européens d'effectuer un dépôt SEPA initial depuis le compte bancaire qu'ils souhaitent vérifier.
Les gros transferts peuvent déclencher des vérifications de routine. Les plateformes et les banques opèrent sous les règles anti-blanchiment, et un transfert à sept chiffres est plus susceptible d'attirer l'attention qu'un transfert de 500 €. Une plateforme peut demander des informations sur l'origine des fonds ou du patrimoine, ainsi que l'historique des transactions ou une preuve que le client possède le portefeuille. Une banque pourrait demander l'origine d'un transfert de 100 000 €, et les relevés de la plateforme constituent une réponse plus solide que le mot « Bitcoin ».
Une banque peut bloquer temporairement ou examiner les fonds entrants qui déclenchent des contrôles de fraude, de sanctions ou de lutte contre le blanchiment. Cela ne signifie pas que les fonds ont été saisis — la banque peut simplement demander des documents indiquant leur origine. Fractionner un transfert légitime important en nombreux petits transferts pour échapper au contrôle crée plus de préoccupations de conformité, pas moins. Les justificatifs utiles comprennent l'historique d'achat sur la plateforme, les relevés bancaires montrant les dépôts initiaux, les enregistrements de transactions du portefeuille, les déclarations fiscales et les preuves d'achats antérieurs de cryptomonnaies.
Stratégies de sortie et autres moyens de vendre
Convertir ne signifie pas forcément tout vendre. Un détenteur de 5 BTC pourrait vendre 0,25 BTC pour couvrir ses frais de vie et conserver le reste investi. D'autres vendent par étapes : 10 % à un niveau de prix, encore 10 % après une nouvelle hausse, et le reste conservé comme placement à long terme. Cela peut réduire le risque de chercher à choisir exactement le sommet du marché. Un investisseur disposant de 200 000 $ en cryptomonnaies qui vend 20 000 $ par mois pendant dix mois répartirait sa sortie sur toute la période.
L'étalement comporte un compromis : le marché pourrait chuter avant la vente des actifs restants. Il n'existe pas d'approche mathématiquement garantie, et la clé est de définir un plan avant que les émotions ne prennent le dessus. Si les fonds sont nécessaires immédiatement, une vente unique peut être plus logique, et les résultats fiscaux peuvent également différer entre une vente unique et plusieurs ventes, selon le pays.
Les plateformes d'échange ne sont pas la seule voie de sortie. Un bureau de gré à peau (over-the-counter) peut trouver directement un acheteur et convenir d'un prix, évitant ainsi un ordre massif sur une plateforme publique qui pourrait faire bouger le marché contre le vendeur — bien que le Bitcoin soit suffisamment liquide pour que les transactions ordinaires des particuliers en aient rarement besoin. Les plateformes peer-to-peer établies peuvent offrir un dépôt de garantie (escrow), où la plateforme conserve les fonds jusqu'à ce que les deux parties confirment, mais les utilisateurs doivent toujours comprendre les risques.
Les impôts peuvent être le coût le plus élevé
Les frais de trading et bancaires peuvent être dérisoires face à l'impôt. Supposons que du Bitcoin ait été acheté pour 20 000 $ et vendu pour 100 000 $ : le gain est d'environ 80 000 $ avant coûts déductibles, et selon le pays, une partie ou la totalité de ce gain peut être imposable. L'événement imposable est souvent la vente des cryptomonnaies elles-mêmes, et non le moment où l'argent arrive sur le compte bancaire — laisser le produit de la vente sur une plateforme ne reporte pas nécessairement l'impôt.
Les règles varient considérablement. Certains pays imposent les gains en cryptomonnaies comme des plus-values, tandis que d'autres utilisent des catégories différentes selon la durée de détention, la fréquence des transactions, le statut professionnel ou le type d'activité. Les taux d'exemple publiés ne servent qu'à illustrer l'ordre de grandeur ; il ne s'agit pas de conseils fiscaux, et les règles réelles dépendent de la résidence fiscale de chacun.
De bons registres facilitent la déclaration fiscale. Conservez la date et le prix d'achat, le montant acheté et les frais, ainsi que la date de vente, le produit de la vente, la plateforme utilisée et tous les transferts de portefeuille. Si les jetons sont passés par plusieurs portefeuilles, conservez les hash de transaction. Déplacer son propre Bitcoin du portefeuille A au portefeuille B ne revient pas à le vendre, et les registres permettent de distinguer les transferts des ventes. Cela compte lorsqu'un logiciel fiscal de plateforme voit arriver des cryptomonnaies depuis un portefeuille externe inconnu — sans le prix d'achat initial, il ne peut pas calculer le gain.
Erreurs courantes et mesures de sécurité
Une erreur courante consiste à vendre avant que le retrait bancaire ne soit prêt. Imaginez un détenteur de 100 000 € de Bitcoin qui les vend, pour découvrir ensuite que son compte bancaire n'est pas vérifié et que les retraits sont suspendus. Ces 100 000 € restent alors sur le solde en espèces de la plateforme pendant la finalisation de la vérification. Il est préférable de configurer d'abord le parcours de retrait.
Une seconde erreur consiste à utiliser la mauvaise devise. Un compte en euros recevant un retrait en dollars peut subir des coûts de conversion de la part de la plateforme, de la banque correspondante ou de la banque réceptrice.
La plupart des risques de sécurité sont d'ordre pratique : envoyer des cryptomonnaies à la mauvaise adresse, utiliser la mauvaise blockchain, tomber dans le piège du phishing, saisir des coordonnées bancaires erronées, utiliser une plateforme non régulée ou ignorer ses obligations fiscales. La sécurité compte le plus lors des retraits importants — un criminel qui accède à un compte de plateforme juste avant une grande conversion peut causer de lourdes pertes.
En résumé
Le chemin des cryptomonnaies vers un compte bancaire est simple : cryptomonnaies, plateforme régulée, vente contre monnaie fiduciaire, retrait vers la banque. Si les cryptomonnaies sont déjà sur une plateforme, l'étape de transfert peut être ignorée. Les délais annoncés vont d'environ 30 minutes pour les retraits instantanés éligibles à 1–3 jours ouvrés pour le SEPA, tandis que les coûts d'une vente de 10 000 $ allaient de 28 $ à 230 $ dans l'exemple chiffré — un écart qui montre à quel point la méthode compte.
À mesure que le montant augmente, la préparation devient plus importante. Pour un retrait de 500 €, peu de planification est nécessaire. Pour 500 000 €, il est utile de connaître les frais, les limites, les contrôles d'origine des fonds et les règles fiscales avant d'appuyer sur « Vendre ».
Sources
- Coinbase : Cash Out Available Balance — processus actuel de vente de cryptomonnaies en solde en espèces et de retrait vers une banque ou un moyen de paiement pris en charge.
- Coinbase : Instant Cashouts — options de retrait bancaire et par carte instantané, délais de règlement attendus et limites.
- Coinbase : Payment Methods for Europe — méthodes de retrait SEPA et autres méthodes UE, y compris les délais de règlement standards.
- Binance : Fiat Withdrawals via Bank Transfer — processus de retrait par virement bancaire, exigences de nom de compte et informations sur les éventuels frais de banques correspondantes.
- Binance : EUR Withdrawals via SEPA — processus européen de retrait SEPA et de vérification bancaire.
- Binance : Instant Bank Transfer — vérification du compte, règlement et conditions d'éligibilité pour les transferts instantanés pris en charge.
- Crypto.com : EUR Fiat Deposits and Withdrawals via SEPA — processus européen de retrait, frais, délais de traitement et limites.
Cet article est d'abord paru sur Blockonomi.

