Solana à 1 100 $ ? Les chiffres derrière le scénario haussier de Bitwise
Points clés
- •Le modèle de Bitwise utilise les frais projetés du réseau pour 2031, un multiple de valorisation, une hypothèse d'offre de 700 millions de SOL et un taux d'actualisation de 20 % pour valoriser le token.
- •Le revenu annualisé de Solana au troisième trimestre 2026 était de 278 millions de dollars, tandis que le scénario haussier exige environ 46 fois ce niveau.
- •Le modèle suppose que les actifs tokenisés atteignent 5 % du volume mondial d'actions et d'ETF, que Solana capte 65 % de cette activité et que la rotation atteigne trois fois celle des actions traditionnelles.
- •L'estimation des frais de Bitwise inclut les arbitrages échoués et les transactions de soutien, qui représentent environ un tiers des frais modélisés et pourraient être moins fréquents sur les plateformes sous permission.
- •Les actions GLXY tokenisées de Galaxy sont déjà sur Solana, tandis que le Nasdaq prévoit le lancement de ses Equity Tokens avec Payward au deuxième trimestre 2027, sans nommer de blockchain.
Le desk de recherche de Bitwise a publié le 16 novembre un modèle de valorisation quinquennal pour Solana (SOL), bâti autour d'une hypothèse centrale : le trading d'actions tokenisées devient un moteur majeur de frais pour le réseau. Le rapport, rédigé par Kam Benbrik et Rafal Klich, fixe son scénario de base à 385 $ par token et son scénario haussier à 1 100 $ — un scénario que le livre blanc associé valorise à près de 442 $ en valeur actuelle une fois l'actualisation appliquée.
L'arithmétique derrière les 1 100 $
Le modèle part de la « Real Economic Value » (REV) : les frais que les utilisateurs paient pour utiliser Solana, y compris les priority fees et les pourboires. Bitwise prend la REV projetée pour 2031, la multiplie par un multiple de valorisation, divise par une offre supposée de 700 millions de SOL, puis actualise le résultat à aujourd'hui. Dans le scénario haussier, cela donne un réseau valorisé près de 770 milliards de dollars.
Deux choix au sein du modèle tirent à contre-courant du chiffre headline. L'hypothèse d'une offre de 700 millions se situe au-dessus des quelque 635 millions de SOL actuels, si bien que l'émission entre maintenant et 2031 dilue chaque token. Et le taux d'actualisation annuel de 20 % — que Bitwise attribue aux risques liés au rythme de la tokenisation, à la réglementation et à l'exécution — représente environ le double des 8–10 % typiques des grandes capitalisations.
L'actualisation change aussi la lecture du scénario haussier aujourd'hui. Les calculs du troisième trimestre du rapport utilisent un prix du SOL d'environ 100 $. Rapportée à cette référence, la propre valeur actuelle de Bitwise pour le scénario à 1 100 $ représente environ quatre fois le prix de référence, et non onze.
Le revenu doit faire le travail, pas le multiple
Le revenu annualisé du réseau Solana au troisième trimestre 2026 s'élevait à 278 millions de dollars, selon le rapport. Sur ce rythme, Bitwise estime que le SOL se négocie à environ 230 fois le revenu, de sorte que chaque scénario suppose une compression du multiple — jusqu'à 60x même dans le cas haussier. Le potentiel de hausse doit donc venir du revenu. Selon le calcul de Coindoo, la REV du scénario haussier représente environ 46 fois le rythme du troisième trimestre, le scénario de base environ 24 fois et le scénario baissier environ 10 fois.
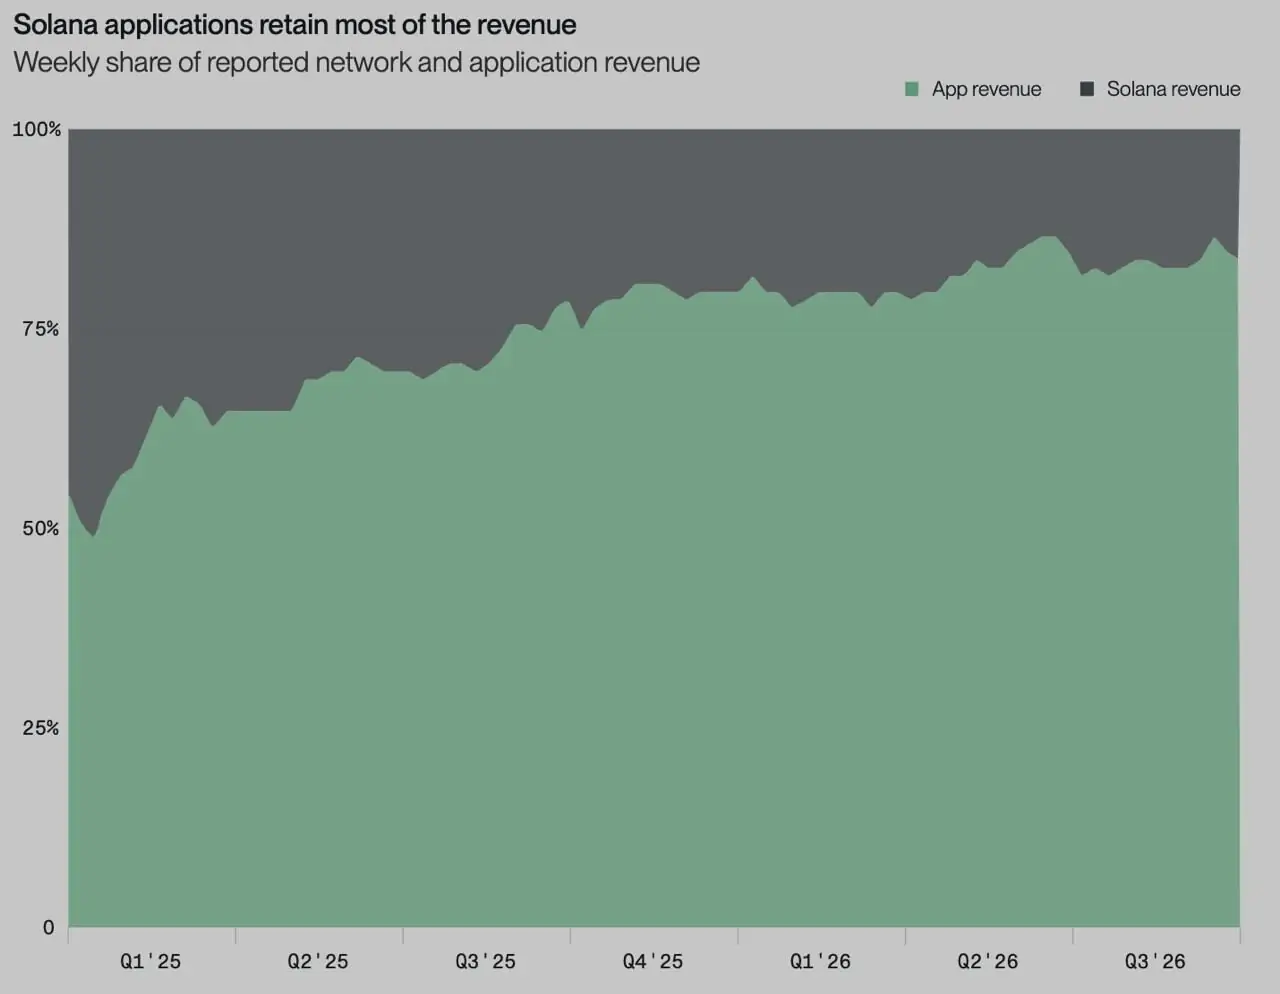
Le revenu du réseau constitue également une part décroissante de ce que génère l'activité Solana. Les données de Bitwise montrent que les applications conservent une part croissante du revenu combiné depuis le début de 2025, de sorte que davantage de trading n'augmente pas les frais du réseau de manière un pour un.
Trois variables de trading produisent ces chiffres de revenu :
| Variable | Baissier | Base | Haussier |
|---|---|---|---|
| Part tokenisée du volume mondial d'actions et d'ETF | 3 % | 4 % | 5 % |
| Part de Solana dans le trading d'actions tokenisées | 30 % | 50 % | 65 % |
| Rotation par rapport aux actions traditionnelles | 2x | 2,5x | 3x |
Valeurs issues du livre blanc de Bitwise.
La première variable est mesurée par rapport aux quelque 235 trillions de dollars de trading annuel mondial d'actions et d'ETF. Comme les trois variables se multiplient, les petits changements se composent : passer les trois du scénario de base au scénario haussier double presque le volume de trading que Solana traiterait, ce qui explique pourquoi la REV du scénario haussier s'approche du double du scénario de base.
D'où vient l'estimation des frais
Pour convertir le trading en frais, Bitwise a échantillonné au troisième trimestre 2026 les instructions impliquant des actifs tokenisés sur Solana. Pour chaque swap réussi, il a compté environ trois transactions échouées et deux transactions de soutien.
Les transactions échouées sont pour l'essentiel des tentatives d'arbitrage ayant perdu l'enchère d'ordonnancement des transactions — un trait normal des marchés onchain compétitifs, où plusieurs bots traquent le même écart de prix et un seul gagne. Les transactions de soutien couvrent les transferts, les ordres, la fourniture de liquidité et les flux de prix. Sur la base des décomptes de Bitwise et des frais moyens, Coindoo calcule un frais mixte d'environ 0,0133 $ par transaction.
Environ un tiers des frais modélisés provient donc d'une activité autour d'une transaction plutôt que de la transaction elle-même. Ce ratio a été mesuré sur des plateformes où n'importe qui peut faire tourner un bot d'arbitrage, et son application à 2031 suppose que le trading d'actions tokenisées conserve la même structure ouverte et compétitive.
La version réglementée est différente
Les marchés conformes d'actions tokenisées en formation restreignent qui peut trader, ce qui contrarie les conditions derrière l'échantillon de frais.
L'exemption pour l'innovation de la SEC pour les actions NMS tokenisées limite le trading aux participants sous permission et laisse chaque plateforme définir ses propres normes d'accès. Elle plafonne aussi le nombre de symboles et le volume de trading, bien que la fiche d'information ne donne aucun chiffre. Les détenteurs doivent recevoir les mêmes droits que les propriétaires des actions traditionnelles, les produits n'offrant qu'une exposition synthétique sont exclus, et cette dérogation court pendant cinq ans.
Les actions GLXY tokenisées de Galaxy vivent déjà sur Solana comme actions ordinaires de classe A enregistrées auprès de la SEC, avec Superstate comme agent de transfert numérique. Les détenteurs peuvent les détenir en self-custody, mais les transferts s'effectuent bilatéralement entre entités sur liste blanche, et Galaxy n'a pas activé le trading via AMM.
Le produit du Nasdaq arrive plus tard. Son annonce du 10 septembre prévoit le lancement des Nasdaq Equity Tokens avec Payward, la société mère de Kraken, au deuxième trimestre 2027, accompagné d'un investissement de 100 millions de dollars de Nasdaq Ventures dans Payward. Le communiqué ne nomme aucune blockchain.
Le projet de Bitwise d'enregistrer la propriété de son ETF Solana onchain maintient également des limites de transfert. Moins de participants signifie moins de bots en concurrence pour chaque transaction. Si les plateformes sous permission se déployaient sur Solana mais produisaient moins de transactions échouées et de soutien par swap, le même volume de trading générerait moins de REV que ne le suggère l'échantillon de Bitwise. Le plafond de volume de l'exemption pourrait aussi ralentir la progression vers la part de tokenisation du modèle, tant qu'il s'applique.
Pourquoi le multiple pèse tant
La REV représente les frais bruts du réseau, pas le profit. Selon les règles de frais de Solana, la moitié de chaque frais de base est brûlée et l'autre moitié va au validateur, tandis que les priority fees vont intégralement aux validateurs. La combustion réduit l'offre pour chaque détenteur. Le revenu des validateurs rémunère les opérateurs qui font tourner le réseau, et les stakers peuvent en recevoir une partie selon la façon dont leur validateur partage les récompenses. Le SOL non staké n'en reçoit rien directement.
Le multiple est le jugement de Bitwise sur ce que valent ces frais pour un détenteur de token. À revenu et offre fixes du scénario haussier, il déplace le résultat autant que n'importe quelle variable de trading : avec le multiple de 40x du scénario de base, atteindre 1 100 $ exigerait environ 19,25 milliards de dollars de REV annuelle — soit environ 69 fois le rythme du troisième trimestre.
Les chiffres qui testeraient le scénario
Chaque variable derrière le scénario le plus optimiste de Bitwise peut être vérifiée onchain ou dans des documents publics, ce qui rend le modèle testable de trimestre en trimestre :
- La REV trimestrielle par rapport à la référence de 278 millions de dollars du T3 2026
- La part de la REV provenant d'actifs tokenisés
- Les transactions échouées et de soutien par swap tokenisé
- Si GLXY ou d'autres actions enregistrées gagnent un marché secondaire
- Les plafonds de volume et de symboles fixés par l'exemption de la SEC
- La blockchain utilisée par les Nasdaq Equity Tokens au lancement

