Les baleines Bitcoin renouent avec les profits tandis que les indicateurs des détenteurs à court terme se dégradent
Points clés
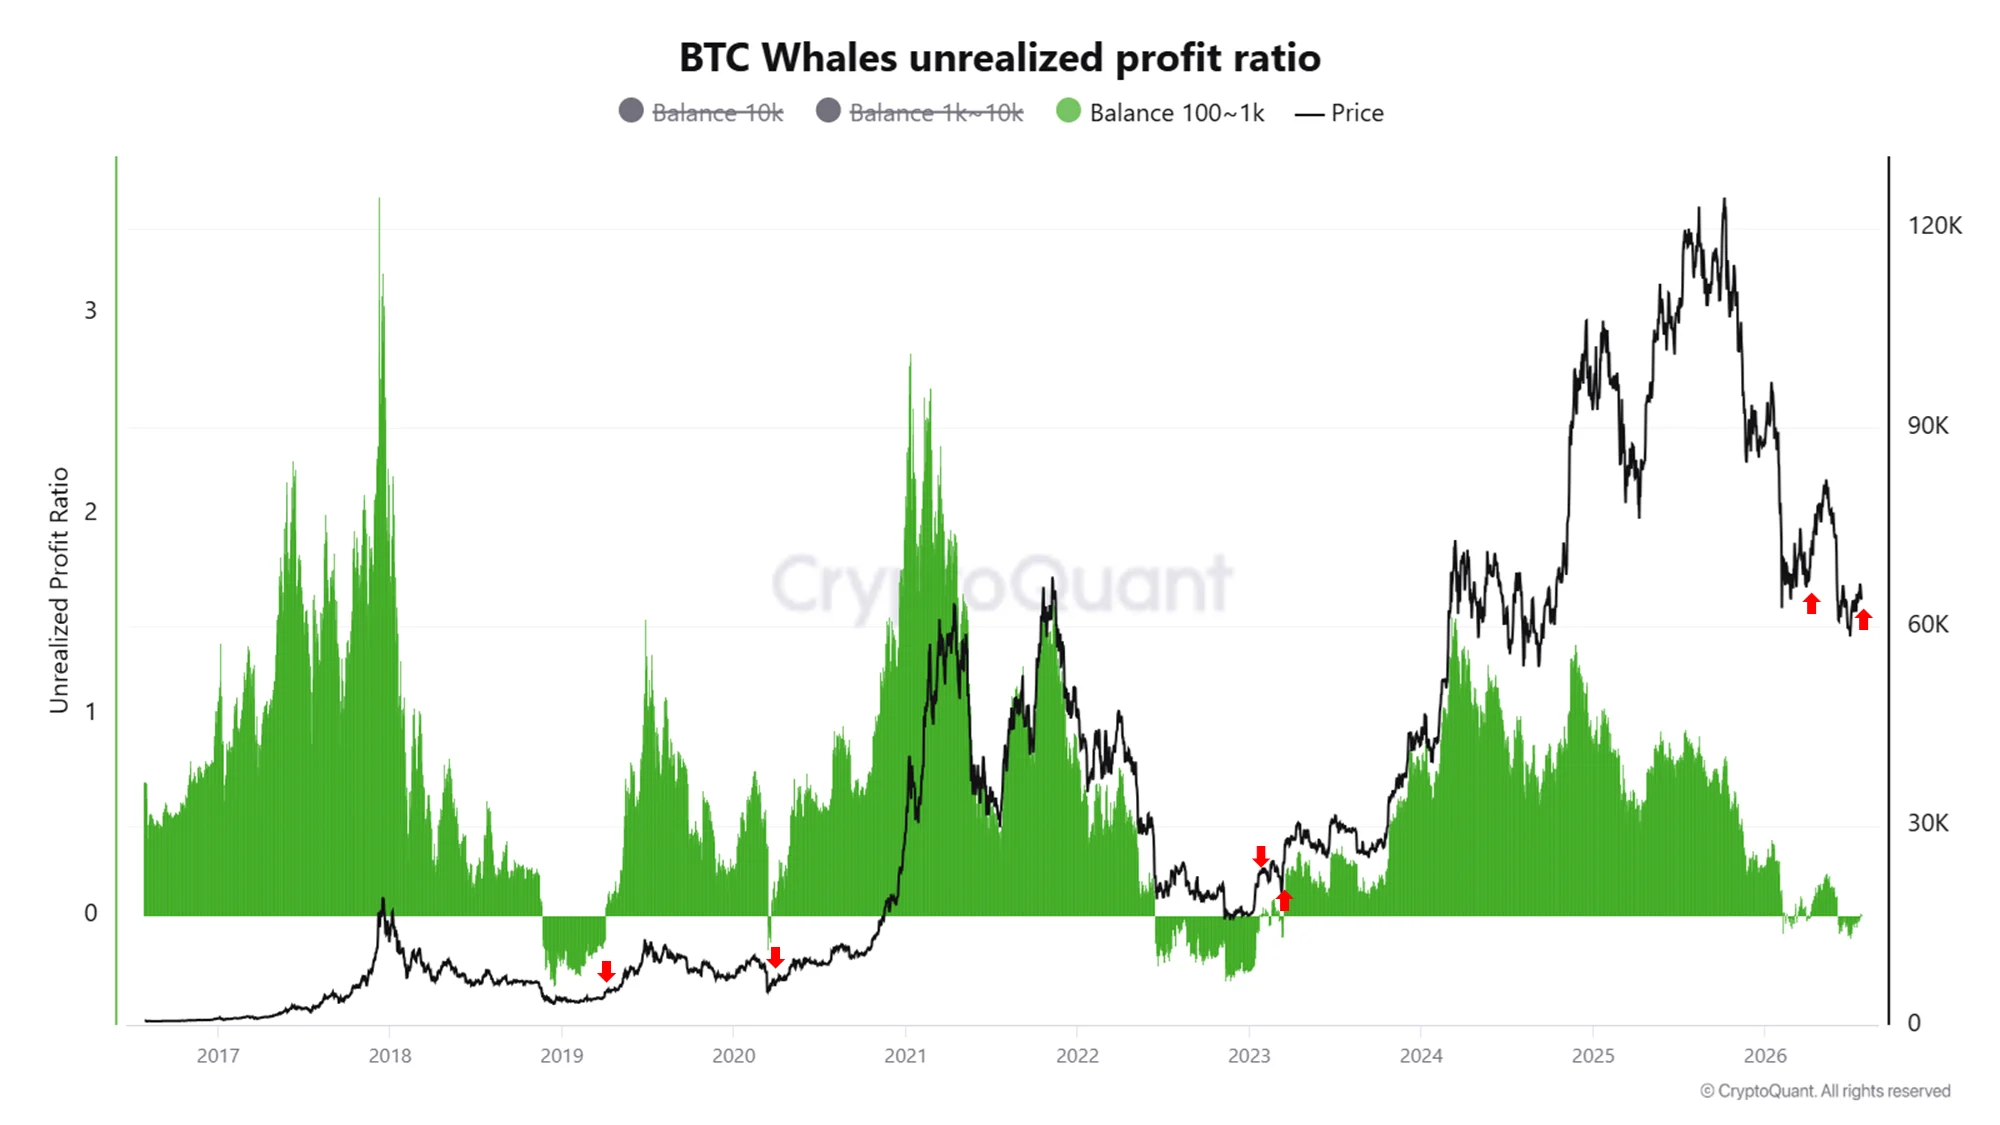
- •Les portefeuilles détenant entre 100 et 1,000 BTC sont revenus en profit latent après la récente reprise du prix de Bitcoin.
- •La capitalisation de marché des détenteurs à court terme est tombée à $236.2 billion le 25 juillet, passant sous le précédent plus bas enregistré en octobre 2024.
- •La capitalisation réalisée totale de Bitcoin a reculé pendant trois jours, atteignant environ $1.061 trillion et indiquant une faible formation de capital.
- •Le funding des dérivés est devenu négatif tandis que les flux nets vers les plateformes d’échange ont augmenté, suggérant une accumulation de positions short et d’exposition à effet de levier.
Le coût de base des baleines Bitcoin s’améliore, mais la nouvelle demande reste non confirmée
Les portefeuilles détenant entre 100 et 1,000 BTC sont revenus en profit latent après le récent rebond de Bitcoin, selon une analyse de CryptoQuant sur les profits latents des baleines :
Le passage au-dessus du coût de base agrégé de cette cohorte signifie que le prix de marché a dépassé le niveau reflété par l’indicateur. Les détenteurs de ce groupe ne supportent plus les mêmes pertes latentes, ce qui réduit une source potentielle de pression vendeuse pouvant apparaître lorsque de grands détenteurs sont contraints ou incités à vendre dans un marché affaibli.
La fourchette de 100 à 1,000 BTC correspond à une cohorte de grands détenteurs plutôt qu’à une mesure complète de toute l’activité des baleines. Elle exclut les soldes plus faibles ainsi que les plus grandes catégories de portefeuilles, de sorte que le signal est utile comme indicateur de coût de base, mais ne constitue pas une cartographie complète du positionnement institutionnel ou lié aux plateformes d’échange.
Ce signal ne montre pas que ces portefeuilles ont ajouté davantage de Bitcoin. Il indique seulement que leurs avoirs existants sont repassés en profit avec la reprise du prix. Cela peut se produire sans entrée substantielle de nouveaux capitaux sur le marché, surtout lorsqu’un rebond démarre depuis des niveaux de prix déprimés.
CryptoQuant a indiqué que des transitions similaires étaient apparues en mars et en avril, avant d’être suivies de hausses de court terme. Ces comparaisons soutiennent la possibilité d’un nouveau mouvement de soulagement, mais elles n’en établissent ni l’ampleur ni la durée. Deux précédents récents sont trop limités pour faire de ce seuil un signal de cycle fiable.
La capitalisation des détenteurs à court terme passe sous son plus bas de 2024
Les données plus larges concernant les détenteurs à court terme restent plus faibles que le signal de coût de base des baleines.
La capitalisation de marché des détenteurs à court terme de Bitcoin est tombée à $236.2 billion le 25 juillet, selon une analyse distincte de CryptoQuant sur cette cohorte : CryptoQuant a indiqué qu’il ne s’agissait que du deuxième passage sous le niveau enregistré le 3 octobre 2024, qui constituait alors le plus bas de cette année-là.
Cette baisse ne doit pas être interprétée comme une entrée ou une sortie de $236.2 billion de Bitcoin. La capitalisation des détenteurs à court terme mesure la valeur de marché actuelle des coins classés dans cette cohorte. L’indicateur peut diminuer pour plusieurs raisons.
Un prix plus bas de Bitcoin réduit la valeur des coins déjà détenus par les détenteurs à court terme. L’offre peut également quitter la cohorte lorsque des BTC acquis auparavant vieillissent et passent dans la catégorie des détenteurs à long terme. En outre, moins de coins peuvent être acquis ou déplacés par de nouveaux participants au marché.
Chaque mécanisme a des implications différentes. Les coins qui vieillissent vers une détention à long terme réduisent l’offre associée aux détenteurs plus sensibles au prix, ce qui peut renforcer la structure de propriété sous-jacente. Une contraction causée par une faible nouvelle demande est moins constructive, car les acheteurs récents fournissent souvent le capital marginal nécessaire au maintien d’une reprise.
Le seul chiffre de capitalisation de marché ne permet pas de distinguer ces causes, mais les données sur les pertes indiquent une pression plutôt qu’une transition discrète vers une détention de long terme. Les détenteurs à court terme ont réalisé environ $1.75 billion de pertes le 13 juillet, soit environ $340 million, ou 24%, de plus que les $1.41 billion enregistrés le 2 juin.
La réalisation de pertes s’était atténuée au 25 juillet, mais la capitalisation de marché des détenteurs à court terme restait proche d’un niveau exceptionnellement déprimé. Une baisse des prises de pertes signifie que moins de détenteurs capitulent avec la même intensité. Elle ne montre pas qu’une nouvelle demande est arrivée pour les remplacer.
Le flux net vers les plateformes d’échange devient positif alors que l’effet de levier augmente
La structure de marché à court terme devient davantage dépendante des dérivés, selon l’analyse de marché combinée de CryptoQuant :
Le flux net de Bitcoin vers les plateformes d’échange a atteint un niveau positif de 5,044 BTC, marquant une hausse quotidienne de 91% et le troisième plus important chiffre sur une journée au cours des 31 jours précédents. Un flux net positif signifie que davantage de BTC sont entrés dans des portefeuilles d’échange identifiés qu’ils n’en sont sortis pendant la période mesurée.
Cela augmente la quantité de Bitcoin potentiellement disponible pour le trading ou la vente, mais ne confirme pas que chaque coin déposé sera vendu. Certains BTC peuvent être déplacés pour servir de collatéral, pour la gestion interne de portefeuille ou pour des activités sur dérivés. Malgré cela, ce transfert crée une position d’offre moins favorable qu’un flux net sortant équivalent, car les coins se sont rapprochés des marchés liquides.
Le positionnement sur les dérivés a évolué au même moment. Le funding est passé de 0.003826 à -0.001371, soit la seule lecture négative sur la période de 31 jours fournie. Un funding négatif indique que le positionnement short est devenu plus dominant sur les contrats perpétuels, les traders short payant les traders positionnés du côté opposé.
L’open interest a augmenté de 0.69% pour atteindre environ $22.5 billion et se situait 4.59% au-dessus de sa moyenne sur 30 jours. Une exposition accrue aux dérivés est ajoutée alors que le marché penche du côté baissier, ce qui augmente le volume de positions à effet de levier vulnérables à une liquidation dans un sens comme dans l’autre.
Le funding des contrats perpétuels et l’open interest peuvent évoluer rapidement ; ils doivent donc être lus avant tout comme des indicateurs de positionnement de court terme plutôt que comme une preuve de demande au comptant durable. Leur importance augmente lorsqu’ils évoluent en parallèle avec les entrées vers les plateformes d’échange, car l’effet de levier peut amplifier les réactions à des variations relativement limitées de l’offre disponible.
Une nouvelle baisse pourrait valider ces positions short et ajouter de la pression. Une hausse inattendue du prix pourrait contraindre les traders à fermer leurs positions short, accélérant un short squeeze.
La capitalisation réalisée montre une formation de capital limitée
La capitalisation réalisée totale de Bitcoin a reculé pendant trois jours consécutifs pour atteindre environ $1.061 trillion.
Contrairement à la capitalisation de marché standard, qui valorise l’offre en circulation au dernier prix de marché, la capitalisation réalisée valorise chaque coin au prix auquel il a été déplacé pour la dernière fois. Le guide utilisateur de CryptoQuant décrit les modèles de capitalisation ici : La capitalisation réalisée est couramment utilisée comme estimation de la valeur stockée dans le réseau sur la base du coût de base on-chain.
Une légère baisse sur trois jours n’établit pas une sortie massive de capitaux. La capitalisation réalisée peut diminuer lorsque des coins acquis à des prix plus élevés sont déplacés à des prix plus bas, remplaçant un coût de base plus cher par un coût de base moins élevé. Elle peut augmenter lorsque des BTC changent de mains au-dessus de leur valeur précédemment enregistrée.
La direction de l’indicateur reste importante. Une reprise soutenue nécessiterait de nouvelles transactions à des valorisations plus élevées, le maintien du capital dans le réseau et une demande capable d’absorber toute offre supplémentaire sur les plateformes d’échange. La dernière baisse ne montre pas que ces conditions sont en train de se développer.
Un rachat de positions short ne confirmerait pas une reprise durable
Le catalyseur de court terme le plus clair se trouve dans les données sur les dérivés plutôt que sur le marché au comptant.
Bitcoin pourrait fortement progresser si le funding négatif persiste tandis que le prix ne baisse pas. Les traders détenant des positions short subiraient une pression croissante à mesure que le marché évoluerait contre eux, et des clôtures forcées pourraient ajouter de la demande acheteuse au rebond.
Une baisse de l’open interest pendant une hausse du prix soutiendrait cette interprétation. Elle montrerait que des positions sont fermées alors que Bitcoin monte, ce qui serait cohérent avec des rachats de shorts plutôt qu’avec une expansion générale de la prise de risque.
Cela laisserait toutefois l’origine du mouvement non résolue. La demande liée aux liquidations s’estompe une fois que les positions vulnérables ont été éliminées.
Une reprise plus durable nécessiterait une confirmation par les données au comptant et on-chain. Le flux net vers les plateformes d’échange devrait devenir négatif ou au moins reculer par rapport à l’entrée actuelle, montrant que l’offre immédiatement disponible n’augmente plus. La capitalisation réalisée devrait se stabiliser puis recommencer à croître, indiquant que la base de capital enregistrée du réseau augmente de nouveau.
La capitalisation de marché des détenteurs à court terme devrait également se redresser, même si ce signal doit être interprété conjointement avec d’autres indicateurs. Un prix plus élevé de Bitcoin peut faire monter cet indicateur sans prouver qu’un nombre significatif de nouveaux acheteurs est entré. Une croissance accompagnée d’une expansion de la capitalisation réalisée aurait davantage de poids.
Une absence de demande risquerait de remettre les baleines en perte latente
Le scénario baissier n’exige pas que les dépôts sur les plateformes d’échange deviennent immédiatement des ventes de marché.
La pression augmenterait si les flux nets restaient positifs tandis que Bitcoin ne parvenait pas à progresser, en particulier si l’open interest continuait d’augmenter. Cela indiquerait que le marché absorbe davantage d’offre potentiellement négociable alors que l’exposition à effet de levier progresse.
Une nouvelle baisse de la capitalisation réalisée renforcerait la conclusion selon laquelle le rebond n’attire pas de nouveaux capitaux dans le réseau. Une autre hausse des pertes des détenteurs à court terme montrerait que les acheteurs récents reviennent à une capitulation active plutôt que de simplement rester en perte latente.
L’indicateur des baleines fournit un point d’invalidation clair. Si le ratio de profit latent des portefeuilles détenant 100 à 1,000 BTC repasse sous zéro, la brève reprise de cette cohorte aurait échoué, rétablissant la pression que le rebond avait temporairement supprimée.
Bitcoin se situe actuellement entre un signal de coût de base en amélioration et une structure de flux faible. Les dernières données ne confirment pas une reprise généralisée, mais elles ne justifient pas non plus de considérer le marché comme uniformément baissier. Tant que la capitalisation réalisée ne croît pas et que les flux vers les plateformes d’échange ne s’améliorent pas, le rebond est mieux décrit comme capable de provoquer un squeeze, mais toujours non confirmé par la demande.
Méthodologie : Les chiffres relatifs au profit latent des baleines, à la capitalisation de marché des détenteurs à court terme, au flux net vers les plateformes d’échange, au funding, à l’open interest et à la capitalisation réalisée proviennent d’analyses de CryptoQuant publiées le 25 juillet 2026. Les définitions des indicateurs suivent le guide utilisateur publié par CryptoQuant.

