Sociétés de trésorerie Bitcoin en 2026 : statistiques clés, dynamique du mNAV et risques croissants
Points clés
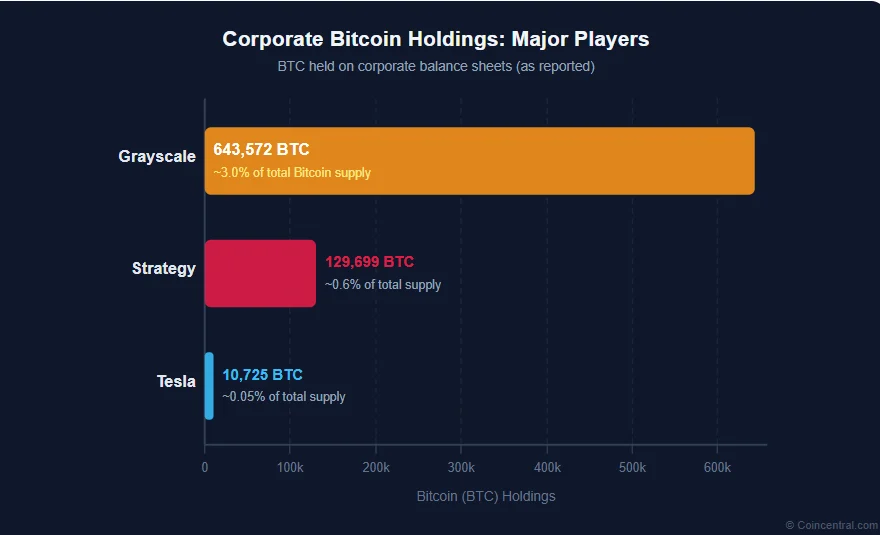
- •Grayscale, Strategy et Tesla sont les plus grands détenteurs corporate de Bitcoin, avec environ 643 572 BTC, 129 699 BTC et 10 725 BTC respectivement.
- •Le modèle dépend d'une prime de mNAV supérieure à 1x, qui permet aux sociétés d'émettre des actions et d'accroître la quantité de Bitcoin adossée à chaque action existante.
- •La prime de mNAV de Strategy est passée de près de 4x fin 2024 à environ 1x en 2026, et les sociétés de trésorerie Bitcoin ont perdu environ 62 milliards de dollars de valeur durant le krach.
- •Les analystes identifient quatre risques principaux : dilution sans bénéfice, ventes forcées liées à la dette convertible et aux dividendes préférentiels, pression vendeuse systémique pouvant se propager au prix du Bitcoin, et l'absence de toute activité opérationnelle sous-jacente.
- •Les grands acteurs comme Strategy devraient traverser le ralentissement, tandis que les petits retardataires fortement endettés subissent une réelle pression, et les régulateurs de l'UE s'orientent vers des disclosures plus claires dans le cadre de MiCA.
Les sociétés de trésorerie Bitcoin sont des entreprises cotées en bourse dont l'actif principal est le Bitcoin lui-même. Plutôt que de générer des revenus via des produits ou des services, ces sociétés accumulent et détiennent de grandes quantités de BTC, offrant aux investisseurs en bourse un accès à l'exposition au Bitcoin sans passer directement par les plateformes crypto.
Le concept remonte à Michael Saylor, fondateur de MicroStrategy — rebaptisée depuis Strategy. À partir de 2020, Saylor a commencé à déplacer les réserves de liquidités de son entreprise vers le Bitcoin, arguant que le BTC constitue la meilleure réserve de valeur à long terme à la disposition des entreprises. D'autres ont emboîté le pas. Au milieu des années 2020, des dizaines d'entreprises cotées dans le monde détenaient du Bitcoin à leur bilan, et le modèle était devenu mondial.
Fonctionnement du modèle : comprendre la prime de mNAV
Le concept au cœur du modèle de trésorerie Bitcoin est le mNAV, ou valeur nette d'actifs modifiée (modified Net Asset Value). En termes simples, il mesure combien les investisseurs sont prêts à payer pour l'action d'une société par rapport à la valeur du Bitcoin qu'elle détient réellement.
Lorsque l'appétit des investisseurs est élevé, l'action se négocie au-dessus de la valeur de marché du Bitcoin qui la sous-tend. Une société détenant 1 milliard de dollars de Bitcoin peut afficher une capitalisation boursière de 3 milliards de dollars — soit un mNAV de 3x. Les lecteurs familiers des marchés traditionnels reconnaîtront cette dynamique : les fonds fermés se négocient depuis longtemps avec une prime ou une décote par rapport à la valeur nette de leurs actifs sous-jacents, et le mNAV applique une grille similaire aux sociétés dont l'actif principal est le Bitcoin.
Cette prime est le moteur de tout le modèle. Tant qu'elle reste supérieure à 1x, la société peut émettre de nouvelles actions et utiliser les fonds levés pour acheter encore plus de Bitcoin. En théorie, chaque tour d'achat augmente la quantité de BTC adossée à chaque action, récompensant les actionnaires existants.
Le fonctionne ainsi : si une société émet 10 % d'actions supplémentaires alors qu'elle se négocie à un mNAV de 3x, elle lève trois fois la valeur comptable de son Bitcoin existant et peut déployer ce capital en achats additionnels. Les actionnaires se retrouvent propriétaires de plus de BTC par action qu'auparavant. Pendant les années de marché haussier, cette boucle a fonctionné de manière remarquable. La difficulté surgit lorsque le marché cesse de progresser.
Les grands acteurs : qui détient quoi
Une poignée de sociétés représente l'écrasante majorité des détentions corporate de Bitcoin. Les trois plus visibles sont Grayscale, Strategy (anciennement MicroStrategy) et Tesla.
Grayscale opère principalement comme un gestionnaire d'actifs crypto, proposant des produits d'investissement cotés liés à ses avoirs crypto. Elle détient actuellement environ 643 572 BTC — soit près de 3 % de l'offre totale de Bitcoin qui sera jamais minée — ce qui en fait de loin le premier détenteur corporate de Bitcoin.
Strategy adopte une approche plus agressive. Sous la direction de Michael Saylor, la société finance ses achats de Bitcoin à la fois par émissions d'actions et par dette, notamment des obligations convertibles. Elle détient environ 129 699 BTC, soit environ 0,6 % de l'offre totale.
La position de Tesla est bien plus modeste. Le constructeur de véhicules électriques a acheté environ 1,5 milliard de dollars de Bitcoin début 2021, puis a vendu une grande partie de cette position en 2022. Il détient désormais environ 10 725 BTC — un pied dans le secteur sans la stratégie d'accumulation agressive employée par d'autres.
Detentions approximatives de Bitcoin par les entreprises :
| Société | Detentions BTC (approx.) | Part de l'offre totale |
|---|---|---|
| Grayscale | 643 572 | ~3 % |
| Strategy (anciennement MicroStrategy) | 129 699 | ~0,6 % |
| Tesla | 10 725 | — |
L'écart d'échelle entre les trois est extrême : Grayscale détient plus de quatre fois plus de Bitcoin que Strategy, tandis que la position de Tesla représente une fraction de celle de Strategy.
L'ascension : comment le modèle a pris son essor
Entre 2023 et 2024, le modèle de trésorerie Bitcoin a pris un élan considérable. Le prix du Bitcoin a fortement grimpé, porté par l'approbation des ETF Bitcoin au comptant aux États-Unis, l'intérêt institutionnel croissant et l'anticipation du halving d'avril 2024.
À mesure que le prix du Bitcoin montait, les primes de mNAV de sociétés comme Strategy augmentaient également. À son pic fin 2024, Strategy se négociait à près de quatre fois la valeur de ses avoirs en Bitcoin — une prime qui rendait très efficaces les émissions répétées d'actions et les achats de BTC.
Le modèle s'est largement diffusé au-delà des États-Unis. Des entreprises au Japon, au Canada, en Europe et au Royaume-Uni ont commencé à le copier. Certaines étaient des sociétés établies qui ont réorienté leur stratégie vers l'accumulation de Bitcoin ; d'autres ont été créées de toutes pièces spécifiquement pour détenir du BTC.
Fin 4, la société de trésorerie Bitcoin était devenue une classe reconnue de véhicule d'investissement. Les analystes la décrivaient comme offrant aux investisseurs un accès régulé aux rendements liés au Bitcoin, avec en supplément une gestion professionnelle. L'engouement était réel — et les risques qui se construisaient dessous l'étaient tout autant.
Le tournant de 2026 : quand la prime a disparu
Un modèle conçu pour des marchés haussiers devient bien plus fragile lorsque les prix stagnent ou baissent. C'est précisément ce qui s'est produit au fil de 2025 et en 2026.
Le prix du Bitcoin a cessé de grimper au rythme auquel les investisseurs s'étaient habitués. L'engouement retombant, les primes de mNAV des sociétés de trésorerie ont régulièrement diminué. Le mNAV de Strategy, qui avait frôlé 4x fin 2024, a décliné tout au long de 2025 selon une trajectoire régulière et continue. En 2026, il était tombé à environ 1x. L'ampleur du repli a été considérable : l'analyse de Bloomberg Intelligence sur la période décrivait des sociétés de trésorerie Bitcoin perdant 62 milliards de dollars de valeur à mesure que le krach crypto s'aggravait.
Certaines petites sociétés de trésorerie Bitcoin ont commencé à se négocier en dessous de la valeur du Bitcoin inscrit à leur bilan — soit une prime négative sur la couche de gestion qui surplombe les actifs.
Ce basculement importe car tout le modèle repose sur la prime. Une fois celle-ci disparue, le calcul d'émission d'actions passe de positif à neutre — voire négatif.
Les quatre principaux risques surveillés par les analystes
Lorsque la prime disparaît, un ensemble de risques largement invisibles pendant la phase de marché haussier se révèle. Les analystes ont identifié quatre principales zones de préoccupation.
Risque 1 : dilution sans bénéfice
Pendant la phase de croissance, émettre de nouvelles actions pour acheter du Bitcoin fonctionnait car la prime de mNAV garantissait que chaque tour d'achat ajoutait plus de BTC par action existante. Dès que la prime tombe à 1x ou en dessous, ce calcul ne tient plus.
Émettre des actions au niveau ou près de la valeur comptable cède de la propriété sans apporter proportionnellement plus de Bitcoin. Les actionnaires se retrouvent propriétaires d'une société plus grande avec le même nombre de BTC par action — voire moins. La stratégie cesse d'être créatrice de valeur, mais beaucoup de sociétés persistent car elles ont besoin de liquidités pour servir leur dette.
Risque 2 : la menace de ventes forcées
Beaucoup de sociétés de trésorerie Bitcoin ont emprunté pour financer leurs achats — souvent via des obligations convertibles, des prêts convertibles en actions à un prix fixe — et ont émis des actions préférentelles exigeant le versement régulier de dividendes.
Ces obligations persistent quel que soit le cours du Bitcoin. Lorsque le Bitcoin chute et que le mNAV passe sous 1, honorer ces paiements devient plus difficile. Dans le pire des scénarios, une société peut être contrainte de liquider une partie de ses réserves de Bitcoin pour lever des liquidités.
Les analystes notent que les petites sociétés de trésorerie sont les plus exposées à ce risque. Elles disposent généralement de moins de liquidités et de moins d'options de financement d'urgence qu'un acteur de grande taille comme Strategy.
Risque 3 : risque systémique pour le marché
Le modèle s'est diffusé à des dizaines de sociétés, toutes détenant le Bitcoin comme actif principal. Une baisse du prix du Bitcoin lesappe toutes simultanément.
Si plusieurs sociétés sont contraintes de vendre en même temps pour couvrir leur dette ou leurs dividendes, la pression vendeuse pèse sur le Bitcoin lui-même. Des prix plus bas font ensuite encore baisser les ratios de mNAV, amplifiant la pression. Les analystes décrivent une spirale négative potentielle : la baisse des prix déclenche des ventes forcées, qui poussent les prix plus bas, ce qui force de nouvelles ventes.
Ce type de risque systémique est inhabituel sur les marchés actions. Peu d'industries lient ainsi chaque acteur majeur au même actif sous-jacent unique.
Risque 4 : aucune activité sous-jacente
Les critiques — y compris des analystes de Wall Street — pointent une faiblesse structurelle propre à ce modèle. La plupart des sociétés de trésorerie Bitcoin ne génèrent aucun revenu ni profit d'activités opérationnelles réelles.
Leur valeur repose entièrement sur deux piliers : le prix du Bitcoin, et la confiance des investisseurs dans l'équipe de direction. Si l'un des deux faiblit, il n'existe aucune activité opérationnelle de repli. Cela les distingue fondamentalement même des entreprises technologiques les plus volatiles, qui conservent au minimum une forme de revenus récurrents, de produit ou de propriété intellectuelle.
Dette, dividendes et dilution : les chiffres derrière le risque
La structure du capital des sociétés de trésorerie Bitcoin est centrale dans la manière dont ces risques se matérialisent. Beaucoup ont utilisé une combinaison d'instruments financiers pour financer leurs achats pendant la phase de croissance.
Les obligations convertibles sont un choix populaire. Ces prêts portent des taux d'intérêt inférieurs à la dette classique mais intègrent des clauses complexes autour des déclencheurs de conversion et des échéances de refinancement. Les actions préférentelles sont un autre outil courant : leurs détenteurs reçoivent des dividendes fixes avant tout versement aux actionnaires ordinaires. Sur un marché haussier, c'est gérable ; sur un marché plat ou baissier, cela devient une hémorragie de trésorerie constante.
Lorsque le prix du Bitcoin baisse et que le mNAV est à 1x ou en dessous, une société subit une pression de plusieurs directions à la fois — valeur des actifs en déclin, financement à bas coût qui se referme, et paiements de dette et de dividendes toujours dus.
Le calcul explique pourquoi la prime compte tant. À un mNAV de 4x, l'émission de 10 % d'actions supplémentaires ajoute environ 27 % de BTC par action pour les détenteurs existants. À 1x, la même opération n'apporte rien. À 0,8x, elle fait légèrement reculer le nombre de BTC par action.
Pour qui suit le secteur, les dates d'échéance des obligations convertibles et les calendriers de dividendes préférentels figurent parmi les jalons concrets à surveiller, car ils marquent les points où la pression de financement peut se transformer en ventes forcées.
Ce que les investisseurs doivent savoir
Acheter des actions d'une société de trésorerie Bitcoin n'équivaut pas à acheter du Bitcoin — une distinction que certains investisseurs particuliers ne mesurent peut-être pas pleinement. Les ETF Bitcoin au comptant, approuvés aux États-Unis, détiennent du Bitcoin directement et se négocient en bourse comme des actions classiques ; les actions de sociétés de trésorerie, en revanche, enveloppent l'exposition au Bitcoin dans une structure corporate et de capital.
Détenir du Bitcoin directement expose à une seule variable : le prix du BTC. Détenir des actions d'une société de trésorerie superpose plusieurs risques additionnels : le risque de gestion — la capacité de l'équipe à prendre de bonnes décisions de timing d'allocation de capital — le risque de structure du capital lié au montant de dette porté par la société et à sa structuration, et le risque d'accès au financement, c'est-à-dire la capacité de la société à lever de l'argent frais lorsque les conditions de marché se resserrent.
Un exemple concret illustre la différence. Deux investisseurs placent chacun 10 000 dollars dans le Bitcoin — l'un directement, l'autre via des actions Strategy. Si le Bitcoin monte de 30 %, le détenteur direct gagne près de 30 %. L'actionnaire de Strategy peut gagner plus, ou nettement moins, selon l'évolution du mNAV, la dilution des actions et les échéances de dette arrivant à maturité.
Pour beaucoup d'investisseurs, la prime payée entre 2023 et 2024 est devenue une source de risque plutôt qu'un rendement supplémentaire. Ceux qui ont acheté à 3x ou 4x de mNAV et font face aujourd'hui à une valorisation de 1x portent un écart que les gains du prix du Bitcoin lui-même devront combler avant d'atteindre le point mort.
Le paysage réglementaire : l'UE et au-delà
Sur les marchés régulés par l'Union européenne, le modèle de trésorerie Bitcoin soulève des questions spécifiques de transparence et de protection des investisseurs. Les régulateurs tracent des lignes plus nettes entre la détention directe d'un actif crypto et la détention d'actions d'une société détenant cet actif — deux choses juridiquement et financièrement très différentes, même si l'exposition au Bitcoin paraît similaire en surface.
Le règlement européen sur les marchés des crypto-actifs, dit MiCA, est entré en application progressive à partir de 2024. Bien que MiCA cible principalement les émetteurs crypto et les prestataires de services, la croissance de véhicules corporate fortement exposés au Bitcoin a poussé les régulateurs à examiner de plus près la manière dont ces produits sont présentés aux investisseurs particuliers.
La préoccupation centrale est que les acheteurs particuliers puissent croire bénéficier d'une exposition pure au Bitcoin alors qu'ils achètent en réalité un ensemble complexe de risques corporate, financiers et de marché. À mesure que le secteur grandit, les régulateurs européens — et leurs homologues ailleurs — devraient exiger des disclosures plus claires et un renforcement de l'éducation des investisseurs.
Les plus grands acteurs peuvent-ils survivre ?
Pour les plus grandes sociétés de trésorerie Bitcoin, la réponse est presque certainement oui — du moins à moyen terme. Strategy détient une position Bitcoin très importante et a déclaré publiquement qu'elle ne vendra pas dans des conditions normales. Sa taille lui offre une longue marge de manœuvre : même si le prix du Bitcoin baisse ou stagne durablement, la société dispose d'une flexibilité financière suffisante pour honorer ses obligations sans être forcée de liquider. Les analystes ont dit qu'elle pouvait « survivre à un long hiver ».
Les petites sociétés sont dans une situation très différente. Celles qui sont entrées tardivement, ont accumulé du Bitcoin à des prix élevés et se sont endettées lourdement pour ce faire subissent désormais une véritable pression. Sans réserves profondes ni accès fiable aux marchés de capitaux, des conditions gérables pour Strategy peuvent s'avérer fatales à un acteur plus petit.
Les sociétés les mieux placées pour traverser la période actuelle sont celles qui ont accumulé du Bitcoin tôt, maintenu un endettement modéré et n'ont pas bâti tout leur modèle d'affaires sur l'hypothèse que la prime de mNAV durerait éternellement.
Perspective : les deux visages du modèle
Le modèle de société de trésorerie Bitcoin n'est pas près deparaître. Les plus grands acteurs sont trop bien établis, et détenir du Bitcoin comme actif corporate est devenu une stratégie financière reconnue. Mais 2026 a montré que ce modèle comporte deux phases très distinctes.
Sur un marché haussier, il fonctionne exactement comme prévu : les sociétés accumulent du Bitcoin à bas coût, les émissions d'actions alimentées par la prime ajoutent du BTC par action, et les investisseurs bénéficient à la fois de l'appréciation du prix du Bitcoin et de l'expansion du mNAV. Lorsque les marchés cessent de monter, la dynamique s'inverse. Les mêmes outils qui accéléraient l'accumulation — levier, émissions d'actions, dividendes préférentiels — deviennent des sources de pression et de risque.
L'histoire des sociétés de trésorerie Bitcoin à ce jour est celle d'une stratégie qui amplifie brillamment les gains à la hausse, et amplifie tout aussi clairement le risque à la baisse. Pour les investisseurs comme pour les régulateurs, comprendre les deux versants de cette équation est désormais essentiel.
Sources
- Grayscale Investments : disclosures des detentions corporate de Bitcoin
- Strategy (anciennement MicroStrategy) : documents relations investisseurs et Bitcoin Tracker
- Tesla, Inc. : dépôts SEC divulguant les avoirs en actifs numériques
- Autorité européenne des marchés financiers (ESMA) : guide de mise en œuvre de MiCA, 2024
- Bloomberg Intelligence : analyse des sociétés de trésorerie Bitcoin, 2025–2026
- Recherches d'analystes de Wall Street sur les modèles de trésorerie Bitcoin corporate (plusieurs firmes, 2025–2026)
- Rapport original : CoinCentral

