Le Bitcoin peut continuer à chuter sans panique de volatilité : pourquoi les derniers signaux de creux sont insuffisants
Points clés
- •Le ratio taker buy/sell du Bitcoin sur Binance est tombé à 0,85, son plus bas niveau depuis plus d'un an, les vendeurs ayant initié environ 54 % des transactions classifiées sur les perpetual swaps de la plateforme.
- •Les liquidations crypto de vendredi ont atteint 1,64 milliard de dollars, dont près de 89 % de positions long, ce qui signifie que des clôtures de marge mécaniques ont contribué au flux de vente derrière le signal contrarian.
- •L'indice DVOL de Deribit à 40,77 reflète une volatilité attendue contenue, cohérente avec une dérive contrôlée vers le bas, car l'indice mesure la largeur du mouvement de prix anticipé et non sa direction.
- •Les ETF spot Bitcoin américains ont enregistré 1,44 milliard de dollars de sorties sur cinq séances consécutives du 5 au 11 novembre, signe d'une demande affaiblie malgré environ 1,3 million de BTC d'avoirs de fonds suivis.
- •Le Bitcoin a tradé sous les 70 000 $ pour la première fois depuis août tandis que le skew des puts 25-delta à une semaine grimpait vers 14 % : le scénario contrarian de rebond reste non confirmé au standard d'absorption de l'article.
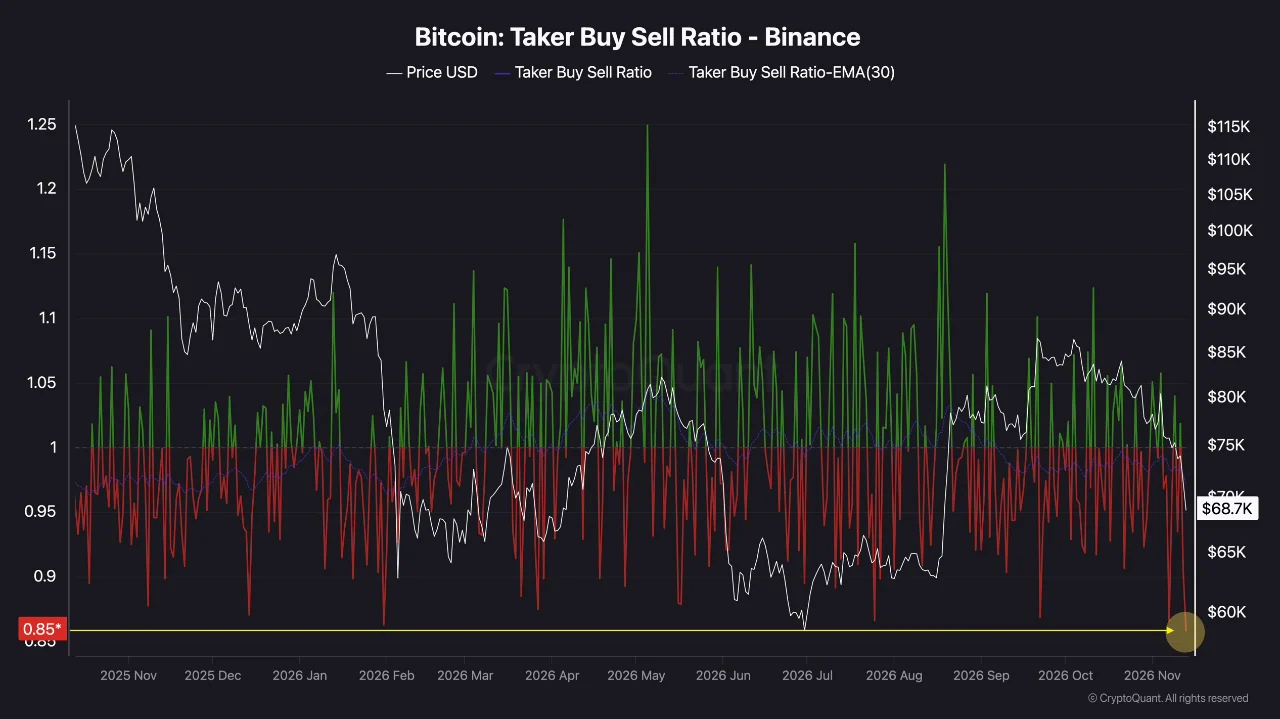
Deux posts CryptoQuant publiés le 13 novembre — Darkfost sur l'exécution des futurs Binance et The Daily Digits sur la tarification des options — sont lus par une partie du marché comme des signaux de creux. Ces deux analyses méritent d'être lues. Aucune, toutefois, ne mesure la seule chose qu'exige un véritable creux : des acheteurs absorbant l'offre à un prix qui tient.
Un ratio taker à 0,85 mesure l'urgence, pas l'épuisement
Darkfost rapporte que le ratio taker buy/sell du Bitcoin sur Binance est tombé à 0,85, son plus bas niveau depuis plus d'un an, et suggère que cet extrême pourrait précéder un rebond à court terme. Le calcul derrière ce chiffre est simple : pour 85 unités de volume initié à l'achat, il y avait 100 unités de volume initié à la vente, ce qui signifie que les vendeurs ont initié environ 54 % des transactions classifiées.
Ce que le ratio enregistre, c'est qui a traversé le spread. Un vendeur qui frappe une offre passée paie pour l'immédiateté ; l'acheteur de l'autre côté avait placé cette offre à l'avance et a choisi le prix. La lecture montre que l'impatience se situe actuellement du côté des vendeurs. Elle ne dit rien de la profondeur de la file des offres passées ni de la rapidité avec laquelle elle se reconstitue.
Le périmètre restreint davantage l'interprétation. La documentation des indicateurs de CryptoQuant définit cette série sur le volume des perpetual swaps d'une seule plateforme. Binance figure parmi les plus grandes plateformes de dérivés crypto et ses lectures sont citées sur tout le marché — la mesure elle-même, cependant, ne couvre toujours que le carnet d'ordres de cette seule plateforme. Une vente initiée qui ouvre un nouveau short, une qui clôture un long et une déclenchée par un moteur de liquidation sont toutes comptées de la même manière. Cette distinction compte cette semaine : le rapport de vendredi de CoinDesk chiffre les liquidations crypto à 1,64 milliard de dollars, dont près de 89 % de positions long, et les liquidations de futurs Bitcoin seules à 916 millions de dollars, dont 95 % de longs. Les clôtures forcées de longs sont enregistrées comme des ventes taker. Une liquidation est mécanique et non discrétionnaire : lorsqu'un long à effet de levier ne peut plus satisfaire à son exigence de marge, la plateforme clôture automatiquement la position en vendant dans le carnet d'ordres. Une partie de l'« urgence » du ratio provenait donc de moteurs de marge plutôt que de conviction.
Le ratio taker identifie qui est impatient. Que l'autre côté continue d'absorber cette impatience est une mesure distincte — et le même écart traverse la manière dont la lecture des options a été utilisée.
Un DVOL bas correspond à une dérive vers le bas, pas à un plancher
The Daily Digits rapporte l'indice DVOL de Deribit à 40,77, le Bitcoin se trouvant 17,4 % sous son plus haut de clôture glissant sur 30 jours, avec un prix de référence proche de 68 667 $ au moment de son instantané. L'étude compare cette lecture à 290 jours de repli similaires depuis mars 2021, et séparément aux seuls jours de repli de 2026. Les médianes sont celles rapportées par The Daily Digits sur CryptoQuant ; les écarts en pourcentage ont été calculés par l'équipe de Coindoo.com, et l'échantillon historique n'a pas été reconstruit de manière indépendante.
Les deux échantillons racontent des histoires différentes, et le second est le plus honnête. L'échantillon long est dominé par les régimes de 2021 et 2022, où les replis s'accompagnaient régulièrement d'oscillations attendues bien plus larges. La médiane 2026 de l'étude elle-même montre que les baisses de cette année ont été beaucoup plus calmement tarifées, ce qui réduit l'écart de « moitié de la peur habituelle » à moins d'un cinquième. Mesurée aux standards de 2026, la lecture du jour est légèrement contenue, pas une anomalie.
La taille de l'échantillon mérite le même examen. Ces 290 jours qualifiants sont des jours civils, et une seule baisse de plusieurs semaines peut en contribuer des dizaines. Ils représentent une poignée de ventes massives observées maintes fois, et non 290 épisodes indépendants à partir desquels un taux de rebond pourrait être lu.
Il y a aussi la question de ce que le DVOL tarifie réellement. La méthodologie de Deribit décrit une mesure annualisée de la variabilité attendue sur les 30 prochains jours — la largeur de la plage que le marché des options paie, sans opinion sur la direction. Largeur et direction se séparent facilement. Un actif qui perd 1 % à chacune de dix séances consécutives termine à environ -9,6 %, sans jamais avoir affiché une journée supérieure à 1 %. C'est un chemin stylisé plutôt que celui réellement suivi par le Bitcoin, mais cela illustre pourquoi un flux de vente dominant et un indice de volatilité calme peuvent coexister confortablement dans une baisse contrôlée. Un DVOL bas dans un repli de 17 % est ce à quoi ressemble une dérive.
Le test est de savoir si le prix cesse de tomber face à la même pression vendeuse
Si les vendeurs continuent de frapper les offres et que le prix cesse de former de nouveaux plus bas, les acheteurs passés absorbent l'offre. Si des ventes de taille similaire continuent d'atteindre des prix plus bas, les offres sont retirées ou exigent une décote plus importante. Seule cette comparaison distingue un creux d'une pause.
La lire demande de la patience. Une offre affichée importante peut disparaître avant que quiconque ne trade contre elle, et une brève stabilisation peut n'être que le rééquilibrage de positions avant une expiration. Les transactions exécutées sur plusieurs plateformes liquides, mesurées sur des jours plutôt que des heures, constituent le bon standard, car elles enregistrent les prix que les acheteurs ont réellement acceptés.
Selon ce standard, vendredi n'a pas joué en faveur du scénario de rebond. Le Bitcoin a tradé sous les 70 000 $ pour la première fois depuis août, avec 51,9 % du volume taker toujours côté vendeur, selon CoinDesk. Des ventes d'une taille familière ont atteint un prix plus bas.
1,3 million de BTC dans les fonds est un stock, pas un flux
L'étude sur les options cite également les avoirs suivis des fonds, proches de 1,3 million de BTC, comme signe de résilience institutionnelle. La série Fund Holdings de CryptoQuant compte ensemble les trusts, les ETF et les fonds fermés, et ce qu'elle rapporte est un niveau. La demande est une variation de ce niveau — et la variation de ce mois a été négative.
La table des flux de Farside Investors montre que les ETF spot Bitcoin américains ont enregistré des sorties sur cinq séances consécutives du 5 au 11 novembre, totalisant 1,44 milliard de dollars, dont 299,8 millions de dollars rien que le 11 novembre. Le chiffre du 12 novembre se tenait à une sortie préliminaire de 47,7 millions de dollars au moment de la rédaction, l'IBIT de BlackRock et le FBTC de Fidelity n'ayant pas encore publié. Le rythme quotidien est ce qui rend cette table utilisable comme contrôle de la demande en quasi temps réel — un rôle que le niveau des avoirs, à l'évolution lente, ne peut pas jouer.
À des prix autour de 70 000 $, 1,44 milliard de dollars représente environ 20 000 BTC, soit environ 1,5 % d'un solde de 1,3 million de BTC. Un chiffre d'avoirs arrondi absorbe une sortie de cette taille sans bouger visiblement, voilà pourquoi ce solde ne peut pas servir de preuve que la demande est intacte. La série des flux est plus étroite que le graphique des avoirs, et un rachat de fonds n'est pas une vente instantanée en bourse ; les deux chiffres ne se contredisent donc pas. Ils répondent à des questions différentes, et une seule d'entre elles concerne la demande.
Un précédent article de Coindoo sur l'offre monétaire crypto qui se contracte à son rythme le plus rapide depuis 2022 couvre l'autre versant du bilan : le bassin de liquidité disponible pour faire face à cette vente s'est contracté dans le même temps.
Ce qu'il faudrait pour un véritable scénario de reprise
Commencez par le livre des futurs, car un rebond d'ici commencerait là. Les données de vendredi de CoinDesk montrent un funding modérément négatif — c'est-à-dire que les shorts paient les longs — après avoir été modérément positif jeudi. Un funding négatif combiné à de lourdes liquidations de longs est la configuration d'un rebond par couverture de shorts. Ce type de mouvement fait monter le prix sans prouver la demande au comptant, et le moyen de les distinguer est l'open interest. L'open interest des futurs Bitcoin a reculé de 5,4 % vendredi contre une baisse de prix de 5,9 %, ce qui signifie que le nombre de contrats a à peine changé et que la baisse en dollars provenait surtout du prix plus bas. Un rebond qui ajoute des contrats tandis que le funding ne devient que modérément positif et que le prix tient signalerait une prise de risque fraîche. Un rebond qui consomme des contrats est des shorts qui partent.
Vérifiez ensuite la partie du marché des options que le DVOL ne montre pas. Le skew 25-delta à une semaine — la prime que les traders paient pour les puts par rapport aux calls équivalents — était d'environ 10 % le 10 novembre, environ 11 % le 12 novembre et autour de 14 % vendredi, selon CoinDesk. La taille attendue du mouvement est contenue ; le prix de la protection contre sa direction a augmenté toute la semaine. Un véritable scénario de reprise voudrait voir cette prime se réduire les jours où le prix tient, et pas seulement les jours où il rebondit.
Enfin, confrontez le implicite au réalisé. La volatilité implicite à la monnaie à une semaine s'est assouplie à environ 35 % jeudi, ce qui tarife un mouvement quotidien typique d'environ 1,8 % une fois le chiffre annualisé ramené à une journée. La chute de vendredi, supérieure à 3 % avant midi UTC, était environ le double. Quand les mouvements réalisés devancent ce que les options ont tarifé, le marché est en retard sur le mouvement plutôt que détendu à son sujet — et des options « bon marché » peuvent tout simplement être des options qui n'avaient pas encore rattrapé.
Si le spot continue d'imprimer des plus bas de plus en plus bas tandis que le volume initié à la vente domine, le scénario contrarian de rebond reste non confirmé, quoi que fasse le DVOL.
Contexte des données : les deux posts CryptoQuant ont été publiés le 13 novembre 2026 et utilisent des instantanés différents. Les lectures des dérivés proviennent des rapports quotidiens de marché de CoinDesk des 10–13 novembre et sont énoncées à leur date de publication. Le chiffre de mouvement quotidien d'environ 1,8 % est un calcul de Coindoo à partir de la volatilité implicite rapportée de 35 %. Le chiffre Farside du 12 novembre était préliminaire au moment de la rédaction.
Source : Coindoo
Avertissement : cet article est une analyse de marché, et non un conseil en investissement. Il n'estime pas la probabilité d'un rebond du Bitcoin et ne prédit aucun mouvement de prix. Chaque indicateur mentionné est attribué à son éditeur, et les scénarios décrits sont des façons de lire les données actuelles plutôt que des prévisions. Les marchés des cryptomonnaies sont volatils et les positions à effet de levier peuvent être liquidées rapidement. Effectuez vos propres recherches et consultez un conseiller financier agréé avant toute décision d'investissement. Coindoo et l'auteur n'assument aucune responsabilité pour les pertes résultant de décisions fondées sur ce contenu.

