Le Bitcoin se maintient au-dessus du coût de base des détenteurs à court terme, mais 62 % des pièces récentes sont sous l'eau
Points clés
- •Le repli d'environ 10 % du Bitcoin depuis son sommet de septembre a ramené l'actif à tester la True Market Mean, le coût de base des détenteurs à court terme et la moyenne sur 200 jours reconquis lors de la hausse d'août.
- •Environ 38 % seulement de l'offre des détenteurs à court terme est en profit, contre plus de 97,5 % début octobre, laissant environ 62 % des pièces récemment acquises sous l'eau alors même que le prix se situe au-dessus du coût moyen de la cohorte.
- •Les ETF Bitcoin spot américains ont enregistré des sorties nettes d'environ 1,16 milliard de dollars sur trois séances, dont 643,2 millions le 30 octobre, la sortie du 3 novembre se réduisant d'environ 71 % mais restant négative.
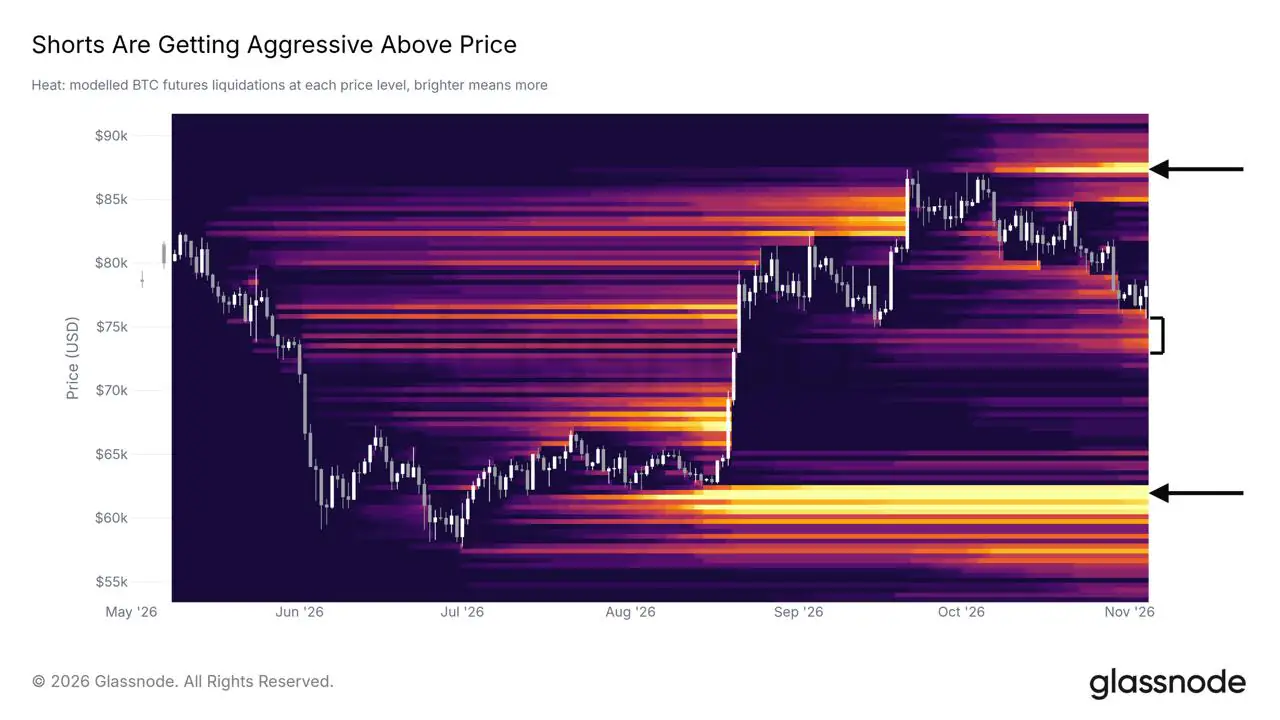
- •Des positions courtes à effet de levier se sont accumulées au-dessus du prix, le plus grand cluster de liquidation se situant près de 87 000 $ : un rebond pourrait donc refléter une couverture de shorts plutôt qu'une véritable nouvelle demande.
- •Glassnode qualifie le repli de correction salutaire au sein de la tendance haussière, citant la réaction des prix contenu face à la violation de Binance du 29 octobre, estimée à environ 6,3 milliards de dollars et constituant le plus vol de crypto jamais enregistré.
Le dernier rapport hebdomadaire de Glassnode, intitulé « Idling at Support » et publié le 4 novembre, présente le repli actuel du Bitcoin comme un retest du territoire reconquis par l'actif en août. Lu conjointement avec les données de flux des ETF, il décrit un marché qui a absorbé une grande partie de ses ventes forcées sans attirer de nouveaux acheteurs, tandis que la part des pièces récemment acquises détenues à perte ne cesse de croître. Les investisseurs dans les ETF Bitcoin spot américains, quant à eux, ont retiré environ 1,16 milliard de dollars sur trois séances.
Le Bitcoin retestte les niveaux reconquis en août
La hausse d'août et de septembre du Bitcoin l'a ramené au-dessus de plusieurs repères abandonnés après son sommet historique de 2025 : la moyenne sur 200 jours, le coût de base des détenteurs à court terme (STH) et la True Market Mean de Glassnode. La True Market Mean estime le prix d'acquisition moyen des pièces activement en circulation et exclut l'offre dormante de longue date, tandis que le coût de base des STH applique le même calcul aux pièces détenues depuis moins de cinq mois environ. La moyenne sur 200 jours, en revanche, est un repère technique de tendance calculé à partir des prix passés et non des données d'acquisition on-chain.
Ces niveaux reconquis sont aujourd'hui éprouvés par le haut. Le 3 novembre, le Bitcoin a clôturé juste sous la True Market Mean et a glissé vers 76 000 $ dans la nuit, au moment où les résultats des élections de mi-mandat américaines tombaient, avant de repasser au-dessus. Glassnode évalue le repli depuis le sommet de septembre à environ 10 %.
Le détail le plus déterminant se situe sous le prix. Le coût de base des STH s'inscrit dans la bande où Glassnode recense encore des positions longues à effet de levier : l'une marque le repère de coût surveillé par les acheteurs récents, l'autre une zone où les longs à effet de levier deviendraient des vendeurs forcés. Comme les deux occupent la même étroite fourchette, un test du coût de base constitue aussi un test du redémarrage éventuel des ventes forcées.
Les longs liquidés d'abord, puis les shorts se sont accumulés
La carte de chaleur des liquidations de Glassnode, qui estime où les positions à effet de levier seraient contraintes de se fermer, montre que la descente depuis le sommet de septembre a déclenché nombre de niveaux de liquidation des longs accumulés pendant la hausse. Les liquidations sont des clôtures forcées déclenchées par les plateformes lorsque les pertes d'une position à effet de levier épuisent sa marge. L'exposition long restante est concentrée dans la bande sous le prix, qui coïncide avec la moyenne sur 200 jours.
Le positionnement au-dessus du prix a évolué en sens inverse. Les niveaux de liquidation en surplomb ont continué de s'accumuler la semaine dernière tandis que le prix chutait d'environ 3,5 % — un schéma que Glassnode attribue à des traders ajoutant des positions courtes à la baisse. Le plus grand cluster en surplomb se situe près de 87 000 $, à proximité du sommet de septembre.
Cela change ce qu'un rebond démontrerait. Une remontée vers ces niveaux contraindrait certains vendeurs à découvert à racheter leurs positions, mais cet achat provient de traders fermant leurs paris plutôt que d'investisseurs prenant de l'exposition. Une rallye portée par la couverture des shorts pourrait ressembler à de la demande sur un graphique de prix sans s'enregistrer comme telle dans les données de détention.
Comment la majorité de l'offre récente peut-elle être sous l'eau alors que le prix dépasse le coût moyen ?
Début octobre, 97,5 % ou plus de l'offre des détenteurs à court terme était en profit. Glassnode mesure désormais cette part à environ 38 %, laissant environ 62 % des pièces détenues depuis moins de cinq mois sous leur prix d'acquisition — alors même que le Bitcoin se trade au-dessus du coût moyen de cette cohorte.
Une moyenne et une part en profit répondent à des questions différentes. Un petit bloc de pièces bien moins chères peut tirer la moyenne vers le bas pendant qu'un bloc plus important reste sous l'eau. Prenons une cohorte simplifiée où 38 % des pièces ont été achetées à 60 000 $ et 62 % à 85 000 $ : le coût moyen ressort à environ 75 500 $, sous le prix actuel du Bitcoin, mais 62 % de l'offre est détenue à perte. Franchir la moyenne en dit peu sur le nombre de pièces revenues à l'équilibre.
Glassnode construit ces cohortes à partir d'estimations on-chain au niveau des entités, avec une frontière progressive autour de 155 jours et en excluant les pièces détenues sur les plateformes. Le chiffre de 38 % décrit donc un groupe modélisé de pièces, et non un décompte d'investisseurs. Une pièce détenue à perte n'a pas été vendue — mais elle est devenue une candidate à la vente.
Ces candidates forment le second versant du marché. Les détenteurs ayant acheté au-dessus du prix actuel ne récupèrent leur capital que si le Bitcoin remonte vers leur coût, et certains peuvent choisir de sortir une fois que c'est le cas. Les données montrent la vitesse à laquelle cette offre s'est constituée : la cohorte est passée d'un profit quasi total à une situation majoritairement sous l'eau en un mois environ.
Les investisseurs en ETF continuent de se retirer
Ventes forcées en baisse et vendeurs potentiels en hausse : la question ouverte est de savoir qui absorbe l'offre. Les ETF Bitcoin spot américains — des fonds détenant directement du Bitcoin et la voie la plus visible pour la nouvelle monnaie traditionnelle — n'ont pas pris ce rôle. Les données de Farside Investors montrent des sorties nettes de 643,2 millions de dollars le 30 octobre, 398,6 millions le 2 novembre et 115,6 millions le 3 novembre, soit environ 1,16 milliard de dollars sur trois séances.
La sortie s'est réduite d'environ 71 % le 3 novembre, les petits afflux dans les fonds de Bitwise et Fidelity compensant en partie les quelque 95 millions de dollars quittant l'IBIT de BlackRock. La journée s'est néanmoins soldée en territoire négatif : c'est le rythme des ventes qui s'est amélioré, non le retour des acheteurs.
Glassnode interprète le tableau d'ensemble comme de l'argent déjà présent en crypto circulant entre actifs et plateformes, les investisseurs traditionnels apportant peu. Sa précédente édition hebdomadaire situait le coût moyen des détenteurs d'ETF spot américains près de 81 500 $. Avec le Bitcoin sous ce niveau, la position agrégée des ETF est sous l'eau — faisant du canal ETF un deuxième réservoir d'offre potentielle à l'équilibre plutôt qu'une source de nouvelle demande.
Le plaidoyer pour une correction salutaire
La lecture de Glassnode elle-même est plus constructive. Les retests après une cassure sont routiniers, argue la société, et ce repli a purgé l'excès accumulé au sommet de septembre, laissant les détenteurs à court terme bien moins à cran qu'il y a un mois. Le volume spot, selon le rapport, s'est maintenu au-dessus de son niveau d'avant-hausse.
Le marché a également absorbé la violation de Binance du 29 octobre, estimée par la plateforme à environ 6,3 milliards de dollars et qui constitue le plus vol de crypto jamais enregistré. Glassnode considère la réaction des prix contenu comme un signe de force et présente le maintien de la bande sous le prix comme une correction salutaire au sein de la tendance haussière débutée en août. Les shorts ajoutés pendant la baisse collent à ce récit : les traders positionnés pour de nouvelles pertes sont ceux contraints d'acheter si le prix se reprend.
Les deux lectures peuvent coexister. Une structure de marché plus saine et un acheteur absent sont des conditions distinctes, et le scénario de la correction répond à la première sans trancher la seconde. Leur importance respective pour la reprise dépend de l'alignement éventuel des données de flux avec les données de positionnement.
Ce qui trancherait la question
Ces signaux n'ont pas le même poids. La rentabilité des détenteurs à court terme monte mécaniquement avec le prix : son rétablissement indiquerait donc des détenteurs récents recouvrant leurs pertes plutôt que l'arrivée de nouveaux acheteurs. Les flux des ETF offrent le test plus indépendant, car ils enregistrent l'argent entrant ou sortant au lieu de revaloriser des pièces déjà détenues.
Signaux soutenant la lecture d'une correction salutaire :
- Des clôtures quotidiennes au-dessus de la True Market Mean durant la semaine à venir, sans répétition du décrochage du 3 novembre
- Des entrées nettes dans les ETF lors de la majorité des cinq prochaines séances de trading
- Un retour de l'offre des détenteurs à court terme en profit au-dessus de 50 % dans la prochaine édition hebdomadaire de Glassnode
Signaux l'affaiblissant :
- Une clôture quotidienne sous le coût de base des détenteurs à court terme, plaçant le prix dans la bande de liquidation des longs
- Des rachats revenant à l'échelle du 30 octobre
- Une part de profit des détenteurs à court terme continuant de reculer dans la prochaine édition hebdomadaire de Glassnode
Farside publie les flux des ETF quotidiennement tandis que Glassnode actualise ses données de cohortes chaque semaine : c'est donc le versant des acheteurs qui sera éprouvé en premier.
Cet article est fondé sur le rapport « Idling at Support » de Glassnode et a été publié à l'origine par Coindoo.

