Les traders particuliers absents du Bitcoin : ce que montrent les données Binance et les ETF
Points clés
- •L'indicateur d'activité de détail de CryptoQuant n'a montré aucune hausse, ni autour du record d'octobre 2025 du Bitcoin proche de 126 000 $, ni autour d'un repli d'environ 50 % vers environ 60 000 $.
- •Des pirates ont volé environ 6,3 milliards de dollars à Binance le 29 octobre, l'exchange a couvert 95 % des actifs volés à la réouverture des retraits, et les retraits nets de clients ont atteint 4,72 milliards de dollars.
- •L'open interest des futures Bitcoin sur Binance est tombé à 8,7 milliards de dollars, mais comme la baisse en dollars d'environ 5 % était inférieure à la baisse de prix de 6 %, l'exposition implicite en coins était légèrement plus élevée plutôt que plus faible.
- •Les ETF Bitcoin spot américains ont enregistré des sorties nettes d'environ 399 millions de dollars le 2 novembre, dont environ 405 millions quittant l'IBIT de BlackRock, ce qui affaiblit l'explication d'une migration vers les ETF pour ce mois-ci.
- •Les données ne soutiennent qu'une conclusion plus étroite : les traders dérivés de Binance ont gardé à peu près la même exposition en coins à travers le piratage, et les détenteurs d'ETF ont été des vendeurs nets dans les jours précédant le creux des futures.
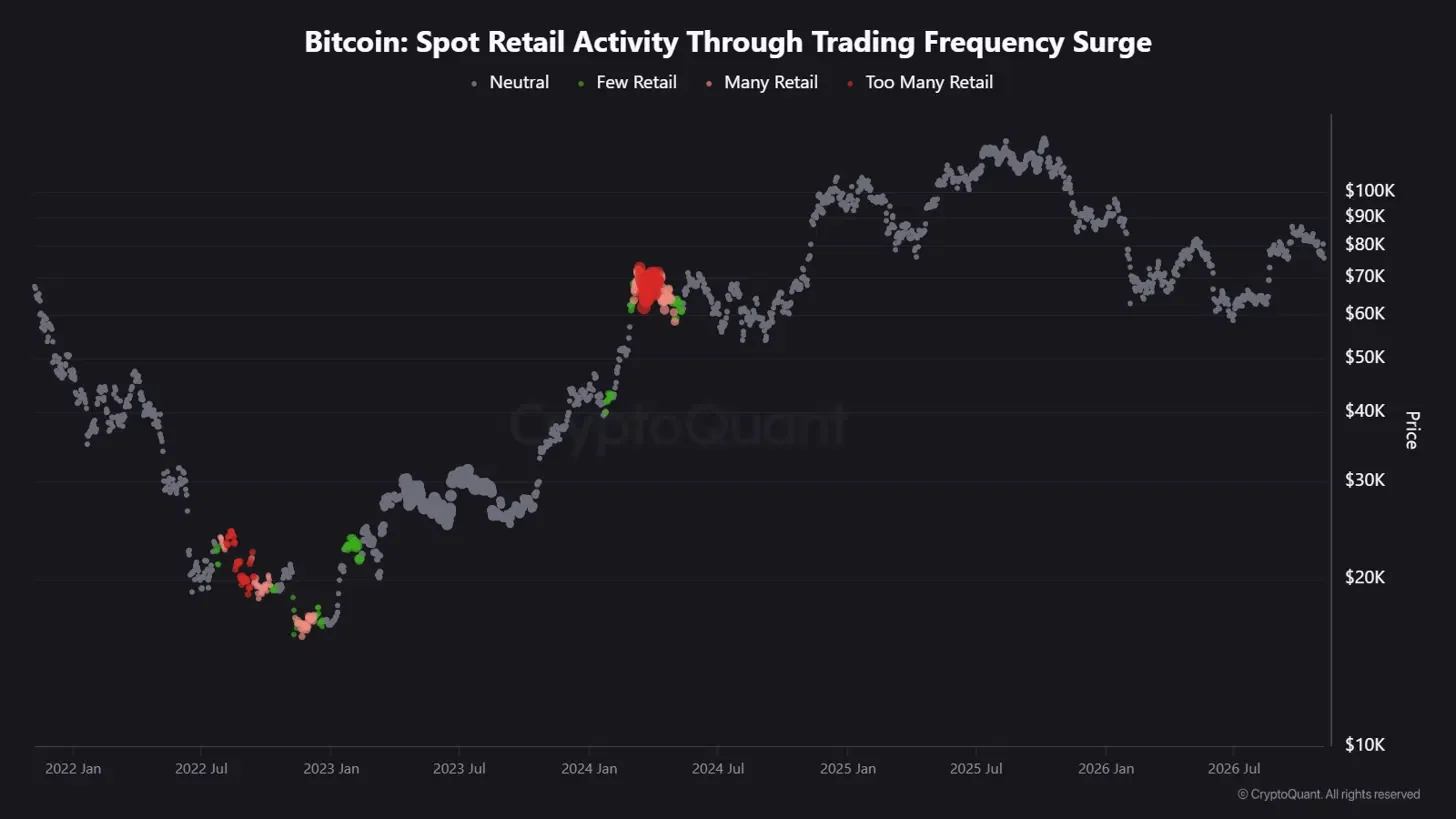
Deux analyses publiées sur CryptoQuant le 6 novembre soulèvent une question pointed sur la base d'investisseurs du Bitcoin : où sont passés les traders particuliers ? L'une, de l'analyste BaykusCharts, a constaté que l'indicateur d'activité de détail de la plateforme n'a jamais signalé de hausse autour du record d'octobre 2025 du Bitcoin, proche de 126 000 $, ni autour de ses creux d'environ 60 000 $ cette année, et a suggéré qu'une partie de cette activité s'était déplacée vers les ETF spot. L'autre, d'Arab Chain, a rapporté que l'open interest des futures Bitcoin sur Binance était tombé à son plus bas niveau depuis plus de deux mois.
Les chiffres qui encadrent le débat sont frappants. Binance a perdu environ 6,3 milliards de dollars à la suite d'un piratage le 29 octobre. L'open interest BTC de Binance est tombé à 8,7 milliards de dollars. Mesuré en bitcoins, however, cette exposition n'a quasiment pas changé. Les ETF Bitcoin spot américains ont perdu 399 millions de dollars le 2 novembre.
BaykusCharts soutient que les particuliers se sont déplacés plutôt qu'ils n'ont quitté le marché. Tester cet argument exige trois éléments que les publications ne fournissent pas : une compréhension claire de ce que mesure réellement l'indicateur de détail, le chiffre de Binance exprimé en coins plutôt qu'en dollars, et des données de flux ETF couvrant les mêmes jours.
Un indicateur relatif, pas un décompte d'utilisateurs
La description par CryptoQuant de son indicateur Spot Retail Activity Through Trading Frequency Surge explique la méthode. L'indicateur compare la fréquence de trading à sa moyenne mobile sur un an et signale les périodes où le nombre de transactions bondit nettement au-dessus de cette référence. Une lecture neutre signifie que l'activité est restée dans sa fourchette normale — le trading peut se poursuivre à un rythme régulier sous une telle lecture, et le nombre de personnes qui tradent n'entre jamais dans le calcul.
Le nombre de transactions en dit aussi peu sur ceux qui les exécutent. Un fonds peut diviser un ordre unique en centaines d'exécutions, tandis qu'un particulier peut acheter une fois et conserver pendant un an. Pourtant, le nombre de transactions sur les exchanges reste le indicateur par défaut du secteur pour le comportement des particuliers, car le trading spot direct de Bitcoin s'est historiquement concentré sur les exchanges de crypto plutôt que sur les courtiers — c'est pourquoi un indicateur durablement silencieux change la lecture que les analystes font de la participation sur l'ensemble du marché. La conclusion n'en reste pas moins significative : à travers un record historique et un repli d'environ 50 %, les poussées de trading frénétique qui marquaient les cycles précédents ne sont jamais revenues sur les exchanges de crypto.
Le choc Binance derrière le creux des futures
Des pirates ont drainé environ 6,3 milliards de dollars de Binance, le plus grand exchange de crypto au monde en volume de trading, le 29 octobre, et la plateforme a suspendu les retraits. Lorsque les retraits ont commencé à être rétablis, Binance a indiqué avoir couvert 95 % des actifs volés, a rapporté le South China Morning Post. Reuters a évalué les retraits nets de clients après la réouverture à 4,72 milliards de dollars.
Ce calendrier change ce que le chiffre des futures peut dire. Un trader qui ne fait plus confiance à un exchange peut y fermer ses positions et les rouvrir ailleurs — un geste qui réduit l'open interest d'une plateforme tout en laissant l'exposition Bitcoin du trader inchangée. Les coins transférés vers des portefeuilles privés quittent également un exchange sans être vendus. Un creux de deux mois à Binance, enregistré une semaine après le cambriolage de l'exchange, est d'abord une lecture de Binance.
Converti en coins, les futures Binance sont restés stables
L'open interest en dollars égale la taille en équivalent BTC des contrats ouverts multipliée par un prix, si bien qu'une baisse du prix réduit le total même si aucune position n'est fermée. Un précédent CryptoQuant QuickTake, rédigé fin octobre avant le piratage, fournit une lecture d'avant-piratage à titre de comparaison.
Le chiffre en dollars a baissé d'environ 5 %, légèrement moins que la baisse de 6 % du prix. Le seul mouvement du prix aurait amputé environ 540 millions de dollars des positions de fin octobre, mais la baisse réelle a été plus faible. Cela laisse le nombre de coins légèrement plus élevé, et non plus faible. Comme le prix de novembre se situait sous 76 000 $, l'exposition implicite constitue un minimum.
La comparaison repose sur des chiffres arrondis issus de deux publications et suppose que les deux mesurent les mêmes contrats à des prix comparables. Les contrats à marge en coins, qui ont une taille en dollars fixe et sont réglés en BTC, sont évalués différemment, si bien qu'un total mélangeant des types de contrats ne peut pas être ajusté avec un seul prix spot. Binance publie la quantité de coins et la valeur en dollars de l'open interest dans des champs séparés, mais seulement pour environ le dernier mois, de sorte qu'une vérification plus propre est possible tant que cette fenêtre couvre le piratage.
L'open interest compense également les deux côtés de chaque transaction. La publication de fin octobre a constaté que les positions courtes dépassaient légèrement les positions longues, et un total stable peut masquer des positions longues se fermant pendant que de nouvelles positions courtes s'ouvrent, ou des liquidations forcées remplacées par de nouveaux paris. C'est un stock de contrats plutôt qu'un solde de trésorerie, si bien que la baisse d'environ 450 millions de dollars en termes de dollars ne représente aucun retrait d'argent.
Les flux ETF pointent dans l'autre sens ce mois-ci
L'argument de migration de BaykusCharts part d'un principe solide. Les investisseurs qui achètent des parts d'ETF passent par un courtier — un canal ouvert depuis le lancement des fonds Bitcoin spot américains en janvier 2024 — si bien que leur activité n'atteint jamais les chiffres de transactions d'un exchange de crypto. Sur un cycle complet, ce déplacement pourrait maintenir silencieux un indicateur de détail basé sur l'exchange même si la demande des particuliers augmente.
Les flux de fonds montrent si ce déplacement s'applique actuellement. Contrairement aux actifs sous gestion, les flux comptent les parts créées ou rachetées, si bien que les fluctuations de prix ne les faussent pas. Les ETF Bitcoin spot américains ont ouvert novembre avec des sorties nettes d'environ 399 millions de dollars le 2 novembre, dont environ 405 millions de dollars quittant l'IBIT de BlackRock, selon les données de Farside Investors. Une séance unique ne fait pas une tendance, mais dans la semaine qui a suivi le piratage, les fonds perdaient de l'argent plutôt qu'ils n'en absorbaient — ce qui affaiblit la migration comme explication du calme de ce mois-ci.
Les flux ne peuvent toujours pas dire qui a vendu. Dans les données de création et de rachat, un conseiller financier rééquilibrant les portefeuilles de ses clients apparaît de la même manière qu'un acheteur autonome. Un raccourci courant considère les parts d'ETF absentes des déclarations institutionnelles comme détenues par des particuliers. Cependant, les règles du formulaire 13F de la SEC ne couvrent que les gérants détenant au moins 100 millions de dollars de titres déclarables, et de nombreux conseillers déclarants gèrent de l'argent pour des particuliers. Les déclarations du troisième trimestre sont attendues le 16 novembre et montreront les positions au 30 septembre, un mois avant le piratage.
Le cas d'un vrai repli, et ce qui pourrait le trancher
La version la plus solide de l'argument du repli combine tout ce qui précède : aucune hausse de détail pendant un cycle complet, des milliards retirés du plus grand exchange, et des détenteurs d'ETF rachetant leurs parts la même semaine. Si les particuliers se détachaient du Bitcoin plutôt qu'ils ne changeaient de plateforme, ces signaux apparaîtraient ensemble.
Ce qui manque à l'argument, c'est une mesure reliant ces mouvements aux mêmes personnes. Trois séries de données peuvent réduire cet écart pendant le reste de novembre :
- L'open interest de Binance en BTC — une baisse du nombre de coins tandis que le prix se stabilise marquerait un véritable dénouement ; un nombre stable ramènerait aux effets de prix.
- Les créations et rachets d'ETF — des rachats répartis entre plusieurs émetteurs soutiendraient un repli ; le retour des créations soutiendrait l'hypothèse de la migration.
- L'indicateur de détail de CryptoQuant — un signal de hausse lors d'un rebond contredirait le récit de l'absence ; un silence persistant le laisserait non prouvé.
Pour l'instant, les données soutiennent une conclusion plus étroite que ce que l'une ou l'autre publication laisse entendre. Les traders de produits dérivés de Binance ont maintenu à peu près la même exposition en coins à travers un piratage record, et les détenteurs d'ETF — qui qu'ils soient — ont été des vendeurs nets dans les jours précédant ce creux des futures.
Source : Coindoo

