Le retour d'un cycle baissier du Bitcoin semble de moins en moins probable, selon les analystes de CryptoQuant
Points clés
- •Le pourcentage d'UTXO Bitcoin détenus en perte est passé d'environ 60 % à environ 27 %, une évolution que Crypto Dan de CryptoQuant associe historiquement aux transitions hors des conditions de marché baissier.
- •Le Bitcoin se situe entre un support de l'offre active proche de 71 300 $ et une résistance du capital investi proche de 79 800 $, après avoir évolué autour de 76 400 $ le 17 septembre.
- •Les ETF Bitcoin au comptant américains ont enregistré environ 450 millions de dollars de retraits nets le 15 septembre, leur plus important flux sortant quotidien depuis juin, selon les données de SoSoValue.
- •Les sorties des ETF sont survenues le jour de l'échec du CLARITY Act au Sénat et ont été suivies le lendemain d'une hausse de 25 points de base des taux d'intérêt par la Réserve fédérale.
- •Une reprise durable exigerait que le Bitcoin maintienne le support de 71 300 $, absorbe les ventes potentielles près de la zone de rentabilité de 79 800 $ et voie les flux des ETF se stabiliser.
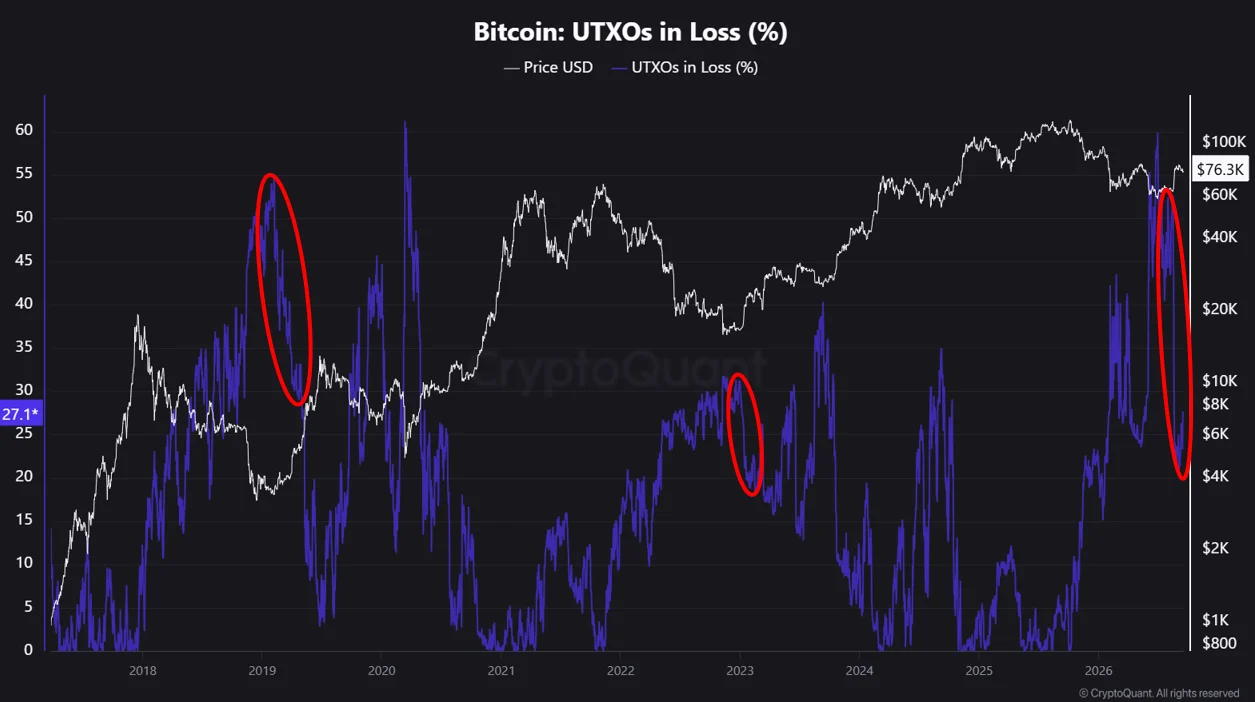
La part des sorties de transactions Bitcoin en perte est passée de près de 60 % à environ 27 %, et deux analystes de CryptoQuant estiment qu'une baisse de cette ampleur a historiquement accompagné les sorties de conditions de marché baissier. Une analyse parallèle du coût de base montre toutefois que la reprise fait encore face à un test crucial près de 79 800 $, tandis que les récents flux sortants des fonds négociés en bourse compliquent le tableau onchain en amélioration.
Moins de sorties en perte redessinent le tableau du cycle
Le pourcentage de sorties de transactions Bitcoin détenues en perte est passé de près de 60 % à environ 27 %, selon le contributeur de CryptoQuant Crypto Dan. Il soutient que des baisses d'une ampleur similaire ont accompagné les précédentes transitions hors des conditions baissières.
Une sortie de transaction Bitcoin, appelée UTXO, est une unité individuelle de BTC dépensable enregistrée sur la blockchain. Elle est classée en perte lorsque le prix actuel du Bitcoin est inférieur à son coût de base implicite, calculé à partir du prix du marché au moment de la création de la sortie. Ce chiffre n'identifie pas nécessairement le prix payé le détenteur actuel : une transaction peut représenter un achat, mais elle peut aussi être un transfert entre des portefeuilles contrôlés par la même personne ou la même société.
Néanmoins, la baisse montre que la pression financière s'est attenuée sur un nombre bien plus important de sorties. Moins d'entre elles se situent désormais sous leur coût de base implicite qu'au pic de la crise.
Cette mesure compte les sorties de la blockchain plutôt que les personnes ou une part pondérée de manière égale de l'offre de Bitcoin ; elle ne signifie donc pas que 27 % des investisseurs en Bitcoin perdent de l'argent. Une même personne peut contrôler de nombreux UTXO, et les sorties individuelles peuvent contenir des montants de BTC très différents. La comparaison historique est également évocatrice plutôt que concluante, car Bitcoin n'a accompli qu'un petit nombre de grands cycles de marché — des cycles que de nombreux analystes situent par rapport au calendrier de halving d'environ quatre ans du réseau, qui réduit périodiquement de moitié la récompense de production de nouveaux blocs. Aucune mesure onchain unique ne détermine officiellement la fin d'un cycle baissier, et un retour moins probable à un cycle baissier n'exclut pas une nouvelle correction. Cette analyse concerne la structure plurimensuelle globale du Bitcoin, et non son prochain mouvement quotidien.
Le Bitcoin reste entre deux groupes de détenteurs
La mesure des pertes décrit un marché en amélioration, mais elle n'indique pas où acheteurs et vendeurs pourraient réagir ensuite. Une analyse distincte du contributeur de CryptoQuant Darkfost situe le Bitcoin entre deux niveaux de coût de base : un support potentiel de l'offre active proche de 71 300 $ et une résistance du capital investi autour de 79 800 $. Le Bitcoin s'échangeait près de 76 400 $ à 08h53 UTC le 17 septembre, selon les données de marché de CoinMarketCap consultées au moment de la rédaction. Le prix se situait ainsi environ 7 % au-dessus de la limite inférieure et 4 % en dessous de la limite supérieure. Cette fourchette transforme l'argument de cycle plus large de Crypto Dan en une structure de prix vérifiable le Bitcoin s'est suffisamment redressé pour maintenir les détenteurs actifs largement en profit, mais pas assez pour absorber toute l'offre en attente proche du seuil de rentabilité.
71 300 $ reflète le coût de base de l'offre active
Le coût de base de l'offre active estime le prix moyen des pièces qui demeurent économiquement pertinentes pour le marché actuel. Les Bitcoin n'ayant pas bougé depuis plus de sept ans sont exclus, ce qui réduit l'influence des avoirs potentiellement perdus, inaccessibles ou peu susceptibles de participer.
Un Bitcoin échangeé au-dessus d'environ 71 300 $ signifie que la pièce moyenne de ce groupe reste en profit. Les investisseurs dont le coût de base est proche peuvent résister à vendre en dessous, aidant la zone à se comporter comme un support lorsque le prix y revient. Ce comportement n'est pas garanti. Une baisse durable sous 71 300 $ placerait une plus grande partie de l'offre active sous l'eau, et si les acheteurs ne parvenaient pas à reprendre ce niveau, les investisseurs cherchant à éviter des pertes plus profondes pourraient transformer l'ancien support en source de vente.
79 800 $ est l'endroit où la reprise rencontre les vendeurs
Le coût du capital investi près de 79 800 $ représente un autre groupe. À ce niveau, une partie du capital actuellement en perte revient au seuil de rentabilité. Les investisseurs ayant acheté à des prix plus élevés peuvent profiter de la reprise pour sortir sans réaliser de perte, tandis que les acheteurs plus récents peuvent également prendre leurs bénéfices dans la même zone. Ces décisions peuvent ajouter de l'offre près de 79 800 $ et aider à expliquer pourquoi le Bitcoin peine à progresser au-delà.
Cela ne contredit pas la baisse du pourcentage de sorties en perte. La même reprise qui ramène davantage d'UTXO en profit rapproche aussi les détenteurs précédemment sous l'eau d'une sortie. Le Bitcoin doit absorber leurs ventes potentielles avant que la structure onchain en amélioration ne puisse se traduire par une progression durable.
Le pourcentage de pertes peut s'inverser avec le prix
Le principal contre-argument est inhérent à l'indicateur UTXO lui-même. Son amélioration est en partie une conséquence du redressement du Bitcoin : lorsque le prix monte, sorties passent automatiquement de la perte au profit, et lorsqu'il baisse, le processus s'inverse. La mesure confirme donc que les conditions se sont améliorées, mais elle ne peut pas montrer à elle seule si la demande est suffisamment forte pour maintenir cette amélioration. La fourchette de coût de base et les capitaux entrant ou sortant du marché constituent le second test nécessaire.
Les flux de fonds récents sont moins favorables. Les ETF Bitcoin au comptant américains ont enregistré environ 450 millions de dollars de retraits nets le 15 septembre, selon les données de SoSoValue, leur plus important flux sortant quotidien depuis juin. Ces retraits sont survenus le jour où le CLARITY Act, un projet de loi sur la structure du marché crypto visant à clarifier quels régulateurs américains supervisent le trading d'actifs numériques, n'est pas parvenu à avancer au Sénat, et un jour plus tard, la Réserve fédérale a relevé ses taux d'intérêt de 25 points de base. Le calendrier ne prouve pas que l'un de ces événements a causé les rachats, mais ces deux évolutions ont créé un contexte plus difficile pour la demande sensible au risque.
Des taux plus élevés peuvent rendre les actifs spéculatifs moins attractifs, même si le Bitcoin n'a pas réagi de manière identique à chaque décision de resserrement. Ses réactions passées aux hausses de taux de la Réserve fédérale dépendaient de la question de savoir si le changement de politique était déjà intégré dans les prix et de ce que les responsables signalaient ensuite.
Le prochain repli testera l'argument du cycle
Le scénario haussier n'exige pas que le Bitcoin monte sans interruption. Il requiert que les baisses futures laissent le pourcentage de sorties en perte relativement contenu tant que le coût de base de l'offre active continue de tenir. Une stabilisation de la demande pour les ETF apporterait une preuve supplémentaire que l'amélioration est soutenue par de nouveaux capitaux plutôt que par la seule reprise des prix.
Le scénario opposé se renforcerait si le Bitcoin restait sous son coût de base de l'offre active, si la part de sorties en perte commençait à augmenter fortement et si les retraits de fonds se poursuivaient. Cette combinaison montrerait que la reprise n'avait pas réussi à protéger les détenteurs une fois la demande affaiblie.
La mesure de Crypto Dan suggère que le Bitcoin ne porte plus le même niveau de stress latent généralisé observé plus tôt dans la baisse. La fourchette de Darkfost identifie ce qui reste non résolu : le marché s'est suffisamment redressé pour créer un support potentiel, mais pas encore assez pour absorber tout le capital en attente de sortie proche du seuil de rentabilité.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil financier ou d'investissement. Les indicateurs onchain et les schémas historiques du marché ne garantissent pas les performances futures des prix.

