L'achat de Bitcoin sur les creux coïncide avec une sortie des dollars de la crypto, selon les données d'échanges
Points clés
- •Le rapport hebdomadaire du 16 novembre de Zerocap a montré des clients achetant du BTC et de l'ETH tout en vendant des positions plus petites, dont Polkadot, contre de la fiduciaire et en sortant des USDT et USDC.
- •La contraction glissante sur 30 jours des stablecoins ERC-20 de Binance a atteint 10,1 milliards de dollars au 15 novembre, la plus profonde depuis 2020 et 50,7 % supérieure au retrait de 6,7 milliards de dollars de février.
- •Les réserves de stablecoins ERC-20 toutes plateformes sont tombées à 49,2 milliards de dollars, soit environ 19 % sous la mi-octobre, après une perte d'environ 8,4 milliards de dollars en cinq jours jusqu'au 2 novembre.
- •Le Bitcoin se négocie au-dessus de ses niveaux de février, proches de 63 750 $, alors que la sortie de liquidités actuelle est une fois et demie plus profonde que l'épisode de février.
- •Rei Researcher a indiqué qu'un retour des réserves suivies au-dessus de 51 milliards de dollars atténuerait le signal d'alerte précoce selon lequel les ventes massives rencontrent moins d'ordres d'achat.
À retenir
- Les achats de BTC ont coïncidé avec des ventes d'altcoins et des retraits en liquidités.
- Les réserves de stablecoins des plateformes ont chuté de 19 % et ne se sont pas reconstituées.
- Le Bitcoin se maintient au-dessus de ses plus bas de février malgré des sorties plus importantes.
- Un retour des réserves au-dessus de 51 milliards de dollars changerait la donne.
Le Bitcoin a continué d'attirer des achats ces dernières semaines, alors même que les dollars et les stablecoins se retirent du marché crypto. Les rapports de desk et les données de réserves d'échanges publiés le 16 novembre pointent vers un resserrement des portefeuilles des investisseurs plutôt que vers une vague de capitaux frais : les clients ont conservé ou ajouté du Bitcoin et de l'Ether, vendu des tokens plus petits et déplacé une partie des produits en monnaie fiduciaire.
Un desk, deux directions en une semaine
Le rapport hebdomadaire du 16 novembre de Zerocap décrit ses clients comme acheteurs nets de BTC et d'ETH durant la baisse, tandis que le même desk a vu des positions plus petites, dont Polkadot, être vendues contre des devises fiduciaires, avec des sorties nettes en USDT et USDC, les deux plus grands stablecoins adossés au dollar.
Lu isolément, le point sur le Bitcoin est le type de détail rapporté comme un achat sur les creux. Lu à côté des deux autres, il paraît différent. Les clients ont conservé ou ajouté l'actif le plus important, réduit les plus petits et déplacé une partie des produits hors de la crypto. C'est un portefeuille qui se resserre, et un portefeuille plus resserré peut détenir plus de Bitcoin qu'auparavant.
Zerocap couvre un seul desk de trading, et le rapport ne précise pas si les mêmes clients ont acheté du BTC et retiré des dollars, ni l'ampleur relative de chaque flux. Ce qui est établi, c'est que, du moins à ce desk, la demande pour la plus grande crypto et une préférence pour la monnaie fiduciaire ont coexisté. Ne rapporter que la première moitié reviendrait à manquer la décision réelle des investisseurs.
Plus de Bitcoin dans moins de crypto
Le calcul est simple. Si un investisseur dépense une partie de son solde de stablecoins en BTC et envoie le reste vers un compte bancaire, sa détention de Bitcoin et la part du Bitcoin dans ce qu'il conserve en crypto augmentent toutes deux, tandis que son exposition totale à la crypto diminue. Trois éléments habituellement rapportés comme un seul signal haussier — l'achat de BTC, la hausse du poids du BTC et l'engagement de nouveaux capitaux — se dissocient, le troisième évoluant en sens inverse.
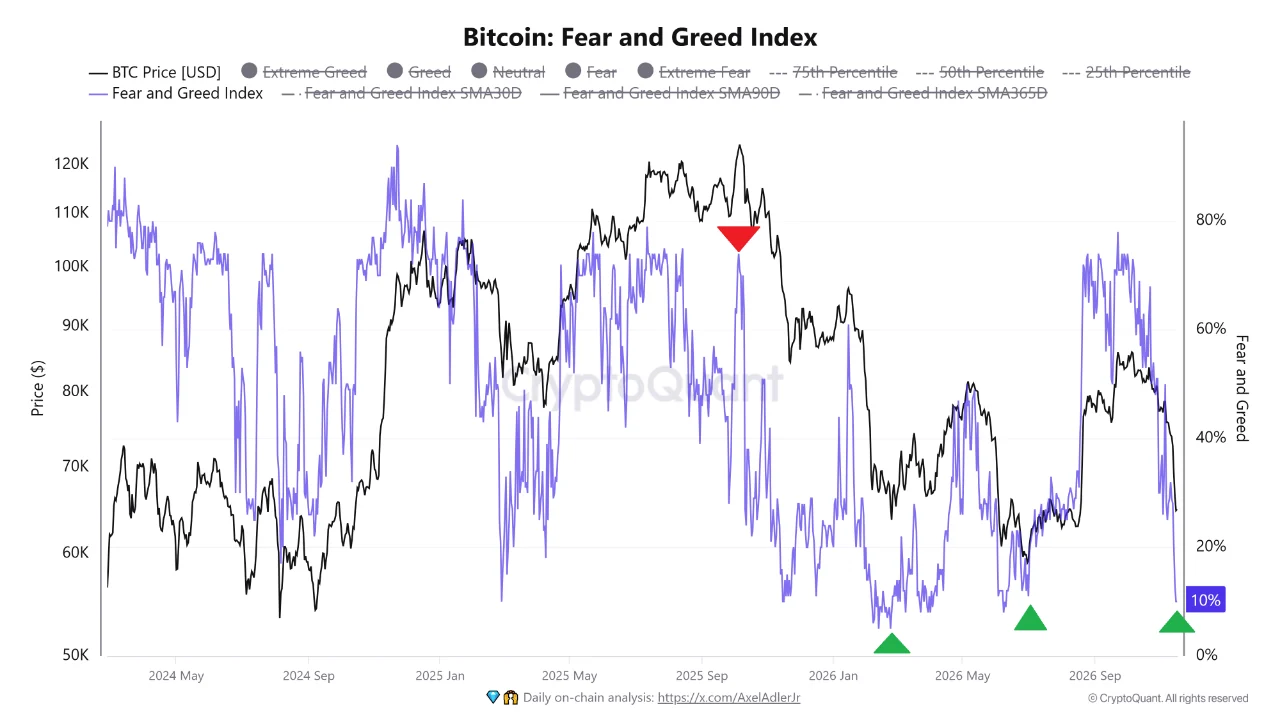
Les données de marché du mois dernier ont cette forme. Dans son post CryptoQuant du 16 novembre, l'analyste Amr Taha a évalué la contraction glissante sur 30 jours des stablecoins ERC-20 de Binance — des tokens adossés au dollar émis sur Ethereum — à 10,1 milliards de dollars au 15 novembre, la plus profonde depuis 2020 et 50,7 % supérieure au retrait de 6,7 milliards de dollars enregistré le 16 février. L'épisode de février est survenu avec le Bitcoin proche de 63 750 $ ; le point bas du sentiment du 7 juin se situait vers 61 000 $. Le point de Taha : le Bitcoin se négocie désormais légèrement au-dessus de ces deux niveaux, alors que la sortie de liquidités est une fois et demie plus profonde.
Une sortie plus importante associée à un prix qui n'a pas établi de nouveau plus bas : voilà à quoi ressemble la concentration de l'extérieur. L'argent quittant le coussin des échanges tandis que le Bitcoin tient est cohérent avec des acheteurs finançant le BTC depuis l'intérieur de la crypto — à partir d'altcoins et de stablecoins qu'ils détenaient déjà — plutôt qu'avec une demande nouvelle venant de l'extérieur.
Le coussin parti et qui n'est pas revenu
L'analyse complémentaire de Rei Researcher suit la même série ERC-20 sur l'ensemble des plateformes. Les réserves se sont maintenues entre 59 et 60,8 milliards de dollars du 16 au 28 octobre, puis ont perdu environ 8,4 milliards de dollars en cinq jours jusqu'au 2 novembre. Depuis, la courbe s'est stabilisée entre 49 et 50 milliards de dollars, avec une dernière lecture à 49,2 milliards de dollars, soit environ 19 % sous la mi-octobre. Les stablecoins déjà présents sur les portefeuilles d'échanges peuvent être dépensés en cryptomonnaies sans qu'aucun nouveau dépôt n'arrive, c'est pourquoi les analystes considèrent ce niveau comme le pouvoir d'achat immédiat du marché.
Deux réserves accompagnent ces chiffres. Le chiffre de Binance de Taha est inclus dans le total toutes plateformes de Rei, les deux ne peuvent donc pas être additionnés pour obtenir une sortie plus importante. Et la métrique de CryptoQuant ne comptabilise que les tokens ERC-20 sur les adresses d'échanges suivies, de sorte qu'un transfert vers l'auto-conservation ou vers une autre chaîne est enregistré comme une sortie même si aucun dollar n'a quitté la crypto. Rei signale la même limite. Les sorties vers la fiduciaire de Zerocap sont le seul élément de ce tableau impliquant explicitement la monnaie fiduciaire, et elles proviennent d'un seul desk.
Le contexte de sentiment rend le schéma plus facile à manquer. Taha relève l'indice Fear & Greed à 10 le 16 novembre — sur une échelle de 0 à 100 où les lectures sous 25 sont classées comme peur extrême — proche du 8 de février et du 12 de juin, et interprète la combinaison de peur extrême et d'une contraction record comme une possible phase de capitulation qui demande encore confirmation de l'épuisement des vendeurs. Rei lit le même graphique de réserves comme un signal d'alerte précoce : moins de dollars en attente sur les échanges signifie que les ventes massives rencontrent moins d'ordres d'achat. Un analyste a qualifié la semaine de haussière, l'autre de prudente.
Trois rapports, une explication
| Source | Lecture | Détail |
|---|---|---|
| Desk Zerocap | Achats nets de BTC et ETH | Parallèlement à des ventes d'altcoins et des sorties en USDT/USDC |
| Rei Researcher | Signal d'alerte précoce | Un coussin plus mince laisse moins d'ordres d'achat face aux ventes massives |
| Amr Taha | Capitulation possible | Contraction record plus peur extrême, dans l'attente de l'épuisement des vendeurs |
Ces lectures ne sont contradictoires que si chaque achat de Bitcoin compte comme de l'argent nouveau. Considéré comme une réallocation, l'achat rend les trois cohérents. Les investisseurs se retirant des tokens plus petits et des soldes de stablecoins amincissent le coussin des échanges exactement comme le décrit Rei. Les mêmes investisseurs plaçant ce qu'ils conservent en BTC maintiennent son prix au-dessus des plus bas de février, exactement comme l'observe Taha. Et un desk servant ces investisseurs enregistrerait des achats de BTC à côté de ventes d'altcoins et de retraits en fiduciaire, ce que Zerocap a rapporté.
Rien de tout cela ne fait du Bitcoin un actif sûr. Quiconque l'a acheté détient toujours son risque de prix. Mais ils détiennent moins du reste du marché, et moins du marché en général, ce qui constitue une décision différente de celle que « l'achat sur les creux » implique habituellement.
Ce qui changerait la lecture
Rei donne une ligne précise : un retour au-dessus de 51 milliards de dollars des réserves suivies atténuerait l'alerte. Cela compte davantage que toute amélioration du chiffre de contraction sur 30 jours, car une fenêtre glissante devient moins négative lorsqu'un ancien retrait en sort, qu'un nouveau dépôt soit arrivé ou non. Un solde en hausse signifie que de l'argent est arrivé ; une contraction en baisse peut signifier seulement que le temps a passé.
Au-delà du niveau des réserves, le signal qui distinguerait l'argent réaffecté de l'argent nouveau est un financement qui apparaît des deux côtés : des soldes de stablecoins en croissance tandis que les entrées en fiduciaire, et non les sorties, dominent les flux des desks. La précédente analyse de Coindoo sur la contraction de l'offre de liquidités de la crypto couvrait la détérioration de ce contexte ; l'inversion de cette même série serait la première preuve que le retrait a pris fin.
L'autre direction est tout aussi concrète. Des réserves restant stables autour de 49 milliards de dollars pendant que le Bitcoin perdrait ses plus bas de février signifieraient que le trade de concentration n'avait plus d'actifs à vendre, sans ordre d'achat extérieur pour le remplacer. Jusqu'à ce que l'un de ces scénarios se produise, chaque vague d'achats de Bitcoin doit être lue à côté de ce que les mêmes investisseurs ont vendu et retiré.
- Cet article a été publié à l'origine sur Coindoo.*

