La couverture en produits dérivés sur Bitcoin se reconstitue tandis que les traders recherchent une assurance contre la baisse
Points clés
- •L'open interest total des futures sur bitcoin est revenu à près de 60 milliards de dollars, contre une fourchette de mi-40 milliards en juin et juillet, tout en restant bien en dessous du pic de fin 2025 d'environ 90 à 100 milliards de dollars.
- •L'open interest des options sur bitcoin a dépassé 50 milliards de dollars cette semaine, son plus haut niveau depuis fin 2025 et environ le double des 25 milliards de dollars enregistrés fin juin.
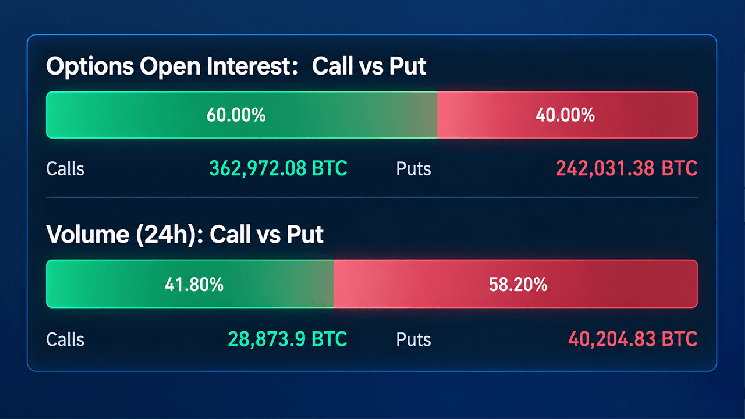
- •Les calls représentent 59 à 60 % de l'open interest existant sur les options tandis que les pins comptent pour 58,2 % du volume sur 24 heures, montrant que les traders détiennent un portefeuille dominé par les calls mais recherchent activement une protection contre la baisse.
- •Environ 16 milliards de dollars d'options sur bitcoin arriveront à échéance le 25 septembre, avec des niveaux de max pain proches de 76 000 dollars sur Deribit et OKX et d'environ 80 000 dollars sur Binance, en dessous du prix au comptant de 84 416 dollars.
- •Les liquidations de positions courtes ont dépassé 250 millions de dollars le 21 septembre, le plus grand épisode du mois, tandis que les funding rates annualisés sur les principales plateformes se situent généralement entre 1 % et 4 %, les longs payant les shorts.
Le marché des dérivés sur Bitcoin se reconstitue rapidement, avec une exposition en futures et en options en progression alors même que l'actif se négocie autour de 84 000 dollars l'unité à 14 h (heure de l'Est) le 23 septembre 2026. Sous ce chiffre headline, une divergence notable est apparue avant une grande échéance d'options vendredi : les calls dominent les positions existantes, les puts dominent le volume de négociation récent, et l'open interest des futures prend de l'ampleur. Les niveaux de max pain des principales échéances à venir sont dispersés sur une large fourchette, de 60 000 à 86 000 dollars. L'open interest et le positionnement sur les options figurent parmi les indicateurs de levier les plus suivis sur les marchés crypto, ce qui explique l'attention suscitée par cette divergence.
L'open interest des futures remonte vers 60 milliards de dollars
L'open interest total des futures sur bitcoin est remonté vers 60 milliards de dollars, selon les statistiques de Coinglass.com, après être resté une grande partie de juin et juillet dans une fourchette de mi-40 milliards de dollars. L'open interest mesure la valeur totale des contrats encore en cours et non le volume d'une seule journée : une hausse reflète donc un levier reconstitué, et non simplement une activité de négociation plus intense. Ce niveau reste bien en dessous du pic d'environ 90 milliards, voire près de 100 milliards de dollars, enregistré fin 2025, mais le rebond depuis août montre que les traders remettent le levier au travail à mesure que le bitcoin a franchi la fourchette des mi-80 000 dollars.
Parmi les principales plateformes de dérivés, Binance affiche 11,72 milliards de dollars d'open interest sur les futures, suivie de CME à 9,83 milliards, Bybit à 5,79 milliards, MEXC à 5,30 milliards et Gate à 5,21 milliards. La plateforme décentralisée de perpétuels Hyperliquid détient 3,53 milliards de dollars, tandis qu'OKX représente 3,27 milliards. Ces 11 plateformes recensées totalisent à elles seules plus de 49 milliards de dollars de positions ouvertes en $BTC.
Mais il y a un hic : le levier a récemment été réduit presque partout. L'open interest de Binance a reculé de 7,13 % en 24 heures, celui de MEXC a chuté de 9,28 %, Hyperliquid a perdu 12,33 % et Bitunix a été durement frappé avec un repli de 20,73 %. CME n'a cédé que 1,15 %, tandis que KuCoin a été l'une des rares à progresser, avec une hausse de 3,08 %. Ce repli est intervenu après que $BTC a culminé au-dessus de 87 000 dollars la pièce la ve ; il a depuis perdu 2,2 % sur la journée.
Des funding rates toujours positifs tandis que les positions courtes encaissent les pertes
Les funding rates offrent un autre indice. Il s'agit de paiements périodiques échangés entre traders de futures perpétuels pour maintenir le prix des contrats aligné sur le prix au comptant ; un funding positif signifie que les longs paient les shorts. Sur Binance, Bybit, Deribit, Hyperliquid et OKX, le financement annualisé récent est majoritairement positif, se situant généralement entre environ 1 % et 4 %. Deribit, la plus grande plateforme d'options crypto, a affiché plusieurs pics plus marqués, dont des lectures supérieures à 5 % fin septembre — les longs paient le privilège de conserver leurs positions.
Les liquidations racontent l'autre moitié de l'histoire. Une liquidation est la clôture forcée d'une position à levier lorsque les pertes épuisent sa marge, le mécanisme par lequel les fortes variations de prix peuvent balayer des portefeuilles encombrés. Le 21 septembre a eu lieu le plus grand épisode de liquidations de positions courtes, avec plus de 250 millions de dollars effacés, éclipsant les liquidations de positions longues de la journée. Un autre flush d'environ 130 millions de dollars de shorts est survenu autour du 18 septembre. Plus tôt en septembre, la dynamique était inversée, avec environ 150 millions de dollars de positions longues effacées le 3 septembre.
L'open interest des options dépasse 50 milliards de dollars
C'est sur le marché des options que le contraste est le plus net. Selon les données de Coinglass, l'open interest total des options sur bitcoin a dépassé 50 milliards de dollars cette semaine, son plus haut niveau visible depuis fin 2025 et nettement supérieur aux environ 25 milliards de dollars enregistrés fin juin.
Le positionnement existant penche nettement vers les calls. Au moment de la rédaction, les calls représentent 59 % à 60 % de l'open interest, soit 362 972,08 $BTC, contre 242 031,38 $BTC en puts. Les flux récents penchent dans l'autre sens : les puts comptent pour 58,2 % du volume sur 24 heures, soit 40 204,83 $BTC, contre 28 873,9 $BTC en calls. La distinction est importante car l'open interest représente le stock accumulé de contrats tandis que le volume correspond au flux du jour — les calls confèrent le droit d'acheter à un prix d'exercice donné et servent généralement à exprimer des vues haussières, tandis que les pins confèrent le droit de vendre et constituent l'instrument standard de protection contre la baisse. Autrement dit, les traders ont constitué un portefeuille dominé par les calls alors que les échanges récents montrent une demande nettement plus forte de protection contre la baisse.
Les traders ont également fixé des objectifs à long terme pour octobre, un mois souvent appelé « Uptober » en raison de la performance en pourcentage historiquement positive du bitcoin. La plus grande position en open interest de Deribit est le call du 30 octobre à 95 000 dollars, à 23 274,9 $BTC, suivi du call à 90 000 dollars, à 15 589,7 $BTC, et du call à 100 000 dollars, à 12 849,6 $BTC. Pourtant, le contrat le plus négocié affiché est le put à 80 000 dollars de jeudi — l'ambition haussière rencontre la police d'assurance.
Près de 16 milliards de dollars d'options arriveront à échéance le 25 septembre, la prochaine grande étape du calendrier des dérivés.
Le positionnement de CME et le max pain mettent 76 000 dollars en vedette
La plateforme de dérivés institutionnels CME raconte une histoire plus discrète. Son open interest sur les options bitcoin demeure bien en dessous des sommets de fin 2025, lorsque les positions empilées approchaient 300 millions de dollars et que l'open par échéance dépassait 70 000 contrats. Le positionnement actuel de CME est réparti sur plusieurs fenêtres d'échéance, les parts les plus importantes étant concentrées sur environ un à quatre mois plutôt que sur des contrats à longue échéance.
Il y a ensuite le max pain — le prix auquel la plus grande valeur des options arrivant à échéance se retrouverait sans valeur. Pour l'échéance du 25 septembre, Deribit et OKX se situent toutes deux près de 76 000 dollars, tandis que Binance est autour de 80 000 dollars. Face au prix au comptant du bitcoin de 84 416 dollars, cela laisse un écart considérable au moment où l'activité sur les options s'intensifie, et c'est l'un des repères que les traders suivent jusqu'au règlement de vendredi.
Plus loin dans le temps, la carte devient plus confuse. Le max pain de Deribit est proche de 86 000 dollars pour le 26 septembre avant de glisser vers 60 000 dollars d'ici juin 2027 ; celui d'OKX évolue d'environ 85 000 dollars vers 72 000–75 000 dollars sur les échéances ultérieures, tandis que celui de Binance finit par toucher 70 000 dollars.
Avec les calls dominant le stock accumulé et les pins dominant le trafic du jour, les traders de dérivés sur bitcoin semblent se positionner pour des prix plus élevés tout en payant simultanément une protection contre une baisse.
Cet article est basé sur un reportage initialement publié sur Bitcoin.com News.

