Le bitcoin pourrait générer des rendements de 3 à 5x ce cycle à mesure que la volatilité s'estompe, selon le PDG de CryptoQuant
Points clés
- •Le PDG de CryptoQuant, Ki Young Ju, a prévu le 22 septembre que le cycle haussier du bitcoin produira probablement des gains de 3 à 5x plutôt qu'une rallye parabolique de plus de 10x, suivie d'un marché baissier plus modéré.
- •Ju attribue le resserrement des fluctuations extrêmes des prix à la taille accrue du marché du bitcoin et à la détention institutionnelle croissante, qui limitent selon lui les mouvements à la hausse comme à la baisse.
- •Ju a identifié la hausse de la capitalisation réalisée, l'arrêt des ventes par de grands détenteurs de longue date et d'importantes positions haussières à terme comme des signaux soutenant ses perspectives.
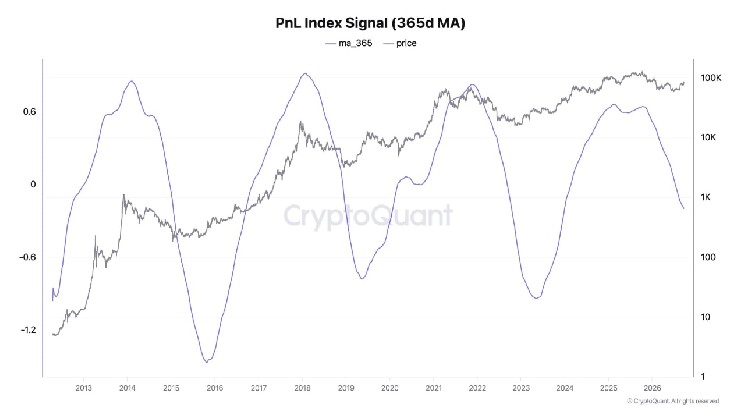
- •Les indicateurs on-chain, notamment la moyenne mobile sur 365 jours de l'indice PnL et un ratio MVRV supérieur à un, indiquent des sommets de cycle plus modérés, les détenteurs restant collectivement au-dessus de leur coût de base estimé même aux plus bas de ce cycle.
- •L'analyse du 8 septembre de Glassnode a révélé que l'offre des détenteurs à long terme explique près de 19 % de la variance de la volatilité déseasonnalisée contre environ 3 % pour la capitalisation boursière, suggérant que la taille du marché seule offre une explication incomplète de la stabilité des prix du bitcoin.
Les investisseurs en bitcoin pourraient connaître des gains de cycle plus faibles associés à des pertes moins profondes à mesure que la détention institutionnelle s'accroît, selon Ki Young Ju, fondateur et PDG de la plateforme d'analyse de cryptoactifs CryptoQuant. Dans une prévision du cycle du bitcoin publiée sur X le 22 septembre, Ju a soutenu qu'un marché bien plus vaste réduit les extrêmes qui ont caractérisé les précédentes boîtes spéculatives.
« Je m'attends à ce que ce cycle haussier du bitcoin génère 3 à 5x plutôt qu'une nouvelle rallye parabolique de plus de 10x, suivie d'un marché baissier plus modéré », a déclaré Ju.
Il a attribué ce changement à des mutations structurelles dans la composition du marché. « Quand le bitcoin était plus petit et dominé par les particuliers, l'argent chaud alimentait des rallyes explosives et des krachs de 80 %. Aujourd'hui, un marché bien plus vaste et une détention institutionnelle croissante atténuent les deux extrêmes. Les mêmes forces qui limitent le potentiel de hausse amortissent aussi la baisse », a-t-il expliqué.
Les perspectives de Ju concordent avec l'analyse historique de Fidelity Digital Assets, qui a documenté le déclin de la volatilité du bitcoin en mai 2024. Le géant financier a expliqué que les capitaux entrant sur un marché plus vaste devraient avoir un impact de prix moindre, tandis que ses recherches ont soigneusement distingué les corrélations historiques de toute preuve qu'un résultat de prix particulier devait nécessairement suivre.
Les données de rentabilité des détenteurs vont dans le même sens
L'évaluation de Ju s'appuie sur un indice de rentabilité qui, selon lui, montre des sommets moins extrêmes et des creux de cycle de plus en plus résilients. L'indice de profit et perte (PnL) suit la rentabilité agrégée des détenteurs. Il a mis en évidence un retournement en de sa moyenne mobile sur 365 jours, une mesure plus lente qui lisse les fluctuations à court terme et ne réagit généralement qu'après que les conditions de marché commencent à changer. Sur le graphique accompagnant l'analyse, le prix du bitcoin est tracé en gris face à la moyenne mobile sur 365 jours de l'indice en violet. Les récents pics de rentabilité se situent en dessous des sommets des cycles précédents, ce qui soutient l'argument d'une modération des extrêmes du marché — bien que la ligne violette restait en dessous de zéro et était toujours en déclin au bord droit du graphique.
L'analyste a également rapporté que le bitcoin est resté au-dessus du coût de base moyen on-chain des détenteurs, même aux plus bas de ce cycle. Il a cité le ratio market-value-to-realized-value (MVRV), qui compare la capitalisation boursière à une valorisation fondée sur les derniers mouvements on-chain des pièces, demeurant supérieur à un. Selon son interprétation, certains investisseurs ont absorbé des pertes tandis que la base de détenteurs est restée collectivement au-dessus de son coût d'acquisition estimé.
Des recherches indépendantes ajoutent une nuance importante. Selon Glassnode, la volatilité historiquement basse du bitcoin est plus étroitement associée à l'offre des détenteurs à long terme qu'à la taille du marché. Son analyse du 8 septembre a identifié l'offre des détenteurs à long terme comme la variable explicative la plus forte parmi celles examinées, représentant près de 19 % de la variance de la volatilité déseasonnalisée. La capitalisation boursière en expliquait environ 3 %, illustrant que la taille du marché seule offre une explication incomplète de la stabilité des prix.
La demande institutionnelle pourrait redessiner les cycles du bitcoin
Ju a identifié trois signaux de soutien : la hausse de la capitalisation réalisée — une mesure qui valorise chaque pièce au prix de son dernier mouvement on-chain plutôt qu'au prix de marché actuel — l'arrêt des ventes par de grands détenteurs de longue date, et d'importantes positions haussières à terme. Il a interprété la hausse de la capitalisation réalisée comme l'entrée de capitaux frais sur le marché, et a rapporté que les grands traders à terme ont constitué des positions longues près du point bas.
Son dernier argument prolonge une prévision antérieure selon laquelle la demande institutionnelle internationale et l'accès aux ETF pourraient façonner le sommet du cycle du bitcoin. En août, Ju avait mis en avant les marchés où l'accès réglementé aux investissements restait limité, et avait déclaré s'attendre à une plus large disponibilité des fonds, une liquidité accrue des stablecoins et une infrastructure financière utilisant des actifs tokenisés pour soutenir la participation au-delà des États-Unis. Cet accès est récent même aux États-Unis eux-mêmes : les ETF au comptant sur bitcoin n'y ont commencé à être négociés qu'en janvier 2024, un véhicule réglementé absent de tous les cycles précédents du bitcoin.
De récentes données de portefeuille offrent un autre éclairage sur l'évolution de la détention. Deux groupes de petits détenteurs ont diminué de 69 494 adresses avant le redressement du bitcoin au-dessus de 85 000 $, et la société d'analyse Santiment a associé cette contraction de juillet-août à la capit — un schéma dans lequel les détenteurs vendent à perte pour quitter leurs positions. Ces chiffres décrivent toutefois des changements dans les catégories de soldes d'adresses, sans établir qu'un nombre équivalent d'investisseurs individuels a quitté le bitcoin.
« Renoncer à la parabole de 10x signifie aussi renoncer au krach de 80 %, et c'est précisément ce qui attire un capital patient, à long terme, plutôt que de l'argent chaud », a remarqué Ju.
La faible volatilité — la vitesse et l'ampleur des variations de prix — est au cœur de l'argument à plus long terme de Ju sur l'adoption. Sa thèse plus large dépasse les rendements : une plus grande stabilité, soutient-il, pourrait à terme rendre le bitcoin plus pratique en tant que monnaie. Le fait que cette modération s'installe est quelque chose que les lecteurs pourront suivre à travers les mêmes mesures citées ici — la moyenne mobile sur 365 jours de l'indice PnL, le ratio MVRV, la capitalisation réalisée et l'offre des détenteurs à long terme — toutes publiées par les sociétés d'analyse sous forme de données on-chain régulièrement mises à jour.
Le rapport original a été publié par Bitcoin.com News.

