Cryptomonnaies en Australie : les détenteurs élaborent des stratégies avant la réforme de la taxe sur les plus-values de 2027
Points clés
- •L'Australie supprimera la réduction de 50 % de la taxe sur les plus-values à partir du 1er juillet 2027 ; les gains crypto seront imposés aux taux pleins de 30 %, 37 % ou 47 % selon les tranches de revenus.
- •L'indexation pour inflation restante favorise les actifs à croissance lente ; dans un exemple, du Bitcoin acheté 10 000 et vendu 100 000 porterait une plus-value imposable de 86 561 sous le nouveau système contre 45 000 sous l'ancien.
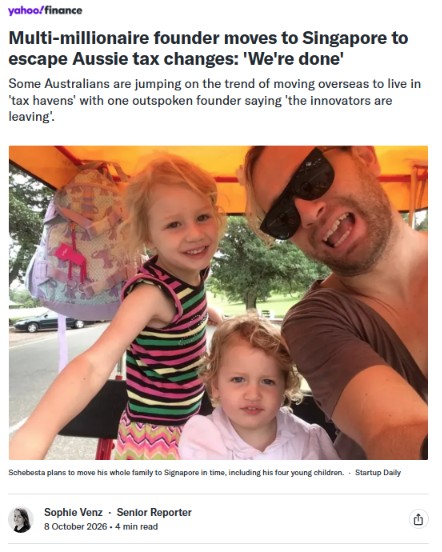
- •Fred Schebesta, fondateur de Finder, qui a qualifié les changements fiscaux de « coup fatal », s'installe à Singapour, où le taux de la taxe sur les plus-values est de 0 %.
- •Les stratégies d'atténuation possibles incluent la réalisation des gains avant juillet 2027, le transfert des cryptomonnaies vers des fonds de retraite autogérés (SMSF), les emprunts adossés au Bitcoin et le soutien aux partis d'opposition — la Coalition et One Nation — qui se sont engagés à annuler les changements.
- •L'ATO n'a pas précisé si l'emprunt contre des cryptomonnaies auprès de prêteurs centralisés est un événement imposable, même si Vield est le seul prêteur australien détenant une décision anticipée stipulant que son produit n'est pas imposable.
La décision de l'Australie de supprimer la réduction de 50 % de la taxe sur les plus-values (CGT) pour les investissements, annoncée dans le budget de mai, a choqué de nombreux détenteurs de cryptomonnaies. Sous le nouveau système, la part imposable d'une plus-value sera pratiquement doublée, avec seulement un ajustement limité pour l'inflation.
Il existe des moyens légaux de réduire le montant de CGT à payer, mais les contribuables devront s'y préparer à l'avance. Les règles n'entrent en vigueur que le 1er juillet 2027, laissant aux détenteurs une fenêtre définie pour réorganiser leurs affaires. Certains détenteurs australiens de cryptomonnaies envisagent des mesures drastiques. Fred Schebesta, fondateur de Finder, qui a qualifié les changements fiscaux de « coup fatal », s'installe à Singapour, où le taux de la taxe sur les plus-values est de 0 %.
D'autres options sont moins extrêmes : créer un fonds de retraite autogéré (SMSF), utiliser une société pour négocier des cryptomonnaies au taux d'imposition des sociétés, ou voter pour un parti politique qui s'est engagé à annuler les changements.
Source : Yahoo Finance.
Qu'est-ce qui changera le 1er juillet 2027 ?
Depuis 1999, les propriétaires d'actifs australiens ne paient généralement des impôts que sur la moitié d'une plus-value. À partir du 1er juillet 2027, ils paieront l'impôt à leur taux d'imposition plein. Cela signifie un taux de CGT de 30 % lorsque les revenus et plus-values se situent entre 45 000 A$ et 135 000 A$, 37 % sur la partie entre 135 000 A$ et 190 000 A$, et 47 % au-delà. Tous les montants de cet article sont exprimés en dollars australiens.
Les personnes à faibles revenus ne percevant pas d'aides sociales, y compris les étudiants et les retraités, paieront également un taux minimum de CGT de 30 %, quelle que soit la taille de leur plus-value.
La seule réduction qui subsistera vise à tenir compte de l'effet de l'inflation sur le prix de revient d'un actif. Par exemple, si quelqu'un achète une maison 1 million en 2027 et la revend 1,5 million après 10 ans, avec une inflation de 3 %, environ 344 000 attribués à l'inflation ne seront pas soumis à l'impôt.
« Le défi pour les cryptomonnaies, c'est qu'avec les changements de la CGT, l'indexation aide vraiment les actifs à croissance lente et non les actifs rapides », explique Andrea Yuen, PDG de Swyftx.
La différence est plus marquée pour un actif comme le Bitcoin. Si un investisseur achète du Bitcoin 10 000 et le revend dix ans plus tard 100 000, l'ajustement pour inflation ne serait que d'environ 3 439. Sous l'ancien système, l'investisseur aurait payé des impôts sur 45 000 de plus-value. Sous le nouveau système, la plus-value imposable serait de 86 561.
L'analyste de Stockspot Chris Brycki a comparé l'effet des nouvelles règles sur dix classes d'actifs. « Les cryptomonnaies se situent en bas du classement car presque l'intégralité de leur rendement provient de l'appréciation du capital », a-t-il écrit dans le journal The Australian. « Un investissement déjà spéculatif est sur le point de devenir moins rentable après impôt. » La publication de Brycki est disponible sur X.
Les stratégies suivantes vont de changements minimes, voire nuls, dans les dispositions d'un investisseur à une restructuration complète de ses finances ou à un déménagement à l'étranger.
1. Réaliser les plus-values avant juillet 2027
Les plus-values réalisées avant le 1er juillet 2027 seront imposées selon le système actuel de réduction de 50 %. Une approche possible consiste donc à réaliser les plus-values avant cette date, bien que la valeur d'un portefeuille dépende des prix du marché et ne puisse être contrôlée par le contribuable.
Les investisseurs devraient consigner avec précision la valeur de chaque actif crypto qu'ils détiennent au 1er juillet 2027. Toute plus-value ultérieure calculée à partir de cette valeur sera soumise au taux supérieur.
Ben Simpson, fondateur du service de conseil crypto Collective Shift, a déclaré que la performance du Bitcoin depuis le milieu de l'année, malgré un environnement macroéconomique difficile, pourrait soutenir de nouvelles hausses avant juillet. Simpson a toutefois souligné qu'il n'est pas conseiller financier et a déclaré : « Je ne parierais probablement pas la ferme sur le fait qu'on va avoir un énorme marché haussier. »
« Je pense que c'est le halving de mai 2028 qui produira l'essentiel des rendements. Donc je ne pense pas que ce jouera en faveur des investisseurs », a-t-il ajouté.
Yuen a fait remarquer que les prix échappent au contrôle de l'investisseur. « Une stratégie n'est pas une stratégie si on se contente d'espérer », a-t-elle déclaré.
2. Soutenir un parti qui promet d'annuler les changements
L'opposition officielle, la Coalition, ainsi que le parti d'opposition dissident One Nation ont promis d'annuler les changements de la CGT. Les électeurs crypto pour qui ce sujet est déterminant pourraient donc soutenir un changement de gouvernement.
Le Parti travailliste australien au pouvoir détient 94 des 150 sièges de la Chambre des représentants, ce qui rend son éviction difficile. Si le gouvernement change et que la législation abrogeant la mesure passe à temps au Sénat, les changements pourraient techniquement être annulés avant que les contribuables n'aient à produire leurs déclarations pour la période commençant le 1er juillet 2028. Pour les détenteurs de cryptomonnaies, ce calendrier politique pourrait compter autant que l'arithmétique fiscale elle-même.
Un changement pourrait toutefois survenir après cette date. Adrian Forza, directeur de Crypto Tax Australia, a indiqué que cela compliquerait les calculs fiscaux.
« Ce serait un cauchemar de faire trois calculs, mais à plus long terme, ce sera mieux pour le public », a déclaré Forza.
3. Transférer ses cryptomonnaies dans un fonds de retraite autogéré (SMSF)
Les fonds de retraite australiens sont appelés fonds de superannuation. Une fois qu'une personne a plus de 60 ans, elle peut accéder à ses investissements en franchise d'impôt, y compris leur croissance ultérieure. Les fonds de superannuation du commerce n'autorisent pas leurs clients à investir directement en cryptomonnaies ; quiconque souhaite utiliser cette structure devra donc créer un SMSF.
Environ un tiers des clients fortunés de Simpson investissent en cryptomonnaies via des SMSF. « Acheter du Bitcoin et l'accumuler là-bas est une idée vraiment solide », a-t-il déclaré, tout en mettant en garde contre la détention de nombreux altcoins. « Vous risquez votre retraite, qui est un placement ultra long terme, sur des altcoins à court terme », a-t-il déclaré.
Le fonds de superannuation australien AMP a investi dans le Bitcoin, mais n'autorise pas ses clients à le faire.
Le principal inconvénient pour les jeunes investisseurs crypto est que leur argent pourrait rester inaccessible pendant des décennies. Simpson, âgé de 27 ans, a déclaré : « Vous ne pouvez pas y toucher avant la retraite, n'est-ce pas ? Vous ne pouvez donc pas vraiment utiliser ces gains avant un âge plus avancé. »
Par conséquent, cette approche convient davantage aux investisseurs fortunés de plus de 50 ans, qui ont une période d'attente plus courte avant la retraite.
La gestion d'un SMSF implique également des formalités de conformité, des audits et des frais inévitables. Ces coûts peuvent rendre la structure impraticable pour des encours modestes. Les coûts annuels se situent généralement entre 2 000 et 4 000, bien que des fournisseurs en ligne comme Stake puissent ramener le coût annuel total à environ 1 330 si l'investisseur n'achète que des ETF Bitcoin ou Ether.
Les investisseurs doivent vendre leurs cryptomonnaies existantes et payer les impôts correspondants avant de pouvoir les racheter via un SMSF. Des plafonds de cotisation annuels s'appliquent également. Forza a indiqué qu'il devrait être possible de cotiser près de 400 000 avec une planification minutieuse.
Un rapport détaillé sur la création d'un SMSF crypto était prévu pour décembre.
4. Emprunter contre son Bitcoin
Certains milliardaires évitent de vendre des actifs en empruntant contre eux, car rembourser un prêt peut coûter moins cher que payer des impôts sur une vente. Les détenteurs de Bitcoin peuvent recourir à une approche similaire via des prêteurs comme BlockEarner, Vield et Swyftx, qui proposent des prêts garantis par des BTC.
« Nous aimons rendre cette stratégie accessible au grand public, pas seulement aux milliardaires », rit Yuen.
La stratégie comporte des risques substantiels pour les emprunteurs ne disposant pas de réserves financières importantes. Les taux d'intérêt peuvent être élevés, les durées de prêt relativement courtes — généralement 12 mois — et un emprunteur peut perdre son Bitcoin si le marché évolue contre sa position. Les prêts ne couvrent généralement pas non plus la valeur totale du collateral. Le ratio prêt/valeur de Swyftx est d'environ 40 %.
« Si votre collateral descend en dessous d'un certain montant, il y aura un appel de marge », a déclaré Yuen. « Je dirais que c'est un pari sur une hausse des prix. Il faut penser que les cryptomonnaies vont monter — ou du moins ne pas baisser au point de déclencher un appel de marge... Sinon, un prêt adossé aux cryptomonnaies n'aurait pas de sens pour vous. »
Simpson ne recommande pas cette stratégie en raison des risques, tout en reconnaissant qu'elle peut profiter à certains emprunteurs. Si un emprunteur paie 10 % d'intérêts et que le Bitcoin compose à 33 % par an, comme cela a été le cas par le passé, il pourrait se retrouver dans une meilleure position que s'il avait vendu son Bitcoin et payé la CGT.
Il a décrit cette approche comme un pari à effet de levier adapté aux investisseurs avertis. « Je ne la recommanderais pas à quelqu'un qui est fortement exposé aux cryptomonnaies et qui n'a pas de capital derrière lui, car c'est risqué quand on ne sait pas ce qu'on fait », a déclaré Simpson.
Le Bitcoin a chuté de 28 % sur l'année écoulée, ce qui signifie que quiconque avait emprunté contre lui un an plus tôt aurait pu faire face à des appels de marge, à une liquidation éventuelle et à des coûts d'intérêts. Emprunter contre du Bitcoin pour financer un apport immobilier était également devenu plus populaire.
Forza a averti que l'emprunt de cryptomonnaies peut lui-même constituer un événement CGT dans certaines circonstances, notamment dans la finance décentralisée. Si un utilisateur dépose de l'ETH dans Aave, il est automatiquement échangé contre du WETH, ce qui constitue un événement imposable. Le retrait de l'ETH crée un autre événement imposable.
Emprunter auprès de prêteurs centralisés comme BlockEarner ou Swyftx reste une zone grise, et l'Administration fiscale australienne (ATO) n'a pas précisé si cela constitue un événement imposable. De futures directives de l'ATO sur cette question seraient une évolution importante pour les détenteurs qui envisagent cette stratégie.
« S'il s'agit d'[emprunter] dix mille, très bien. Mais si vous avez trois à cinq Bitcoin, je ne prendrais pas le risque, parce que si ça tourne mal, vous allez devoir payer des impôts », a déclaré Forza.
« Vield est le seul en Australie à détenir une décision anticipée indiquant que son produit n'est pas un événement imposable. Aucun autre ne en possède », a-t-il ajouté.
Swyftx a confirmé ne pas détenir de décision anticipée et a conseillé aux clients de solliciter un avis fiscal. BlockEarner n'a pas répondu à une demande de commentaire.
L'utilité finale de cette planification dépendra de deux questions non résolues : si une éventuelle législation d'abrogation peut passer au Parlement avant l'échéance des premières déclarations sous le nouveau système, et si l'ATO clarifie le traitement fiscal des prêts adossés aux cryptomonnaies. La deuxième partie de ce reportage spécial devait présenter quatre stratégies supplémentaires pour réduire les factures fiscales crypto, notamment la création d'une société ou le départ complet d'Australie.
À lire aussi : Les investisseurs âgés risquent tout pour une retraite financée par la crypto et Les baby-boomers de 64 000 milliards de dollars se réchauffent au Bitcoin, mais la méfiance persiste.
Source originale : Cointelegraph.

