Les spreads de taux 10 ans moins 3 mois augmentent en France et en Italie ; hausse au Royaume-Uni jusqu'en septembre
Points clés
- •Une publication Econbrowser du 14 novembre représente l'écart de taux souverains 10 ans moins 3 mois pour le Canada, la France, l'Allemagne, l'Italie et le Royaume-Uni à partir des données de l'OCDE.
- •Les spreads de taux en France et en Italie ont augmenté en octobre, tandis que le spread du Royaume-Uni a progressé jusqu'en septembre.
- •Selon Chinn et Ferrara (2026), l'écart de taux a historiquement mieux fonctionné comme prédicteur de récession pour le Canada et l'Allemagne que pour les autres pays étudiés.
- •La publication souligne que la tarification des credit default swaps à 5 ans indique un risque de défaut souverain significatif en France et en Italie, faisant des cotations de CDS une contre-vérification nécessaire pour interpréter leurs taux longs.
- •L'OCDE compile des statistiques de taux d'intérêt à long terme pour les pays membres selon une méthodologie normalisée, permettant de comparer les courbes de taux au-delà des frontières sur une base homogène.
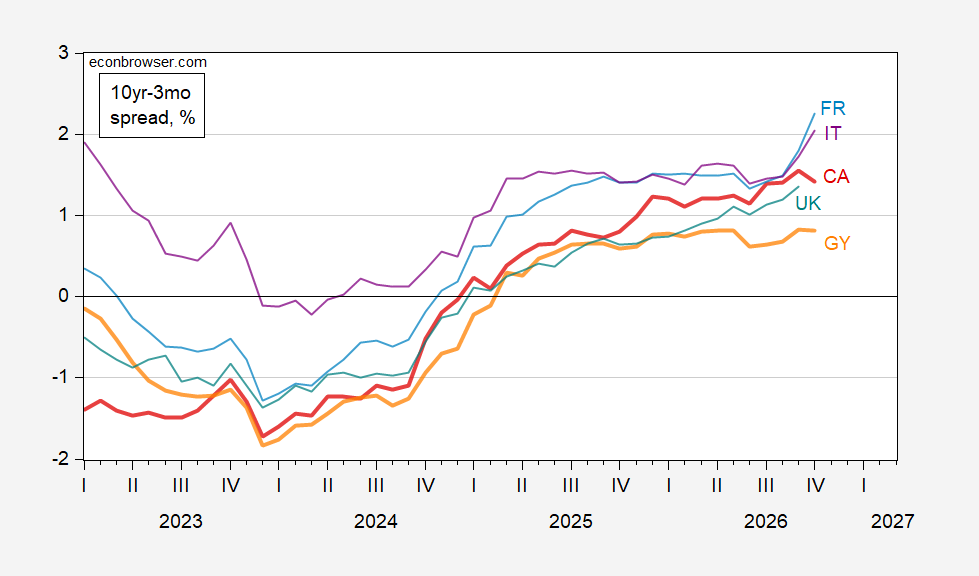
Une publication du 14 novembre sur le blog économique Econbrowser examine l'écart de taux souverains entre 10 ans et 3 mois dans cinq économies avancées, indiquant que les spreads en France et en Italie ont augmenté en octobre, tandis que le spread du Royaume-Uni a progressé jusqu'en septembre.
La figure 1 de la publication représente l'écart de taux souverains 10 ans – 3 mois pour le Canada (rouge), la France (bleu clair), l'Allemagne (orange), l'Italie (violet) et le Royaume-Uni (turquoise), tous exprimés en pourcentage. Les données proviennent de l'Organisation de coopération et de développement économiques (OCDE), une organisation intergouvernementale basée à Paris qui compile des statistiques de taux d'intérêt à long terme pour les pays membres selon une méthodologie normalisée, permettant de comparer les courbes de taux au-delà des frontières sur une base homogène.
L'écart de taux — la différence entre les coûts d'emprunt souverains à long terme et à court terme — figure parmi les indicateurs les plus étroitement surveillés dans l'analyse du cycle économique, puisque les inversions de la courbe des taux, situations dans lesquelles les rendements courts dépassent les rendements longs, ont historiquement précédé des récessions dans plusieurs économies avancées. Dans ce cadre, une hausse de la lecture signifie que l'écart entre les deux maturités se creuse ; une inversion, en revanche, désigne le passage de la différence en territoire négatif. Comme le souligne la publication, le bilan prédictif de cet indicateur est toutefois inégal selon les pays : historiquement, cet écart de taux a mieux fonctionné comme prédicteur de récession pour le Canada et l'Allemagne, comme discuté dans Chinn et Ferrara (2026), disponible ici.
La publication relève également une réserve méthodologique. Dans l'analyse du cycle économique, il est habituel de supposer un risque de défaut constant ou proche de zéro ; pour la France et l'Italie, cette hypothèse semble peu plausible, comme l'illustrent les credit default swaps (CDS) à 5 ans. Lorsque le risque de défaut souverain est significatif, les taux longs peuvent refléter un risque de crédit perçu en plus des conditions macroéconomiques que l'écart de taux est censé capturer, c'est pourquoi la publication propose les prix des CDS comme contre-vérification pertinente pour ces deux marchés. La tarification des CDS reflète l'évaluation du marché du risque de défaut d'un emprunteur souverain, l'échéance de cinq ans servant de référence standard. La source citée pour les données de CDS est Investing.com.
Pour les lecteurs qui suivent cet indicateur, les jeux de données identifiés par la publication comme points de référence — la série des taux longs de l'OCDE et les cotations de CDS citées — sont ceux à surveiller à mesure que de nouvelles observations prolongent les lectures d'octobre et de septembre. La publication originale est disponible sur Econbrowser : Some 10yr-3mo Spreads in October.

