Intervención en el yen, disenso de la Fed y conflicto en expansión en Medio Oriente marcan los mercados
Puntos clave
- •El Tesoro de Estados Unidos y el Banco de Japón intervinieron conjuntamente en el mercado del yen, empujando la moneda 3.1% al alza y generando preocupación por una posible disrupción en posiciones de carry trade financiadas en yenes por billones.
- •Tres miembros del FOMC discreparon a favor de una subida de tasas, y la probabilidad de un aumento en septiembre ha subido a aproximadamente 75%.
- •El crecimiento adelantado del PIB del segundo trimestre se desaceleró a 1.5% frente a expectativas de 2.1%, mientras el índice de precios PCE se aceleró a 5.1%, lo que apunta a una posible estanflación.
- •El conflicto en Medio Oriente se amplió para involucrar a Estados Unidos, Israel, Irán y varios estados del Golfo, con el Estrecho de Ormuz y Bab el-Mandeb afectados al mismo tiempo, amenazando casi la mitad del suministro mundial de petróleo.
- •Los rendimientos globales de los bonos siguieron subiendo, y el rendimiento del bono del Tesoro estadounidense a 30 años alcanzó 5.28%, su nivel más alto desde 2004, en lo que representa la peor caída del mercado de bonos desde la década de 1970.
Intervención en el yen, disenso de la Fed y conflicto en expansión en Medio Oriente marcan los mercados
David Chapman
La semana pasada fue relativamente tranquila en términos de movimiento general del mercado, aunque los rangos de negociación fueron notables en algunas áreas. Estados Unidos y el Banco de Japón (BOJ) intervinieron conjuntamente en el mercado del yen japonés, lo que desencadenó un fuerte repunte de la moneda, un movimiento con implicaciones mucho más allá de Japón, dada la función central del yen en las operaciones globales de carry trade, donde los inversionistas toman prestado yen a bajo costo para financiar inversiones de mayor rendimiento en otros lugares. El Comité Federal de Mercado Abierto (FOMC) se reunió durante la semana y, como se esperaba ampliamente, dejó las tasas de interés sin cambios. Sin embargo, tres miembros del FOMC discreparon y votaron a favor de una subida de tasas. Los mercados reaccionaron negativamente al voto dividido, cayeron y luego recuperaron el terreno suficiente para cerrar la semana con ganancias modestas.
El gobernador de la Fed Kevin Warsh no ofreció orientación prospectiva y adoptó un tono moderado en sus comentarios posteriores a la reunión, en contraste con los tres disidentes que buscaban una política más restrictiva. Los rendimientos de los bonos subieron en medio de las señales contradictorias. La probabilidad de un alza de tasas en la reunión del FOMC de septiembre ha subido a aproximadamente 75%.
El panorama general del mercado sigue siendo negativo a pesar del rebote bursátil. Las tasas de interés subieron mientras el dólar estadounidense cayó, una combinación que contradice las expectativas habituales, ya que los mayores rendimientos normalmente atraen capital y fortalecen la moneda. El oro y la plata cerraron la semana ligeramente a la baja, pero el platino, el paladio y el cobre avanzaron. Los precios del petróleo cayeron antes de recuperarse hacia el final de la semana.
- La referencia a la Enriched Capital Conservative Growth Strategy y sus inversiones, celebrando una historia de 8.42 años de crecimiento de 204% (14.17% anual), es proporcionada por Margaret Samuel, Presidenta, CEO y Portfolio Manager de Enriched Investing Incorporated, a quien se puede contactar en 416-203-3028 o msamuel@enrichedinvesting.com. Esta información no debe interpretarse como una oferta, ni una solicitud de oferta o venta de ningún valor. El desempeño pasado no garantiza resultados futuros.
Citas
"Iraq is a very wealthy country. Enormous oil reserves. They can finance, largely finance the reconstruction of their own country."
— Richard Perle, asesor político estadounidense, subsecretario de defensa para asuntos estratégicos globales bajo Ronald Reagan, también asesor de Donald Rumsfeld en la administración Bush; respaldó la afirmación de que Irak poseía armas de destrucción masiva; n. 1941
"Petroleum is a more likely cause of international conflict than wheat."
— Simone Weil, filósofa francesa, mística, activista política; 1909–1943
"In this century wars will not be fought over oil, as in the past, but over water."
— Clive Cussler, novelista de aventuras estadounidense, explorador submarino; incluido 20 veces en la lista de best sellers de ficción del New York Times; 1931–2020
La Reserva Federal
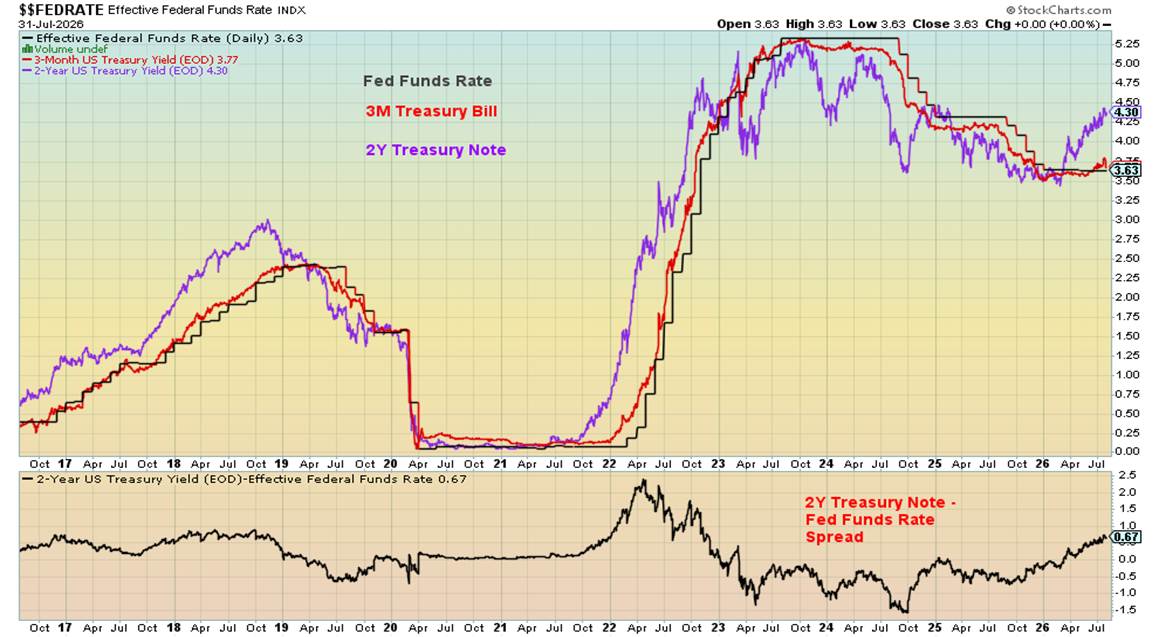
Como se esperaba en general, la Fed dejó las tasas de interés sin cambios en su reunión del FOMC. El Reino Unido y Japón también mantuvieron sus tasas estables. No obstante, la votación de la Fed no fue unánime: tres miembros del FOMC discreparon y abogaron por una subida de tasas. Dada la posibilidad de una inflación al alza vinculada al reinicio de las hostilidades entre Irán y Estados Unidos y el consiguiente aumento de los precios del petróleo, una subida en el FOMC de septiembre es una posibilidad importante. La probabilidad de un alza en septiembre se sitúa ahora en torno a 75%.
Con el gobernador de la Fed Kevin Warsh ya sin ofrecer orientación prospectiva, resulta difícil evaluar el pensamiento interno del FOMC. Su discurso posterior a la reunión fue moderado, en contraste con los tres disidentes de tono más restrictivo. Warsh parece estar entre la presión de Trump para reducir las tasas y el mandato de la Fed de basarse en los datos. Los costos de endeudamiento en Estados Unidos han alcanzado su nivel más alto desde 2007. La deuda del gobierno federal asciende ahora a $39.7 billones, frente a $10.4 billones en 2008, un aumento de casi cuatro veces.
La deuda total de Estados Unidos —que incluye los sectores federal, estatal, municipal, corporativo, bancario y de los hogares— era de $50.5 billones en 2008. Ahora totaliza $113.6 billones, más del doble de la cifra de 2008. El aumento de la deuda federal fue impulsado por la crisis financiera de 2008 y la pandemia de 2020. Estas cifras excluyen el sistema bancario en la sombra, dominado por capital privado, crédito privado y fondos de cobertura. Ese sector opera en gran medida fuera de los marcos regulatorios tradicionales y utiliza un apalancamiento considerable, lo que lo convierte en un posible epicentro de una futura crisis de deuda.
El mandato de Jerome Powell como gobernador de la Fed no fue renovado porque se negó a ceder a los deseos de Trump. Trump ha dicho que Warsh quiere tasas de interés más bajas y ha acusado a los miembros disidentes del FOMC de actuar con motivaciones políticas. Warsh, con solo un voto en el FOMC, podría quedar presionado entre la administración y sus colegas. En la reunión más reciente, tres miembros buscaron tasas más altas mientras nueve votaron por mantenerlas.
El último informe adelantado del PIB del segundo trimestre añadió dificultades para la Fed. El crecimiento fue de 1.5%, por debajo del 2.1% del informe previo y también por debajo de las expectativas de 2.1%. El índice PCE (Personal Consumption Expenditures price index) adelantado del segundo trimestre fue de 5.1%, frente a 4.6% anteriormente y expectativas de 4.0%. Sin embargo, el PCE interanual de junio se desaceleró a 3.7% desde 4.1%, aproximadamente en línea con las expectativas, aunque esa moderación coincidió con un mes de caída de los precios del petróleo y podría ser temporal. La combinación de una economía que se desacelera y una inflación que aumenta apunta a estanflación, una condición difícil en la que conviven crecimiento estancado e inflación persistente, limitando las opciones de política porque atender un riesgo suele agravar el otro, lo que complica la trayectoria de la Fed.
La reacción del mercado fue mixta. El mercado bursátil, ya bajo presión, cayó aún más antes de recuperarse al día siguiente, aunque la tendencia parece dirigirse a la baja. Los rendimientos de los bonos subieron. El oro, que normalmente reacciona negativamente al alza de los rendimientos, repuntó en cambio, una divergencia que podría ser una señal positiva. El US$ Index cayó aún más, ayudado por el PIB del segundo trimestre más débil de lo esperado. La debilidad del dólar frente al aumento de las tasas de interés es notable y, en última instancia, favorece al oro.
Oro
Históricamente, los precios del oro suben cuando aumenta el Consumer Price Index (CPI) y crece la oferta monetaria (M1). Esta relación se ha acentuado especialmente desde agosto de 1971, cuando el presidente Nixon puso fin a la convertibilidad del dólar estadounidense en oro, consolidando el estatus del dólar como moneda de reserva. El patrón oro, aunque restrictivo, había ayudado a contener la inflación, el crecimiento de la oferta monetaria y la deuda. Tras su abandono, los tipos de cambio fijos pasaron a ser flotantes, y la deuda, la oferta monetaria y la inflación se dispararon, con el oro siguiéndolos o quizá liderando el movimiento.
Con la deuda aún en aumento, la inflación repuntando y el crecimiento de la oferta monetaria retomándose, parece probable otro incremento en los precios del oro. Desde su máximo en enero de 2026, el oro ha estado en un descenso sostenido. La escalada del conflicto entre Irán/EE. UU./Israel el 28 de febrero de 2026 empujó al alza las tasas de interés, lo que presionó al oro. Desde el inicio de esa guerra, el oro ha caído más de $1,300, o 24%. La plata ha bajado 61%, mientras que las acciones auríferas han sufrido caídas pronunciadas: el Gold Bugs Index (HUI) baja 36% y el TSX Gold Index (TGD) baja 33%. En el mismo período, el rendimiento del bono del Tesoro estadounidense a 2 años subió 88 puntos básicos (26%) y el del bono a 10 años subió 72 puntos básicos (18%).
Más recientemente, incluso mientras los rendimientos de los bonos continúan subiendo, el oro se mantiene por encima de $4,000 y ahora está reaccionando de forma positiva a los mayores rendimientos, una desviación de su comportamiento habitual que podría señalar una recuperación inminente.
El Gold Miners Bullish Percent Index ha permanecido en territorio de sobreventa desde marzo. En la última década, esto representa tanto la lectura más baja como el período más largo de sobreventa sostenida para las mineras de oro. Los mínimos comparables anteriores ocurrieron en 2008, 2013 y 2015, períodos en los que el oro cayó con fuerza y las mineras aún más. Tras el mínimo de 2008, el oro y las mineras alcanzaron niveles récord. Aunque 2013 no marcó el mínimo final, el mínimo de 2015 resultó ser un importante suelo cíclico.
Gráfico de la semana: el VIX
El CBOE Volatility Index (VIX) mide la expectativa del mercado sobre la volatilidad de 30 días del S&P 500. Valores por encima de 30 suelen indicar mayor temor e incertidumbre en el mercado, mientras que lecturas por debajo de 20 sugieren estabilidad relativa. El VIX se introdujo en 1993 y se convirtió en un indicador clave de la volatilidad de las acciones estadounidenses. En 2003, su metodología fue rediseñada con aportes de Goldman Sachs.
A efectos analíticos, lecturas superiores a 40 se consideran indicativas de miedo extremo, mientras que niveles por debajo de 15 sugieren complacencia. Desde 1990 ha habido nueve episodios de miedo extremo. Estos episodios suelen ser breves pero dramáticos. En cambio, los períodos de complacencia pueden durar meses o incluso años.
Desde 1990 se han registrado cuatro períodos prolongados de complacencia: 1992–1996, 2004–2007, 2012–2015, 2016–2020 y 2023–2024. Cada uno fue seguido por una crisis, una caída brusca del mercado y un repunte hacia miedo extremo.
Repuntes del VIX 1990–2026
| # | Evento de temor | Año | Caída del DJI |
|---|---|---|---|
| 1 | Incumplimiento de Rusia / crisis de LTCM | 1998 | baja de 19.3% |
| 2 | Colapso dot.com / 11-S | 2001–2002 | baja de 37.8% |
| 3 | Crisis financiera / Gran Recesión | 2008 | baja de 53.8% |
| 4 | Crisis de deuda de la UE / Grecia | 2011 | baja de 16.8% |
| 5 | Colapso del mercado chino, caída de materias primas, temores a alzas de la Fed | 2015/2016 | baja de 14.5% |
| 6 | Temores inflacionarios, operaciones de volatilidad abarrotadas | 2018 | baja de 19.6% |
| 7 | Pandemia de COVID-19 | 2020 | baja de 37.1% |
| 8 | Desarme del carry trade del yen, débil crecimiento del empleo | 2024 | baja de 7% |
| 9 | Aranceles del "Liberation Day" | 2025 | baja de 18.8% |
Nota: En 2022, el DJI cayó 22.4% por temores inflacionarios, pero el VIX se mantuvo por debajo de 40 porque la caída fue irregular. En 2024, la caída del DJI fue moderada y el VIX repuntó solo brevemente antes de retroceder, ya que no se materializó una crisis.
El VIX ha estado subiendo, pero aún no ha saltado a territorio de miedo extremo. El CNN Fear and Greed Index registra un nivel moderado de temor. El apetito global por riesgo está disminuyendo y la volatilidad del mercado está aumentando, aunque el mercado aún no se encuentra en una zona de peligro.
Mercados y tendencias
| Índice/activo | Cierre 31/12/25 | Cierre 31/07/26 | Semana | Acumulado del año |
|---|---|---|---|---|
| S&P 500 | 6,845.50 | 7,489.72 | 1.1% | 9.4% |
| Dow Jones Industrials | 48,063.29 | 52,485.03 | 1.0% | 9.2% |
| Dow Jones Transport | 17,357.19 | 21,039.30 | (6.4)% | 21.2% |
| NASDAQ | 23,241.99 | 25,373.85 | 1.6% | 9.2% |
| S&P/TSX Composite | 31,712.76 | 35,226.14 (nuevos máximos) | (0.4)% | 11.1% |
| S&P/TSX Venture (CDNX) | 987.74 | 867.13 | (0.2)% | (12.2)% |
| S&P 600 (small) | 1,467.76 | 1,768.56 | 0.4% | 20.5% |
| ACWX MSCI World x US | 67.18 | 75.23 | 1.6% | 12.0% |
| Bitcoin | 87,576.98 | 62,921.23 | (2.0)% | (28.2)% |
| Gold Bugs Index (HUI) | 701.49 | 617.73 | (1.3)% | (11.9)% |
| TSX Gold Index (TGD) | 817.76 | 735.70 | (1.8)% | (10.0)% |
| Rendimiento del bono del Tesoro de EE. UU. a 10 años | 4.17% | 4.74% | 1.1% | 13.7% |
| Rendimiento del bono CGB canadiense a 10 años | 3.44% | 3.67% | 1.7% | 7.7% |
| Spread EE. UU. 2 años/10 años | 0.69% | 0.46% | 31.4% | (33.3)% |
| Spread CGB Canadá 2 años/10 años | 0.85% | 0.75% | 7.1% | (11.8)% |
| US$ Index | 98.26 | 99.95 | (1.5)% | 1.7% |
| Dólar canadiense | 72.87 | 71.32 | 0.6% | (2.1)% |
| Euro | 117.48 | 115.29 | 1.4% | (1.9)% |
| Franco suizo | 126.21 | 123.72 | 1.2% | (2.0)% |
| Libra esterlina | 134.78 | 134.76 | 1.2% | (0.1)% |
| Yen japonés | 63.83 | 62.92 | 3.1% | (1.4)% |
| Oro | 4,311.97 | 4,047.01 | (0.2)% | (6.1)% |
| Plata | 71.16 | 57.78 | (0.7)% | (17.8)% |
| Platino | 2,046.90 | 1,660.00 | 3.8% | (18.9)% |
| Paladio | 1,619.50 | 1,280.00 | 2.9% | (21.0)% |
| Cobre | 5.64 | 6.50 | 3.3% | 15.3% |
| Petróleo WTI | 57.44 | 84.63 | (6.0)% | 47.3% |
| Gas natural | 3.71 | 2.70 | (6.3)% | (27.2)% |
Fuente: www.stockcharts.com
Acciones
El mercado bursátil ha seguido sosteniéndose pese al deterioro del entorno. El NASDAQ entró brevemente en territorio de corrección antes de recuperarse. El Semiconductor Index, en su mínimo reciente, cayó 29%, ubicándose en territorio de mercado bajista. El NY FANG Index cayó 12% en su mínimo reciente. El ETF MAG7 (MAGS) descendió 15% en su mínimo, pero ahora solo baja 7% en el año. Dentro del grupo MAG7, Tesla lideró las caídas, con más de 30% a la baja, seguida por Microsoft y Meta.
Pese a las tensiones en Medio Oriente, la subida de los precios del petróleo y el aumento de los rendimientos de los bonos, los mercados bursátiles en general subieron durante la semana. El S&P 500 ganó 1.1%, el Dow Jones Industrials (DJI) subió 1.0% y el NASDAQ avanzó 1.6%. El Dow Jones Transportations (DJT) cayó 6.4%, afectado por el alza de los costos de combustible. El S&P 400 (Mid) retrocedió 0.7%, mientras que el S&P 600 (Small) subió 0.4%. El S&P 500 Equal Weight Index marcó nuevos máximos históricos, con un alza de 0.6%. Bitcoin no se salvó y cayó 2%.
En Canadá, el TSX alcanzó máximos históricos, aunque cerró con una baja de 0.4%. El TSX Venture Exchange (CDNX) siguió debilitándose y cayó 0.2%. En Europa, el FTSE de Londres subió 1.2%, EuroNext avanzó 0.2%, el CAC 40 de París ganó 1.6% y el DAX alemán subió 2.1%. En Asia, el Shanghai Index (SSEC) de China ganó 0.5%, el Tokyo Nikkei Dow (TKN) cayó 0.4%, el Hang Seng (HSI) de Hong Kong saltó 3.7% y el Nifty 50 de India subió 2.6%. El ETF del MSCI World ex USA avanzó 1.6%.
En Canadá, ocho de los 14 subíndices del TSX cayeron, liderados por Utilities (TUT), con una baja de 2.7%. Information Technology (TTK) encabezó las subidas, con un avance de 7.5%. Income Trusts (TCM) alcanzó máximos históricos antes de cerrar con una baja de 0.4%.
Los patrones de cuña triangular tanto en el S&P 500 como en el NASDAQ se rompieron a la baja, pero luego los índices repuntaron, una ruptura débil con poco seguimiento. Aun así, los patrones mayores sugieren la formación de un techo. Una caída por debajo de 7,200 en el S&P 500 podría desencadenar otra pierna a la baja. El NASDAQ luce débil, con posibilidad de una caída adicional por debajo de 24,400.
Un grupo de 10 acciones sigue dominando el mercado, lo que significa que el comportamiento de los índices refleja cada vez más a un conjunto reducido de empresas de mega capitalización, en lugar de la salud corporativa general, un riesgo de concentración que conviene vigilar mientras la amplitud se deteriora debajo de la superficie:
- Nvidia (NVDA) — Líder en semiconductores y hardware para IA
- Apple (AAPL) — Gigante de electrónica de consumo y servicios digitales
- Microsoft (MSFT) — Líder en computación en la nube y software empresarial
- Amazon.com (AMZN) — Proveedor de comercio electrónico e infraestructura en la nube AWS
- Alphabet (GOOGL/GOOG) — Matriz de búsqueda, publicidad digital e IA
- Broadcom (AVGO) — Empresa de semiconductores e infraestructura de redes
- Meta Platforms (META) — Empresa de redes sociales y publicidad digital
- Tesla (TSLA) — Fabricante de vehículos eléctricos y energía limpia
- Berkshire Hathaway (BRK.B) — Conglomerado diversificado de participaciones
- Micron Technology (MU) u Oracle (ORCL) — Chips de memoria e infraestructura de datos empresariales
Bonos
Pese a los intentos reiterados de Pakistán y otros para reanudar las conversaciones de paz en Medio Oriente, la probabilidad de éxito sigue siendo baja. Los mercados reaccionan positivamente cuando se habla de paz: bajan los precios del petróleo y los rendimientos de los bonos, mientras las acciones y el oro suben, antes de que las hostilidades se reanuden y el ciclo se revierta.
El bono del Tesoro de Estados Unidos a 10 años subió a 4.74%, 5 puntos básicos en la semana. El rendimiento del bono gubernamental canadiense a 10 años (CGB) subió a 3.67%, 6 puntos básicos. El spread 2 años/10 años se está ampliando: 46 pb en Estados Unidos y 75 pb en Canadá. Históricamente, un spread 2–10 más amplio sugiere que se acerca una recesión, ya que refleja la expectativa del mercado de que la presión sobre las tasas de corto plazo eventualmente cederá en respuesta a una debilidad económica.
El conflicto en Medio Oriente es el principal catalizador de los mayores rendimientos. Las insaciables necesidades de financiamiento del gobierno estadounidense, combinadas con enormes requerimientos de capital para centros de datos de IA, están creando condiciones para rendimientos de bonos sostenidamente más altos, lo que se transmite a hipotecas y otros productos sensibles a las tasas de interés.
El rendimiento del bono del Tesoro estadounidense a 30 años se sitúa en 5.28%, el nivel más alto desde 2004. El aumento de los rendimientos no se limita a Estados Unidos: los bunds alemanes, los gilts británicos y los JGB japoneses también están subiendo. La caída del precio de los bonos (los rendimientos se mueven en sentido inverso al precio) desde los máximos de 2020 representa el peor mercado de bonos desde la década de 1970. Los desplomes previos del mercado de bonos a menudo han expuesto vulnerabilidades en los mercados de crédito y desencadenado colapsos.
Oro y plata
El oro cerró julio con un alza de 0.7%. La plata cayó 1.6%. El Gold Bugs Index (HUI) bajó 4.1% y el TSX Gold Index (TGD) retrocedió 3.7%. En la semana, el oro bajó 0.2%, la plata cayó 0.7%, el HUI perdió 1.3% y el TGD cedió 1.8%. El platino ganó 3.8%, el paladio subió 2.9% y el cobre avanzó 3.3%. El cobre también subió 4.7% en julio.
El US Dollar Index cayó 1.5% pese al alza de los rendimientos de los bonos, que normalmente respaldan al dólar. Con el USDX a la baja, el dólar canadiense subió 0.6%, el euro avanzó 1.4%, el franco suizo ganó 1.2%, la libra esterlina aumentó 1.2% y el yen japonés se disparó 3.1% tras una fuerte intervención del BOJ. Incluso el yuan chino, que está vinculado de manera flexible al dólar estadounidense, subió 0.3%. Al parecer, el Tesoro de Estados Unidos también participó en la intervención del yen junto con el BOJ.
Un yen en alza combinado con tasas de interés japonesas más altas ejerce una presión considerable sobre el carry trade del yen, es decir, pedir prestado yen para invertir en activos de mayor rendimiento en otros lugares. Un desarme de ese carry trade podría resultar altamente disruptivo, especialmente para el mercado de bonos estadounidense, ya que habría que deshacer posiciones financiadas en yenes por billones, lo que podría forzar ventas rápidas de activos denominados en dólares.
El oro no ha marcado nuevos mínimos pese a la reanudación de las hostilidades en el Golfo y al alza de los precios del petróleo. El nivel de $4,000 parece ser el soporte clave. El patrón sugiere que el oro podría estar intentando formar un pequeño suelo de cabeza y hombros, aunque eso solo se mantendría si el precio se conserva por encima de $4,000. Una ruptura por debajo podría llevarlo rápidamente a $3,400 o $3,600.
La plata también parece estar formando un pequeño suelo de cabeza y hombros. Un quiebre por encima de $60 sería constructivo; un fracaso y una ruptura por debajo de $55 podrían apuntar a $50. Una ruptura firme por encima de $70 abriría el camino hacia $90.
El oro y la plata suelen reaccionar negativamente al aumento de las tasas de interés, pero ambos se mantuvieron firmes esta semana pese al alza de los rendimientos impulsada por precios más altos del petróleo y crecientes expectativas de una subida de tasas de la Fed en septiembre. Con el período estacional de agosto/septiembre generalmente favorable para el oro, el panorama mejora.
Para las acciones auríferas, el TGD tiene soporte en 700, extendiéndose hasta 675. Una caída por debajo de 675 sería problemática. Una ruptura por encima de 850 sugeriría que ya se marcó un suelo; por encima de 1,000 confirmaría una nueva tendencia alcista.
Petróleo y gas
Los precios del petróleo cayeron durante la semana después de comentarios de Trump que sugerían que un alto el fuego o un acuerdo podrían estar cerca. Hacia el final de la semana, los precios volvieron a subir mientras surgían nuevos conflictos y la guerra mostraba señales de expansión.
El panorama geopolítico sigue deteriorándose en múltiples frentes:
-
Yemen/Hutíes: Bloquean los envíos de petróleo saudí a través del Estrecho de Bab el-Mandeb, la ruta que conecta el Mar Rojo con el Golfo de Adén. Los ataques contra buques comerciales y petroleros continúan. Arabia Saudita intenta organizar una coalición de estados del Golfo para contrarrestar a los hutíes.
-
Estrecho de Ormuz: Sigue bloqueado tanto por Irán como por Estados Unidos, con pocas probabilidades de reapertura.
-
Jordania: Irán atacó instalaciones estadounidenses en Jordania, causando daños y bajas. Bases militares estadounidenses en Jordania albergan tropas de Estados Unidos.
-
Irak: Arabia Saudita y Estados Unidos lanzaron ataques contra milicias chiitas alineadas con Irán en Irak. Irak denunció los ataques como una violación de su soberanía.
-
Egipto: Dos barcos, incluido un buque de almacenamiento de gas de propiedad estadounidense, se incendiaron en el puerto de Damietta, cerca del Canal de Suez, presuntamente por un ataque con drones.
-
Mar Caspio: Ucrania atacó el transporte marítimo en el Mar Caspio, alcanzando una lancha misilera rusa y dos cargueros iraníes supuestamente transportando armas entre Rusia e Irán.
-
Ucrania/Rusia: Ucrania continúa atacando refinerías de petróleo rusas. La capacidad de refinación fuera de servicio podría eventualmente obligar a dejar de producir petróleo en ciertos campos.
-
China/Irán: Se informa que China está enviando aproximadamente 400 lanzadores de defensa aérea a Irán.
El conflicto ahora involucra a Estados Unidos, Israel, Irán y estados del Golfo como Bahréin, Kuwait, Arabia Saudita, los EAU y Qatar, además de Omán, Dubái, Irak y Yemen. El ataque ucraniano en el Mar Caspio aumenta la posibilidad de que la guerra se extienda a Europa. El conflicto entre Rusia y Ucrania ya involucra a la OTAN y la UE en apoyo a Ucrania, mientras China y Corea del Norte apoyan a Rusia, con envío de tropas por parte de Corea del Norte. Israel sigue en conflicto con los palestinos en Gaza y Cisjordania, así como con Hezbollah en Líbano. Siria probablemente también esté involucrada.
El Medio Oriente concentra aproximadamente 48%–51% del suministro mundial de petróleo y más de 35% del suministro global de gas natural. Las actuales interrupciones en el Estrecho de Ormuz y en el Mar Rojo/Bab el-Mandeb, con potencial de mayor escalada, tienen implicaciones negativas para el petróleo, el gas natural, los fertilizantes, los petroquímicos, los plásticos, el helio, el aluminio y otras materias primas, así como para el transporte marítimo y la logística. Con dos de los puntos de estrangulamiento petrolero más importantes del mundo afectados al mismo tiempo, la cadena global de suministro de energía enfrenta un nivel de disrupción no visto en décadas.
El petróleo WTI cayó 6% en la semana mientras el crudo Brent retrocedió casi 10%, aunque los precios repuntaron al final de la semana. El gas natural en Henry Hub cayó 6.3% y el Dutch Hub de la UE bajó 6%. Sin embargo, el ARCA Oil & Gas Index (XOI) subió 1.5% y el TSX Energy Index (TEN) ganó 0.9%, una divergencia en la que las acciones lideran a la materia prima, lo cual puede ser una señal positiva.
El WTI necesita romper por encima de $90 y especialmente por encima de $105 para sugerir objetivos de $140–$160. El gas natural podría estar formando un doble suelo; una ruptura por encima de $3.40 podría apuntar a $4–$4.50. Las existencias comerciales de petróleo en Estados Unidos siguen cerca de mínimos de cinco años y requerirán reposición. No hay señales de que el Estrecho de Ormuz vaya a abrir pronto.
Glosario
- Diario (corto plazo): Tendencia para operadores de swing
- Semanal (intermedio): Tendencia para seguidores de tendencia de largo plazo
- Mensual (largo plazo): Tendencia secular
- Alza/Baja: Dirección de la tendencia
- Neutral: Los indicadores son mayormente neutrales; un cambio de tendencia podría estar próximo
- Débil: La dirección de la tendencia se mantiene, pero se está debilitando
- Techo: Los indicadores sugieren que el mercado está formando techo mientras la tendencia sigue al alza
- Suelo: Los indicadores sugieren que el mercado está formando suelo mientras la tendencia sigue a la baja
Descargo de responsabilidad
David Chapman no es un servicio de asesoría registrado ni un dealer de mercado exento (EMD), ni un asesor financiero con licencia. No ofrece ni puede ofrecer asesoramiento individualizado de mercado. David Chapman ha trabajado en la industria financiera por más de 40 años. La información de este boletín tiene fines exclusivamente informativos y educativos. No debe interpretarse como una oferta, solicitud de oferta o venta de ningún valor. Se hace todo lo posible por proporcionar información precisa y completa. Sin embargo, no se ofrecen garantías sobre la exactitud, integridad o suficiencia. El lector asume todo el riesgo al operar con valores. David Chapman recomienda consultar a un asesor financiero profesional con licencia o a un gestor de cartera antes de realizar cualquier operación o seguir cualquier idea. David Chapman puede poseer acciones de las empresas mencionadas en este boletín. El desempeño no está garantizado, los valores cambian con frecuencia y el desempeño pasado puede no repetirse.
Fuente: SilverSeek

