La afirmación de Jake Claver sobre 20,000 XRP para la jubilación genera debate sobre las matemáticas
Puntos clave
- •Jake Claver afirmó que 20,000 XRP podrían ser suficientes para la jubilación si XRP alcanzara $100 por token.
- •A $100 por XRP, la posición valdría cerca de $2 millones y podría generar alrededor de $100,000 al año con una tasa de retiro del 5%.
- •XRP cotizaba cerca de $1.10, por lo que la misma tenencia de 20,000 tokens valía alrededor de $22,000 en el momento del debate.
- •El máximo histórico de XRP es $3.65, y Claver no ofreció un plazo para un movimiento hacia $100.
- •Los críticos señalaron riesgo de concentración, impuestos, inflación y condiciones de mercado inciertas al plantear la jubilación con un solo activo volátil.
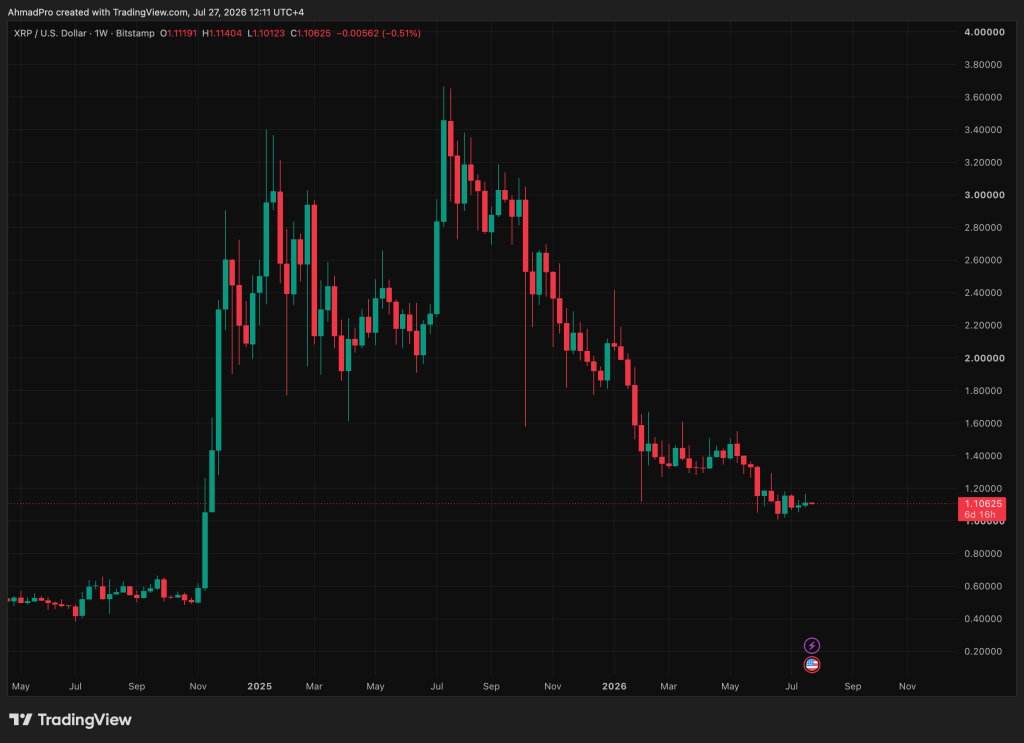
En las noticias de XRP de hoy, Jake Claver, presidente de DAG Family Office, provocó un debate intenso en X después de afirmar que una posición de 20,000 XRP podría financiar la jubilación si XRP alcanzara $100 por token. A ese precio, la tenencia valdría $2 millones y podría generar unos $100,000 al año con una tasa de retiro del 5%.
Con el precio actual de XRP, de aproximadamente $1.10, la misma posición de 20,000 tokens vale cerca de $22,000. La pregunta central para muchos tenedores minoristas de XRP es si esa diferencia representa una oportunidad de acumulación a largo plazo o una estrategia de jubilación basada en un objetivo de precio que el mercado quizá todavía no pueda respaldar.
Noticias de XRP hoy: lo que el objetivo de $100 de Jake Claver dice sobre las matemáticas de la jubilación
Claver presentó la idea como una aritmética financiera personal, no como una predicción de precio, e instó a sus seguidores a calcular sus propias necesidades de ingresos y a priorizar la paciencia por encima del entusiasmo.
Dentro de los supuestos que utilizó, la lógica es sencilla: $2 millones con un rendimiento anual del 5% producirían $100,000 de ingresos antes de impuestos, lo que, según sugirió, podría cubrir una hipoteca y los gastos de vida.
Is 20,000 XRP enough? Depends on what you need it to pay you. If XRP ever got to $100 that's $2 million, & a portfolio drawing 5% a year off that is $100k of income before tax. That's the math worth running on your own number, how much income do you actually need? The right… — Jake Claver, QFOP (@beyond_broke) July 23, 2026
Pero el supuesto clave es el que más peso lleva. El máximo histórico de XRP es $3.65, y un movimiento a $100 requeriría condiciones de mercado y un plazo que Claver no especificó. Eso no es lo mismo que decir que $100 es imposible; significa que el camino hacia ese nivel está lejos de estar definido.
Las respuestas en X se volvieron combativas rápidamente. Un crítico argumentó que años de desarrollo y avances regulatorios todavía no habían producido una apreciación sostenida del precio, y cuestionó por qué XRP seguía en $1.10 si la tecnología estaba cumpliendo como se prometió. Otro desestimó el objetivo de $100 como irrealista. El debate se dividió en líneas conocidas: los defensores presentaron a XRP como un activo de ahorro capaz de pagar deudas, mientras que los escépticos dijeron que la brecha entre la narrativa y la acción del precio seguía siendo demasiado grande para ignorarla.
Verificación de la realidad de XRP: ¿pueden 20,000 XRP financiar realmente la jubilación?
La aritmética detrás de la planificación de jubilación con XRP debería evaluarse en más de un nivel de precio. Una posición de 20,000 XRP es una posición, no una cartera. El ejemplo de $2 millones de Claver depende de que XRP llegue a $100 por token, y una regla de retiro más conservadora del 4% produciría una cifra anual de ingresos menor que la tasa del 5% utilizada en la publicación.
El plazo también importa. Ningún marco creíble de planificación de jubilación con cripto asume que un objetivo se alcanzará simplemente en el próximo ciclo alcista. Los planificadores financieros que trabajan con horizontes de jubilación de 30 a 50 años suelen citar entre $5 millones y $7 millones como un objetivo de independencia más realista, no $2 millones.
A $100 por XRP, 20,000 tokens alcanzarían el piso de ese rango, no el techo. Los impuestos, la inflación, el aumento de los costos de salud y los gastos de vivienda también reducirían con el tiempo el valor real de un flujo nominal de ingresos de $100,000.
El riesgo de concentración es otro problema que ningún objetivo de precio resuelve. Mantener un solo activo volátil expone los ahorros a caídas bruscas que las carteras diversificadas absorben con mayor facilidad. Eso significa que la tesis de jubilación sigue siendo sensible a factores ajenos a las matemáticas de una sola publicación, incluidos los cambios regulatorios, las asociaciones relacionadas con Ripple y el contexto general del mercado cripto.
El debate sobre XRP en X se centró en gran medida en los objetivos de precio más que en la construcción de carteras. Mantener 20,000 XRP como una posición especulativa dentro de una cartera diversificada es una opción; tratarlo como un plan completo de jubilación es una apuesta muy distinta.
La publicación Jake Claver’s 20,000 XRP Retirement Claim: What the Math Actually Shows apareció primero en icobench.com.

