Por qué los inversionistas no deberían apresurarse a comprar la próxima IPO espectacular
Puntos clave
- •Las IPO estadounidenses han promediado rendimientos del primer día de aproximadamente el 18% al 19% desde 1980, pero esas ganancias corresponden principalmente a los inversionistas que reciben acciones asignadas al precio de la oferta.
- •Los inversionistas que compran después de que comienza la negociación podrían capturar mucho menos que el salto de la IPO que aparece en los titulares, porque las asignaciones en las operaciones sólidas son limitadas y las operaciones más débiles son más fáciles de conseguir.
- •Las empresas recién cotizadas han tendido a tener un desempeño inferior al de firmas comparables en los primeros años tras el listado, con la debilidad concentrada en emisores más pequeños y no rentables.
- •El vencimiento de los períodos de retención (lock-up) puede ser un momento útil para reevaluar las acciones recién cotizadas, porque la entrada de acciones adicionales al mercado puede presionar los precios si la demanda no aumenta.
- •El artículo señala que la exposición al mercado privado no es automáticamente mejor que la inversión en el mercado público, ya que los rendimientos del capital de riesgo están fuertemente sesgados hacia las rondas de financiamiento más tempranas y riesgosas.
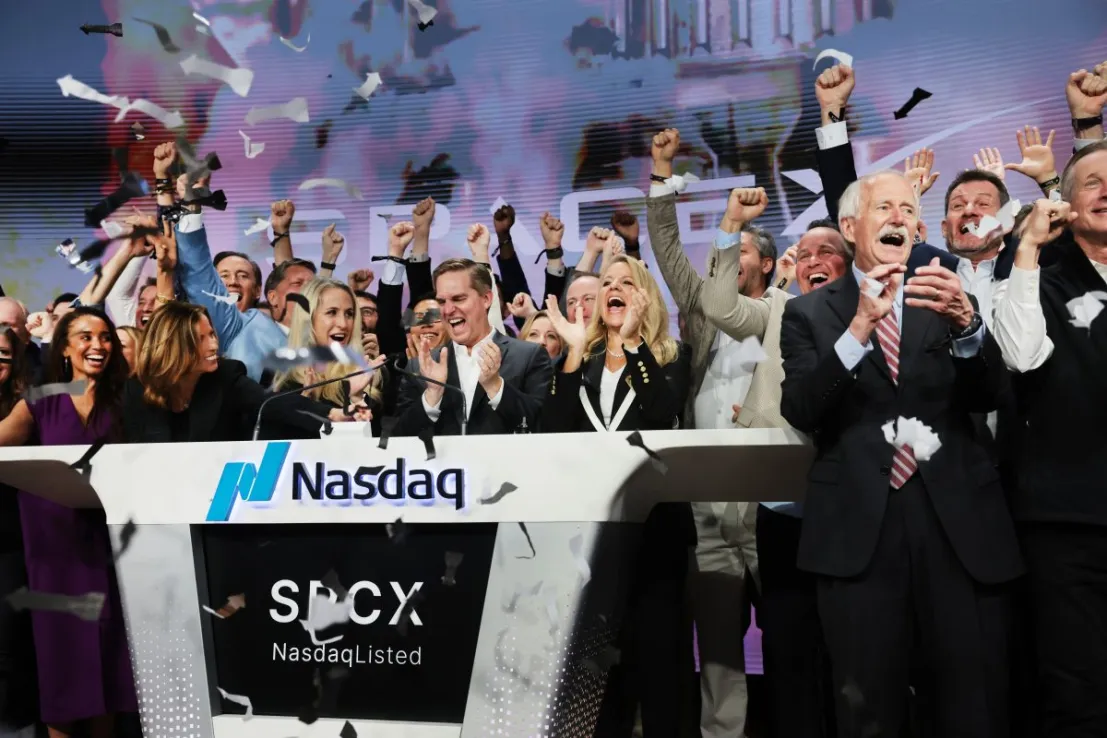
Las IPO hacen que los inversionistas se entusiasmen desmesuradamente, pero la evidencia sugiere que deben analizarse con mayor cautela, escribe Yves Bonzon
Son muy pocos los acontecimientos financieros que generan tanto entusiasmo como las ofertas públicas iniciales (IPO). Sin embargo, la historia muestra que deben analizarse con cautela. Al tomar distancia y observar lo que dicen décadas de investigación empírica sobre invertir en IPO, la evidencia es notablemente consistente y aleccionadora.
El primer hecho estilizado bien conocido es el subprecio de las IPO. En promedio, las IPO estadounidenses han generado un rendimiento del primer día de aproximadamente el 18% al 19% desde 1980, según los últimos datos recopilados por Jay Ritter, de la Universidad de Florida. Pero ese “dinero dejado en la mesa” beneficia en gran medida a quienes reciben una asignación al precio de la oferta —por lo general, inversionistas institucionales vinculados al sindicato de suscripción— y no a quienes compran una vez que las acciones comienzan a cotizar.
Conseguir una asignación tampoco garantiza el éxito de la inversión. Las asignaciones en las operaciones más exitosas están fuertemente racionadas, mientras que las operaciones débiles suelen estar fácilmente disponibles: la clásica maldición del ganador. En consecuencia, una estrategia de inversión que se suscriba de forma indiscriminada a las IPO está destinada a ganar mucho menos que los llamativos saltos del primer día que aparecen en los titulares de los estudios sobre IPO. Para los inversionistas que observan el mercado desde la banca, esa distinción importa porque los rendimientos más visibles no son necesariamente los que están disponibles para el comprador promedio.
La paciencia es una virtud
Las empresas recién cotizadas también pueden tener dificultades para mantener su impulso inicial. Ritter descubrió que las IPO tuvieron un desempeño significativamente inferior al de firmas comparables en los primeros años tras el listado, aunque gran parte de este bajo desempeño se concentra en empresas más pequeñas y no rentables. El patrón parece estar estrechamente vinculado al momento de mercado. Las empresas son hábiles para emitir acciones cuando el entusiasmo de los inversionistas, y las valoraciones, están cerca de su punto máximo. Esto coincide con una de nuestras convicciones de inversión más arraigadas: los niveles de valoración solo importan en los raros momentos en que alcanzan extremos, lo que cambia la función de reacción de los emisores corporativos.
En definitiva, el registro empírico sugiere que a los inversionistas pacientes se les suelen ofrecer mejores puntos de entrada en los trimestres posteriores al listado que en los eufóricos primeros días. Esto no significa que los inversionistas deban evitar las IPO por completo. Toda gran empresa cotizada fue alguna vez una IPO, y algunos de los grandes ganadores del mañana, sin duda, se están listando hoy. La lección es de paciencia y disciplina. El vencimiento de los períodos de retención (lock-up) puede ofrecer un momento útil para reevaluar el sentimiento hacia las empresas recién cotizadas. A medida que se levantan las restricciones de venta para los insiders y más acciones quedan disponibles para negociarse, el mercado debe absorber la oferta adicional de acciones. Sin un aumento correspondiente de la demanda, esa oferta incremental puede ejercer una presión mecánica adicional a la baja sobre los precios de las acciones.
Privado vs. público
Si el inversionista promedio del mercado público llega estructuralmente tarde a la fiesta, ¿por qué no llegar antes y participar mientras estas empresas todavía son privadas? Si bien la historia muestra que cada generación de fundadores y capitalistas de riesgo ha aprendido a permanecer privada por más tiempo y a cosechar una mayor parte de la curva de creación de valor antes de una IPO, esto no convierte automáticamente en más atractivas a las inversiones en el mercado privado. De hecho, los rendimientos del capital de riesgo están extraordinariamente sesgados hacia las rondas de financiamiento más tempranas. La parte más pronunciada de la curva de creación de valor beneficia a los inversionistas dispuestos a asumir el mayor riesgo de mortalidad, en una etapa en la que el acceso es limitado e identificar a los futuros casos atípicos con un grado de certeza significativo es sumamente difícil.
Para la mayoría de los inversionistas, la clave no es, por lo tanto, elegir entre los mercados privado y público. Hay que mantener la disciplina en ambos. Los mercados privados pueden ofrecer oportunidades atractivas, en particular a través de gestores experimentados con acceso a empresas prometedoras en etapas más tempranas de desarrollo. Pero la etiqueta de pre-IPO no se traduce automáticamente en rendimientos superiores; el acceso, la selección de gestores y la valoración importan tanto como en los mercados públicos.
En última instancia, los inversionistas no pueden permitirse perderse a los grandes ganadores de los mercados públicos. El objetivo es participar en el crecimiento a largo plazo de negocios excepcionales, no acceder a ellos en la etapa más temprana posible. No es necesario conseguir una asignación pre-IPO o de IPO a cualquier precio. En cambio, los inversionistas pueden darse el lujo de ser pacientes y construir posiciones una vez que la volatilidad inicial de la IPO se haya disipado, mientras gran parte del potencial de capitalización a largo plazo de la empresa sigue sin realizarse.
Yves Bonzon es director de inversiones del grupo de Julius Baer

