¿Qué pueden recibir los titulares de stablecoins si quiebra el emisor?
Puntos clave
- •La cobertura de reservas respalda el valor de un token, pero no establece por sí misma que el titular sea propietario de efectivo, Treasury bills u otros activos de reserva específicos.
- •El canje directo normalmente exige elegibilidad ante el emisor, verificación de la cuenta, controles de cumplimiento y el cumplimiento de los términos aplicables.
- •Los clientes que mantienen tokens en exchanges podrían tener primero un reclamo contractual contra la plataforma si se suspenden los retiros o el exchange quiebra.
- •Una stablecoin puede cotizar por debajo de su valor de referencia mientras los usuarios elegibles conservan acceso al canje con el emisor, y una pérdida de paridad puede preceder a una insolvencia formal.
- •MiCA exige que los tokens de dinero electrónico comprendidos en su ámbito se emitan a valor nominal y otorga a los titulares reclamos contra los emisores, cuyos detalles deben divulgarse en el documento técnico correspondiente.
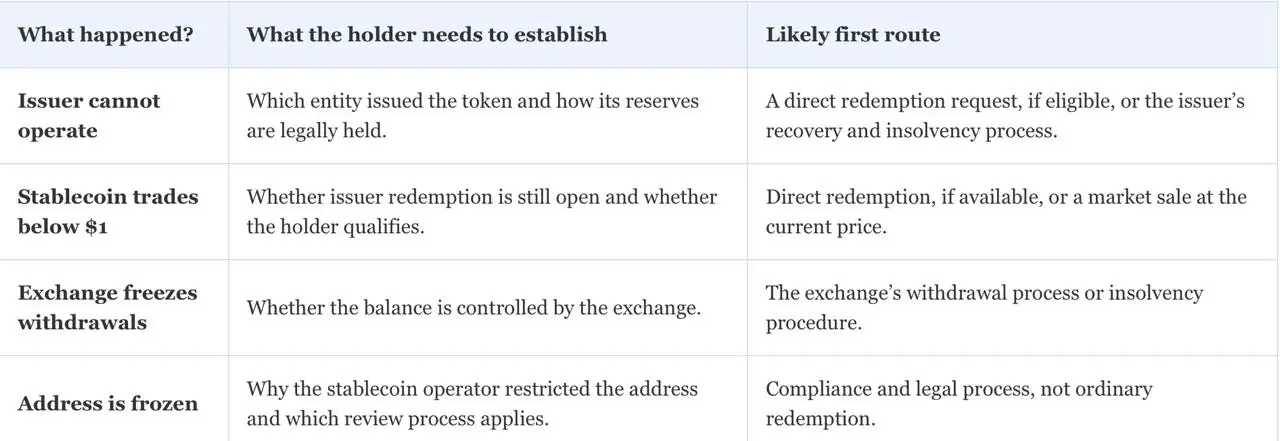
La cobertura de reservas normalmente no otorga al titular de una stablecoin la propiedad de un activo de reserva específico, y los derechos involucrados difieren de la protección de los depósitos bancarios. Lo que un titular pueda recuperar depende del lugar donde se mantengan los tokens, de si el emisor ofrece un canje directo y de cómo se traten las reservas si la empresa no puede cumplir con sus obligaciones.
Puntos clave
- La cobertura de reservas no equivale a la propiedad directa de los activos de reserva.
- El canje directo a menudo exige que el titular cumpla con los requisitos de elegibilidad del emisor.
- Los usuarios de exchanges podrían tener un reclamo contra el exchange, en lugar de directamente contra el emisor.
- Una pérdida de paridad puede ocurrir antes de que el emisor quiebre formalmente.
- El Reglamento de Mercados de Criptoactivos de la Unión Europea otorga a ciertos titulares derechos definidos frente a los emisores.
Primero, identifica qué ha fallado
La frase “la stablecoin falló” puede describir varios eventos distintos. La empresa emisora podría volverse insolvente. Un banco o custodio que mantiene parte de las reservas podría enfrentar dificultades. Un exchange donde un cliente almacena el token podría suspender los retiros. Como alternativa, el token podría cotizar por debajo de su moneda de referencia mientras el canje por parte del emisor siga disponible para los clientes elegibles.
La vía de recuperación depende de qué parte del acuerdo haya fallado: el emisor, el exchange, un custodio de reservas o el precio de mercado.
Lo que la cobertura de reservas otorga —y no otorga— a los titulares
Cuando una empresa afirma que su stablecoin está respaldada uno a uno, está describiendo una relación económica: los activos de reserva tienen la intención de respaldar los tokens en circulación. Esa afirmación no significa necesariamente que cada titular sea propietario de una parte específica de cada activo de reserva ni que pueda elegir qué activo recibir al realizar el canje.
Si un emisor quiebra, los documentos legales pertinentes determinan si un titular puede exigir un canje, beneficiarse de una protección legal o participar junto con otros acreedores en un proceso de insolvencia. Esos documentos también determinan si los activos de reserva están separados de los demás bienes de la empresa y si otros acreedores pueden acceder a ellos.
La calidad de las reservas y la propiedad legal responden preguntas distintas. El efectivo, los Treasury bills y las participaciones en fondos del mercado monetario pueden ser muy líquidos, pero la liquidez por sí sola no determina quién recibe el pago primero cuando una empresa entra en insolvencia. El marco del Banco de Pagos Internacionales para las stablecoins indica que los activos de reserva deberían liquidarse rápidamente y mantenerse en estructuras aisladas de la quiebra. El marco sirve como referencia para evaluar el diseño de una stablecoin; no establece que todos los emisores existentes utilicen la misma estructura. (Fuente: marco del BIS para stablecoins)
Los derechos de canje dependen de cómo se mantiene el token
Un cliente directo verificado, un titular bajo autocustodia y un cliente de un exchange pueden poseer el mismo token y, aun así, tener vías prácticas diferentes para obtener dólares o euros.
Por lo general, el canje directo implica devolver los tokens al emisor y recibir la moneda de referencia a valor nominal, sujeto a los términos del emisor. Los términos de USDC de Circle, por ejemplo, vinculan el canje directo uno a uno con una cuenta registrada de Circle Mint y otras condiciones, incluida la ausencia de medidas regulatorias, judiciales o de las autoridades policiales que restrinjan el canje.
Un titular bajo autocustodia que no tenga una cuenta con el emisor aún puede vender el token en una plataforma con liquidez, completar el proceso de registro del emisor cuando esté disponible o utilizar un proveedor de servicios elegible. Ese intermediario podría cobrar comisiones, imponer límites o suspender las conversiones durante periodos de tensión en el mercado. Mantener el token no proporciona automáticamente el mismo acceso operativo que ser un cliente verificado del emisor.
Para un usuario que mantiene stablecoins en un exchange, el primer problema podría no estar relacionado con el emisor. El exchange controla la billetera y podría ser la contraparte contractual del cliente. Si el exchange suspende los retiros o entra en insolvencia, el cliente podría tener que utilizar el proceso de reclamos del exchange antes de obtener el control de los tokens o intentar un canje directo.
Cliente verificado del emisor: Puede presentar una solicitud de canje directo, sujeta a los requisitos de elegibilidad vigentes, los términos y las verificaciones de cumplimiento.
Titular bajo autocustodia: Controla los tokens, pero podría necesitar una vía autorizada para convertirlos en moneda fíat.
Cliente de un exchange: Podría tener un reclamo contra el exchange antes de obtener el control de los tokens subyacentes.
Qué puede significar una pérdida de paridad —y qué no—
Una pérdida de paridad es un evento relacionado con el precio de mercado. Si una stablecoin vinculada al dólar cotiza a $0.97, el mercado está valorando el acceso inmediato al token por debajo de un dólar. El descuento podría reflejar preocupaciones sobre las reservas, un canje lento o no disponible para algunos usuarios, una liquidez limitada en los exchanges o una ola de ventas.
Durante una pérdida de paridad, las preguntas prácticas son si los clientes elegibles todavía pueden realizar el canje a valor nominal y si el emisor está procesando esas solicitudes. Las divulgaciones de riesgos de USDC de Circle reconocen que USDC puede cotizar por encima o por debajo de un dólar en plataformas de terceros. Un precio más bajo en un exchange, por sí solo, no demuestra que falten activos de reserva.
Un token puede mantenerse cerca de $1 porque los traders esperan que el canje directo siga disponible. Si esa expectativa se debilita, los precios en los exchanges pueden caer antes de que comience un proceso formal de insolvencia. Vender durante una pérdida de paridad significa aceptar el precio de mercado disponible en ese momento. Realizar el canje a valor nominal significa utilizar una vía del emisor que podría implicar requisitos de elegibilidad de la cuenta, montos mínimos, acceso bancario, verificaciones de cumplimiento y tiempo de procesamiento.
USDC y USDT: compara la vía del titular, no la afirmación de marketing
Esta comparación no determina qué haría un tribunal en un proceso de insolvencia. Identifica las preguntas que un titular debería examinar antes de asumir que dos stablecoins vinculadas al dólar ofrecen derechos de canje idénticos.
En su presentación del 30 de junio de 2026, Circle afirmó que aproximadamente el 84% de las reservas de USDC se mantenían en el Circle Reserve Fund. La cifra corresponde a una fecha específica y la composición de las reservas puede cambiar. Proporciona contexto sobre cómo se asignaron las reservas en ese momento, pero no sustituye los términos aplicables a cada titular. (Fuente: presentación de Circle)
Tether afirma que sus tokens pueden canjearse por la moneda fíat subyacente conforme a sus términos y preguntas frecuentes publicados. Sin embargo, su documento informativo pertinente limita los servicios del emisor a los clientes que hayan completado el proceso KYC. Para los usuarios de exchanges, tener acceso a la negociación de USDT no establece por sí mismo un acceso directo al canje con Tether.
MiCA ofrece a los titulares de la UE un punto de partida más claro
En el caso de los tokens de dinero electrónico emitidos bajo el Reglamento de Mercados de Criptoactivos de la Unión Europea, los titulares tienen un reclamo contra el emisor. El Reglamento MiCA exige que la emisión se realice a valor nominal una vez recibidos los fondos. El documento técnico del emisor debe describir el derecho de canje y las condiciones para ejercerlo.
El documento técnico de MiCA para USDC de Circle indica que los fondos recibidos por Circle SAS para la emisión están protegidos frente a reclamos de sus demás acreedores en procedimientos de ejecución o insolvencia. También describe un plan de recuperación y canje. Esas declaraciones se aplican específicamente a la estructura de Circle SAS y no deberían aplicarse automáticamente a USDC emitido por otra entidad o mantenido bajo un acuerdo diferente.
Una separación similar se describe en Corea del Sur, donde los emisores individuales de tarjetas que consideran stablecoins mantendrían sus propios fondos de reserva y sistemas de canje, según una revisión de los proyectos. El titular debe identificar a la entidad detrás del saldo de tokens y no basarse únicamente en el nombre general de la marca.
El estatus regulatorio de un exchange es un asunto separado. Una plataforma que opera bajo las normas de la UE no convierte en token emitido en la UE a cada stablecoin que ofrece. La distinción se hizo más visible cuando el plazo de licenciamiento de MiCA llevó a los exchanges a aclarar sus operaciones europeas.
Las dificultades de un banco de reservas son distintas de la quiebra del emisor
Una stablecoin puede experimentar retrasos en los canjes incluso cuando su emisor sigue siendo solvente. Los problemas en un banco de reservas o custodio pueden ralentizar las transferencias, la verificación o el acceso a los fondos mientras el emisor utiliza otras fuentes de liquidez. Las preguntas pertinentes son dónde se mantienen los activos de reserva, si están legalmente segregados y si el emisor puede acceder rápidamente a liquidez alternativa.
Las normas europeas sobre reservas y liquidez han hecho más visible la relación entre los emisores de stablecoins y los bancos. Para los titulares, el riesgo de una stablecoin incluye a las instituciones que custodian y liquidan los activos de reserva, no solo a la empresa cuyo nombre aparece en el token.
Qué conservar antes de que algo salga mal
Un proceso de insolvencia es más fácil de gestionar cuando el titular puede demostrar qué poseía, dónde se mantenía y cómo lo adquirió. Las transferencias on-chain pueden mostrar el movimiento de los tokens, pero podrían no establecer la relación legal completa con un emisor o exchange.
Si la stablecoin nunca se retiró a una billetera privada, los estados de cuenta del exchange pueden ser especialmente importantes. Un explorador de blockchain podría mostrar un saldo en una billetera del exchange, pero podría no demostrar que el exchange adeudaba esos activos a un cliente específico.
Los titulares también deberían comprobar si alguna cuenta del emisor que utilizan está activa y verificada. Completar las verificaciones de identidad y bancarias después de que comience una pérdida de paridad podría dejar al titular dependiendo de la liquidez del exchange.
Qué pueden recibir los titulares si quiebra un emisor
El titular de una stablecoin no recibe automáticamente una parte identificada del efectivo, los Treasury bills u otros activos de reserva del emisor. En cambio, podría recibir un reclamo definido por los términos del emisor y por la legislación aplicable al token.
El mejor resultado posible es que continúe el canje a valor nominal o que exista un reclamo contra activos de reserva legalmente protegidos. Un resultado menos favorable es una recuperación retrasada y potencialmente parcial junto con los demás acreedores del emisor. Un cliente que mantuvo los tokens en un exchange podría tener que recuperar primero sus fondos del exchange, en lugar de reclamar directamente contra el emisor de la stablecoin.
La cobertura de reservas puede respaldar el valor de una stablecoin, pero por sí sola no determina quién recibe el pago si el emisor quiebra. La respuesta práctica depende de la entidad emisora, de la elegibilidad del titular para el canje, del lugar donde se mantienen los tokens y de si las reservas están legalmente separadas de los demás activos del emisor.
Este artículo tiene fines informativos únicamente y no constituye asesoría legal, financiera ni de inversión. Los términos de las stablecoins, los acuerdos de reserva y las regulaciones pueden cambiar. Los lectores deberían revisar los documentos legales vigentes del emisor y buscar asesoría calificada sobre un reclamo o una situación de insolvencia específica.
Fuente: Coindoo

