Resumen de los mercados de materias primas de la semana 37: el petróleo superó los $100, el oro cedió ante la presión de las tasas y los granos se debilitaron hacia el viernes
Puntos clave
- •El crudo WTI cerró el viernes en $100.05 y el Brent cerca de $104.61; ambos registraron ganancias semanales de aproximadamente 8%, ya que los riesgos relacionados con instalaciones, buques tanque y transporte marítimo en Medio Oriente superaron el efecto de una semana de operaciones acortada por un feriado.
- •El oro cayó más de 2% en la semana, con los futuros de diciembre cerrando en $4,391.30, ya que las lecturas elevadas del CPI y el PPI llevaron las probabilidades de un alza del FOMC en septiembre hacia aproximadamente 90% y elevaron el rendimiento a 10 años cerca de 4.975%.
- •Las existencias comerciales de crudo de EE. UU. disminuyeron en 391,000 barriles durante la semana terminada el 4 de septiembre, menos que la reducción de aproximadamente 1.4 millones de barriles esperada por los analistas, mientras la utilización de las refinerías se mantuvo cerca de 97.8% de la capacidad.
- •El cobre retrocedió desde los niveles de la semana 36, cerca de $6.55–$6.60, hacia aproximadamente $6.28 por libra, ya que el aumento de las expectativas de tasas y los datos desiguales de la demanda china superaron la narrativa de riesgo estructural de oferta, que aún permanece abierta.
- •El maíz, la soya y el trigo cerraron a la baja el viernes; la soya lideró las pérdidas al caer 35 3/4 centavos hasta $12.96 1/2, lo que mostró que la agricultura continuó operando según sus fundamentos climáticos y exportadores, en lugar de seguir el impulso del petróleo.
Respuesta rápida
La semana 37 amplió la divergencia entre las materias primas en lugar de cerrarla. El petróleo superó la marca psicológica de $100 debido a la persistencia del riesgo logístico en Medio Oriente y a la tensión en los productos derivados, y luego retrocedió hacia el viernes sin ceder la ganancia semanal. El oro se movió en la dirección opuesta: los datos firmes del CPI y el PPI, los mayores rendimientos de los bonos y el aumento de las probabilidades de alzas de tasas superaron la demanda residual de cobertura, incluso mientras el crudo se mantenía elevado. El gas natural permaneció limitado por la oferta en la zona alta de los $2. El cobre se debilitó desde los máximos de la semana 36, mientras el riesgo estructural de oferta permaneció en segundo plano. Los granos terminaron más débiles hacia el viernes, especialmente la soya, lo que mostró que la agricultura todavía opera según sus propios calendarios climáticos y de exportaciones. Por ello, la semana 38 comienza con la energía como el canal inflacionario más visible, los metales más sensibles a la decisión del FOMC del 15–16 de septiembre y los granos a la espera de una nueva confirmación fundamental.
La semana 37 volvió a convertir al petróleo en el ancla de la inflación
Después de que la semana 36 reconstruyera una prima geopolítica del petróleo y dejara al oro afectado por los datos de empleo, la semana 37 puso a prueba si el riesgo energético seguiría aumentando antes de la semana de política monetaria o revertiría hacia la media bajo la presión de los inventarios. El petróleo subió hasta mediados de la semana, superó los $100 en el WTI y aun así terminó marcadamente al alza pese al retroceso del viernes. La pérdida semanal del oro mostró la restricción opuesta: los metales que pueden beneficiarse del estrés geopolítico se revierten rápidamente cuando los datos de inflación elevan las expectativas de tasas reales. El cobre y los granos volvieron a negarse a copiar la trayectoria semanal del petróleo.
El petróleo convirtió la geopolítica en una cotización de tres dígitos
Los cierres de los futuros del viernes ubicaron el crudo de octubre en $100.05, una baja de $2.43 en el día, y al Brent cerca de $104.61, una baja de aproximadamente $3.02, según Brownfield Ag News y la revisión de mercado del 11 de septiembre de Investrade. Ambos referenciales aún registraron ganancias semanales de aproximadamente 8% después de alcanzar máximos de varios meses a mediados de la semana, y el Brent se acercó brevemente a la zona de $107–$108 debido a titulares sobre los hutíes, instalaciones sauditas y buques tanque. Esta secuencia extendió el rebote de la semana 36 desde la zona media de los $90, en lugar de crear un nuevo auge de la demanda. La semana acortada por un feriado dejó menos sesiones para la reversión hacia la media y más espacio para que los titulares logísticos dominaran.
La política monetaria y los mercados físicos siguieron divergiendo dentro del complejo
La caída semanal del oro estuvo impulsada por el CPI, el PPI, los rendimientos y la fijación de precios del FOMC, más que por la oferta específica del metal. El gas natural se mantuvo en la zona alta de los $2 debido al clima y al GNL, sin igualar la ruptura del crudo. El cobre se debilitó desde los niveles elevados de la semana 36, mientras las comparaciones interanuales seguían siendo sólidas. Los granos terminaron a la baja hacia el viernes. La energía volvió a ocupar el centro del debate inflacionario, mientras que los metales y la agricultura aún necesitaban sus propias rutas de confirmación hacia la semana 38.
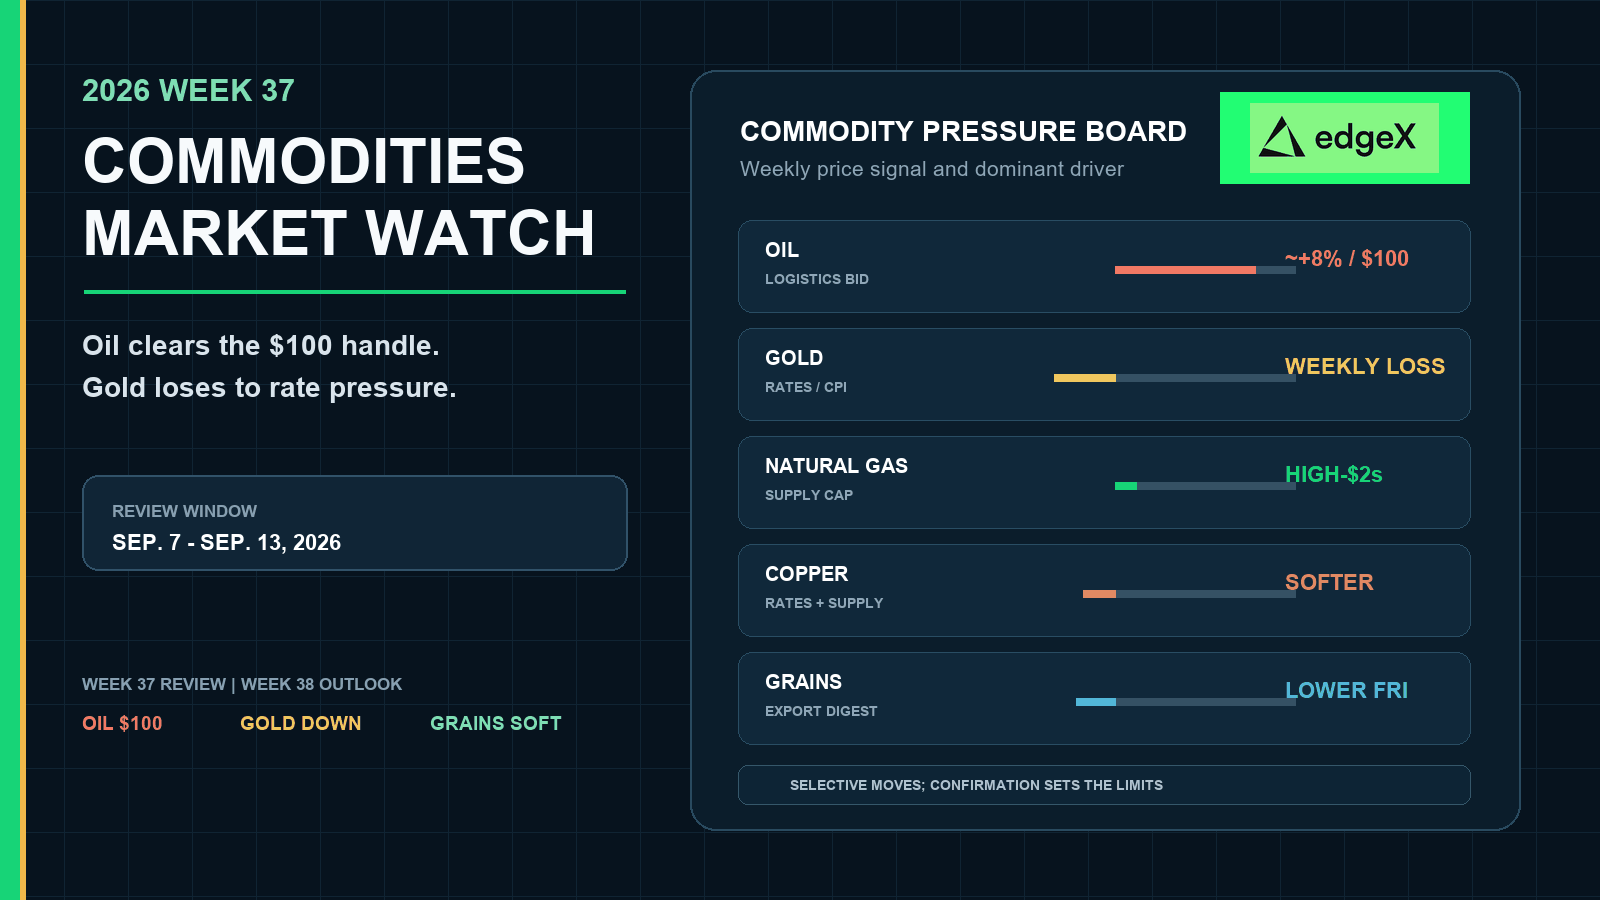
Panel de materias primas de la semana 37
| Mercado | Evidencia completada de la semana 37 | Qué significa el resultado |
|---|---|---|
| Crudo Brent | Aproximadamente +8% semanal; cierre del viernes cerca de $104.61 después de la zona de mediados de semana de $107–$108 | La prima logística se extendió hacia territorio de tres dígitos y luego retrocedió el viernes |
| Crudo WTI | Aproximadamente +8% semanal; cierre del viernes en $100.05 | El crudo estadounidense se sumó a la demanda global de riesgo al superar el nivel de $100 |
| Existencias petroleras de EE. UU. | Crudo −391 mil barriles en la semana terminada el 4 de septiembre; operaciones cerca de 97.8% de la capacidad | El equilibrio físico se mantuvo firme, pero la reducción fue menor de lo esperado |
| Oro | Dirección de pérdida semanal; futuros de diciembre en $4,391.30 el viernes | Las probabilidades de alzas de tasas y los rendimientos retomaron el control de la cotización del oro |
| Gas natural de EE. UU. | Zona alta de los $2/mmBtu hacia el cambio de la semana 37 a la 38 | El respaldo del clima y el GNL siguió limitado por la oferta nacional |
| Cobre | Más débil desde aproximadamente $6.55–$6.60 hacia la zona alta de los $6.20 | Los niveles interanuales elevados enfrentaron la presión de corto plazo de las tasas y la demanda |
| Maíz, soya, trigo | Cierres del viernes inferiores a los de la semana 36; soya −35 3/4¢ en el día | La agricultura siguió enfriándose sin convertirse en una operación de petróleo |
El petróleo y sus derivados elevaron el canal inflacionario
La ganancia semanal del petróleo fue suficientemente grande como para cambiar los cálculos de los consumidores y de la política monetaria, y los inventarios aún impidieron una lectura de pánico puro. La cobertura del WSJ del 10 de septiembre indicó que las existencias comerciales de crudo de EE. UU. para la semana terminada el 4 de septiembre cayeron en 391,000 barriles, menos que la reducción de aproximadamente 1.4 millones de barriles esperada por los analistas. Las notas del resumen de la EIA situaron las operaciones de las refinerías cerca de 17.6 millones de barriles diarios, con una utilización de capacidad de aproximadamente 97.8%. La cobertura del mercado de productos hacia el cambio de la semana 37 a la 38 también mantuvo al diésel cerca de niveles récord de presión minorista y los promedios nacionales de la gasolina elevados, mientras el riesgo logístico de Medio Oriente permanecía abierto.
El avance semanal del petróleo fue una historia de riesgo y equilibrio, no de auge de la demanda
La semana 36 mostró que una geopolítica no resuelta puede volver a impulsar rápidamente al petróleo después de una reducción parcial de la prima. La semana 37 mostró que el mismo tema puede extenderse hacia precios de tres dígitos cuando los titulares sobre instalaciones, buques tanque y transporte marítimo se acumulan sobre operaciones de refinación aún firmes. La cobertura enfatizó el riesgo logístico, la tensión en los productos y la transmisión inflacionaria, más que un auge sincronizado de la demanda global. El retroceso de $2–$3 del viernes mostró que los operadores estaban dispuestos a reducir su exposición antes del fin de semana, sin demostrar que la prima logística hubiera desaparecido.
Si el tráfico por Ormuz y el mar Rojo sigue afectado, las rutas alternativas sauditas continúan restringidas o las existencias de productos no se reconstruyen en las próximas publicaciones de la EIA, el petróleo puede mantenerse o volver a probar los máximos de mediados de semana. Si la diplomacia mejora y los inventarios de productos se reconstruyen, la ganancia semanal puede revertirse rápidamente incluso desde un nivel de $100.
Los productos siguieron siendo el vínculo más cercano con la inflación al consumidor
El diésel y la gasolina están más vinculados al transporte de carga, la distribución de alimentos y los costos de combustible de los hogares que el crudo almacenado. La presión del diésel cerca de niveles récord y el aumento de los precios en las estaciones mantienen a la energía dentro de la trayectoria del CPI que ya elevó las probabilidades de un alza en septiembre. El mismo shock energético que respalda al crudo puede endurecer las condiciones financieras mediante mayores tasas de política esperadas, lo que ayuda a explicar por qué el oro no subió automáticamente junto con el petróleo. La semana 37 dejó al petróleo como el insumo inflacionario más visible entre las materias primas de cara a la decisión de la Reserva Federal.
El oro perdió la semana ante los rendimientos y las probabilidades de alzas
El oro salió de la semana 37 bajo un shock de tasas e inflación, en lugar de protagonizar un repunte de refugio. Brownfield registró el oro de diciembre en $4,391.30, una baja de $16.00 el viernes. Investrade ubicó el oro al contado cerca de $4,408.90 hacia el tranquilo cierre del viernes y aun así incluyó al oro y la plata entre los perdedores de la semana. La cobertura de Barron’s a media mañana del 11 de septiembre indicó que el oro se encaminaba a una pérdida semanal superior al 2%, presionado por el petróleo en ascenso, los mayores rendimientos de los bonos y el aumento de las expectativas de alzas de tasas después de la secuencia inflacionaria.
El CPI y el PPI retomaron el control de la cotización del oro
El CPI general de agosto subió 0.4% intermensual y 3.4% interanual, mientras el CPI subyacente aumentó 0.3% y 2.4%. Los precios al productor mostraron una lectura anual más elevada, cercana a 5.4%. La valoración del mercado monetario se movió hacia probabilidades de aproximadamente 90% de un alza del FOMC en septiembre, el rendimiento a 10 años terminó el viernes cerca de 4.975% y el metal sin rendimiento perdió atractivo relativo. La cobertura geopolítica residual no constituye un respaldo automático para el oro mientras el canal de las tasas sea desfavorable. El petróleo puede superar los $100 por riesgo logístico en la misma semana en que el oro cae por los datos de inflación, por lo que el oro está operando más según la trayectoria de la política monetaria que según la trayectoria del crudo.
El gas natural permaneció limitado por la oferta mientras el petróleo rompía al alza
El gas natural estadounidense volvió a negarse a comportarse como un satélite puro del crudo. Las notas de Trading Economics hacia el cambio de la semana 37 a la 38 dejaron al Henry Hub en la zona alta de los $2/mmBtu, alrededor de $2.88 en referencias de comienzos de la semana 38, sin un porcentaje certificado para la semana completa en las fuentes gratuitas utilizadas para esta revisión. Esa zona es suficientemente firme para mostrar que el clima y la demanda de GNL aún importan, y suficientemente débil para mostrar que la producción y el almacenamiento todavía protegen el techo.
El clima y el GNL ayudaron; la producción aún protegió el rango
Los pronósticos más cálidos y el gas de alimentación para exportación pueden estabilizar los contratos cercanos, pero una producción de Lower 48 cercana a máximos históricos y unos inventarios cómodos todavía requieren una menor producción, publicaciones de almacenamiento alcistas o un shock internacional más profundo para una ruptura sostenida. El estrés logístico del golfo Pérsico puede respaldar el riesgo energético global sin obligar al Henry Hub a seguir la trayectoria petrolera de $100. La semana 37 dejó al gas como un mercado físico regional con un respaldo más firme y sin una estampida por escasez.
El cobre se debilitó desde niveles elevados sin perder la historia de oferta
El cobre terminó la semana 37 más débil que el cierre de la semana 36, aunque siguió siendo históricamente caro en una perspectiva más amplia. La semana 36 se había mantenido cerca de $6.55–$6.60 por libra. Las notas de Trading Economics sobre el cobre hacia mediados de septiembre ubicaron los futuros cerca de $6.28 por libra después de varios días de debilidad, con un movimiento mensual a la baja aunque la comparación interanual siguió siendo fuertemente positiva. El comentario de Forbes sobre la oferta del 11 de septiembre mantuvo en consideración la narrativa de escasez de largo plazo y disrupciones mineras, incluso cuando se desvanecieron las operaciones de corto plazo relacionadas con aranceles y posicionamiento.
La presión de las tasas se encontró con un riesgo físico aún abierto
La debilidad cercana no cancela las restricciones estructurales de oferta, los cuellos de botella del transporte ni la tesis de escasez de varios años. Sí muestra que los metales industriales pueden perder terreno cuando aumentan las probabilidades de alzas y los datos de actividad de China siguen siendo desiguales. El CPI de China de agosto, de 0.8% interanual, y el PPI, de 3.8% interanual, estuvieron impulsados por la energía más que demostrar una recuperación limpia de la demanda de los hogares, por lo que el cobre aún necesita primas físicas y continuidad en las fábricas. La historia de la oferta permanece abierta; el canal de tasas y demanda de corto plazo ejerció presión primero.
Los granos se debilitaron aún más sin convertirse en una operación de petróleo
La agricultura volvió a negarse a copiar al complejo energético. Los futuros de cierre de Brownfield Ag News del 11 de septiembre ubicaron el maíz de diciembre en $5.30 1/4, una baja de 3 1/2 centavos en el día; la soya de noviembre en $12.96 1/2, una baja de 35 3/4 centavos; y el trigo de Chicago de diciembre en $7.25 1/4, una baja de 16 centavos. Frente a los cierres del viernes de la semana 36, cercanos a $5.36 3/4 para el maíz, $13.09 3/4 para la soya y $7.34 para el trigo, los tres terminaron a la baja. Los resúmenes de mercado del 11 de septiembre también describieron al maíz, la soya y el trigo de invierno moviéndose a la baja hacia el fin de semana.
Los calendarios de cultivos, exportaciones y demanda siguen dominando
El clima de finales del verano todavía puede cambiar las estimaciones de rendimiento del maíz y la soya, mientras el trigo sigue siendo sensible a los titulares sobre la oferta global y la competencia exportadora. Los mayores costos de la energía pueden elevar el piso de largo plazo mediante el diésel, los fertilizantes y el transporte, pero la dirección inmediata aún depende de los balances de producción y exportaciones. La caída de la soya del viernes de la semana 37 mostró que los operadores no estaban dispuestos a mantener el riesgo de las oleaginosas durante el fin de semana, incluso mientras el crudo se mantenía por encima de $100. Eso representa una digestión agrícola selectiva, no un colapso de los precios de los alimentos ni una operación de granos liderada por el petróleo para la semana 38.
Mapa de impacto entre mercados
| Señal de la materia prima | Transmisión económica | Qué la confirmaría |
|---|---|---|
| Ganancia semanal del petróleo de aproximadamente 8% por encima de $100 | Mayor inflación energética y canal de costos de transporte hacia la semana del FOMC | Ruta logística de Ormuz/mar Rojo y la próxima publicación de inventarios de productos |
| Reducción de crudo menor a la esperada con operaciones elevadas | Balance de refinación favorable sin escasez de pánico | Persistencia de la tensión en los productos en lugar de una reconstrucción en el próximo informe de la EIA |
| Pérdida semanal del oro bajo probabilidades de alzas | Mayor presión de los rendimientos reales y menor respaldo automático de refugio | Orientación más flexible del FOMC, dólar más débil o renovada demanda de cobertura |
| Gas en la zona alta de los $2 | Respaldo de la demanda limitado por la producción y el almacenamiento | Almacenamiento alcista o menor producción de Lower 48 |
| Cobre más débil desde niveles elevados | Presión sobre el metal industrial sensible a las tasas con riesgo de oferta abierto | Primas chinas, demanda fabril y confirmación de inventarios |
| Granos más bajos el viernes | Digestión de la prima climática/exportadora | Deterioro de las condiciones de los cultivos o mayores ventas de exportación |
Qué cambió en la semana 37
La semana 37 reemplazó la prima petrolera reconstruida de la semana 36 por un ancla inflacionaria más contundente. El riesgo energético atravesó el nivel de $100 debido a la logística y la tensión en los productos, y luego retrocedió hacia el viernes sin borrar la ganancia semanal. El oro volvió a mostrar que los datos firmes de inflación y las probabilidades de alzas pueden superar la demanda residual de cobertura durante la misma semana en que sube el petróleo. El gas natural permaneció limitado por la oferta. El cobre se debilitó desde niveles elevados mientras la historia estructural de la oferta seguía abierta. Los granos se enfriaron aún más hacia el viernes, liderados por la soya. La semana 38 todavía requiere una confirmación específica por mercado, en lugar de una sola operación sobre todo el complejo.
Perspectiva de la semana 38: la semana del FOMC pone a prueba la confirmación selectiva
La semana 38 abarca del 14 al 20 de septiembre. El escenario base es una confirmación selectiva bajo la perspectiva del FOMC, en lugar de un repunte uniforme de las materias primas. El petróleo comienza por encima de $100 con el respaldo logístico y de los productos aún intacto, pero el retroceso del viernes mostró que el mercado puede deshacer el riesgo excesivamente extendido antes de un evento de política monetaria. El oro comienza desde un segundo cierre consecutivo afectado por las tasas y necesita rendimientos reales más bajos o una comunicación menos agresiva de la Fed. El cobre entra en niveles elevados pero más débiles y debe demostrar la demanda china. Los granos entran después de la debilidad del viernes y necesitan continuidad de los cultivos o las exportaciones.
El petróleo y el gas estarán determinados por la logística, los productos y el almacenamiento
Las primeras pruebas de la energía siguen siendo físicas. Hay que observar los titulares sobre Ormuz, el mar Rojo y el oleoducto saudita Este-Oeste para determinar si la prima geopolítica se mantiene por encima de $100, y utilizar el próximo Informe semanal sobre el estado del petróleo de la EIA para evaluar si la tensión de la gasolina y los destilados persiste después de la reducción de crudo del 4 de septiembre, menor a la esperada. Si los productos siguen reduciéndose mientras la logística permanece afectada, el petróleo puede volver a probar los máximos de mediados de semana; si los productos se reconstruyen y la diplomacia mejora, el avance semanal puede revertirse rápidamente incluso desde una cotización de tres dígitos. Las trayectorias minoristas del diésel y la gasolina siguen siendo el canal de transmisión de la inflación al consumidor que vincula el crudo con la Fed.
Para el gas estadounidense, la próxima publicación de almacenamiento, la tendencia de producción y la trayectoria del gas de alimentación para GNL siguen siendo decisivas. El clima y la demanda de exportación pueden respaldar la zona alta de los $2, pero la producción cercana a récords y los inventarios cómodos todavía limitan la convicción, a menos que el almacenamiento se vuelva claramente alcista o la producción se debilite.
El oro necesita que el canal de las tasas deje de operar en su contra
La trayectoria del oro en la semana 38 depende menos del nivel del petróleo y más de la decisión del FOMC del 15–16 de septiembre, los rendimientos y el dólar. Un alza que ya esté incorporada en los precios aún puede perjudicar al oro si el comunicado o la conferencia de prensa empujan los rendimientos reales al alza; una trayectoria menos agresiva, un dólar más débil o una renovada demanda de refugio ayudarían a reparar el daño semanal. El riesgo geopolítico residual no constituye un respaldo automático para el oro mientras el canal de las tasas sea desfavorable. Las reuniones del BOE y el BOJ pueden añadir ruido cambiario cruzado, pero la Fed sigue siendo el principal impulsor de los rendimientos reales para el oro.
El cobre y los granos deben convertir los riesgos abiertos en nueva evidencia
El cobre ya trae una comparación interanual elevada y una narrativa de riesgo de oferta abierta. La confirmación en la semana 38 requiere primas físicas chinas, datos industriales más amplios y que no ocurra una reposición rápida que indique que la tensión era solo posicionamiento. Sin ello, la presión de tasas impulsada por el FOMC puede dominar incluso si las restricciones mineras y logísticas siguen siendo reales.
Los granos necesitan continuidad climática y exportadora después de los cierres más débiles del viernes. Un mayor deterioro de las condiciones de los cultivos o mayores ventas de exportación reconstruirían la prima; unas estimaciones de producción cómodas y una demanda extranjera más débil no lo harían. Los mayores costos de la energía pueden respaldar el piso de largo plazo mediante el diésel y el transporte, pero no son suficientes por sí solos después de la caída de la soya del 11 de septiembre.
Un solo titular sobre transporte marítimo puede volver a valorar el petróleo más rápido que los inventarios semanales, mientras que un solo párrafo del FOMC puede volver a valorar el oro más rápido que los flujos específicos de las materias primas. Favorecer el petróleo solo mientras la logística y las existencias de productos sigan ajustadas, el oro solo si los rendimientos cooperan después de la Fed, el cobre si la demanda china se suma a la señal de oferta y los granos si el clima o las exportaciones ajustan el balance.
Opera perpetuos de materias primas en cadena con edgeX
Los mercados de materias primas se mueven rápido. Tu infraestructura de trading también debería hacerlo.
edgeX es un exchange descentralizado construido sobre la cadena EDGE, con liquidación en Ethereum mediante Arbitrum, que permite a los operadores acceder a perpetuos de materias primas RWA tokenizadas con ejecución de nivel institucional y verdadera autocustodia. Sin KYC. Sin custodio centralizado. Solo control total de tus activos, tus claves privadas y tus posiciones.
Por qué los operadores eligen edgeX para las materias primas:
- Liquidez ultrapro funda: $10 millones de profundidad dentro de un diferencial de un punto básico, con un deslizamiento inferior a 0.1 puntos básicos en operaciones superiores a $100,000, incluso durante la volatilidad máxima.
- Motor de alto rendimiento: Hasta 200,000 órdenes por segundo con una latencia de emparejamiento inferior a 10 milisegundos.
- Verdadera autocustodia: Los retiros requieren únicamente la autorización de tu billetera; no se necesita aprobación de la plataforma.
- Sin KYC: Comienza a operar materias primas, acciones tokenizadas y perpetuos de criptomonedas sin verificación de identidad.
- Recompensas del 100% de las comisiones de trading: El programa Trade to Own de edgeX devuelve a los usuarios el 100% de las comisiones de trading en tokens $EDGE.
- Liquidación respaldada por USDC: USDC está diseñado por Circle para ser canjeable 1:1 por dólares estadounidenses, lo que ofrece a los operadores una base de liquidación familiar.
Ya sea que operes oro, petróleo u otras materias primas RWA, edgeX te ofrece la profundidad de liquidez de un exchange centralizado con la seguridad de la liquidación en cadena.
La plataforma está disponible en computadoras de escritorio y como aplicación móvil nativa para iOS y Android, para que puedas administrar posiciones y reaccionar a los movimientos del mercado de materias primas desde cualquier lugar.
¿Listo para operar perpetuos de materias primas sin las limitaciones de un exchange centralizado? Comienza a operar en edgeX sin KYC y sin compromisos.
Preguntas frecuentes
¿Qué fechas abarcó la semana 37 de 2026?
Esta revisión abarca del 7 al 13 de septiembre de 2026. El cierre principal del mercado de futuros fue el viernes 11 de septiembre, después de un inicio de semana acortado por un feriado en Estados Unidos.
¿Por qué el petróleo superó los $100 en la semana 37?
El petróleo extendió la demanda geopolítica y logística de la semana 36, ya que el riesgo relacionado con instalaciones, buques tanque y transporte marítimo en Medio Oriente permaneció abierto. Los cierres del viernes ubicaron al WTI en $100.05 y al Brent cerca de $104.61, con ganancias semanales de aproximadamente 8% después de alcanzar máximos de varios meses a mediados de la semana. El movimiento fue una extensión de riesgo y equilibrio, no una prueba de un auge limpio de la demanda global.
¿Qué dijeron los inventarios sobre el balance petrolero?
En la semana terminada el 4 de septiembre, las existencias comerciales de crudo de EE. UU. cayeron en 391,000 barriles, menos que la reducción de aproximadamente 1.4 millones de barriles esperada por los analistas. Las operaciones de las refinerías se mantuvieron elevadas, cerca del 97.8% de la capacidad, manteniendo firme el mercado físico incluso sin una reducción de tamaño asociado al pánico.
¿Por qué el oro perdió la semana mientras el petróleo subió?
El oro terminó bajo presión de las tasas después de que los datos firmes del CPI y el PPI elevaran las probabilidades de un alza del FOMC en septiembre hacia aproximadamente 90% y empujaran los rendimientos al alza. El oro de diciembre cerró el viernes en $4,391.30, y la cobertura semanal situó al metal precioso en camino a una pérdida superior al 2%. El riesgo energético geopolítico no respaldó automáticamente al metal sin rendimiento mientras el canal de las tasas era desfavorable.
¿Cuál es la perspectiva de las materias primas para la semana 38?
El escenario base es una confirmación selectiva bajo la perspectiva del FOMC. El petróleo necesita continuidad logística y de los inventarios de productos por encima de $100, el oro necesita una menor presión de los rendimientos después de la decisión de la Fed del 15–16 de septiembre, el cobre necesita que la demanda china valide los precios todavía elevados por el riesgo de oferta y los granos necesitan continuidad del clima o las exportaciones. Un repunte uniforme de las materias primas no es el escenario base.

