El auge de los Bitcoin ETF de Wall Street redefine la demanda institucional de criptomonedas
Puntos clave
- •Los Bitcoin ETF al contado de EE.UU. alcanzaron aproximadamente 180.000 millones de dólares en activos para 2026, con tenencias de BTC en torno a 1,2 millones tras un máximo cercano a 1,38 millones durante períodos de fuerte compra.
- •La SEC aprobó los Bitcoin ETF al contado en enero de 2024 después de rechazar decenas de solicitudes similares durante la década precedente, marcando un hito para el acceso regulado a las criptomonedas.
- •Las instituciones financieras prefieren los ETF sobre la propiedad directa de Bitcoin porque eliminan los desafíos relacionados con la gestión de claves privadas, la custodia, la auditoría y el cumplimiento normativo, utilizando la infraestructura de negociación existente.
- •Los productos ETF competidores de emisores como BlackRock, Fidelity y Bitwise cobran comisiones de gestión de aproximadamente 0,12% a 0,25%, significativamente inferiores a vehículos anteriores como el Grayscale Bitcoin Trust.
- •Si Japón desarrolla un mercado nacional de Bitcoin ETF, capturar entre el 0,5% y el 1% de sus aproximadamente ¥300 billones en activos de inversión podría generar entre ¥1,5 y ¥3 billones en nuevas entradas de capital.
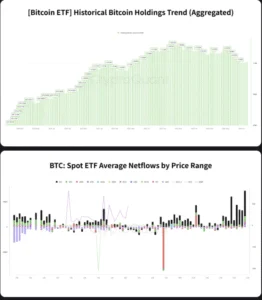
La demanda de Wall Street por los fondos cotizados (ETF) de Bitcoin al contado está transformando la forma en que las principales instituciones financieras abordan los activos digitales, con los Bitcoin ETF al contado de EE.UU. alcanzando aproximadamente 180.000 millones de dólares en activos para 2026 tras su aprobación en enero de 2024, un hito que se produjo solo después de que la SEC hubiera rechazado decenas de solicitudes similares durante la década anterior, lo que convirtió esta aprobación en un momento decisivo para el acceso regulado a las criptomonedas en Estados Unidos.
Desde esa aprobación, las grandes firmas financieras han pasado de la observación cautelosa a la participación activa. Las estructuras reguladas de ETF han facilitado que los bancos, los fondos de pensiones, los gestores de activos y otras instituciones obtengan exposición al Bitcoin a través de canales de inversión familiares. Este cambio representa una transformación significativa en la base de propiedad del Bitcoin y en la forma en que el capital institucional interactúa con el mercado de activos digitales, una transición acelerada por el lanzamiento de productos competidores de emisores como BlackRock, Fidelity y Bitwise, cuyas comisiones de gestión, que van de aproximadamente 0,12% a 0,25%, hicieron que la exposición al Bitcoin fuera mucho más rentable que vehículos anteriores como el Grayscale Bitcoin Trust, el cual se había negociado con primas significativas antes de su propia conversión en ETF.
Las tenencias de los Bitcoin ETF al contado de EE.UU. aumentaron desde aproximadamente 620.000 BTC poco después de la aprobación y luego alcanzaron un máximo cercano a 1,38 millones de BTC durante un período de fuerte compra. A pesar de las correcciones del mercado, las tenencias se mantienen alrededor de 1,2 millones de BTC. Las entradas de capital continuaron en los últimos meses incluso cuando el Bitcoin cotizaba entre 115.000 y 125.000 dólares.
Por qué las instituciones eligieron los ETF en lugar de la propiedad directa de Bitcoin
La propiedad directa de Bitcoin ha planteado históricamente grandes desafíos operativos para las instituciones financieras tradicionales. La gestión de claves privadas, los arreglos de custodia, los requisitos de auditoría y los controles de cumplimiento normativo representaban obstáculos para las firmas que carecían de infraestructura diseñada para custodiar activos digitales de forma segura.
Los Bitcoin ETF abordaron estos problemas al ofrecer exposición a través de cuentas de corretaje estándar. Las instituciones pueden utilizar sus sistemas de negociación existentes, sus procesos operativos y sus relaciones de custodia en lugar de construir infraestructura especializada para criptomonedas o gestionar claves privadas directamente.
Esta accesibilidad ayuda a explicar el interés de Wall Street en los Bitcoin ETF. Para los bancos, los fondos de pensiones, los gestores de activos y los asesores de inversión registrados, el formato ETF elimina una de las mayores barreras de participación y mantiene la exposición dentro de un marco de inversión regulado que los equipos de cumplimiento y gestión de riesgos ya comprenden.
Las entradas de capital continuas a precios elevados del Bitcoin indican que muchas instituciones no se limitan a esperar puntos de entrada más bajos. En cambio, están tratando la exposición al Bitcoin como una decisión de asignación de cartera a más largo plazo a través de vehículos que se ajustan a las prácticas establecidas del mercado.
La demanda institucional cambia la estructura de mercado del Bitcoin
La base de inversores detrás de los Bitcoin ETF se ha ampliado más allá de los primeros adoptantes. Los gestores de activos, los fondos de cobertura y los asesores de inversión registrados ahora se sientan junto a bancos y fundaciones, mientras que las empresas y los inversores relacionados con fondos de pensiones también han ingresado al mercado.
Esta composición más diversa refleja la creciente presencia del Bitcoin en las finanzas tradicionales. La escala potencial de la demanda institucional sigue siendo considerable en las carteras globales. Una asignación del 1% de una cartera de 1 billón de dólares equivaldría a 10.000 millones de dólares, lo que demuestra cómo cambios relativamente pequeños en la asignación pueden tener un efecto significativo en la capitalización de mercado del Bitcoin.
Los operadores también están observando los ciclos históricos de precios del Bitcoin junto con las tendencias de compra institucional. Un analista conocido como Crypflow describió patrones recurrentes en recuperaciones anteriores.
$BTC (1W) – The breakout that ended every bear market. Every cycle tells the same story. After each Bitcoin cycle top… → Price trended lower creating lower highs. → A downtrend formed. → That downtrend eventually broke. And when it did… A new bull market followed.… pic.twitter.com/gegAuAz1oo — CRYPFLOW (@Crypflow) July 25, 2026
$BTC (1W) – The breakout that ended every bear market.
Every cycle tells the same story.
After each Bitcoin cycle top…
→ Price trended lower creating lower highs. → A downtrend formed. → That downtrend eventually broke.
And when it did…
A new bull market followed.… pic.twitter.com/gegAuAz1oo
— CRYPFLOW (@Crypflow) July 25, 2026
El comentario señaló que las tendencias bajistas que siguen a los máximos de precio eventualmente se rompen antes de que comiencen nuevos rallies. Este tipo de observaciones reflejan la continua atención del mercado sobre el próximo gran movimiento del Bitcoin, particularmente porque los flujos de ETF introducen una nueva clase de compradores cuyas decisiones de asignación podrían no seguir los mismos patrones cíclicos que las cohortes anteriores.
Los Bitcoin ETF han hecho más que respaldar la apreciación del precio a corto plazo para los tenedores. Han creado infraestructura financiera regulada que conecta directamente a Wall Street con los mercados de activos digitales. Esta infraestructura permite que el capital global a largo plazo ingrese al Bitcoin de manera más eficiente que antes, mientras que la claridad regulatoria sigue fortaleciendo la confianza institucional en esta clase de activos. Estos vehículos se suman a otros desarrollos institucionales —incluidos los servicios de custodia regulada, los mercados de derivados y la integración con cámaras de compensación— que en conjunto indican que la participación de las finanzas tradicionales con los activos digitales ha pasado de ser experimental a operativa.
Japón podría experimentar dinámicas institucionales similares si se desarrolla un mercado nacional de Bitcoin ETF. Capturar solo entre el 0,5% y el 1% de los aproximadamente ¥300 billones en activos de inversión de Japón podría generar aproximadamente entre ¥1,5 y ¥3 billones en nuevas entradas de capital. En ese escenario, el modelo de ETF de Wall Street podría servir cada vez más como plantilla para otros mercados.

