El giro de Buterin hacia ETH como reserva de valor complica el discurso de Ethereum ante Wall Street
Puntos clave
- •Buterin argumentó que ETH debería valorarse como una reserva de valor en lugar de un token que quema comisiones, presentándolo como consistente con la descentralización y la resistencia a la censura y la captura.
- •Los ejecutivos de empresas de tesorería celebraron el giro: Tom Lee, de Bitmine, lo calificó como una validación sísmica de las aproximadamente 6 millones de unidades de ETH de su empresa, mientras que David Hoffman, cofundador de Bankless, que vendió todo su ETH en mayo de 2026, dijo que el momento se sentía como proveniente de la debilidad.
- •Los indicadores de mercado se han deteriorado junto con el cambio narrativo: ETH cotiza alrededor de 58% por debajo de su máximo de agosto de 2025 cercano a los 4,946 dólares, baja 41% en el último año, y los flujos acumulados de los ETF de ETH han caído 23% frente a 12% en los ETF de bitcoin.
- •El menor énfasis de Buterin en la quema de comisiones socava la defensa de Etherealize de la economía del staking y respalda el argumento de 2017 de John Pfeffer de que la emisión por staking transfiere valor de los tenedores que no hacen staking a los que sí lo hacen, beneficiando a empresas como Bitmine, que hace staking de alrededor del 84% de su ETH y espera aproximadamente 309 millones de dólares de rendimiento anual.
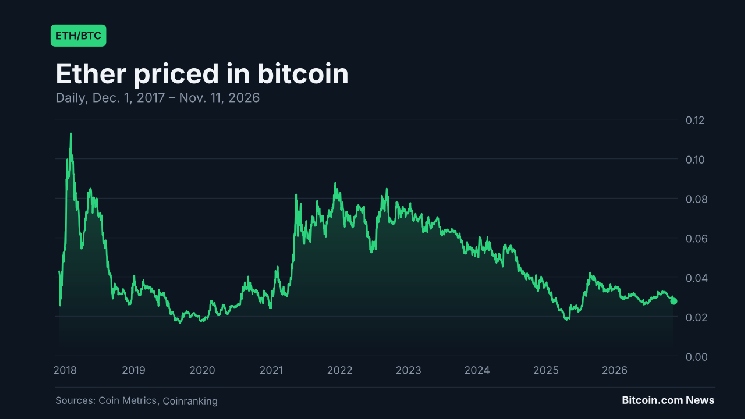
- •Bitcoin mantiene aún la narrativa dominante de reserva de valor entre los activos cripto y, desde los precios de 2017 citados en el artículo de Pfeffer, el bitcoin ha subido aproximadamente 5.7 veces, mientras que el ether ha ganado menos de 3 veces.
El cofundador de Ethereum, Vitalik Buterin, dijo esta semana que valorar $ETH como un token que quema comisiones "nunca fue tan sólido como parecía", y argumentó que el activo debería valorarse en cambio como una reserva de valor (SoV, por sus siglas en inglés).
Según Buterin, optimizar Ethereum como reserva de valor "está alineado con la descentralización y CROPS": siglas de resistencia a la censura y a la captura, código abierto, privacidad y seguridad.
Otra actualización narrativa para Ethereum
La historia de "$ETH como reserva de valor" circula desde hace años, pero hacerla mainstream ahora seguiría a la fallida campaña del "dinero ultrasónico" y a los intentos previos de presentar el activo como "petróleo digital" junto al "oro digital" de bitcoin.
Las empresas de tesorería celebran el giro
Las reacciones al cambio fueron mixtas incluso entre los ethereanos, pero los líderes de las empresas de tesorería en $ETH —compañías que mantienen ether en sus balances corporativos, una estrategia popularizada en cripto por las empresas de tesorería en bitcoin— lo recibieron con agrado. Tom Lee, presidente de Bitmine, cuya empresa posee alrededor de 6 millones de $ETH, calificó los comentarios de Buterin sobre la reserva de valor como "un cambio sísmico" que valida la estrategia de la compañía. Joseph Lubin, que controla Consensys y preside la empresa de tesorería en $ETH Sharplink, argumentó que si bien "el oro y $BTC son dinero de alto poder y excelentes reservas de valor, $ETH va más allá".
Etherealize —fundada después de que Buterin y la Ethereum Foundation otorgaran al cofundador Vivek Raman una beca en 2024 para persuadir a los ejecutivos de Wall Street sobre los méritos de Ethereum— compartió una publicación que describía a $ETH como una reserva de valor programable. Raman retuiteó la publicación de Buterin, pero no participó en la discusión.
La empresa ya ha estado vendiendo la narrativa de reserva de valor a Wall Street. En enero de 2025, posicionó a $ETH como "un complemento diversificado de Bitcoin" argumentando que es "una reserva de valor con flujo de caja", y también ha establecido comparaciones entre $ETH y el petróleo. En abril de 2026, Etherealize argumentó, en esencia, que $ETH podría reemplazar a bitcoin al capturar la prima monetaria combinada del oro y $BTC.
Si el énfasis de Buterin en el lado de reserva de valor de $ETH gana tracción, Wall Street podría necesitar actualizar su comprensión del activo según su explicación y, si se convence, también podría necesitar reevaluar sus posiciones en $BTC.
Los números van a la baja
La escalada narrativa ha coincidido con un desempeño de mercado más débil. Si bien cada presentación sucesiva de Etherealize hizo afirmaciones cada vez más ambiciosas sobre $ETH, el precio alcanzó brevemente un récord de alrededor de 4,946 dólares en agosto de 2025, pero ahora cotiza aproximadamente 58% por debajo de ese máximo.
Si los flujos hacia los ETF de $ETH se toman como una medida del interés de Wall Street en el ether como activo, esos flujos —medidos en dólares estadounidenses— han mostrado una tendencia a la baja desde octubre de 2025, al igual que los flujos hacia los ETF de bitcoin. Los ETF de ether al contado en EE. UU. comenzaron a cotizar en 2024, meses después de los primeros fondos de bitcoin al contado en EE. UU., y sus divulgaciones diarias de flujos netos se han convertido desde entonces en un indicador ampliamente citado de la demanda institucional. En el mismo período, los flujos acumulados hacia los ETF de $ETH cayeron 23%, frente a una caída de 12% en los ETF de $BTC.
La caída de precios de ambos activos también ha pesado sobre esos flujos: al momento de escribir esta nota, $BTC baja 30% en el último año, mientras que $ETH baja 41%.
Buterin descarta argumentos anteriores
Wall Street podría quedarse perplejo no solo por otra actualización narrativa, sino también por el razonamiento detrás de ella. Etherealize y Buterin parecen haber llegado a conclusiones similares por razones algo distintas.
Etherealize, por ejemplo, afirmó que las quemaduras de comisiones envían valor de toda la actividad de Ethereum hacia $ETH y que el token es "potencialmente deflacionario". Buterin ahora minimiza la importancia de las quemaduras. La quemadura forma parte de Ethereum desde una actualización de agosto de 2021, que saca de circulación una parte de cada comisión de transacción.
El razonamiento de Buterin también socava la respuesta de Etherealize a un argumento planteado por el bitcoiner John Pfeffer en 2017: que pagar a los stakers con nueva emisión transfiere valor de los tenedores que no hacen staking a los que sí lo hacen. A comienzos de este año, Etherealize rechazó la objeción de que el rendimiento del staking es simplemente inflación, argumentando que la quemadura compensa la emisión y que una parte significativa del rendimiento proviene de las comisiones de transacción. Si la quemadura se mantiene pequeña y las comisiones resultan poco confiables —como dice ahora Buterin—, entonces la mayor parte del rendimiento del staking proviene de nueva emisión, lo que confirma el argumento de Pfeffer. Eso perjudica a los tenedores que no hacen staking, pero beneficia a empresas de tesorería como Bitmine, que hace staking de alrededor del 84% de sus $ETH. A partir del lunes, la empresa dijo que espera ganar 309 millones de dólares en $ETH anualmente a los rendimientos actuales.
Además, Etherealize criticó a Bitcoin, diciendo que "eligió la osificación porque valora más la estabilidad a corto plazo que la viabilidad a largo plazo". Buterin ahora pide "al menos una osificación parcial" en Ethereum también, una vez que su núcleo esté completo.
¿Qué cuenta como reserva de valor? No hay una sola respuesta
Uno de los mayores desafíos para los defensores de la narrativa de reserva de valor tanto en el campo de Bitcoin como en el de Ethereum es que "reserva de valor" no tiene una definición universalmente aceptada, y muchos activos considerados reservas de valor han fracasado. No hay consenso, por ejemplo, sobre cuánto tiempo debe mantener su valor un activo, o hasta cuánto puede caer y aún calificar como reserva de valor.
Según Buterin, "la primera y más importante métrica de reserva de valor" es "sobrevivir". Enumera otras métricas, pero la supervivencia por sí sola ofrece poco consuelo a quienes buscan proteger su capital: el espacio cripto está lleno de altcoins que se han desplomado más de 90% y han seguido "sobreviviendo" durante años.
La historia ofrece paralelos precautorios. El wampum perdió su valor en el siglo XVII después de que la gente encontrara una forma de producirlo más barato. La plata enfrentó sus propios problemas cuando se suspendió su uso en la acuñación y EE. UU. la desmonetizó en el siglo XIX. Hoy, tanto Etherealize como algunos bitcoiners usan la plata como analogía al discutir el activo rival, ya que cada bando persigue el título de "oro digital".
Sin embargo, históricamente esa analogía puede ser imperfecta: el propio oro ha experimentado caídas de dos dígitos durante varias décadas. Y con el "oro digital" asociado hoy principalmente con bitcoin, ese activo también es conocido por su volatilidad aguda, aunque decreciente.
Dos historias casi idénticas chocan
Si los ethereanos más ruidosos comienzan a impulsar la narrativa "$ETH es SoV", ganarse a los inversores tradicionales de Wall Street podría resultar una batalla cuesta arriba.
Los intentos previos de Ethereum por diferenciarse de Bitcoin aparentemente no funcionaron como se esperaba. Ethereum podría estar entrando ahora en la narrativa de reserva de valor, un espacio dominado por Bitcoin entre los activos cripto. Alrededor de la mitad de los argumentos que Buterin cita para $ETH como reserva de valor (supervivencia, cambio lento, baja política de protocolo, autocustodia fácil y operar un nodo en hardware modesto) ya se atribuyen a $BTC. Y aunque tanto el campo de Ethereum como el de Bitcoin han ajustado constantemente sus discursos para atraer a los inversores, la historia de reserva de valor de Bitcoin ha seguido siendo la dominante.
Otro intento de mejorar la historia de Bitcoin
Algunos líderes de pensamiento de Ethereum afirman ahora que esta cadena de bloques tiene todos los beneficios principales de Bitcoin y añade algo extra encima. Por ejemplo, una actualización del planteamiento de Buterin describió a $ETH como "una reserva de valor programable". Eso hace eco de la campaña del "dinero ultrasónico", que de manera similar tomó prestada la narrativa del "dinero sano" de Bitcoin e intentó demostrar que $ETH era un dinero aún mejor. No funcionó.
Incluso uno de los influenciadores más prominentes de Ethereum, el cofundador de Bankless David Hoffman, vendió todo su $ETH en mayo de 2026. Escribió que la tesis "$ETH es dinero" se había agotado en lugar de fracasar, y que seguía siendo optimista sobre la red, aunque señaló que sí cree que "solo una cantidad marginal de ese éxito se reflejará en $ETH".
Al reaccionar a la publicación de Buterin, Hoffman dijo: "El momento de todo esto hace que se sienta como si viniera desde una posición de debilidad, no de fortaleza". En el mismo hilo, añadió: "Mi pensamiento es que el universo/[contexto]/entorno en el que vivimos no está apto para dejar que $ETH como activo prospere".
También lanzó una nota más optimista: "El mejor camino de Ethereum [es] hacia adelante. Si estás atravesando el infierno, sigue avanzando".
Más simple, pero también más complicado
Por un lado, la sugerencia de Buterin de valorar $ETH como reserva de valor hace el discurso más simple y claro. Por otro, el contexto —sus similitudes con bitcoin y los constantes cambios narrativos— podría hacerlo más complicado.
Por ahora, Bitcoin aparentemente sigue ganando el título de SoV entre los activos cripto para la mayoría de los inversores. Solo una minoría probablemente examinará cada red de cerca: ponderando qué tan descentralizadas son realmente, qué tan preparadas están para la criptografía post-cuántica, cuál ofrece el mejor modelo de seguridad, sus diferencias y capacidades técnicas, los desafíos de adopción y los desarrollos en pipeline para ambos ecosistemas.
Como muestra la historia, no hay un acuerdo universal sobre ninguno de estos puntos. Eso deja a los inversores confiando en sus creencias en lugar de en argumentos innegables para respaldar cualquiera de los dos activos. Para quienes quieran seguir cómo se desarrolla esto, los marcadores concretos son públicos: los flujos netos diarios de los ETF, las divulgaciones de tenencias y staking de las empresas de tesorería, y cualquier revisión que Etherealize haga a sus materiales para Wall Street.
SoV de 3x vs. SoV de 5.7x
En su artículo de diciembre de 2017, "An (Institutional) Investor's Take on Cryptoassets", John Pfeffer argumentó que existía una "posibilidad de que $ETH reemplace a bitcoin y se convierta en la reserva de valor monetaria no soberana dominante simplemente por méritos puros de reserva de valor", pero que "un observador objetivo daría a bitcoin probabilidades significativamente mayores que a $ETH de convertirse en tal reserva de valor".
Nueve años después, $BTC ha preservado y aumentado su valor mejor que $ETH. Con base en los precios citados por Pfeffer en el artículo —alrededor de 13,000 dólares por bitcoin y 700 dólares por ether—, el bitcoin subió aproximadamente 5.7 veces, mientras que el ether subió menos de 3 veces.
En cualquier caso, el juego de la narrativa continúa.

