Cómo un solo pool de colateral en USDC puede soportar múltiples mercados
Puntos clave
- •Un pool de colateral compartido en USDC permite que un solo saldo de cuenta cubra el margen de posiciones en derivados de criptomonedas, acciones, materias primas y divisas a nivel de portafolio.
- •El margen cruzado permite que múltiples posiciones recurran a un solo saldo, mientras que el margen de portafolio va más allá al medir el riesgo por escenarios y reconocer potencialmente compensaciones aprobadas.
- •El colateral compartido mejora la eficiencia del capital pero crea canales de transmisión, lo que significa que una pérdida en un mercado puede debilitar la protección de margen de todas las posiciones del pool.
- •Los saldos mostrados, retirables y disponibles para margen pueden diferir porque las plataformas aplican reglas de valoración, recortes, reservas para retiros y restricciones de depósitos pendientes.
- •edgeX planea nuevos perpetuos de divisas junto a sus mercados existentes, con el lanzamiento del mainnet de Arc programado para el 16 de septiembre de 2026, manteniendo el margen y la liquidación en USDC nativo.
Respuesta rápida
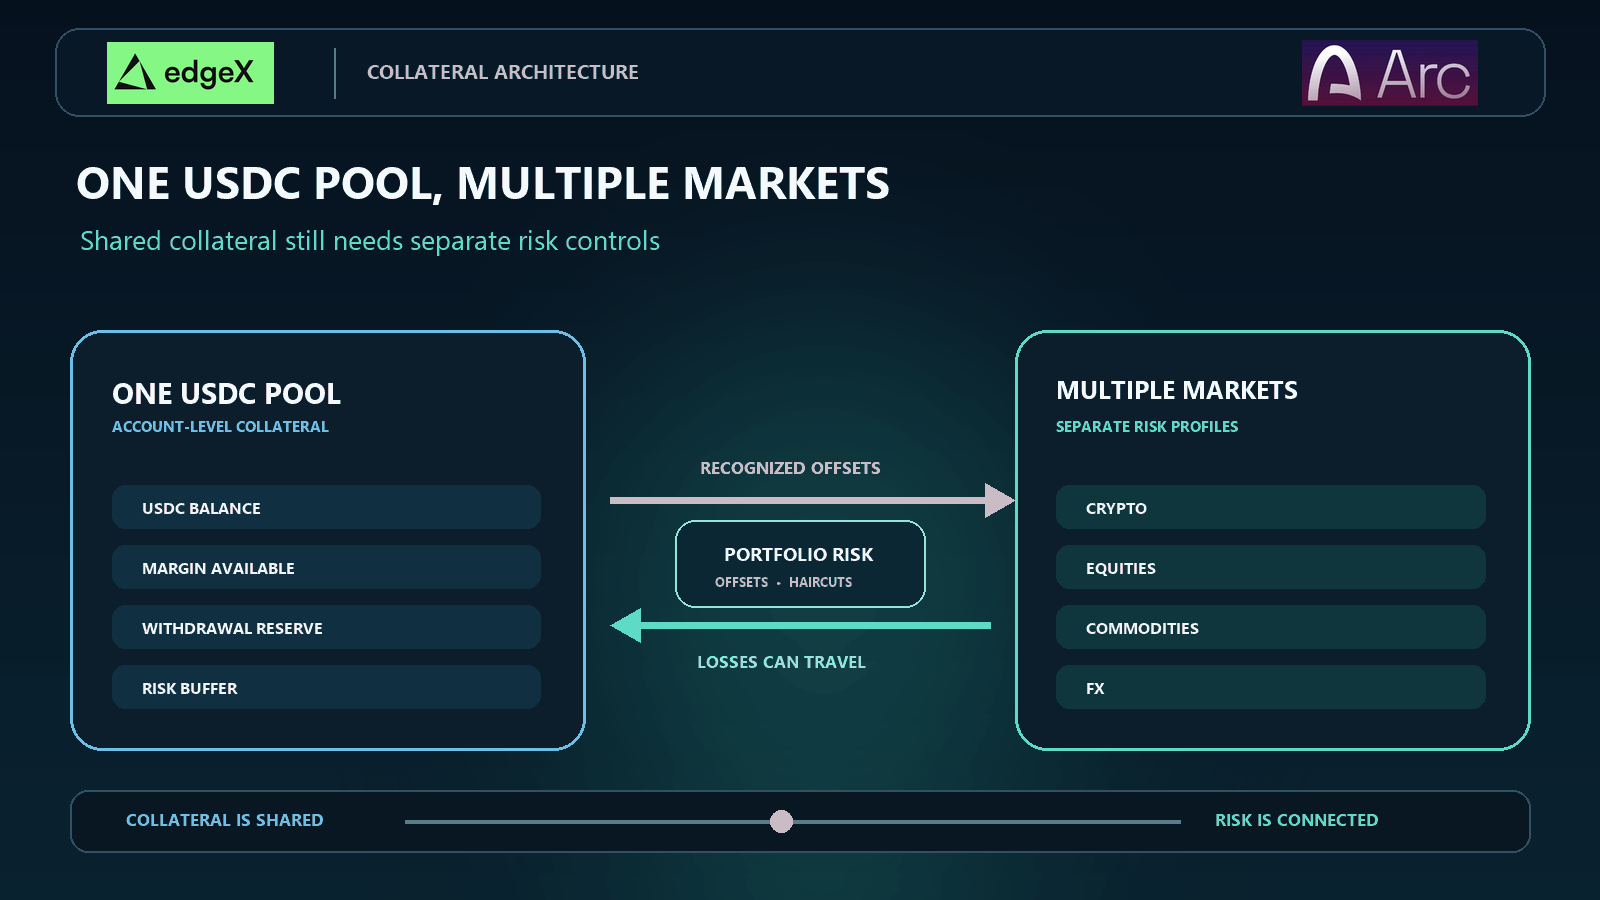
Un solo pool de colateral en USDC puede soportar múltiples mercados al servir como el saldo común de la cuenta contra el cual una plataforma de trading mide el riesgo total del portafolio. La plataforma convierte posiciones en derivados de criptomonedas, acciones, materias primas o divisas en un requisito de colateral compartido. El USDC disponible puede entonces cubrir el margen de esas posiciones en lugar de dividirse manualmente en billeteras separadas por mercado.
Esta estructura puede reducir saldos inactivos y facilitar la cobertura. También puede conectar pérdidas que de otro modo permanecerían aisladas. La pregunta central no es simplemente cuántos mercados puede acceder un depósito. Es cómo el motor de riesgo valora cada posición, reconoce o rechaza compensaciones y decide qué posiciones reducir cuando la cuenta ya no cumple su requisito.
Un pool significa una única fuente de colateral a nivel de cuenta
Un pool de colateral es el saldo que una plataforma reconoce como disponible para respaldar obligaciones de trading. En una cuenta simple denominada en USDC, los depósitos, las ganancias y pérdidas realizadas, las comisiones, el funding y los retiros modifican ese saldo. Las posiciones abiertas generan entonces requisitos de margen inicial y de mantenimiento contra él.
«Un pool» no significa necesariamente que todos los tokens USDC estén en un solo contrato inteligente o una sola dirección de blockchain. Es principalmente un concepto de cuenta y de riesgo. Una plataforma puede usar varias billeteras, arreglos de custodia, registros o cuentas de liquidación mientras presenta un solo saldo de colateral utilizable al trader.
La diferencia práctica aparece cuando un trader abre más de un mercado. En cuentas aisladas, el trader podría asignar 2.000 USDC a un perpetuo de BTC, 2.000 USDC a un contrato de índice accionario y 1.000 USDC a una posición de divisas. El margen no utilizado de un compartimento no puede proteger a otro. En una cuenta compartida, el motor de riesgo ve los 5.000 USDC en conjunto y asigna capacidad bajo las reglas del portafolio.
El margen cruzado comparte el saldo
La documentación de márgenes de derivados de Coinbase describe el margen cruzado como una estructura en la que las posiciones usan el mismo colateral en un portafolio de derivados. Esto captura el beneficio básico y el riesgo básico: más parte de la cuenta puede respaldar cada posición, pero más parte de la cuenta también puede ser consumida por una posición perdedora.
| Diseño de cuenta | Cómo se asigna el colateral | Ventaja principal | Riesgo principal |
|---|
| Margen aislado | Un monto fijo respalda una posición | Las pérdidas pueden contenerse | El capital puede quedar inactivo en otros lugares |
| Margen cruzado | Un solo saldo respalda varias posiciones | El colateral disponible se reutiliza | Una pérdida puede debilitar todas las posiciones |
| Margen de portafolio | El riesgo por escenarios se mide a través de las posiciones elegibles | Las coberturas reconocidas pueden reducir los requisitos | Los errores de modelo y de correlación importan más |
El motor de margen convierte las posiciones en un solo requisito
Una plataforma no puede simplemente sumar valores de mercado y llamar seguro al resultado. Necesita un motor de margen que convierta posiciones distintas en una medida común de riesgo. Un perpetuo de BTC, un contrato de oro, un perpetuo de índice bursátil y una posición de divisas pueden liquidarse todos en USDC, pero tienen diferentes características de volatilidad, liquidez, brechas de precio y horarios de negociación.
El motor primero valora cada posición usando un precio aprobado. Luego estima cuánto podría perder el portafolio bajo escenarios definidos. El margen inicial controla si se puede abrir nuevo riesgo. El margen de mantenimiento determina si las posiciones existentes pueden permanecer abiertas. Las comisiones, el funding, las órdenes pendientes y las ganancias o pérdidas no realizadas pueden modificar el saldo disponible o el requisito.
La metodología SPAN de CME ilustra el principio más amplio: el riesgo del portafolio se prueba a través de escenarios de mercado en lugar de reducirse a una instantánea del precio actual. Un venue de criptomonedas puede usar un modelo diferente, pero aplica la misma disciplina. Una moneda de liquidación común no hace idénticos los riesgos de mercados distintos.
Cada entrada necesita una regla de valoración
USDC proporciona una denominación común, pero la plataforma todavía necesita reglas de valoración explícitas. Debe decidir si el USDC depositado recibe el valor completo de colateral, cómo se cuenta la ganancia no realizada, cuándo el funding se vuelve definitivo y si los retiros pendientes permanecen disponibles. Si se aceptan otros activos, cada uno puede recibir un recorte (haircut).
La documentación de colateral cruzado distingue el valor de mercado de un activo del valor de colateral reconocido tras aplicar las reglas de la plataforma. Esa distinción importa incluso cuando USDC es la unidad principal. El saldo mostrado, el saldo retirable y el saldo disponible para margen pueden ser tres números diferentes.
El colateral compartido mejora la eficiencia del capital
Las billeteras separadas por mercado obligan a los traders a predecir dónde se necesitará el colateral. Pueden sobreabastecer un mercado tranquilo mientras otra posición se acerca a su umbral de margen. Mover fondos puede tomar tiempo, implic fricción de red u operativa, y fallar durante el período en que la transferencia más importa.
Un pool compartido de USDC reduce esa fragmentación. Las ganancias realizadas en un mercado elegible pueden aumentar el patrimonio de la cuenta disponible en otros lugares. El colateral no usado no necesita reasignarse manualmente antes de cada operación. Un trader puede agregar una cobertura sin mover primero activos de liquidación entre silos de productos.
El valor es claro en mercados que responden al mismo evento de diferentes maneras. Un escritorio puede tener exposición a criptomonedas, un contrato de acciones estadounidenses, riesgo de materias primas y una cobertura de divisas. Una sola denominación de liquidación facilita comparar ganancias, pérdidas, comisiones y margen. También permite a la plataforma monitorear un solo amortiguador a nivel de cuenta.
La eficiencia del capital debe medirse después de las restricciones. Los límites de posición, los cargos por concentración, los adicionales por liquidez, las reservas para retiros y los amortiguadores de riesgo pueden hacer que el USDC no esté disponible para nuevas órdenes. La métrica útil es el colateral restante después de que la plataforma aplica sus reglas.
Las compensaciones deben ganarse, no suponerse
El margen cruzado y el margen de portafolio a menudo se tratan como sinónimos, pero responden a preguntas diferentes. El margen cruzado pregunta si varias posiciones pueden recurrir a un solo saldo. El margen de portafolio pregunta si el modelo de riesgo reconoce que algunas posiciones reducen el riesgo de otras.
Una posición larga y una corta pueden parecer compensarse, pero la relación puede romperse. Los contratos pueden usar índices diferentes, operar en horarios distintos, tener diferente liquidez o reaccionar de manera distinta durante episodios de estrés. Una cobertura contra movimientos diarios normales puede no proteger contra una brecha de fin de semana, un fallo de oráculo, un choque de funding o una suspensión específica de un mercado.
El material de margen de portafolio de CME muestra por qué las compensaciones reconocidas pueden reducir los requisitos de colateral cuando las exposiciones relacionadas se evalúan juntas. El principio es útil, pero el descuento debe estar regulado. Un motor de riesgo debería limitar las compensaciones, estresar las correlaciones y aumentar los requisitos cuando los mercados divergen.
La exposición bruta sigue importando
Dos posiciones compensatorias pueden tener baja exposición direccional neta mientras mantienen una gran exposición bruta. Ambas piernas pueden generar comisiones, funding, deslizamiento y riesgo de liquidación. Si una pierna se vuelve difícil de negociar o su precio de referencia falla, la cuenta puede quedar con la otra pierna desprotegida.
Por lo tanto, los traders deberían monitorear tanto el riesgo neto como el nocional bruto. Un número bajo de margen de portafolio no es prueba de que el portafolio sea fácil de cerrar. Es un resultado de modelo basado en choques, precios y relaciones especificados.
Un pool compartido también crea canales de transmisión
El colateral compartido convierte la diversificación de mercado en conectividad de cuenta. Cuando una posición pierde valor, el patrimonio de la cuenta cae para cada posición que usa ese pool. Una brecha en materias primas puede reducir el margen que protege una operación deptomonedas. Una liquidación de divisas puede forzar el cierre de una posición accionaria rentable si la plataforma necesita restaurar el amortiguador de la cuenta.
Este es el principal trade-off. El margen aislado crea cortafuegos pero inmoviliza capital. El margen compartido moviliza capital pero permite que el estrés viaje.
| Evento de estrés | Qué cambia en el pool | Posible efecto en la cuenta |
|---|---|---|
| Un mercado tiene una brecha | La pérdida no realizada aumenta rápidamente | El amortiguador de mantenimiento cae en toda la cuenta |
| Una cobertura diverge | La compensación esperada se debilita | El requisito de margen puede aumentar |
| El funding se vuelve extremo | Las transferencias de efectivo reducen el patrimonio | Posiciones no relacionadas pierden colateral disponible |
| Un índice se vuelve obsoleto | La confianza en la valoración declina | Los recortes, límites o pausas pueden endurecerse |
| Hay retiros pendientes | El saldo utilizable puede caer | Las nuevas órdenes pueden rechazarse |
| Comienza la liquidación | Las posiciones se reducen bajo las reglas de la plataforma | Piernas rentables pueden cerrarse junto con piernas perdedoras |
Los controles de concentración importan porque una denominación común puede ocultar un portafolio concentrado. Diez mercados no crean diversificación si todos responden al mismo choque de dólar, tasas, tecnología o risk-on. La plataforma debería medir factores comunes, no solo contar símbolos.
La secuenciación de liquidaciones también importa. Un motor de riesgo puede cerrar el riesgo más grande, la posición más líquida, la posición de peor desempeño o las posiciones según otra regla. Cada elección afecta el costo de ejecución y la cobertura restante. Los traders necesitan saber si pueden reducir el riesgo por sí mismos antes de que comience la liquidación automática.
La valoración y la liquidación determinan lo que significa el saldo
USDC puede simplificar la denominación de la cuenta porque posiciones, colateral, comisiones y liquidación pueden usar una unidad basada en dólares. Circle publica información sobre USDC y su transparencia de reservas. Esas propiedades abordan la moneda estable en sí. No eliminan el riesgo de plataforma de trading, custodia, contratos inteligentes, puentes, oráculos o liquidez de mercado.
La plataforma también debe definir cuándo las ganancias se vuelven reutilizables y cuándo las pérdidas se vuelven vinculantes. Una ganancia no realizada puede aumentar el patrimonio mostrado sin ser inmediatamente retirable. Una operación completada puede cambiar una posición antes de que finalicen los registros de liquidación o las transferencias externas. Los depósitos pendientes no deberían respaldar riesgo hasta que la plataforma tenga una regla de finalización confiable.
Los retiros crean otro lí. Si cada unidad de USDC mostrada puede retirarse mientras posiciones abiertas dependen de ella, la cuenta puede quedar subcolateralizada. Por eso las plataformas distinguen el patrimonio total del margen disponible y del saldo retirable. Durante episodios de estrés, pueden reservar más colateral, retrasar transferencias o reducir límites.
Un pool funciona mejor cuando los estados de trading y liquidación permanecen sincronizados. La cuenta debería mostrar qué valor es definitivo, cuál es estimado, cuál está reservado y cuál puede salir de la plataforma.
Cómo deberían evaluar los traders un pool multimercado
Comience con el modelo de cuenta. Determine si la plataforma usa margen aislado, margen cruzado, margen de portafolio o una combinación. Pregunte qué productos comparten colateral y si las subcuentas pueden crear cortafuegos operativos.
Luego examine las entradas de riesgo: precios de marcaje, fuentes de índices, choques de volatilidad, supuestos de correlación, adicionales por liquidez, cargos por concentración, tratamiento del funding y requisitos de órdenes pendientes. La solicitud de comentarios sobre margen de portafolio de la CFTC y la SEC refleja la importancia más amplia de evaluar en conjunto la eficiencia del margen, el uso del colateral, los efectos de liquidez y los resultados de riesgo.
Finalmente, pruebe las rutas operativas. Verifique depósitos, retiros, horarios límite de transferencia, órdenes de solo reducción, límites de posición, advertencias de liquidación y comunicación de incidentes. Modele un caso en el que un mercado tenga una brecha mientras otro cierra, la cobertura diverja y la plataforma aumente los requisitos de margen.
El mejor pool compartido no es el que reporta el margen más bajo. Es aquel cuyo requisito permanece comprensible y cuyos controles preservan salidas ordenadas cuando las relaciones de mercado cambian.
Resumen para inversores
Un solo pool de colateral en USDC puede hacer que una cuenta de trading multimercado sea más útil al reducir saldos inactivos, simplificar la denominación y permitir que posiciones elegibles compartan el patrimonio de la cuenta. Estas ganancias provienen del diseño de la cuenta y de la medición del riesgo, no del USDC por sí solo.
Los inversores deberían evaluar el mecanismo completo: custodia del colateral, valoración, escenarios de margen, concentración, límites de compensación, secuenciación de liquidaciones, retiros y liquidación. Una plataforma que ofrece muchos mercados contra un solo saldo ha construido un sistema de riesgo conectado. Su calidad depende de qué tan bien se comporta ese sistema bajo estrés.
Conclusión final
Un solo saldo en USDC puede soportar posiciones en derivados de criptomonedas, acciones, materias primas y divisas cuando una plataforma mide las obligaciones a nivel de portafolio. Esto puede hacer que el colateral sea más móvil y que la cobertura sea más práctica.
La misma estructura significa que cada mercado puede alcanzar el mismo pool. Los traders deberían usar el colateral compartido para una asignación deliberada de capital, no como permiso para maximizar el apalancamiento. Los sistemas más sólidos hacen visibles el colateral disponible, las compensaciones reconocidas, los cargos por estrés y las consecuencias de liquidación antes de que las condiciones se deterioren.
Opere mercados perpetuos en edgeX con liquidación Arc
Ponga su USDC a trabajar en una capa de mercados construida para traders activos. edgeX ofrece una experiencia de trading con libro dedenes en mercados perpetuos de criptomonedas, acciones estadounidenses, materias primas y divisas, con su libro blanco que describe la pila de ejecución detrás de la plataforma. Arc está diseñado para proporcionar el entorno de liquidación nativo de monedas estable por debajo. La integración anunciada está diseñada para mantener el margen y la liquidación en USDC nativo, de modo que el flujo de trading y el activo de liquidación funcionen juntos en lugar de estar divididos entre sistemas desconectados.
¿Listo para operar más allá de un solo mercado? Explore edgeX para encontrar la plataforma y los mercados perpetuos disponibles. Para la ruta específica de Arc, vea edgeX en Arc y siga el lanzamiento anunciado. edgeX ha anunciado planes para nuevos perpetuos de divisas junto a sus mercados existentes, con el lanzamiento del mainnet de Arc programado para el 16 de septiembre de 2026. La disponibilidad, los mercados y los detalles del lanzamiento pueden cambiar.
Los perpetuos están diseñados para traders que desean acceso flexible y siempre activo al mercado, pero no son productos pasivos. El apalancamiento, las tasas de funding, el diseño de oráculos, la liquidez y la liquidación pueden afectar los resultados. Revise los términos del producto y los controles de riesgo antes de operar.
Preguntas frecuentes
¿Un solo pool de USDC significa que cada mercado usa el mismo riesgo?
No. La denominación del colateral puede compartirse mientras cada mercado mantiene diferentes parámetros de volatilidad, liquidez, precio y concentración. El motor de riesgo convierte esas exposiciones distintas en un solo requisito de cuenta.
¿Cuál es la diferencia entre margen cruzado y margen de portafolio?
El margen cruzado permite que varias posiciones usen un solo saldo de colateral. El margen de portafolio va más allá al medir el riesgo combinado por escenarios y puede reconocer compensaciones aprobadas. Una plataforma puede ofrecer margen cruzado sin otorgar beneficios de compensación a nivel de portafolio.
¿Pueden las ganancias en un mercado soportar pérdidas en otro?
Pueden hacerlo si la plataforma incluye esas ganancias en el patrimonio de la cuenta y ambos mercados comparten el mismo pool de colateral. Las ganancias no realizadas pueden recibir un tratamiento diferente al de los fondos realizados, por lo que los traders deberían revisar las reglas de valoración y retiro.
¿Es un pool de colateral compartido más seguro que el margen aislado?
No automáticamente. El colateral compartido puede evitar que una posición pequeña sea liquidada mientras los fondos no usados descansan en otro lugar, pero también puede permitir que una pérdida consuma el colateral que respalda todas las posiciones. El diseño más seguro depende del tamaño de las posiciones, la diversificación y los controles de la plataforma.
¿Qué deberían verificar los traders antes de usar colateral unificado en USDC?
Revise los precios de marcaje, las fórmulas de margen, los límites de compensación, los cargos por concentración, la secuenciación de liquidaciones, el funding, los retiros pendientes, las opciones de subcuentas y los procedimientos ante incidentes. También confirme cuándo los depósitos y las ganancias se vuelven disponibles y cuándo pueden retirarse.

