Mercados hoy: Dow, S&P 500 y Nasdaq caen mientras el rendimiento del Tesoro a 10 años supera el 5%
Puntos clave
- •El rendimiento del Tesoro a 10 años superó el 5.05%, su nivel más alto desde 2007, y esta tasa influye en los costos hipotecarios, el financiamiento corporativo y las valoraciones de acciones en toda la economía de EE.UU.
- •El Nasdaq Composite cayó cerca de 0.8%, mientras el Dow retrocedió 0.3% y el S&P 500 perdió 0.4%, con las acciones tecnológicas liderando la caída tras los máximos récord a inicios de la semana.
- •El PMI compuesto preliminar de EE.UU. de S&P Global mostró una actividad empresarial expandiéndose más rápido de lo esperado, pero señaló mayores costos de insumos ligados a la energía, reforzando las preocupaciones de que la inflación será difícil de controlar.
- •El Brent superó los 101 dólares por barril y el West Texas Intermediate se acercó a los 92 dólares mientras la guerra en Irán y las esperanzas de una renovación diplomática mantenían el foco en la inflación energética.
- •Se espera que la reunión Trump-Xi del jueves aborde comercio, suministro de tierras raras, inteligencia artificial, Taiwán e Irán, aunque los inversores no anticipan de forma generalizada un acuerdo de gran alcance.
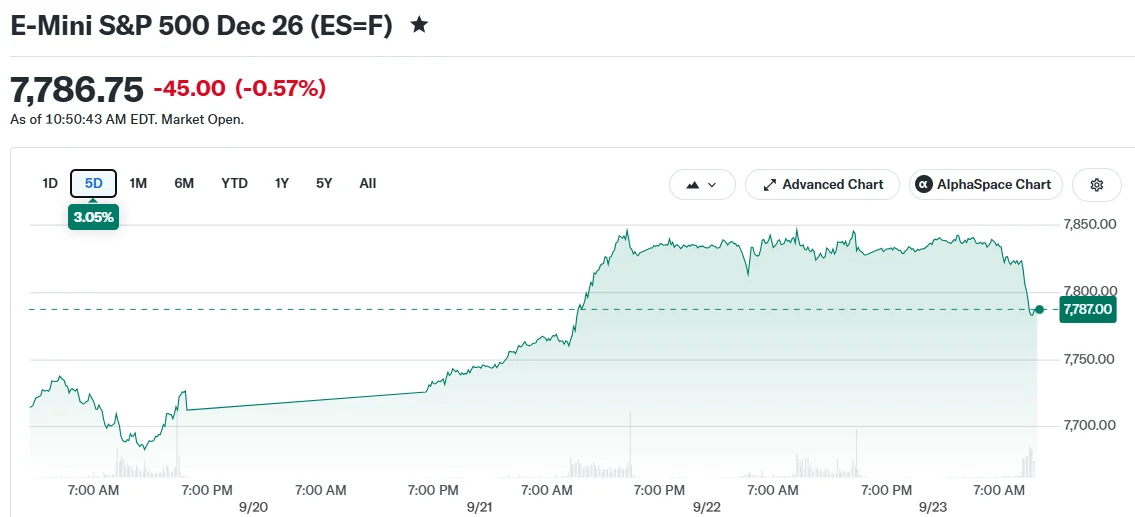
Las acciones estadounidenses cayeron el miércoles después de que un fuerte aumento en los rendimientos del Tesoro presionara a las acciones tecnológicas, mientras los inversores aguardaban la reunión del jueves entre el presidente Donald Trump y el presidente chino Xi Jinping en Washington.
El Promedio Industrial Dow Jones perdió cerca de 0.3%, mientras que el S&P 500 cayó alrededor de 0.4%. El Nasdaq Composite retrocedió cerca de 0.8% tras registrar máximos récord consecutivos a inicios de esta semana, con las acciones tecnológicas liderando la caída. Los tres índices de referencia operaron en terreno negativo.
El rendimiento del Tesoro a 10 años supera el 5%
La mayor presión provino del mercado de bonos. El rendimiento del Tesoro a 10 años subió por encima del 5.05%, su nivel más alto desde 2007, tras regresar brevemente por encima de la marca clave del 5%. La tasa a 10 años sirve como referencia para los costos de financiamiento en toda la economía de EE.UU., influyendo en las tasas hipotecarias, el financiamiento corporativo y las valoraciones de acciones, y no operaba en niveles comparables desde 2007, antes de la crisis financiera global.
Los rendimientos al alza pueden pesar significativamente sobre las acciones de crecimiento y tecnológicas, ya que reducen el valor presente de las ganancias futuras. El movimiento se produjo mientras los inversores seguían evaluando los riesgos de inflación vinculados a los precios de la energía y una economía estadounidense aún resiliente.
El PMI compuesto preliminar de EE.UU. de S&P Global mostró una actividad empresarial expandiéndose más rápido de lo esperado, aunque el informe también apuntó a mayores costos de insumos ligados a la energía. Las estimaciones preliminares se publican antes de los datos definitivos y se observan de cerca por sus señales tempranas sobre el ritmo de crecimiento. Las lecturas reforzaron las preocupaciones de que la inflación podría ser difícil de controlar.
El petróleo sumó inquietudes tras volver a subir. El crudo Brent superó los 101 dólares por barril, mientras que el West Texas Intermediate se acercó a los 92 dólares. Ambos índices de referencia han oscilado en las últimas sesiones en medio de la guerra en Irán y las esperanzas de una renovación diplomática, manteniendo el foco de los inversores en la inflación impulsada por la energía.
La reunión Trump-Xi pasa al centro de atención
Los mercados también se preparan para la reunión del jueves entre Trump y Xi. Reuters ha informado que el comercio, el sumin de tierras raras, la inteligencia artificial, Taiwán e Irán figuran entre los temas que probablemente se aborden en las conversaciones. Las tierras raras tienen un peso particular porque China representa la gran mayoría de la minería y el procesamiento globales de estos materiales, que se utilizan en productos que van desde vehículos eléctricos hasta sistemas de defensa, lo que convierte la política de exportación en uno de los puntos de apalancamiento más claros de Pekín en las negociaciones comerciales.
La cuenta de X Coin Bureau (@coinbureau) publicó el miércoles:
🚨LATEST:🇨🇳President Xi Jinping just left Beijing to meet President Trump in Washington, his first state visit to the US capital since 2015. AI is on the agenda, but expectations for a major deal are low. So far, the US has proposed a way for both countries to alert each other… pic.twitter.com/NLZGeK8c9A
— Coin Bureau (@coinbureau) 23 de septiembre de 2026
Xi visita Estados Unidos del 23 al 25 de septiembre, en su primera visita de Estado a ese país en años. Los inversores no anticipan de forma generalizada un acuerdo amplio, pero cualquier comentario sobre aranceles, restricciones a los chips o exportaciones de tierras raras podría mover a las acciones tecnológicas y de semiconductores. La política de chips es un punto de fricción de larga data: Washington ha endurecido progresivamente los controles de exportación de semiconductores avanzados y equipos de fabricación de chips con destino a China, restricciones que se han convertido en una fuente recurrente de fricción para las empresas de semiconductores con negocios en ambos lados del Pacífico.
La inteligencia artificial será observada con especial atención, ya que la competencia entre EE.UU. y China se ha convertido en una parte central de su relación económica. Reuters informó que los inversores siguen expuestos a los ecosistemas de IA de ambos países a pesar de la creciente presión política y las restricciones tecnológicas.
Irán también sigue siendo parte del panorama de mercado. Trump dijo que las conversaciones entre EE.UU. e Irán continuaban y que creía que eventualmente se podría alcanzar un acuerdo, aunque los riesgos geopolíticos permanecen elevados. El conflicto ha sido un factor clave de las recientes oscilaciones del petróleo, y la condición de Irán como importante productor de la OPEC implica que los mercados energéticos siguen de cerca cualquier cambio en el enfrentamiento.
Para los inversores, la dirección del mercado en el corto plazo puede depender menos de las pérdidas del miércoles que de si los rendimientos se mantienen por encima del 5%, el petróleo continúa elevado y las conversaciones Trump-Xi del jueves producen cambios de política inesperados.

