Un 'fenómeno geológico' llamado Smackover podría terminar con la dependencia de litio de Estados Unidos respecto a China, y las grandes petroleras ya están ahí
Puntos clave
- •La demanda mundial de litio se ha disparado más de 400% esta década, superando 1.5 millones de toneladas métricas anuales, y podría acercarse a los 4 millones de toneladas para 2035, impulsada por los vehículos eléctricos, el almacenamiento de energía y la robótica.
- •El acuífero subterráneo de salmuera de la Formación Smackover contiene concentraciones de litio inusualmente altas, y Standard Lithium estima que solo sus tierras podrían sostener más de 150,000 toneladas de producción anual.
- •El proyecto South West Arkansas de Standard Lithium, respaldado por una subvención de 225 millones de dólares del Departamento de Energía, Equinor como socia con 45% de la empresa conjunta y acuerdos de compra con Trafigura y LG Energy Solution, tiene previsto iniciar construcción en el primer trimestre de 2027.
- •EnergyX firmó en octubre un acuerdo de compra de 10 años con Trafigura que cubre 100,000 toneladas y casi 2,000 millones de dólares en valor de vida útil, que la compañía califica como el mayor acuerdo de compra de extracción directa de litio de la historia.
- •La extracción directa de litio, que reinyecta más de 90% de la salmuera al subsuelo y reduce el tiempo de extracción de unos dos años a dos días, sigue sin estar probada a escala comercial y enfrenta riesgos por la manipulación de precios de China y la eliminación de los créditos fiscales para vehículos eléctricos en Estados Unidos.
La demanda mundial de litio se ha disparado más de 400% solo en esta década, superando los 1.5 millones de toneladas métricas al año, y podría acercarse a los 4 millones de toneladas para 2035. Las baterías para vehículos eléctricos, el almacenamiento de energía a escala de red y de centros de datos, y una industria robótica emergente impulsan ese crecimiento. Sin embargo, Estados Unidos produce poco más de 1% del litio del mundo, en su mayoría de la mina Silver Peak de Albemarle en Nevada, y el mundo depende principalmente de China para el refinado, como ocurre con muchos otros minerales críticos y tierras raras.
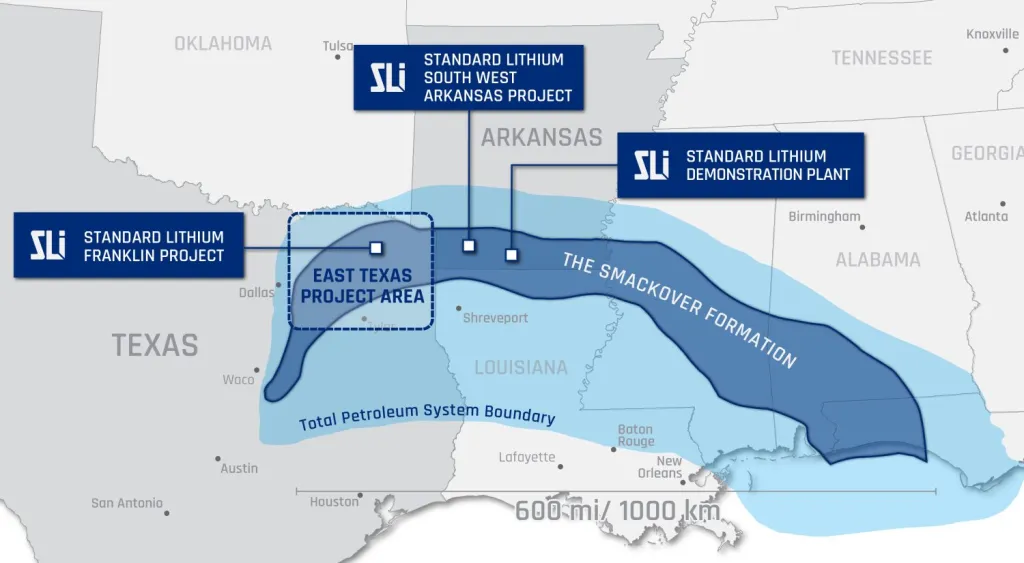
Eso podría estar a punto de cambiar. A unos 2,400 kilómetros de Silver Peak se encuentra la peculiarmente llamada Formación Smackover, en el sur de Arkansas y el este de Texas, donde se descubrió petróleo crudo hace un siglo. Hoy, la industria está enfocada en el enorme acuífero subterráneo de la formación y sus inusualmente altas concentraciones de litio. Los primeros colonos franceses llamaron a la zona "Sumac Couvert", que significa "cubierta de arbustos de zumaque", y el nombre evolucionó a Smackover.
"Es un fenómeno geológico con sus concentraciones de litio muy altas", dijo el CEO de Standard Lithium, David Park, a Fortune. "Creemos que solo nuestras tierras tienen el potencial de más de 150,000 toneladas de producción al año".
Los contendientes
Standard Lithium es la abanderada del Smackover, la región con mayor potencial para convertir a Estados Unidos en un actor importante del litio. Está prevista para autorizar su proyecto South West Arkansas (SWA) a finales de este año y comenzar la construcción de la primera fase de 22,500 toneladas en el primer trimestre de 2027.
Su atrevido retador es EnergyX, con sede en Austin, Texas—abreviatura de Energy Exploration Technologies—liderada por Teague Egan, de 38 años y seguidor de Elon Musk. EnergyX podría iniciar la construcción de su planta comercial Project Lonestar de 15,000 toneladas para finales de 2027; una planta piloto de 250 toneladas—una instalación a pequeña escala construida para demostrar la tecnología antes de la construcción comercial completa—entró en operación a inicios de este año.
Las grandes petroleras van detrás. ExxonMobil estableció su posición hace tres años y ahora posee más de 400,000 acres netos (la porción que le corresponde a una empresa de la superficie arrendada), el mayor de la formación, y planea comenzar la construcción de un proyecto piloto allí el próximo año. Chevron también compró grandes extensiones, anunciando una posición de 125,000 acres el año pasado.
Estados Unidos carece de los recursos tradicionales de los principales productores—Australia, Chile, Argentina y China: tiene pocos depósitos de roca dura a cielo abierto o estanques de evaporación económicamente viables, como Silver Lake. Por eso Exxon y Chevron han comprado terreno: el Smackover requiere en cambio la más nueva tecnología de extracción directa de litio (DLE). Los operadores perforan pozos de forma similar a los productores de petróleo y gas, bombean la salmuera, procesan y refinan el litio, y devuelven más de 90% de la salmuera al subsuelo. No se necesita fracturamiento hidráulico, o fracking, lo que limita las preocupaciones sísmicas.
Los estanques de evaporación pueden tardar dos años en extraer el litio; el DLE solo necesita unos dos días, aunque la mayoría de sus costos se adelantan en la construcción de la planta y los pozos.
"Extraes el litio y luego reinyectas el resto de la salmuera para que el ecosistema quede igual que antes", dijo Egan, de EnergyX, a Fortune. "No hay fosas ni estanques enormes. Se necesita básicamente una centésima parte de la huella de terreno".
El caso de negocio
Max Yerrill, analista de minerales críticos en BMO Capital Markets, es escéptico y optimista a la vez. El DLE sigue sin estar probado a escala comercial—todavía no opera la primera planta comercial—y debe competir en un mercado global vulnerable a la manipulación de precios por parte de China. La administración Trump también eliminó los créditos fiscales para vehículos eléctricos, debilitando el mercado interno.
Aun así, dijo Yerrill, "creo que el DLE es el único camino. Es más por necesidad. La geología es la que es en cada región".
"En teoría, hay enormes cantidades de litio en el Smackover. Todavía está por probarse si es económicamente viable", dijo. "Pero creo que tiene sentido. No estás planificando a un año. Estos son proyectos de 25 años. Hay que mirar muy a lo lejos".
Incluso en un mal año, agregó, el litio es un mercado que crece cerca de 20% o más al año.
La naciente industria de vehículos autónomos y robotaxis se está construyendo casi por completo sobre vehículos eléctricos. Tesla dijo esta semana que descontinuará el costoso Cybertruck para dar paso al Cybercab autónomo, mientras que Waymo, Avride y Zoox apuestan todas por los robotaxis. Egan los ve a diario. "Vivir en Austin es ver el futuro, y eso solo se va a expandir".
Egan enfatizó que el litio ahora trata de mucho más que autos, dispositivos médicos y electrónicos como teléfonos móviles. El almacenamiento de energía en baterías a escala de red es el área de mayor crecimiento en Estados Unidos en este momento.
"Las baterías son el futuro, y las baterías de litio tienen la infraestructura más robusta, y eso es lo que necesitamos para la robótica", dijo Egan. "Eso es lo que necesitamos para el almacenamiento en la red, para la resiliencia energética, para el respaldo y la redundancia de los centros de datos. Es lo que necesitamos para todo".
La expansión estadounidense
Al igual que las tierras raras, el litio en realidad no es escaso. El desafío es extraer económicamente sus iones casi invisibles de la salmuera. El litio no existe como metal brillante en la naturaleza; por lo general se encuentra en acuíferos de salmuera salada o encerrado en roca de color blanquecino o rosado.
China no es el principal minero de litio, pero sí es el principal refinador y fabricante de baterías. Los proyectos del Smackover construyen el refinado en el sitio, por lo que el litio no tiene que ir a China para su procesamiento—y la fabricación estadounidense de baterías también va en aumento.
"Es de importancia crítica sortear el cuello de botella chino", dijo Park, de Standard Lithium. "Los hemos visto armar a otros minerales críticos como arma. Estamos expuestos estratégicamente. Si quieren cortarnos el paso, pueden hacerlo".
El desafío, dijo Park, es reunir el financiamiento y los contratos con clientes—compromisos de compra a largo plazo conocidos como acuerdos de compra (offtake)—necesarios para iniciar la construcción. En el pasado, China ha usado el dumping de precios para impedir que posibles competidores despegaran. Para el proyecto SWA de Standard Lithium, ese trabajo ya está hecho.
"Me siento muy bien con las cosas", dijo Park. "Tomó más de lo que me hubiera gustado, pero hubo muchas personas que convencer en el camino".
Eso incluyó tanto a las administraciones de Biden como de Trump, en una industria del litio con apoyo bipartidista, aunque muchos republicanos se oponen a los subsidios para vehículos eléctricos. El Departamento de Energía de Biden otorgó a SWA una subvención de 225 millones de dólares, y la administración Trump agilizó los permisos del proyecto. La gigante petrolera y de gas noruega Equinor también es socia del proyecto con 45% de una empresa conjunta, y se han firmado importantes acuerdos de compra con el comerciante global de materias primas Trafigura y el fabricante de baterías LG Energy Solution, que está expandiendo sus operaciones en Estados Unidos.
Una vez completada la primera fase de SWA, Standard Lithium planea duplicar la capacidad a 45,000 toneladas al año. También está avanzando en el Franklin Project, en el este de Texas, con capacidad de hasta 70,000 toneladas, además de dos instalaciones más en el este de Texas. "A medida que avanzamos hacia el este de Texas, las concentraciones de litio aumentan", dijo Park. "Arkansas está más avanzada técnica y regulatoriamente que el este de Texas, pero el este de Texas se está poniendo al día rápidamente".
En octubre, EnergyX firmó un acuerdo de compra de 10 años con Trafigura que cubre su Project Lonestar, cerca de Texarkana, y su Project Black Giant en Chile, lo que refleja una estrategia de crecimiento enfocada en Estados Unidos y Sudamérica. Egan dijo que el acuerdo abarca 100,000 toneladas y casi 2,000 millones de dólares en valor de vida útil, y lo calificó como el mayor acuerdo de compra de DLE de la historia. Trafigura se llevará 30% de la producción de Lonestar, por lo que quedan más negociaciones pendientes.
"Esto hará caer muchos más dominós, y estoy emocionado por los próximos tres a seis meses", dijo Egan. Planea expandir el Project Lonestar de 15,000 a 50,000 toneladas para 2031.
Con la mayor atención en minerales críticos puesta en las tierras raras y el tungsteno, Egan dijo que quiere que el litio se convierta en una "commodity aburrida" como el cobre. "Queremos estar en un negocio aburrido que simplemente produce un polvo blanco que se usa en baterías".
Las grandes petroleras y las grandes metas
Lithium Americas podría liderar la industria del litio en Estados Unidos con Thacker Pass en Nevada, una mina de arcilla a cielo abierto de 40,000 toneladas que podría completarse para finales de 2027 y eventualmente llegar a 160,000 toneladas—más grande que Silver Peak. Pero los analistas dijeron que el Smackover tiene más potencial, porque pocos lugares comparten su geología.
Exxon causó sensación en 2023 cuando reveló una posición de 120,000 acres—hoy mucho mayor—en el sur de Arkansas, y Egan dijo que eso empujó a una industria adversa al riesgo hacia el DLE. Incluso quisiera que las grandes petroleras se movieran más rápido.
"Están esperando a que EnergyX o Standard Lithium construyan la primera planta comercial y vean que se demuestra comercialmente. Eso es una lástima, porque uno querría que esas empresas invirtieran en la industria, impulsaran la innovación y nos ayudaran".
Exxon dijo a Fortune que planea comenzar a construir su proyecto piloto Pine en Arkansas el próximo año. Su superficie es al menos el triple que la de Chevron o Standard Lithium. La compañía ha perforado pozos de exploración y evaluación—pozos perforados para confirmar el tamaño y calidad de un recurso subterráneo—y está desarrollando su tecnología en una planta piloto en Houston.
"El Smackover tiene el potencial de convertirse en una fuente significativa de litio producido nacionalmente, y ExxonMobil está en una posición única para ayudar a desbloquearlo", dijo Exxon en un comunicado.
Las menores ventas de vehículos eléctricos en Estados Unidos, dijo Park, no reflejan el resto del mundo, donde fabricantes chinos de EV como BYD crecen a nivel global—y Estados Unidos se está recuperando, ayudado por precios récord del combustible a raíz de la guerra con Irán. "La demanda no es la restricción en este momento. La verdadera pregunta es si la oferta podrá mantener el ritmo", dijo Park.
Él reconoció a la administración Trump por ayudar a iniciar SWA, pero dijo que podría hacer más. "La administración quizá pensó que podía enfocarse en las tierras raras y priorizar un poco menos el litio", dijo Park. "Creo que lo que están dándose cuenta ahora es que la industria podría usar otro pequeño empujón, otro catalizador".
En cualquier caso, Standard Lithium está a punto de comenzar la construcción del primer gran proyecto del Smackover. "Estamos cerca de la meta o, debería decir, estamos cerca de la línea de salida".
Esta historia fue publicada originalmente en Fortune.com.

