Los mayores bancos del Reino Unido completan las primeras transferencias interbancarias de depósitos tokenizados
Puntos clave
- •Siete bancos del Reino Unido participan en el proyecto Great British Tokenised Deposit, con el apoyo de Quant, EY y Linklaters.
- •Los depósitos programables pueden retener y liberar automáticamente fondos cuando se cumplen condiciones predefinidas, lo que podría reducir el fraude en el comercio en línea.
- •Los depósitos tokenizados siguen siendo pasivos de los bancos emisores, mientras que las stablecoins son pasivos de emisores privados respaldados por activos de reserva.
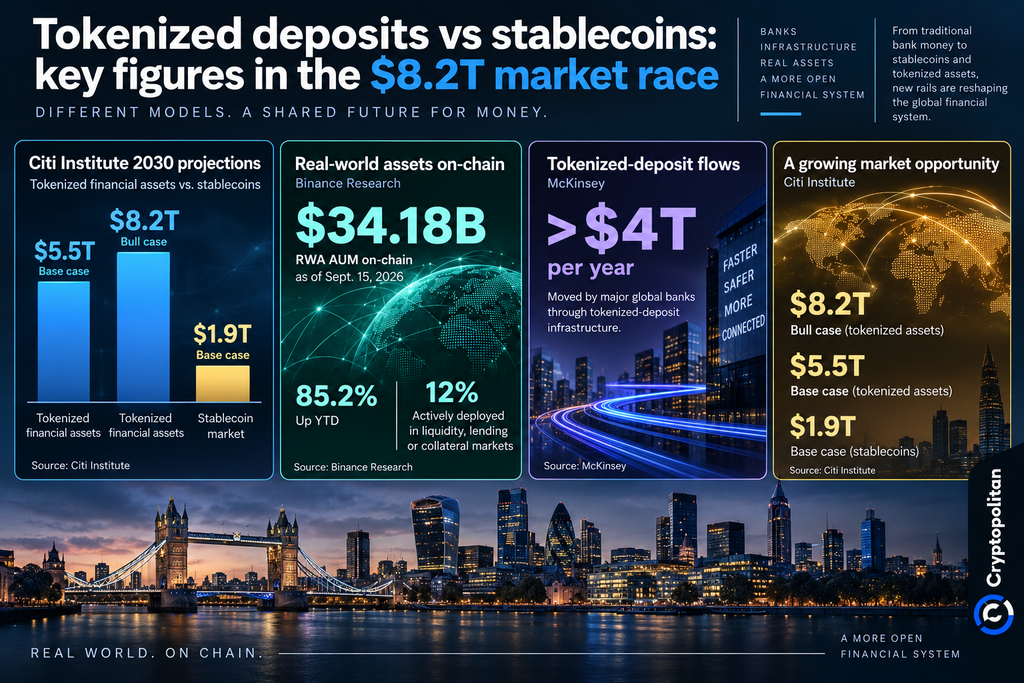
- •El Citi Institute prevé que los activos financieros tokenizados podrían alcanzar 5,5 billones de dólares para 2030 en su escenario base y 8,2 billones de dólares en su escenario optimista.
- •UK Finance ofrecerá la próxima actualización pública del proyecto mediante un webinar el 6 de octubre.
Los mayores bancos de Gran Bretaña completaron sus primeras transferencias interbancarias de depósitos tokenizados, llevando el dinero bancario basado en blockchain más allá de la etapa experimental y acercándolo a convertirse en un método de liquidación viable para activos tokenizados. Este desarrollo posiciona a los depósitos tokenizados para competir con las stablecoins u operar junto a ellas, según un informe de Reuters publicado el 23 de septiembre.
Las transacciones se llevaron a cabo dentro del proyecto Great British Tokenised Deposit, dirigido por UK Finance, la asociación gremial del sector bancario británico, como parte de un piloto que abarca pagos de marketplace, refinanciamientos hipotecarios y la liquidación de activos digitales.
Dos operaciones hipotecarias y un pago de marketplace
Lloyds Banking Group, NatWest y Barclays ejecutaron dos transacciones de refinanciamiento hipotecario, mientras que un trío de bancos que incluye a HSBC llevó a cabo un pago de cliente a cliente diseñado para simular una compra en un marketplace en línea. En ese experimento, los depósitos programables retuvieron el dinero del comprador y lo liberaron solo una vez que las mercancías fueron entregadas. Aunque no se intercambiaron bienes tangibles, el ejercicio mostró cómo el dinero bancario tokenizado podría ayudar a reducir el fraude, permitiendo que los pagos fluyan entre bancos en lugar de quedar bloqueados dentro de sistemas bancarios separados y sin conexión.
Esa programabilidad —fondos retenidos y liberados automáticamente una vez cumplidas condiciones preestablecidas— es la propiedad que la prueba destacó como vía para reducir el fraude en el comercio en línea.
Siete instituciones participan en el piloto: Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide y Santander, con el apoyo de la empresa de tecnología de registros distribuidos Quant, la firma de servicios profesionales EY y el bufete Linklaters.
Jana Mackintosh, directora general de pagos e innovación de UK Finance, señaló que el proyecto ya desperta interés más allá de las fronteras británicas.
"En los últimos 12 meses, otras jurisdicciones nos han hablado con seriedad sobre lo que hemos hecho", declaró Mackintosh a Reuters.
Por qué pasivos bancarios y no stablecoins
La distinción entre depósitos tokenizados y stablecoins no es puramente técnica; apunta a la pregunta de qué es realmente el dinero en sí. Según el FMI, los depósitos tokenizados son pasivos bancarios que se transfieren sobre una blockchain u otra forma de tecnología de registro distribuido. Cambiar la tecnología afecta cómo se mueve el depósito, pero no lo que es. En otras palabras, un depósito tokenizado sigue siendo un derecho contra el banco que lo emitió, mientras que una stablecoin es un derecho contra su emisor privado y las reservas que lo respaldan.
Las stablecoins son pasivos independientes, emitidos por empresas privadas y respaldados por activos de reserva. Reuters informa que el Banco de Inglaterra prefiere que los bancos emitan depósitos tokenizados en lugar de depender de stablecoins emitidas por priv. La BIS, el Banco de Pagos Internacionales con sede en Basilea, ha presentado un argumento comparable, sosteniendo que los depósitos tokenizados encajan de manera más natural con el sistema monetario de dos niveles existente.
El gobernador del Banco de Inglaterra, Andrew Bailey, ha presentado la tokenización como una forma de modernizar las formas existentes de dinero en lugar de reemplazarlas por completo.
"Ahora estamos trabajando con los bancos para diseñar e implementar la introducción del llamado dinero tokenizado", dijo Bailey en un discurso ante el Banco de Inglaterra.
Eso no significa que las stablecoins hayan dejado de ser relevantes. La subgobernadora Sarah Breeden ha articulado la idea de un sistema de "multi-dinero" en el que los depósitos convencionales, los depósitos tokenizados y las stablecoins sistémicas reguladas podrían coexistir y convertirse fácilmente a su valor nominal.
Canadá y Estados Unidos construyen los mismos rieles
El mismo cambio está tomando forma mucho más allá del Reino Unido. En junio, los principales bancos de Estados Unidos respaldaron una red de dinero en cadena operada por The Clearing House, diseñada para conectar el dinero bancario comercial tokenizado con los rieles de pago ya utilizados en todo el sistema financiero, incluido el sistema de pagos instantáneos RTP y el sistema de compensación interbancaria CHIPS.
"Esta iniciativa reúne la innovación de las finanzas digitales con la confianza, la escala y la certeza de liquidación de la infraestructura de pagos bancarios establecida", dijo Mark Monaco, de Bank of America.
Canadá parece ir en la misma dirección. Sus seis grandes bancos trabajan juntos para construir un riel de depósitos tokenizados en dólares canadienses, y el panorama regulatorio en torno a la iniciativa se aclaró el 10 de septiembre, cuando la Oficina del Superintendente de Instituciones Financieras (OSFI) anunció: "La tecnología subyacente de un producto o servicio financiero no determina su naturaleza jurídica".
Cryptopolitan también informó que SWIFT tiene 17 bancos de seis continentes alineados para pruebas de pagos transfronterizos tokenizados.
El premio: una pregunta de liquidación que vale billones
El mercado que estos bancos quieren liquidar podría volverse enorme. El Citi Institute proyecta que los activos financieros tokenizados alcanzarán 5,5 billones de dólares para 2030 en su escenario base y 8,2 billones de dólares en su escenario optimista, en comparación con un escenario base de 1,9 billones de dólares para las stablecoins. Binance Research sitúa el valor de los activos del mundo real bajo gestión en cadena en 34.180 millones de dólares al 15 de septiembre, un aumento del 85,2% en lo que va del año, aunque solo alrededor del 12% del capital tokenizado rastreado está desplegado activamente en mercados de liquidez, préstamos o colateral.
Los bancos, mientras tanto, ya tienen escala. McKinsey estima que los grandes bancos globales mueven más de 4 billones de dólares al año a través de infraestructura de depósitos tokenizados. Los participantes del Reino Unido también preparan tres bonos digitales para el primer trimestre de 7, que podrían negociarse y liquidarse utilizando depósitos tokenizados.
Para crypto, la pregunta ya no es si los bancos usarán blockchain. Es si el dinero bancario capturará el volumen de liquidación que de otro modo fluiría a las stablecoins, o si en cambio se convertirá en la trusted cash leg que ayude a escalar los valores tokenizados y los activos del mundo real.
El próximo hito público del proyecto llega el 6 de octubre, cuando UK Finance organice un webinar sobre la iniciativa.

