La capacidad de transporte cae más rápido en julio mientras las tasas se mantienen elevadas, según el Índice de Gerentes de Logística
Puntos clave
- •La capacidad de transporte en el LMI registró 28.4 en julio, empatando la segunda tasa de contracción más rápida en los 10 años de historia del índice, a medida que la aplicación regulatoria y una escasez estructural de conductores reforzaron la oferta.
- •Werner Enterprises reportó un aumento interanual del 28% en ingresos por camión por semana tras reestructurar su flota unidireccional a un tamaño 34% más pequeño, mientras mejoraba su ratio operativo ajustado en 270 puntos básicos.
- •Schneider National aseguró incrementos de tarifas de dos dígitos en renovaciones contractuales y caracterizó el mercado de transporte de carga completa como encontrarse en las primeras etapas de recuperación de tarifas.
- •Los niveles de inventario de los minoristas cayeron casi 20 puntos hasta territorio de contracción en 46.3, respaldando la hipótesis de que los recientes aumentos de importaciones fueron impulsados por acumulación preventiva ante tarifas y no por demanda sostenida.
- •Los gerentes de logística proyectan condiciones ajustadas durante los próximos 12 meses, con capacidad futura en 40.4, utilización en 71.8 y precios en 89.2, anticipando costos más altos en inventario, almacenamiento y transporte.
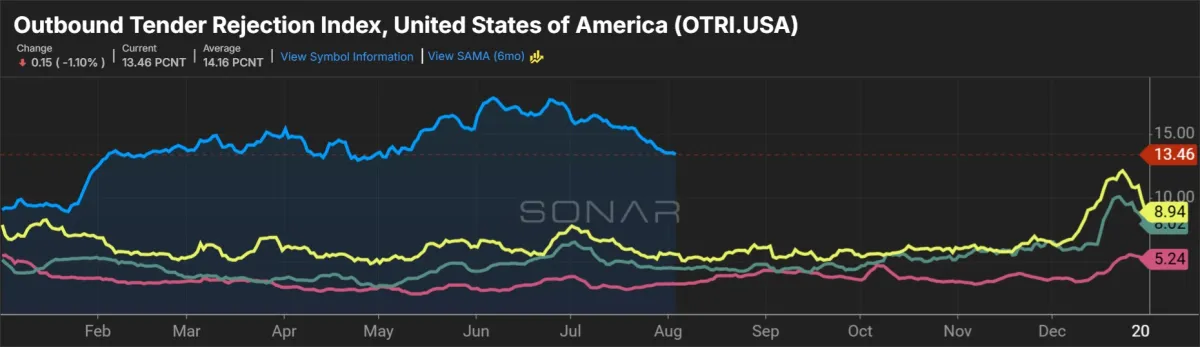
Las condiciones del mercado de transporte se moderaron ligeramente en julio en comparación con un junio estacionalmente robusto, pero permanecieron muy ajustadas, según el último Índice de Gerentes de Logística (LMI), una encuesta mensual a profesionales de la cadena de suministro ampliamente seguida como barómetro en tiempo real de las condiciones de flete e inventario. Las métricas clave de transporte dentro del índice mostraron señales mixtas, con la capacidad contrayéndose a un ritmo acelerado mientras que el crecimiento de los precios se desaceleró solo marginalmente.
El LMI es un índice de difusión en el que lecturas superiores a 50 indican expansión y lecturas inferiores a 50 señalan contracción. El componente de capacidad de transporte registró 28.4 en julio, disminuyendo 2.4 puntos porcentuales más rápido que en junio y empatando la segunda tasa de contracción más rápida registrada en los 10 años de historia del conjunto de datos. El mínimo histórico sigue siendo 23.8, establecido en septiembre de 2020.
Una ofensiva regulatoria dirigida a eliminar a los conductores inseguros ha reducido notablemente la oferta en el mercado de transporte de carga completa, agravando una escasez estructural de conductores que los grupos del sector han monitoreado durante años. Además, la mayoría de las transportistas cotizadas en bolsa se abstienen de añadir equipamiento, enfocándose en cambio en mejorar la utilización de los activos existentes.
Las iniciativas para mejorar la utilización de activos fueron visibles en los resultados de ganancias del segundo trimestre.
Werner Enterprises (NASDAQ: WERN), con sede en Omaha, Nebraska, anunció en febrero una reestructuración formal de su flota de transporte de carga completa unidireccional. La estrategia incluyó la salida de cuentas no rentables y la reutilización o disposición de tractores subutilizados. En el último trimestre, los ingresos por camión por semana (excluyendo recargos por combustible) aumentaron un 28% interanual, impulsados por un incremento del 16% en millas por camión y una ganancia del 10% en ingresos por milla total. Werner prevé que la tarifa por milla aumente entre un 10% y un 13% interanual en el tercer trimestre.
La flota unidireccional de la transportista fue un 34% más pequeña durante el trimestre, lo que contribuyó a una mejora de 270 puntos básicos en el ratio operativo ajustado de su segmento total de transporte de carga completa, que se situó en 94.5%. Aunque aproximadamente 10 puntos peor que el pico anterior, la cifra representa el mejor desempeño de margen de la unidad desde el cuarto trimestre de 2023.
El informe del LMI, publicado el martes, mostró que la utilización de transporte se situó en 65, descendiendo 9.7 puntos respecto a junio pero todavía elevada según estándares históricos. El crecimiento de los precios de transporte registró 86.9, desacelerándose 5.5 puntos pero manteniéndose en lo que el informe describió como un "ritmo expansivo muy robusto".
"La falta de capacidad disponible en la flota ha provocado que el tiempo de espera para las reservas de licitaciones aumente", señaló el informe, citando datos de SONAR. "A finales de julio, las reservas se realizaban con un promedio de 3.74 días de anticipación a la fecha en que la licitación debe moverse, un 11% más que en el mismo período del año anterior".
Werner señaló que las negociaciones de licitaciones contractuales unidireccionales están produciendo algunos de los aumentos de tarifas más fuertes observados en una década.
Schneider National (NYSE: SNDR), con sede en Green Bay, Wisconsin, reportó que su flota unidireccional aseguró incrementos de tarifas de dos dígitos en renovaciones contractuales durante el trimestre. La empresa indicó que la actividad de mini-licitaciones ha aumentado a medida que los cargadores se preocupan más por asegurar capacidad antes de la temporada alta, el período desde finales del verano hasta las fiestas de diciembre cuando los volúmenes de envío minorista típicamente se disparan. Schneider ha ampliado su exposición al mercado spot, observando que junio se pareció mucho a marzo de 2021, el pico del ciclo anterior. Las tasas del mercado spot para carga transaccional inmediata han liderado históricamente los movimientos de tasas contractuales en los ciclos de transporte. La transportista cree que el mercado de transporte de carga completa está "solo en las primeras etapas de recuperación de tarifas".
Los costos de la cadena de suministro se mantienen elevados
El LMI general se situó en 68.9, descendiendo 2.2 puntos desde un máximo de cuatro años alcanzado en junio. A pesar de la modesta caída, el índice se encamina hacia su lectura anual más alta desde el ciclo de auge del mercado de flete en 2021, cuando los cambios en la demanda impulsados por la pandemia y las disrupciones en la cadena de suministro elevaron los costos de envío a niveles récord.
Los niveles de inventario cayeron a 55, bajando 5.5 puntos en el mes. Las empresas aguas abajo, como los minoristas, registraron una caída de casi 20 puntos, deslizándose a territorio de contracción en 46.3. Los encuestados aguas arriba —fabricantes y mayoristas— reportaron poco cambio, con una lectura de 59.
"Esto parece respaldar la hipótesis planteada el mes pasado de que parte del aumento en las importaciones se debió a que los minoristas adelantaron algunas importaciones de mercancías antes de nuevas tarifas potenciales", señaló el informe. "No está claro si habrá una repetición de lo que vimos el año pasado, cuando la mayor parte de este inventario se mantuvo aguas arriba a nivel mayorista y luego solo se trasladó aguas abajo justo antes de la temporada de compras navideñas".
A pesar de la desaceleración en el crecimiento del inventario, los costos de inventario alcanzaron 77, creciendo a un "ritmo muy robusto" y aumentando 1.1 puntos desde junio.
La capacidad de almacenamiento se situó en 46.3, bajando 1.2 puntos, lo que elevó los precios de almacenamiento 1.7 puntos hasta 75.5, la segunda lectura más alta desde julio de 2022, descrita en el informe como "el punto álgido del látigo de inventario poscovid".
Los datos revelaron un mercado de almacenamiento significativamente más ajustado para las empresas aguas arriba, con precios de almacén 12 puntos más altos a nivel mayorista en la cadena de suministro.
Los costos logísticos agregados —que incluyen inventario, almacenamiento y transporte— disminuyeron 2.6 puntos a 239.5 en julio. La lectura de 250.9 de mayo marcó la tasa de expansión más rápida del conjunto de datos de costos totales desde marzo de 2022.
Perspectivas a futuro
Los gerentes de logística encuestados esperan que el mercado de transporte permanezca muy ajustado durante los próximos 12 meses, proyectando lecturas futuras de 40.4 para capacidad, 71.8 para utilización y 89.2 para precios.
La perspectiva a 12 meses situó los niveles de inventario en 64.4, con los costos de inventario (77.6) y los precios de almacén (76.3) sin mostrar retroceso anticipado.
"En esencia, los encuestados anticipan que tendrán que acomodar inventarios crecientes en capacidades más ajustadas a costos más altos durante los próximos 12 meses", señaló el informe.
El LMI es un esfuerzo de investigación colaborativa entre la Arizona State University, la Colorado State University, la Florida Atlantic University, la Rutgers University y la University of Nevada, Reno, realizado en colaboración con el Council of Supply Chain Management Professionals.

