El volumen DEX de acciones tokenizadas se dispara 10,163.7% hasta 48,700 millones de dólares, pero la liquidez se queda atrás
Puntos clave
- •El volumen de negociación en exchanges descentralizados de acciones tokenizadas alcanzó 48,700 millones de dólares durante el último año, un aumento interanual de 10,163.7%, con Uniswap representando 17,100 millones de dólares en sus pools v3 y v4.
- •El valor distribuido de las acciones tokenizadas fue de 3,200 millones de dólares al 3 de octubre, e incluso la medición más amplia de acciones on-chain de 4,430 millones representa apenas alrededor del 0.0029% del mercado bursátil listado estimado de 151.9 billones de dólares.
- •La actividad de negociación está altamente concentrada, con productos vinculados a ETF que representan el 44.0% del DEX y QQQb por sí solo el 28.9%, mientras que los perpetuos de acciones en Hyperliquid y Lighter negociaron unos 67,800 millones de dólares en junio frente a solo 4.2 millones en operaciones al contado de acciones tokenizadas.
- •El 17 de septiembre, la SEC emitió una Innovation Exemption temporal que permite a ciertos venues negociar acciones tokenizadas del NMS a través de market makers automatizados con permisos sin registrarse como exchanges; la exención expira cinco años después de su publicación y se solicitaron comentarios públicos.
- •Citi proyecta un mercado de activos tokenizados de 5.5 billones de dólares para 2030 en su escenario base, mientras que un análisis del FMI advierte que la tokenización puede crear riesgos en torno al vínculo legal entre un token y su activo subyacente.
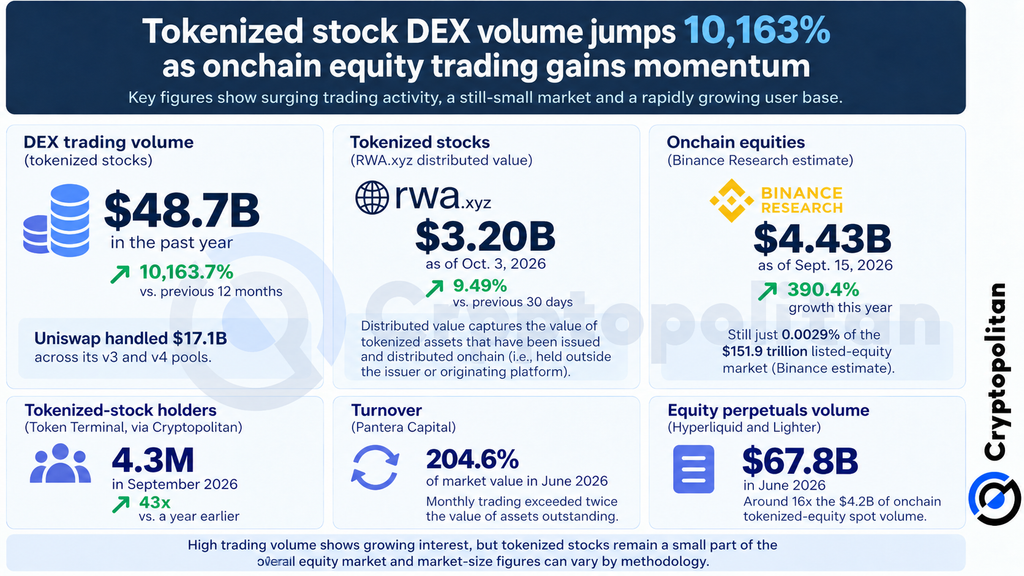
Las acciones tokenizadas negociadas en exchanges descentralizados generaron 48,700 millones de dólares en volumen durante el último año, según datos on-chain, lo que representa un aumento de 10,163.7% respecto a los 12 meses anteriores. Uniswap lideró todos los venues, con 17,100 millones de dólares negociados en sus pools v3 y v4.
Las acciones tokenizadas son representaciones en blockchain de acciones listadas públicamente que pueden custodiarse en wallets de criptomonedas y negociarse en cualquier momento, incluso en venues descentralizados como Uniswap. El repunte indica que están comenzando a ser más que activos que simplemente existen on-chain. La pregunta más apremiante es si llegan suficientes compradores y vendedores para crear un mercado secundario viable, porque una cifra elevada de volumen de negociación por sí sola no significa que la propiedad esté garantizada ni que la liquidez sea profunda.
Volumen, capitalización de mercado y holders miden cosas distintas
La cifra de 48,700 millones de dólares refleja la actividad de negociación, no la cantidad real de acciones tokenizadas existentes. Según RWA.xyz, el valor distribuido de las acciones tokenizadas —una parte del mercado de acciones on-chain— se situó en 3,200 millones de dólares al 3 de octubre. El valor distribuido se define como el valor de los tokens que han sido emitidos y distribuidos.
Token Terminal destacó el repunte en una publicación en X del 2 de octubre de 2026:
Tokenized stock DEX trading volume is up 10,163.7% YoY, with $48.7B traded over the past year Uniswap leads with $17.1B in volume across v4 and v3 pic.twitter.com/rULbw2f4rS — Token Terminal 📊 (@tokenterminal) October 2, 2026
Binance Research, en cambio, se basa en el concepto más amplio de acciones on-chain, que estima en 4,430 millones de dólares al 15 de septiembre tras un crecimiento de 390.4% este año. Incluso con esa medición, las acciones on-chain representan apenas el 0.0029% del valor de mercado estimado de 151.9 billones de dólares de las acciones listadas, una brecha que muestra lo pequeño que sigue siendo este mercado en comparación con las acciones tradicionales.
Según Cryptopolitan, Token Terminal reportó 4.3 millones de propietarios de acciones tokenizadas en septiembre pasado, casi 43 veces más que la cifra reportada el año anterior. Esas cifras cuentan direcciones de blockchain y no personas verificadas, ya que una misma persona puede tener muchas wallets.
Alta rotación, concentrada en pocos tokens
El informe State of Tokenization de Pantera Capital de septiembre reveló que la rotación al contado de las acciones tokenizadas fue de alrededor de 204.6% en junio, lo que significa que se negoció más del doble del valor de acciones tokenizadas emitidas durante ese mes. Pantera advirtió que una alta tasa de rotación para toda la categoría puede deberse a solo unos pocos tokens muy negociados, mientras que muchos otros registran muy poca actividad.
Ese patrón se observa en los datos de Token Terminal para el mismo periodo de un año detrás de la cifra de volumen DEX 48,700 millones de dólares. Por acción de referencia, los productos vinculados a ETF —tokens que referencian fondos cotizados— representan el 44.0% de la negociación, seguidos por NVDA con 10.0% y SPCX con 7.3%. Entre los activos individuales, QQQb por sí solo representa el 28.9% del volumen DEX, muy por encima de SPYx con 5.3% y NVDA con 4.9%.
La actividad de derivados es aún mayor. Los perpetuos de acciones —futuros perpetuos sin fecha de vencimiento fija— negociados en Hyperliquid y Lighter valieron alrededor de 67,800 millones de dólares en junio, frente a solo 4.2 millones de dólares en operaciones al contado de acciones tokenizadas, una brecha que sugiere que muchos traders están más interesados en apostar por los movimientos de precios de las acciones que en poseer realmente las acciones tokenizadas.
Por qué los traders pasan on-chain
El atractivo de las acciones tokenizadas es bastante simple. FalconX señala la propiedad fraccionada, la liquidación casi instantánea, la potencial negociación 24/7 y la utilidad DeFi como razones clave del creciente interés.
A medida que ha crecido la demanda de acceso a acciones tokenizadas, los exchanges han ampliado su oferta. Kraken comenzó a ofrecer acciones tokenizadas en 2025, seguido por Bybit y OKX. Binance lanzó bStocks en junio de 2026. La cifra de volumen de 48.7 mil millones cubre solo venues descentralizados, por lo que la negociación ejecutada en estas plataformas centralizadas queda fuera de ella. Binance Research también encontró que la Capital Activation Rate para acciones subió de 1.95% a 7.54% este año, con los pools de liquidez y los préstamos representando la mayor parte del valor desplegado, los mismos tipos de aplicaciones DeFi que FalconX cita como un atractivo.
La SEC abre una puerta estrecha
El 17 de septiembre, la SEC emitió una Innovation Exemption temporal que permite a los Tokenized Securities Venues calificados negociar acciones tokenizadas del NMS —acciones estadounidenses listadas cubiertas por el National Market System— a través de market makers automatizados con permisos, sistemas de precios restringidos a participantes aprobados, sin registrarse como exchanges. La exención viene con límites de símbolos y volumen, exige que los tokens lleven los mismos derechos que las acciones equivalentes, y expira cinco años después de su publicación. La SEC también ha solicitado comentarios públicos sobre el enfoque y, con la exención próxima a expirar, el tratamiento regulatorio a largo plazo de estos venues sigue abierto.
Qué suponen los pronósticos de largo plazo
Mirando más adelante, Citi proyecta un mercado de activos tokenizados de 5.5 billones de dólares para 2030 en su escenario base, y estima que mover el 10% de los inversores minoristas estadounidenses on-chain podría generar unos 2.6 billones de dólares en demanda de acciones tokenizadas.
Sin embargo, un análisis del FMI advierte que la tokenización puede crear riesgos en torno al vínculo legal entre un token y el activo que hay detrás. Esa distinción podría importar más a medida que crezca la negociación y los inversores eventualmente necesiten hacer valer derechos de propiedad o salir de sus posiciones.
Fuente: Cryptopolitan

