Activos del mundo real tokenizados en 2026: tamaño de mercado, tasas de crecimiento y principales clases de activos
Puntos clave
- •Las estimaciones del mercado de RWA tokenizados en 2026 oscilan entre unos 19 mil millones y más de 60 mil millones de dólares, en gran parte porque los rastreadores difieren sobre si incluir stablecoins, cadenas con permisos y activos bloqueados en contratos inteligentes.
- •Los Treasury de EE.UU. tokenizados forman la categoría más grande, con unos 15,4 mil millones de dólares, alrededor del 40% del mercado, liderados por BUIDL de BlackRock, USYC de Circle y BENJI de Franklin Templeton.
- •El crédito privado es la segunda categoría más grande y representa alrededor del 77% del valor prestado contra activos tokenizados, mientras que el sector inmobiliario tokenizado representa menos del 1% del mercado rastreado.
- •Las acciones y los ETF tokenizados son el segmento de mayor crecimiento en usuarios, con los tenedores activos de acciones superando el millón y la capitalización de los ETF tokenizados triplicándose de 219 millones a 654 millones de dólares durante 2026.
- •Las proyecciones a largo plazo divergen marcadamente, desde el escenario base de unos 2 billones de dólares de McKinsey para 2030 hasta una estimación de 16,1 billones de BCG y ADDX.
Los activos del mundo real tokenizados —RWA, por su sigla en inglés— son tokens en blockchain que representan la propiedad de algo mantenido fuera de la cadena: un bono gubernamental, un préstamo, una participación en un fondo, una acción o una barra de oro. Los impulsores señalan la liquidación más rápida, compras mínimas más bajas y la posibilidad de usar estos tokens directamente como colateral.
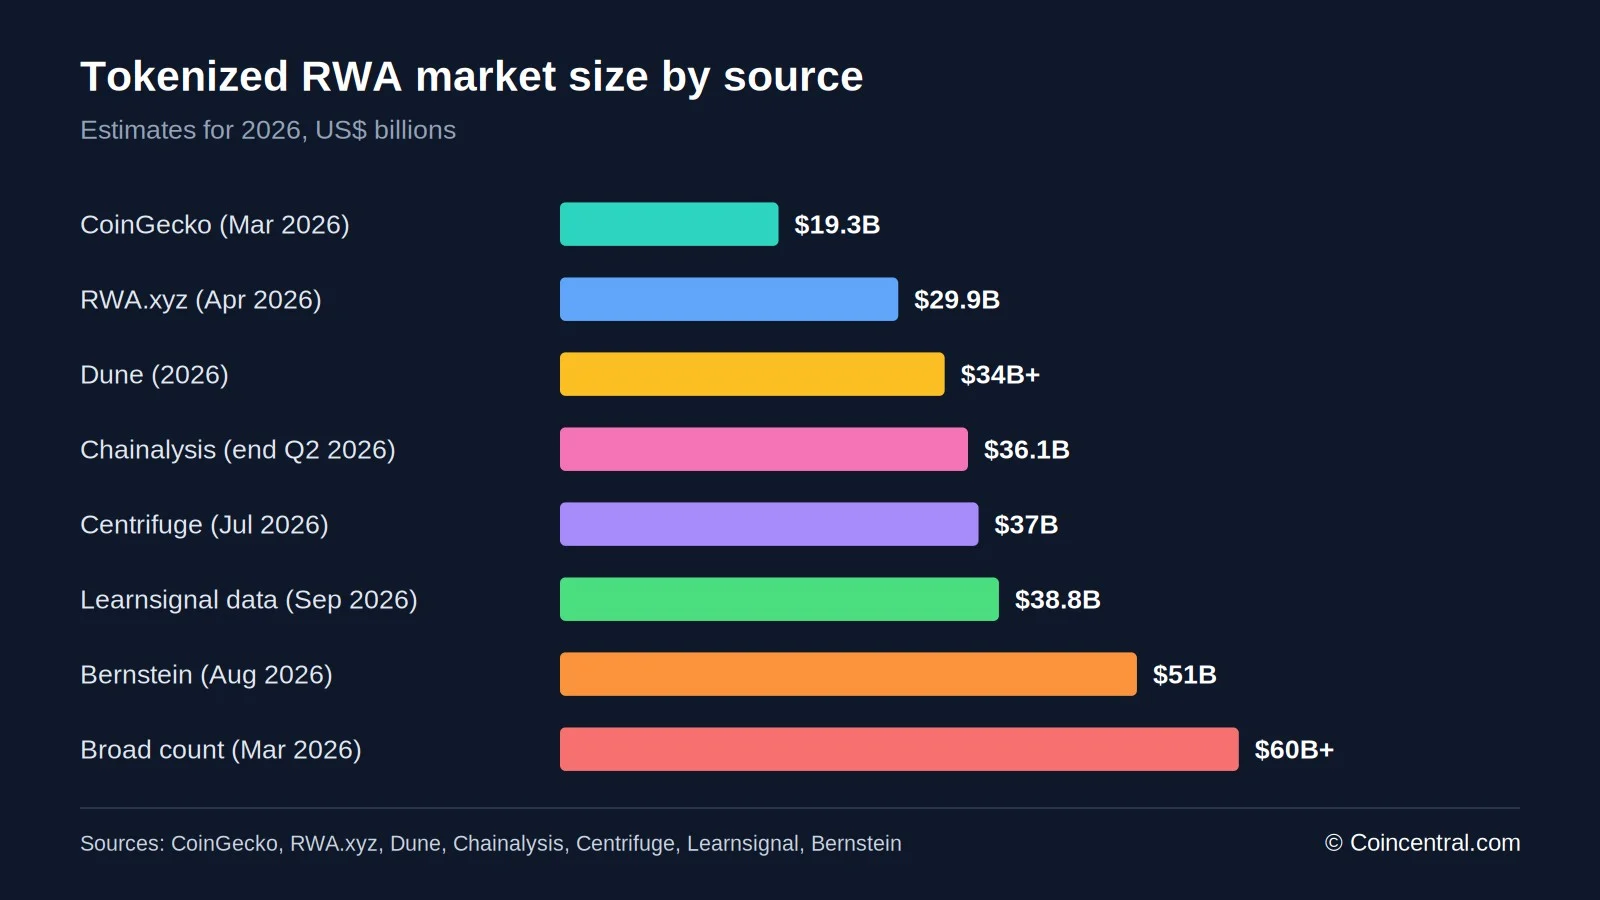
El mercado se expandió rápidamente durante 2026, pero su tamaño nominal sigue siendo cuestión de definición. Según el rastreador consultado, las estimaciones van desde unos 19 mil millones hasta más de 60 mil millones de dólares, porque los proveedores trazan los límites de manera distinta. Con base en varios informes recientes, este artículo describe la situación actual del mercado.
El valor está muy concentrado. Los Treasury tokenizados dominan, el crédito privado ocupa el segundo lugar y el sector inmobiliario sigue siendo marginal. Las secciones siguientes examinan el tamaño del mercado, las tasas de crecimiento, los productos insignia, las clases de activos, los tenedores, el préstamo en cadena, las acciones tokenizadas y las proyecciones a largo plazo.
¿Qué tan grande es el mercado de RWA tokenizados en 2026?
No existe una cifra única y acordada. Los datos rastreados citados por Learnsignal a mediados de septiembre de 2026 muestran unos 38,8 mil millones de dólares en tokens distribuidos en cadena. Esos tokens representan activos subyacentes por unos 365 mil millones de dólares —unos 305 mil millones una vez excluidos los stablecoins—.
Otros rastreadores se ubican en un rango similar para los activos distribuidos. Chainalysis dimensionó el mercado en 36,07 mil millones de dólares al cierre del segundo trimestre de 2026. Dune informó que el suministro total superó los 34 mil millones durante el año, mientras que Centrifuge registró un aumento de unos 25 mil millones a 37 mil millones de dólares en los primeros siete meses.
Los conteos en ambos extremos divergen. CoinGecko midió una capitalización de mercado de 19,32 mil millones de dólares en marzo de 2026. Bernstein, citado por CoinDesk, situó unos 51 mil millones de dólares de activos tokenizados en cadena, y las definiciones más amplias han arrojado totales superiores a 60 mil millones.
Las discrepancias provienen del método. La capitalización de mercado captura el valor circulante de los tokens. El valor total bloqueado puede incluir activos mantenidos dentro de contratos inteligentes, incluido colateral que no se negocia libremente. Los stablecoins son otra línea divisoria: muchos analistas tratan estos tokens anclados a monedas como una categoría propia, por lo que algunos totales los incluyen y otros los restan. Algunos rastreadores también incluyen activos en cadenas con permisos, mientras que otros cuentan solo tokens distribuidos públicamente. Chainalysis señaló que la actividad en redes privadas como Canton nunca aparece en los conteos de tenedores en cadena, por lo que el mercado completo puede ser mayor de lo que muestra cualquier conjunto de datos individual.
Como referencia, CoinDesk Data informó que la capitalización total del mercado de stable alcanzó 317 mil millones de dólares en marzo de 2026. Un mercado de RWA distribuidos de entre 30 y 40 mil millones de dólares es una pequeña fracción de esa cifra.
Las fechas también importan. Las cifras anteriores se registraron en meses distintos y el mercado se movió en el interín. Un informe de marzo de 2026 se verá pequeño junto a uno de septiembre de 2026, incluso cuando ambos usen el mismo método.
¿Qué tan rápido es el crecimiento de los activos tokenizados?
El crecimiento del último año es grande en todas las métricas. Los datos de RWA.xyz muestran que el mercado pasó de 8,8 mil millones de dólares el 16 de abril de 2025 a unos 29,9 mil millones el 16 de abril de 2026 —un aumento de aproximadamente 240%—. CoinGecko reportó un crecimiento de 256,7%, de 5,42 mil millones en enero de 2025 a 19,32 mil millones en marzo de 2026. La investigación de Yellow.com citó un crecimiento interanual de 184% en su conteo de mediados de 2026, y Chainalysis reportó un crecimiento de 135% respecto del período anterior para un mercado que cerró el segundo trimestre en 36,07 mil millones de dólares.
Las mayores ganancias porcentuales partieron de puntos de inicio pequeños. Chainalysis encontró que el crédito corporativo creció 3.156% y el capital privado 1.340%, pero esos movimientos llevaron a cada categoría solo de decenas de millones de dólares a alrededor de un par de miles de millones. Dune reportó que las acciones tokenizadas subieron más de 2.000%.
Los Treasury crecieron menos en términos porcentuales pero sumaron más dólares. Chainalysis registró un aumento de 125%, de 6,86 mil millones a 15,42 mil millones de dólares —más que las siguientes tres categorías combinadas en términos absolutos—.
Los efectos de base condicionan cómo se leen estos números. Una categoría que pasa de 50 millones a 1.500 millones de dólares muestra una enorme ganancia porcentual mientras aporta poco al total. Los lectores deben considerar el cambio en dólares junto con el porcentaje.
Los datos de corto plazo muestran que la mezcla sigue cambiando. Las cifras de 30 días de Learnsignal para septiembre de 2026 tuvieron a las acciones tokenizadas creciendo más de 17%, la categoría más veloz, mientras que los Treasury tokenizados retrocedieron ligeramente en el mismo período.
Treasury de EE.UU. tokenizados: la categoría más grande
La deuda del gobierno de EE.UU. es la clase de activos tokenizados más grande. Chainalysis contó 15,42 mil millones de dólares en cadena en el período que cerró a mediados de 2026, o el 42,8% de todo el valor de RWA tokenizados. Los datos de septiembre de Learnsignal sitúan la cifra cerca de 15,7 mil millones, aproximadamente el 40% del mercado.
También existen conteos menores. MetaMask, citando a RWA.xyz, listó unos 12,88 mil millones a inicios de abril de 2026, frente a unos 5 mil millones a fines de 2024. Astraea Law encontró que los fondos de Treasury tokenizados superaron los 15 mil millones a mediados de mayo de 2026.
Tres productos se destacan. El fondo BUIDL de BlackRock mantiene unos 2,7 mil millones de dólares, y BeInCrypto situó su capitalización en 2,8 mil millones el 31 de agosto de 2026. El USYC de Circle mantiene alrededor de 2,6 mil millones, y el fondo BENJI de Franklin Templeton también se reporta en 2,6 mil millones.
Estos productos mantienen valores gubernamentales de corto plazo y emiten tokens que representan un derecho sobre el conjunto. MetaMask lista rendimientos típicos de entre 3% y 5%, con redención diaria habitual. Algunos tokens suben de precio a medida que se acumulan intereses, mientras otros mantienen un precio cercano a 1 dólar y en cambio agregan tokens a la billetera.
Learnsignal ofrece una aclaración útil sobre qué cambia realmente. La exposición legal es familiar, ya que un fondo de Treasury tokenizado sigue manteniendo letras del Tesoro. Lo que cambia es la capa de registro: las transferencias pueden liquidarse en minutos en lugar de días, y el token puede servir como colateral sin una entrega de custodia separada.
Los riesgos residen principalmente en la capa del token. La deuda subyacente conlleva riesgo crediticio, pero los tenedores enfrentan riesgo de contraparte, de contrato inteligente y de demora en la redención. Por separado, Franklin Templeton recibió un alivio de no acción de la SEC que permite a sus fondos mutuos y ETF invertir en BENJI, con implementación posible ya en el cuarto trimestre de 2026.
Activos tokenizados por categoría
Cada categoría se comporta de manera distinta. MetaMask, usando datos de RWA.xyz de inicios de abril de 2026, lista los Treasury en unos 12,88 mil millones y las materias primas en unos 7,37 mil millones de dólares. El crédito privado rondaba los 5 mil millones en valor distribuido, aunque los conteos más amplios llegan a entre 18 y 19 mil millones.
Las materias primas son casi en su totalidad oro. Tether Gold mantiene unos 2,7 mil millones y Paxos Gold unos 2,4 mil millones, juntos aproximadamente el 74% de la categoría. Estos tokens no pagan rendimiento, por lo que los retornos dependen del precio del oro.
El sector inmobiliario es la más pequeña de las categorías principales. Learnsignal lo sitúa en unos 226 millones de dólares, menos del 1% del mercado rastreado —llamativo, dado que el sector inmobiliario figura entre los casos de uso más citados en los comentarios de la industria—. Las proyecciones para el sector son mucho mayores: Deloitte proyecta 4 billones de dólares en bienes raíces tokenizados para 2035, una cifra que muestra cuán incipiente sigue siendo la categoría.
Mayores rendimientos conllevan mayores riesgos. MetaMask señaló que el estrés en el mercado más amplio de crédito privado en marzo de 2026 demostró cómo los préstamos débiles pueden afectar a los productos tokenizados. Los períodos de bloqueo son comunes y la negociación en el mercado secundario es escasa; en conjunto, pueden dejar a un tenedor sin poder salir rápidamente de una posición.
Quiénes poseen los activos tokenizados
La base de tenedores es global. Chainalysis encontró que los tenedores de EE.UU. representan el 11,7% de la base global de tenedores de RWA tokenizados y el 11,4% de su valor. Los Treasury tokenizados rompen ese patrón. Por valor, Italia representa el 29,9% de las tenencias geolocalizadas de Treasury tokenizados, Portugal el 18,8% y Singapur el 18,2%, mientras que Estados Unidos ocupa el cuarto lugar con 10,5%.
Los conteos de tenedores cuentan otra historia. Japón lidera con el 16,4% de los tenedores pero solo el 0,4% del valor. Chainalysis lo interpreta como un pequeño grupo de grandes tenedores extranjeros que impulsa el valor, con una base minorista más amplia construyendo posiciones pequeñas.
Los emisores son en su mayoría grandes empresas tradicionales. Learnsignal lista a BlackRock, Franklin Templeton, Apollo, Hamilton Lane y WisdomTree entre los principales impulsores —gestores de activos más que startups cripto—.
Ethereum sigue siendo la red dominante. MetaMask reporta que aloja más del 56% de todo el valor de activos tokenizados a abril de 2026. Stellar, Solana, Polygon, Avalanche, Arbitrum, Base y BNB Chain también alojan productos.
Chainalysis añade un punto de política. Un tenedor fuera de Estados Unidos que compra un producto de Treasury tokenizado genera demanda de deuda del gobierno estadounidense en lugar de la de su propio gobierno. La tokenización también cambia quién puede comprar: al reducir la posición mínima y eliminar la necesidad de una relación con un bróker estadounidense, un instrumento mayorista se convierte en uno que un tenedor minorista en Lisboa o Singapur puede comprar directamente.
Crédito privado y préstamo en cadena
Los datos de préstamo muestran cómo se usan realmente los activos tokenizados. Dune encontró que los activos de crédito constituyen aproximadamente tres cuartas partes de todos los activos del mundo real depositados en préstamos descentralizados, mientras que solo una fracción mínima de los Treasury tokenizados se usa de esa manera.
Chainalysis llegó a un resultado similar. El crédito privado representa el 77% de todo el valor prestado contra RWA tokenizados, y el número de billeteras que prestan crédito privado creció 1.618% en el período. El préstamo con materias primas subió 875%. Los Treasury fueron en dirección contraria y cayeron 23% —la única que se contrajo—.
Chainalysis vincula la división a la liquidez. El crédito privado es difícil de vender en su forma no tokenizada, por lo que un token que puede aportarse como colateral vale más para su tenedor. Los Treasury ya son el colateral más líquido en las finanzas tradicionales; un tenedor que quiere efectivo contra ellos tiene vías establecidas para obtenerlo.
El rendimiento es otro motor. El CEO de Dune, Frederik Haga, dijo que el crédito privado tokenizado permite a los inversores ganar intereses mientras usan los mismos activos como colateral para pedir prestado y financiar otras operaciones. MetaMask lista rendimientos típicos de crédito privado de entre 8% y 15%.
El crédito privado también se ve mayor en algunos conjuntos de datos. Bernstein, citado por CoinDesk, dijo que alrededor del 47% de los 51 mil millones de dólares en activos tokenizados es crédito privado —una categoría que a menudo queda bajo la superficie de los tableros públicos—.
Acciones tokenizadas y ETF
Las acciones tokenizadas son pequeñas en valor pero crecen rápido en usuarios. Insights4VC rastreó un aumento de las acciones tokenizadas distribuidas de 951 millones de dólares en marzo de 2026 a 1.890 millones en julio. Dune reportó que los tenedores activos superaron el millón. Otros datos apuntan más alto: una cifra citada por OneBullEx muestra a los tenedores pasando de 103.000 en enero a 1,9 millones para septiembre de 2026. La plataforma de acciones de Ondo Finance alcanzó 1.000 millones de dólares en valor total bloqueado en mayo de 2026.
Los datos de Token Terminal muestran que los ETF tokenizados triplicaron su tamaño durante el año, con una capitalización que pasó de 219 millones de dólares el 1 de enero a 654 millones. Los tenedores de ETF tokenizados aumentaron unas 51 veces, mientras que los tenedores de acciones individuales tokenizadas subieron unas 26 veces.
Binance bStocks cuenta con 448.400 tenedores —la mitad de todos los tenedores de ETF tokenizados— pero solo el 23,3% de la capitalización, u 160 millones de dólares. Robinhood tiene el 13,1% de los tenedores y el 5,4% del capital. Ondo Finance posee el 47,4% del capital, o 325,7 millones de dólares, con solo el 20,3% de los tenedores.
Los usuarios prefieren empresas individuales a los fondos. Dune estima que las acciones individuales constituyen el 81% de las acciones tokenizadas mantenidas en mercados spot, y su valor creció nueve veces en un año —una reversión del patrón de los mercados tradicionales, donde más de 6.000 ETF listados en EE.UU. ahora superan en número a las acciones individuales—.
Los datos de Token Terminal también muestran superposición. Los productos que siguen al S&P 500 y al Nasdaq-100 tienen un valor combinado de unos 330 millones de dólares, casi la mitad del total del sector. Como varios emisores ofrecen exposición similar en diferentes cadenas, la demanda de un mismo índice se divide entre tokens casi idénticos.
La liquidez sigue siendo un límite. MetaMask señala que los libros de órdenes de la mayoría de las acciones tokenizadas son mucho más delgados que los de las acciones tradicionales. La SEC dijo el 28 de enero de 2026 que las leyes de valores existentes aplican tanto si la propiedad se registra en cadena como fuera de ella.
Proyecciones, regulación y riesgos
Las proyecciones a largo plazo varían ampliamente. BCG y ADDX proyectan una oportunidad de 16,1 billones de dólares para 2030, mientras que el escenario base de McKinsey es de unos 2 billones en capitalización tokenizada para la misma fecha —una brecha de aproximadamente ocho veces entre dos proyecciones institucionales—. El mercado distribuido actual ronda los 38,8 mil millones de dólares. Cualquier proyección individual debe tratarse como una estimación, no como un hecho establecido.
Las reglas difieren por región. El Comité de Servicios Financieros de la Cámara de Representantes de EE.UU. celebró una audiencia el 25 de marzo de 2026 sobre la Modernizing Markets Through Tokenization Act de 2026. No existe un marco federal integral, y la SEC trabaja caso por caso, incluido el alivio a Franklin Templeton y una presentación pendiente de Ondo. La UE trata los valores tokenizados como instrumentos financieros bajo la ley existente y licencia a los proveedores de servicios bajo MiCA —un régimen que OneBullEx describe como más claro, aunque exigente—. Las empresas que operan transnacionalmente enfrentan preguntas sobre qué reglas aplican.
Los riesgos son prácticos. Un estudio de arXiv que cubre de diciembre 2025 a mayo de 2026 encontró señales de iliquidez en algunos mercados tokenizados. Los fondos tokenizados también están distribuidos entre redes que no pueden compartir colateral sin un puente.
La infraestructura puede impulsar la siguiente fase. La NYSE ha anunciado planes para negociación 24/7 y liquidación instantánea, y Franklin Templeton trabaja con DigiFT y Binance en un uso institucional más amplio.
Lo que muestran las estadísticas
El mercado de RWA tokenizados es real y está creciendo, pero sigue siendo estrecho. El valor distribuido se ubica en el rango de 30 a 40 mil millones de dólares en la mayoría de los rastreadores, y los Treasury representan alrededor del 40%. El crédito privado viene después, mientras que el sector inmobiliario está por debajo del 1%.
El crecimiento es más rápido en acciones y ETF, impulsado por usuarios minoristas en grandes plataformas, aunque el capital sigue en manos de un grupo más pequeño de grandes tenedores —una brecha entre conteos de tenedores y dólares que se repite en ETF, Treasury y acciones—. Las proyecciones para 2030 van de 2 billones a 16,1 billones de dólares, y los lectores deben comparar las fuentes con cuidado, porque cada rastreador define el mercado de manera distinta. Este artículo es solo informativo y no constituye asesoramiento financiero.
Varios acontecimientos podrían cambiar el panorama en los próximos meses: la respuesta de la SEC a la presentación de Ondo, el plan de Franklin Templeton de incluir BENJI dentro de fondos tradicionales, si la negociación ininterrumpida de la NYSE conduce a listados tokenizados, y si la Modernizing Markets Through Tokenization Act avanza más allá de su audiencia de comité de marzo de 2026. Cada uno cambiaría la facilidad con que los activos se mueven entre los mercados antiguos y nuevos.
Fuentes
- Real-World Asset Tokenization Explained: Where the Market Actually Stands in 2026 (Learnsignal)
- North America: Inside the Growth of Agentic Commerce (Chainalysis)
- RWA categories in 2026: tokenized Treasuries, stocks, commodities, and more (MetaMask)
- New report finds that rapid expansion of tokenization is giving rise to new styles of investing (Fortune)
- Tokenized ETFs Triple in Size as Retail Adoption Outpaces Capital Growth (Richard Salmond)
- Tokenized Treasuries Drive RWA Market Past $30 Billion In Early 2026 (OneBullEx)
- Stablecoins & Tokenized Assets Report March 2026 (CoinDesk Data)
Este artículo se basa en un reportaje publicado originalmente por Blockonomi.

