Propiedad de acciones en 2026: los boomers concentran la mayor parte de la riqueza mientras las generaciones jóvenes operan con más frecuencia
Puntos clave
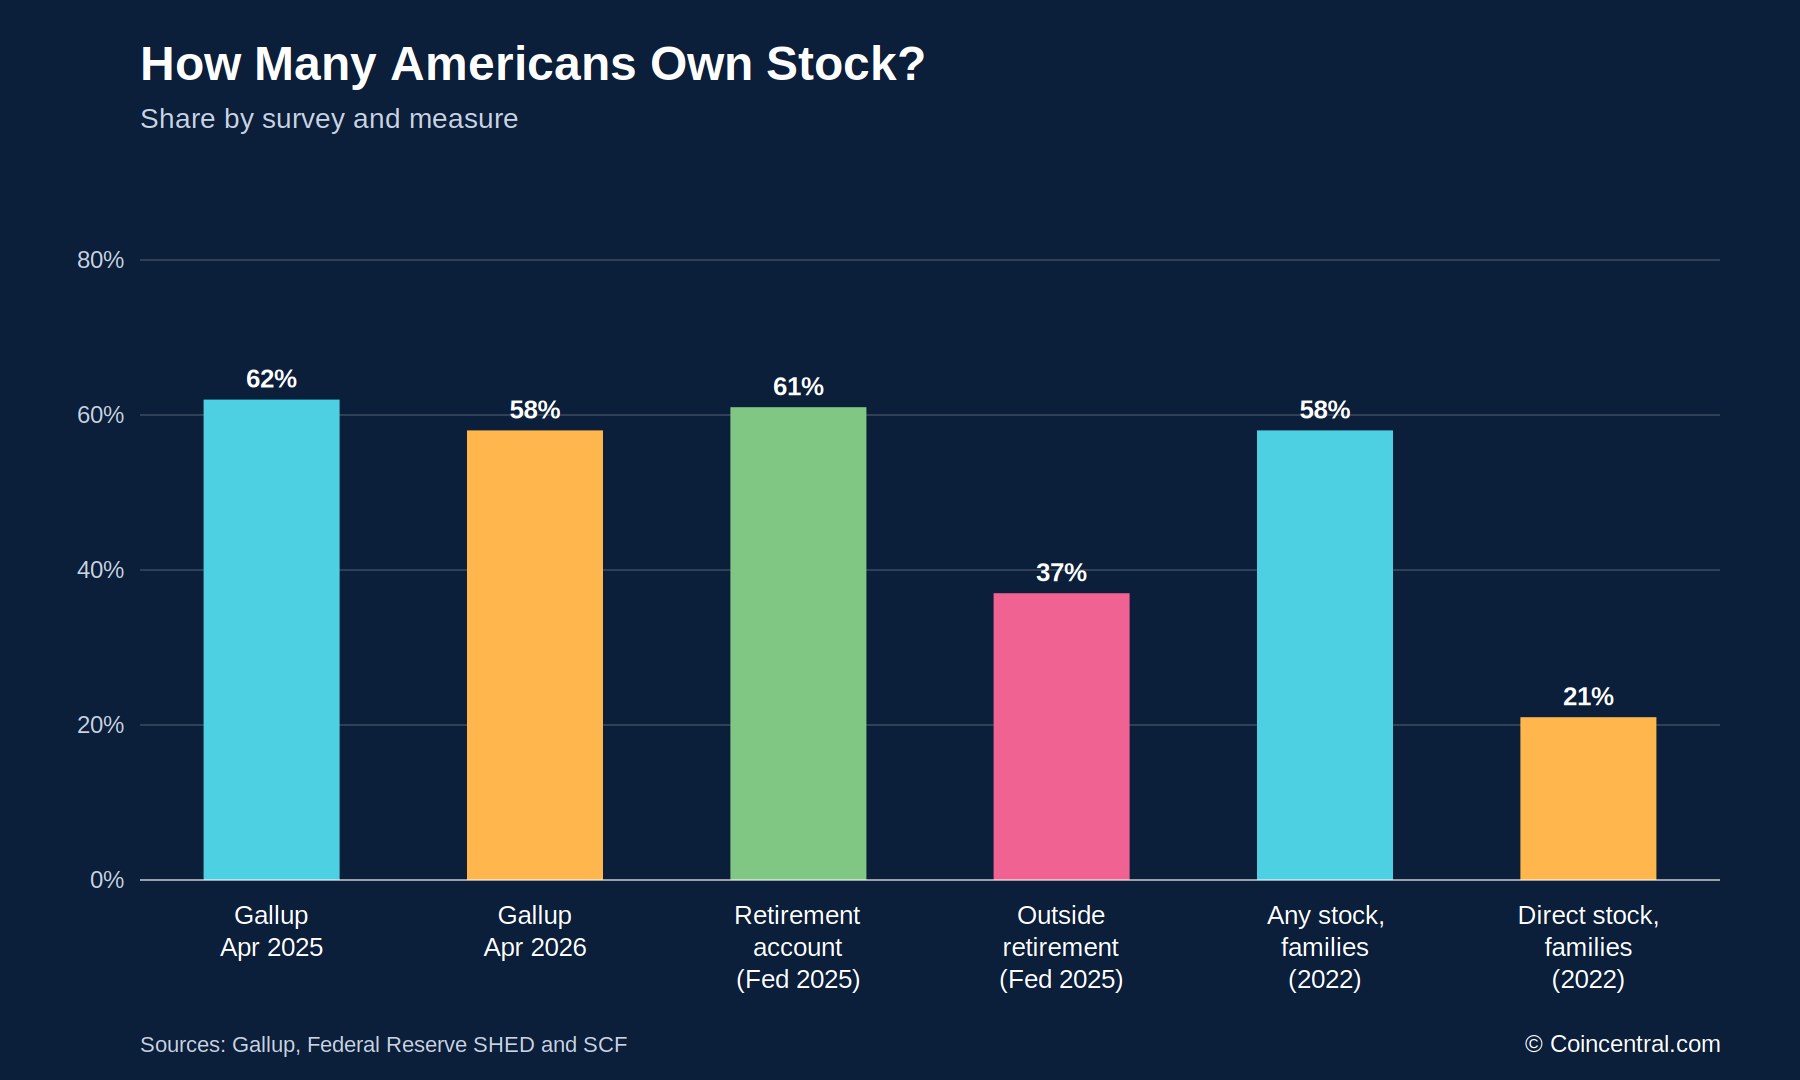
- •La encuesta de Gallup de abril de 2026 encontró que el 58% de los adultos estadounidenses poseía acciones, frente al 62% del año anterior, la primera caída desde 2016.
- •El 1% más rico de los estadounidenses posee cerca del 50% de todas las acciones cotizadas, por unos 27.6 billones de dólares, mientras que el 50% inferior por patrimonio posee cerca del 1%.
- •Los baby boomers poseían el 54% de las acciones estadounidenses en el primer trimestre de 2026, frente al 22% de la Generación X y el 9% de los millennials.
- •Los inversores jóvenes están ampliando su ahorro para la jubilación, con las aportaciones IRA de la Generación Z creciendo un 65% interanual en el primer trimestre de 2026 según Fidelity, mientras que las de los millennials subieron un 31%.
- •La encuesta de The Motley Fool a 2,000 inversores mostró una propiedad de acciones de IA del 68% entre la Generación Z y del 65% entre los millennials, frente al 38% entre los baby boomers.
La propiedad de acciones en Estados Unidos sigue distribuyéndose de manera desigual entre grupos de edad y riqueza. Los estadounidenses mayores concentran la mayor parte del valor de mercado, mientras que los inversores jóvenes operan con más frecuencia, utilizan herramientas distintas y muestran mayor interés en áreas como la inteligencia artificial.
Este análisis se basa en datos de Gallup, la Reserva Federal, la encuesta de The Motley Fool a 2,000 inversores y varios otros informes. Examina cuántos estadounidenses poseen acciones, dónde se concentra el valor y cómo difiere el comportamiento de inversión entre los baby boomers, la Generación X, los millennials y la Generación Z.
Las encuestas utilizan definiciones y metodologías diferentes. Algunas incluyen acciones en cuentas de jubilación o fondos mutuos, mientras que otras se centran en la propiedad directa. Las cifras siguientes indican sus fuentes cuando resulta pertinente para poder compararlas. Esa distinción importa porque una amplia participación en el mercado no significa que los hogares tengan la misma exposición a su valor ni a las decisiones implicadas en gestionar las inversiones.
El 58% de los adultos estadounidenses poseía acciones en 2026
La encuesta de Gallup de abril de 2026 encontró que el 58% de los adultos estadounidenses poseía acciones, lo que equivale a unos 156 millones de personas. La cifra cayó desde el 62% del año anterior y marcó la primera caída desde 2016.
Gallup incluye las acciones poseídas directamente y las que se tienen a través de fondos mutuos, fondos indexados o cuentas de jubilación autogestionadas. La mayoría de los estadounidenses que califican como propietarios de acciones mantienen su exposición dentro de planes de jubilación y no mediante una cuenta de corretaje estándar.
La Encuesta sobre Economía y Toma de Decisiones de los Hogares 2025 de la Reserva Federal ilustra esta distinción. Encontró que el 61% de los adultos tenía una cuenta de jubilación, incluidos un 401(k), un IRA o un Roth IRA. Por el contrario, el 37% poseía acciones, bonos, fondos cotizados o fondos mutuos fuera de una cuenta de jubilación.
La Encuesta de Finanzas del Consumidor de la Reserva Federal ofrece una perspectiva histórica más amplia. En 2022, el 58% de las familias poseía acciones alguna forma, pero solo el 21% era propietario directo de acciones individuales. La propiedad directa se ha mantenido cercana al 20% durante aproximadamente tres décadas.
La distinción afecta cómo se mide la propiedad. Alguien cuyo 401(k) está invertido en un fondo indexado cuenta como propietario de acciones aunque nunca realice una operación. Las personas que compran acciones individuales directamente toman decisiones más activas y tienden a ser mayores y más ricas.
Los hogares adinerados concentran la mayor parte del valor de mercado
La participación y el valor son medidas separadas. Los datos de la Reserva Federal muestran que el 1% más rico de los estadounidenses posee aproximadamente el 50% de todas las acciones cotizadas, por un valor de unos 27.6 billones de dólares en el primer trimestre de 2026.
El 10% más rico poseía el 87% de las acciones, con un valor de unos 48 billones de dólares. El 90% inferior poseía el 13% restante, una proporción menor que la que posee solo el 1% superior. El 50% inferior por patrimonio poseía cerca del 1% de las acciones, por un valor aproximado de 590 mil millones de dólares.
Como resultado, una ganancia anual del 20% en el S\u0026P 500 generaría cerca de la mitad de su ganancia en dólares para el 1% superior, aunque muchos otros hogares también tienen cierta exposición a través de planes de jubilación o fondos.
Las tenencias son relativamente modestas incluso entre las familias que poseen acciones. El valor mediano fue de 52,000 dólares en 2022 cuando se incluyeron fondos mutuos y cuentas de jubilación. Entre las familias que poseían acciones directamente, la mediana fue de 15,000 dólares, el nivel más bajo registrado en esa encuesta.
La diferencia refleja el cambio hacia la inversión mediante fondos. Los planes de jubilación y los fondos mutuos han dado a más familias cierta exposición al mercado, mientras que los accionistas directos siguen representando una porción mayor de las ganancias asociadas al alza de los precios de las acciones.
Los baby boomers poseen el 54% de las acciones estadounidenses
Según la Distribución de Cuentas Financieras de la Reserva Federal para el primer trimestre de 2026, los baby boomers poseían el 54% de todas las acciones estadounidenses, por 29.71 billones de dólares. La Generación X poseía el 22%, u 12.23 billones, mientras que los millennials poseían el 9%, o 4.94 billones.
El informe de la Reserva Federal no proporcionó una cifra separada de acciones para la Generación Z. Sin embargo, la Encuesta sobre Economía y Toma de Decisiones de los Hogares 2025 encontró que el 36% de la Generación Z poseía acciones a través de una cuenta de jubilación y el 20% fuera de una.
Los hogares encabezados por personas menores de 40 años poseían cerca del 6% de las acciones. Esa proporción se había duplicado durante la década, mientras que el valor de sus posiciones había aumentado alrededor de tres veces desde 2020, según datos citados por el escritor de inversiones Ben Carlson.
Por lo tanto, los boomers poseían más de la mitad de las acciones del país, mientras que la Generación X y los millennials juntos poseían menos de un tercio. La distribución es consistente con los años que cada generación ha tenido para generar ingresos, ahorrar y permitir que las inversiones se capitalicen.
El patrimonio neto aumenta marcadamente con la edad
Los informes de la Encuesta de Finanzas del Consumidor de la Reserva Federal muestran una estrecha relación entre la edad y la riqueza del hogar. Los hogares encabezados por personas de 65 a 74 años tenían un patrimonio neto mediano cercano a 1.2 millones de dólares. Los hogares encabezados por personas menores de 35 años tenían una mediana inferior a 15,000 dólares.
Los hogares de la Generación X, generalmente encabezados por personas de 44 a 59 años, tenían un patrimonio neto mediano de unos450,000 dólares. Los millennials, de aproximadamente 28 a 43 años, tenían una mediana cercana a 130,000 dólares. Los hogares encabezados por personas de 65 a 74 años controlaban cerca de un tercio del patrimonio total de los hogares estadounidenses.
El patrimonio promedio es más alto que la mediana porque los hogares mayores poseen cantidades considerables de acciones y bienes raíces. Los grupos más jóvenes siguen teniendo tasas más bajas de propiedad de vivienda y participación en el mercado bursátil, aunque los corretajes de bajo costo y los robo-advisors han creado vías adicionales de acceso al mercado. La SEC ha señalado el uso creciente de estos servicios entre los inversores jóvenes.
Los datos canadienses muestran un patrón similar relacionado con la edad, aunque describen un mercado nacional distinto. Statistics Canada encontró que un jefe de hogar típico de la Generación X a los 40 años tenía unos 500,000 dólares en activos y 100,000 en deudas. Un baby boomer a la misma edad tenía menos de 300,000 dólares en activos y unos 30,000 en deudas.
Statistics Canada también informó que los millennials canadienses de 25 a 34 años tenían un patrimonio neto mediano de 70,600 dólares en 2019, casi el doble del nivel registrado para la Generación X a la misma edad.
Los estadounidenses jóvenes utilizan más las cuentas de jubilación
Los altos costos de vivienda, los préstamos estudiantiles y la inflación siguen afectando a los estadounidenses jóvenes. Aun así, los datos disponibles indican un uso creciente de cuentas de jubilación con impuestos diferidos.
La proporción de cuentas IRA en manos de personas menores de 30 años casi se ha duplicado en los últimos 10 años, según datos del Wall Street Journal citados por Carlson. Fidelity Investments informó que las aportaciones IRA de la Generación Z aumentaron un 65% interanual en el primer trimestre de 2026, mientras que las de los millennials crecieron un 31%.
Tres cuartas partes de las personas de 35 años o menos eligieron cuentas Roth, en comparación con menos de la mitad una década atrás.
Los datos históricos aportan contexto adicional. Solo el 4% de los hogares estadounidenses poseía acciones a principios de los años cincuenta. La cifra llegó al 19% a principios de los ochenta y creció rápidamente durante los noventa. Para 2022, el 58% de las familias poseía acciones en alguna forma.
Carlson ha citado las menores barreras de entrada como un factor detrás de una participación más amplia. La tecnología ha simplificado la inversión, las comisiones han disminuido y los saldos mínimos han desaparecido en gran medida. También ha dicho que la vivienda cara puede dejar a algunos jóvenes con más efectivo para invertir en acciones porque no pueden comprar casa.
Carlson sostiene que más personas deberían estar invertidas y que empezar antes da a las ganancias más tiempo para capitalizarse en cuentas de jubilación cuando el dinero permanece invertido durante décadas.
Las acciones de IA muestran la mayor diferencia generacional
The Motley Fool encuestó a 2,000 inversores estadounidenses de 18 años o más. Cerca del 59% dijo tener acciones relacionadas con la IA. La propiedad era mayor entre los inversores jóvenes: 68% para la Generación Z y 65% para los millennials, frente al 48% de la Generación X y el 38% de los baby boomers.
Los ten jóvenes también eran más propensos a describirse como inversores de largo plazo en acciones de IA. La encuesta encontró que el 43% de los millennials y el 41% de la Generación Z se identificaban como tenedores de largo plazo. Solo el 10% de la Generación Z y el 10% de los millennials dijeron no tener planes de comprarlas, frente al 19% de la Generación X y el 35% de los boomers.
Las expectativas sobre el efecto de la IA en los rendimientos del mercado diferían por edad. Cerca del 73% de los millennials y el 67% de la Generación Z esperaban un efecto positivo en los próximos 10 años. Entre los boomers, el 42% esperaba un impacto positivo y el 16% uno negativo, la mayor respuesta negativa de cualquier generación.
Entre todos los encuestados, el 56% esperaba que las acciones de IA superaran al mercado amplio en la próxima década. Cerca del 22% de la Generación X y el 22% de los boomers dijeron que las ganancias de la IA ya estaban descontadas en los precios, frente al 14% de los millennials.
Una pregunta aparte sobre la propiedad por sectores produjo una brecha aún mayor. Las acciones relacionadas con la IA eran poseídas por el 74% de la Generación Z y el 69% de los millennials, frente al 53% de la Generación X y el 39% de los boomers. Esa fue la mayor diferencia generacional entre los sectores incluidos en la encuesta.
Las acciones de crecimiento y las posiciones especulativas atraen más a los jóvenes
Las acciones de crecimiento fueron la categoría más común en general, en poder del 57% de los inversores. Fueron la principal elección para la Generación Z con 61%, los millennials con 58% y la Generación X con 55%.
Los inversores jóvenes también eran más propensos a declarar poseer acciones de valor. La proporción fue del 51% para la Generación Z y el 43% para los millennials, frente al 32% tanto de la Generación X como de los boomers. Los inversores jóvenes tenían más del doble de probabilidad de poseer activos especulativos como penny stocks o meme stocks.
Los inversores mayores mostraron mayor preferencia por grandes empresas consolidadas. Cerca del 48% de los boomers poseía acciones estadounidenses, frente al 35% de la Generación Z. Los boomers y la Generación X también reportaron mayor propiedad de acciones de petróleo y gas, bancos y biotecnología o dispositivos médicos.
Las generaciones diferían sobre el número de posiciones necesarias para una cartera de alto rendimiento. Un 37% de la Generación Z dijo que de una a cinco acciones podían formar una cartera así, frente al 24% de los boomers. Mientras tanto, el 22% de los boomers dijo que una cartera sólida requería más de 20 acciones, frente al 8% de la Generación Z.
The Motley Fool recomienda tener al menos 25 acciones en varias industrias, y señala que el número adecuado depende de la tolerancia al riesgo y del seguimiento que el inversor quiera dar a cada posición.
Las acciones temáticas, incluidas la IA, la energía limpia y la biotecnología, eran poseídas por el 9% de los boomers y el 11% de la Generación X. Las cifras fueron del 5% para la Generación Z y el 7% para los millennials. La fuente también señaló que los inversores jóvenes pueden favorecer posiciones más amplias como acciones de crecimiento y fondos indexados.
La Generación Z y los millennials operan con más frecuencia
La frecuencia de operación varía mucho por generación. Cerca del 47% de la Generación Z y el 39% de los millennials dijeron operar al menos una vez por semana, frente al 22% de la Generación X y el 15% de los baby boomers.
La operación diaria fue reportada por el 15% de la Generación Z y el 13% de los millennials. La Generación X y los boomers registraron cada uno un 6%. En el otro extremo, el 60% de los boomers operaba menos de una vez al mes, frente 12% de la Generación Z.
La operación frecuente puede implicar comisiones de transacción, impuestos sobre ganancias de capital a corto plazo y la posibilidad de decisiones emocionales. Las investigaciones han encontrado consistentemente que la mayoría de los operadores activos obtiene peores resultados con el tiempo que una simple estrategia de comprar y mantener.
Al elegir acciones, las cuatro generaciones clasificaron los factores fundamentales como los más importantes. La ventaja competitiva, la confianza en el liderazgo de la empresa y los pagos de dividendos estuvieron entre las consideraciones principales. Las redes sociales quedaron en último lugar, y los creadores de TikTok fueron la fuente menos influyente para todas las generaciones.
Las herramientas de IA, incluido ChatGPT, ocuparon el séptimo lugar entre 10 factores en general. La Generación Z las clasificó más alto que los boomers, pero permanecieron en la mitad de la lista.
Los servicios de asesoría pagados tuvieron algo más de importancia para los inversores mayores. Los boomers les dieron una calificación de 4.9 en una escala de 10 puntos, frente a 5.5 para la Generación Z. Los sitios web y blogs de inversión gratuitos recibieron calificaciones similares entre generaciones, entre 5.3 y 5.7.
La jubilación es el objetivo principal de los inversores mayores
La jubilación fue el objetivo principal de inversión para el 71% de los baby boomers y el 61% de la Generación X. Las cifras correspondientes fueron 42% para los millennials y 33% para la Generación Z.
El ahorro para la jubilación seguía siendo el objetivo único más común para la Generación Z, con un 24%. La construcción de riqueza a largo plazo siguió con un 19%, muy por encima del 9% reportado para la Generación X y el 7% para los boomers.
Ahorrar para una compra importante, como una casa o un auto, fue más común entre los inversores jóvenes. La proporción fue del 9% para la Generación Z y el 4% para los millennials, frente al 2% de la Generación X y el 1% de los boomers.
El movimiento de independencia financiera y jubilación anticipada, conocido como FIRE, fue más popular entre la Generación X con un 5%. El interés en el concepto fue similar en las cuatro generaciones.
Las estrategias de dividendos y las fuentes de aprendizaje difieren por edad
Las acciones con dividendo estaban presentes en las carteras de todas las generaciones. Entre el 14% y el 16% de los inversores de cada grupo tenía más de la mitad de su cartera en acciones con dividendo, aunque para la mayoría de los inversores la categoría representaba menos de la mitad de las tenencias totales.
El ingreso confiable fue la razón principal que la Generación Z y los millennials dieron para poseer acciones con dividendo, con un 45% y un 44%, respectivamente. La capitalización a largo plazo fue citada por el 43% de ambos grupos, frente al 31% de los boomers.
Los inversores mayores eran más propensos a reinvertir los dividendos automáticamente. Cerca del 61% de los boomers lo hacía, frente al 53% de la Generación X, el 41% de los millennials y el 30% de la Generación Z. Los inversores jóvenes eran más propensos a gastar el ingreso.
Más de la mitad de la Generación Z, o 57%, y el 52% de los millennials veían la inversión en dividendos como un ingreso adicional o una alternativa al trabajo informal. Las cifras fueron del 29% para la Generación X y el 16% para los boomers.
Las fuentes de aprendizaje de los inversores también diferían. YouTube era utilizado por el 67% de la Generación Z y el 56% de los millennials, frente al 26% de la Generación X y el 14% de los boomers. TikTok era usado por el 47% de la Generación Z y el 4% de los boomers. Reddit era usado por el 29% de la Generación Z y el 3% de los boomers.
La mitad de los boomers, o 50%, acía a un asesor financiero para recibir consejo sobre dividendos, frente al 24% de la Generación Z.
Estudios anteriores muestran diferencias en riesgo y valores
Una encuesta de Statista de 2022 preguntó a los encuestados cómo invertirían 100,000 dólares. Casi la mitad de los baby boomers y de la Generación Silenciosa eligió acciones. La proporción fue del 53% para la Generación X, el 63% para los millennials y el 81% para la Generación Z.
Un estudio de Stanford de 2022 encontró que dos tercios de los inversores de 58 años o más estaban solo algo preocupados, o nada preocupados, por las cuestiones ambientales y sociales. Cerca de dos tercios de los inversores millennials y de la Generación Z dijeron estar muy preocupados por esos temas.
El comportamiento de ahorro también varió. Un estudio de State Street Global Advisors de 2022 encontró que uno de cada 20 inversores de la Generación X redujo sus aportaciones de jubilación por la inflación, frente al 18% de los millennials y el 11% de los boomers.
Una encuesta de Motley Fool de abril de 2021 encontró que cerca del 73% de la Generación Z poseía acciones y que las criptomonedas también eran populares en el grupo. Un informe de Accenture de 2017 encontró que el 67% de los millennials quería recomendaciones generadas por computadora como parte de su estrategia de inversión.
Los inversores jóvenes no siempre han adoptado las herramientas más nuevas tanto como sugieren las percepciones. Una encuesta de Morningstar de 2020 a 1,300 estadounidenses de 18 a 25 años encontró que solo el 18% había usado un robo-advisor, mientras que cerca de tres de cada diez se habían reunido con un asesor financiero humano.
Debido a que algunos de estos estudios tienen varios años de antigüedad, ofrecen un contexto más que mediciones actuales. Las cifras más recientes de Gallup, la Reserva Federal y The Motley Fool ofrecen una visión más actual de 2026.
En general, los datos muestran que los boomers y la Generación X controlan la mayor parte del valor de mercado y tienden a favorecer hábitos de inversión más estables y de largo plazo. La Generación Z y los millennials poseen una porción menor del total de acciones, pero operan con más frecuencia, reportan mayor propiedad de acciones relacionadas con la IA y aumentan su uso de cuentas de jubilación.
La propiedad general de acciones cayó al 58% en 2026, mientras que la riqueza permaneció concentrada en los hogares más ricos. Las próximas encuestas indicarán si los inversores jóvenes continúan reduciendo la brecha de propiedad.
Fuente: CoinCentral

