Stablecoins en 2026: datos clave sobre tamaño de mercado, uso y pagos
Puntos clave
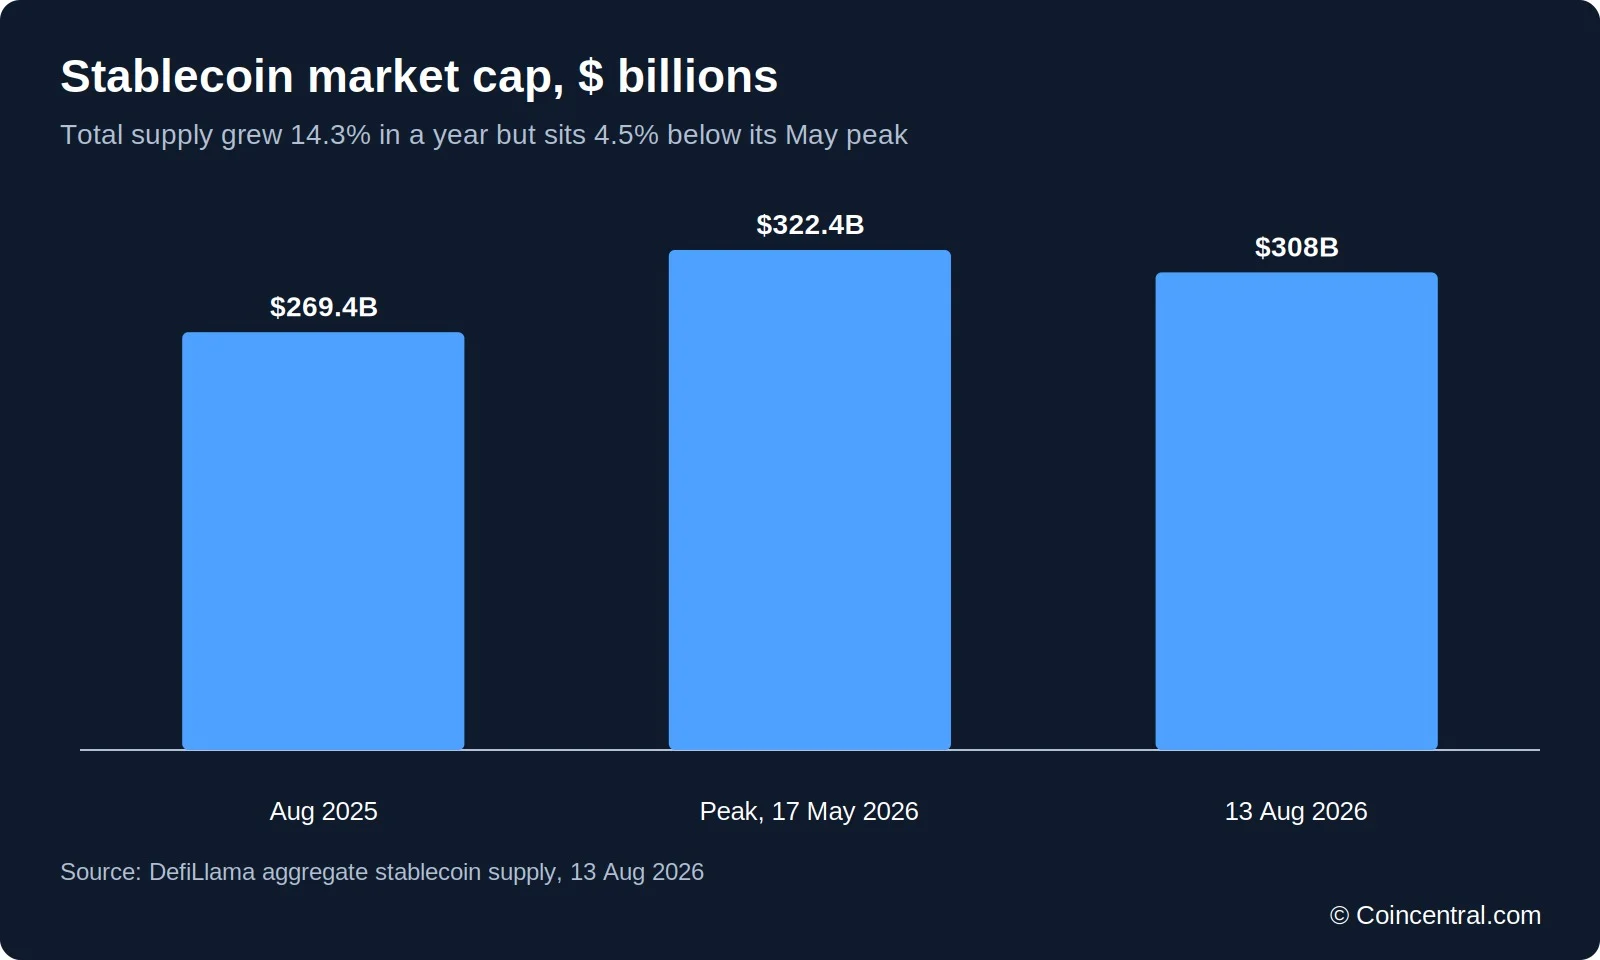
- •La oferta total de stablecoins se situó en 308.000 millones de dólares al 13 de agosto de 2026, un aumento del 14,3% interanual, pero un 4,5% por debajo del máximo de mayo de 2026 tras la corrección de junio y julio.
- •El USDT de Tether y el USDC de Circle concentran juntos alrededor del 82% de la oferta de stablecoins, y los tokens denominados en dólares representan cerca del 99,5% del mercado.
- •Los pagos genuinos de bienes y servicios se estimaron entre 350.000 y 550.000 millones de dólares en 2025, una fracción pequeña de las transferencias brutas en cadena, que alcanzaron más de 62 billones de dólares.
- •La ley GENIUS de EE. UU. redujo el valor de las empresas de pagos cotizadas establecidas en alrededor del 18%, unos 300.000 millones de dólares, con las firmas de pagos transfronterizos cayendo más, cerca del 27%.
- •Las proyecciones sitúan el mercado de stablecoins entre 1,9 y 4 billones de dólares para 2030, y se espera que el uso entre empresas impulse cerca del % del valor futuro.
Las stablecoins son tokens digitales diseñados para mantener un valor estable, la mayoría de las veces vinculado a un dólar estadounidense. Concebidas como herramientas para operadores de criptomonedas, en 2026 se han convertido en la infraestructura con la que empresas, bancos y firmas de pagos mueven dinero por el mundo. Este artículo reúne las cifras clave del mercado. Los datos corresponden al 13 de agosto de 2026 salvo indicación contraria y, cuando las fuentes discrepan, se muestran ambas cifras. Los datos agregados de oferta provienen de DefiLlama al 13 de agosto de 2026.
1. Tamaño del mercado y crecimiento
La oferta total de stablecoins se situó en 308.000 millones de dólares el 13 de agosto de 2026, según DefiLlama, frente a 269.400 millones un año antes: un crecimiento del 14,3% en doce meses. La oferta alcanzó un máximo de 322.400 millones de dólares el 17 de mayo de 2026 y ahora está un 4,5% por debajo de ese nivel, plana en lo que va del año tras una corrección concentrada en junio y julio.
Otros rastreadores reportan totales ligeramente diferentes por cuestiones de plazos y criterios de conteo. Un informe situó el mercado en 312.000 millones de dólares en octubre de 2025, mientras que Statista registró 292.750 millones para julio de 2026. Las stablecoins representan alrededor del 13% del mercado cripto por valor según una fuente y aproximadamente el 10% según las cifras de Statista. Unos 269 millones de direcciones en cadena mantienen un saldo en stablecoins, según rwa.xyz.
La oferta de stablecoins se ha desacoplado de los precios cripto. Cayó más del 30% en el último mercado bajista, pero se ha mantenido cerca de niveles récord durante la caída de 2026.
2. Tether y USDC lideran el mercado
El USDT de Tether concentra alrededor del 59% de la oferta de stablecoins y USD Coin (USDC) es segundo con cerca del 23%, sumando entre ambos aproximadamente el 82% del mercado, según DefiLlama. Con más de cuatro quintos de la oferta concentrados en dos tokens, las revelaciones de reservas de la sección 7 funcionan como un control de estabilidad para todo el mercado. El panorama cambia cuando la métrica es el volumen: el USDT representa cerca del 74% del volumen de negociación de stablecoins en exchanges centralizados, pero el USDC lideró el volumen de transacciones ajustado en 2025, con 18,3 billones de dólares frente a 13,3 billones del USDT, según datos de Artemis reportados por Bloomberg.
Statista contabiliza 213 stablecoins en el mundo, y solo dos superan los 10.000 millones de dólares en valor de mercado; el resto del campo es reducido.
El dólar estadounidense domina las denominaciones. Alrededor del 99,5% de la oferta está denominada en dólares, cifra que el BIS sitúa en 99,4%. Las stablecoins no dolarizadas alcanzaron un récord de apenas unos 2.000 millones de dólares, con un alza de aproximadamente el 42% en 2026. Las stablecoins en euros totalizan entre 450 y 500 millones de euros, con emisores como Circle (EURC), Societe Generale Forge (EURCV) y Banking Circle (EURI), todos autorizados bajo las normas MiCA de la UE, según el BCE.
3. Qué blockchains y regiones concentran stablecoins
Ethereum concentra la mayor oferta de stablecoins, con cerca del 49%, seguido de Tron con alrededor del 31%; juntos reúnen aproximadamente el 79% de toda la oferta. Solana tiene cerca del 5% y BNB Chain alrededor del 4%, Hyperliquid cerca del 2%, mientras que Base, Arbitrum y Polygon tienen alrededor del 1% cada una.
Los pagos cuentan otra historia. Tron canaliza entre el 60% y el 80% de los flujos de la economía real, aunque su participación cayó de cerca del 74% en enero de 2025 a alrededor del 60% a fines de año, a medida que el volumen regulado se trasladó a Ethereum, Solana, BNB Chain y Polygon.
Asia es la mayor región en flujos de stablecoins, con 12,5 billones de dólares en 2025, un aumento del 67% interanual, según CoinDesk. Latinoamérica es la región de mayor crecimiento en uso real, impulsada por la protección contra la inflación y las remesas, y la mayoría de los flujos de stablecoins ocurre fuera de Estados Unidos. En el sur de Asia, los volúmenes cripto impulsados por stablecoins subieron 80%, hasta 300.000 millones de dólares, entre enero y julio de 2025, según un informe de Hinkal que cita datos de la industria.
Statista registra 60,72 millones de direcciones activas mensuales, un alza del 5,98% en 30 días, y 295,65 millones de tenedores, un aumento del 2,75%, con un volumen mensual de transferencias de 6,28 billones de dólares, una caída del 25,19% en el mismo periodo. Los conteos de wallets varían según el método: rwa.xyz contabiliza unos 269 millones de direcciones con saldo, mientras que Hinkal cita más de 500 millones de direcciones únicas al tercer trimestre de 2025, frente a 350 millones en 2023.
4. Volumen de transacciones: ¿cuánto son pagos reales?
El volumen bruto en cadena parece enorme. Las estimaciones de transferencias brutas de stablecoins en 2025 oscilan entre unos 28 billones de dólares (BIS), 33 billones (Artemis) y más de 62 billones (BCG y Allium); la brecha se explica por distintos criterios sobre qué contar.
La mayor parte de ese volumen no es gasto, sino negociación, actividad de bots y fondos moviéndose entre wallets y exchanges. BCG estima que solo cerca del 7% de las transferencias, unos 4,2 billones de dólares, fue actividad económica genuina. Los pagos reales de bienes y servicios fueron mucho menores: BCG los sitúa entre 350.000 y 550.000 millones de dólares en 2025, un alza de cerca del 60% interanual, mientras que McKinsey y Artemis estiman unos 390.000 millones, menos del 1% del volumen total de transferencias. Statista reporta un volumen anualizado de pagos con stablecoins de 390.000 millones de dólares a fines de 2025, del cual los pagos entre empresas fueron 226.000 millones, o el 58%.
Algunos totales mensuales siguen siendo llamativos. Las stablecoins liquidaron 7,2 billones de dólares en febrero de 2026, superando por primera vez la red ACH de EE. UU. —el sistema de lotes que mueve gran parte del tráfico diario de pagos del país, desde nóminas hasta depósitos directos—, que registró 6,8 billones; marzo llegó a 7,5 billones. Las estimaciones difieren porque las blockchains registran cómo se mueve el valor, no por qué, lo que obliga a los investigadores a inferir el propósito de cada transferencia.
5. Entradas y salidas netas
Los flujos netos miden los nuevos tokens emitidos menos los redimidos: una oferta creciente significa que el dinero entra al sistema de stablecoins, mientras que una oferta decreciente significa que sale. La oferta se contrajo en junio y julio de 2026 y luego se estabilizó en agosto. Junio fue el mes más débil, una salida de 8.040 millones de dólares, y las cifras mensuales se compensan hasta rondar cero en lo que va del año.
El total enmascara divergencias entre emisores. En los 30 días previos al 13 de agosto, Global Dollar (USDG) creció más rápido entre los diez mayores, con un 17,2%, mientras que World Liberty Financial USD (USD1) cayó más, un 9,0%. El USDT perdió 0,7% y el USDC un 1,2%.
Los operadores también siguen el Stablecoin Supply Ratio (SSR), que compara el valor de mercado de Bitcoin con la oferta de stablecoins; un número menor implica mayor poder de compra de stablecoins en relación con Bitcoin. El SSR se ubicó en torno a 4,16 el 13 de agosto de 2026, calculado a partir de un valor de Bitcoin de unos 1,28 billones de dólares (CoinGecko) y una oferta de stablecoins de 308.000 millones; es una cifra derivada, no tomada de una sola fuente.
6. Pagos, tarjetas y adopción empresarial
El gasto con tarjetas vinculadas a stablecoins alcanzó unos 18.000 millones de dólares en términos anualizados a fines de 2025 y comienzos de 2026, cerca de las transferencias entre pares, que rondan los 19.000 millones. El gasto con tarjetas ha crecido alrededor del 106% anual desde enero de 2023. Otras fuentes usan definiciones distintas: Statista reporta 4.500 millones de dólares en gasto con tarjetas vinculadas a stablecoins en 2025, un aumento del 673% respecto de los 582 millones de 2024, mientras que Visa reportó cifras anualizadas de 3.500 millones a fines de 2025 y 4.500 millones en volumen de liquidación en enero de 2026.
Los pagos entre empresas pasaron de menos de 100 millones de dólares mensuales a comienzos de 2023 a más de 6.000 millones mensuales a mediados de 2025, y los pagos de consumidor a empresa crecieron 131% en 2025. La transferencia promedio entre pares con stablecoins fue de 47 dólares, frente a 250 dólares de una remesa tradicional.
El costo y la velocidad impulsan gran parte del interés. Enviar dinero al exterior cuesta aún 6,49% en promedio (Banco Mundial, primer trimestre de 2025), muy por encima de la meta del G20 de 3%, mientras que las transferencias con stablecoins resultan alrededor de un 40% más baratas una vez considerados los costos totales, según BVNK. Solo el 35% de los pagos minoristas transfronterizos llega al destinatario dentro de la hora, frente a una meta del G20 de 75%; las transferencias con stablecoins suelen liquidarse en minutos o segundos.
Una encuesta de EY-Parthenon a 350 líderes corporativos y de instituciones financieras ofrece una vista del uso empresarial. Realizada a mediados de 2025, antes de la firma de la ley GENIUS, es una fotografía y no una cuota de mercado vigente.
7. Reservas y estabilidad
Lo que respalda a una stablecoin varía según el emisor. Tether reportó unos 141.000 millones de dólares en exposición directa e indirecta a letras del Tesoro de EE. UU. al 31 de marzo de 2026, lo que, según afirma, lo convierte en el decimoséptimo mayor tenedor de Treasuries. Circle mantiene cerca de un tercio de las reservas de USDC en Treasuries, con el resto en repos overnight y efectivo, mientras que el GUSD de Gemini está respaldado íntegramente por depósitos bancarios. Circle custodia las reservas de USDC en el Circle Reserve Fund, un fondo del mercado monetario registrado ante la SEC y gestionado por BlackRock, con BNY Mellon como custodio; Deloitte & Touche es el auditor independiente de Circle.
El colchón de Tether se ha reducido. Al 31 de marzo de 2026 tenía 191.770 millones de dólares en activos frente a 183.540 millones en pasivos, dejando 8.230 millones en reservas excedentarias; al 30 de junio, los activos eran 187.750 millones frente a 183.640 millones, dejando 4.110 millones. Las reservas excedentarias —la brecha entre lo que un emisor posee y lo que debe a los tenedores— son el amortiguador que absorbe pérdidas si los activos de reserva caen de valor.
Los emisores como grupo figuran ahora entre los 20 mayores tenedores extranjeros de Treasuries a corto plazo. Hinkal reporta que Tether y Circle sumaron 177.600 millones de dólares en exposición al Tesoro al cierre del segundo trimestre de 2025, los fondos de Treasuries tokenizados suman más: Circle USYC tiene unos 3.000 millones y BlackRock BUIDL unos 2.700 millones.
La estabilidad no está garantizada. En marzo de 2026, la stablecoin ResolvUSD (USR) sufrió un exploit por unos 80 millones de dólares, cayó hasta 0,14 dólares y vio caer su valor de mercado un 55,9%, hasta unos 49 millones. Los reguladores señalan que las stablecoins a menudo actúan más como acciones de fondos cotizados (ETF) que como efectivo: pueden desviarse de su paridad y el reembolso puede ser lento.
8. Regulación y reacción del mercado
Los inversores vieron la ley GENIUS de EE. UU. —la ley federal de stablecoins firmada en 2025— como una amenaza real para las empresas de pagos. Un estudio del FMI halló que la norma redujo el valor de las empresas de pagos cotizadas establecidas en alrededor del 18%, unos 300.000 millones de dólares, con las firmas de pagos transfronterizos cayendo más, cerca del 27%, mientras que las redes de tarjetas y las empresas enfocadas en cripto quedaron en gran medida protegidas.
El impacto fue mayor que el de cambios normativos anteriores. La Enmienda Durbin redujo el valor de las empresas un 5,3%, y un euro digital esperado se vinculó a una caída del 11,6% para las firmas estadounidenses. Como referencia de escala, las 35 empresas de pagos estadounidenses cotizadas del estudio valían unos 1,5 billones de dólares en 2024, cerca del 77% del valor de mercado de todos los bancos comerciales estadounidenses cotizados.
Otros mercados también avanzan. El marco de Singapur está vigente con entre 6 y 8 emisores. Japón aprobó las reglas primero, y JPYC se lanzó en octubre de 2025. Corea del Sur tiene un marco pero ninguna ley específica de stablecoins, y China mantiene una prohibición total para el sector privado. Los principales regímenes comparten tres ejes: respaldo íntegro de reservas, reembolso a la par y prohibición de pagar intereses a los tenedores. En EE. UU., las reservas deben mantenerse uno a uno en efectivo y Treasuries a corto plazo, con revelaciones auditadas mensuales.
Los reguladores están atentos. Las menciones de "stablecoin" en presentaciones ante la SEC de EE. UU. subieron a 2.298 en 2025 desde 586 en 2024. A comienzos de 2026, el 44% de los participantes del mercado señaló la regulación y el cumplimiento como el principal cuello de botella para escalar los activos tokenizados.
9. Activos del mundo real tokenizados
Las stablecoins conviven con un conjunto creciente de activos del mundo real tokenizados. El valor total en cadena era de unos 25.000 millones de dólares según DefiLlama y de entre 29.000 y 31.000 millones según rwa.xyz a mediados de 2026; la diferencia radica en lo que incluye cada rastreador. En torno al 50% al 55% de los activos tokenizados son Treasuries de EE. UU., las materias primas representan cerca del 34% y las acciones alrededor del 7%, según CoinDesk Data. Los tenedores alcanzaron unos 949.000, un alza de cerca del 13% en 30 días (rwa.xyz).
Los Treasuries tokenizados crecieron hasta entre 12.000 y 15.000 millones de dólares en 2026, desde 8.900 millones a comienzos del año. Circle USYC y BlackRock BUIDL son los dos mayores fondos, cada uno con entre 2.400 y 3.000 millones de dólares, y USYC superó a BUIDL por el primer puesto a comienzos de 2026. El oro tokenizado alcanzó unos 3.200 millones de dólares en Tether Gold (XAUt) y 2.300 millones en Paxos Gold (PAXG). Las acciones tokenizadas siguen siendo pequeñas, con unos 1.100 millones de dólares, un alza de cerca del 46% en marzo de 2026, lideradas por xStocks. Deutsche Bank Research describe tres formas de dinero digital que están surgiendo en paralelo.
10. Perspectivas: proyecciones a 2035
Las proyecciones apuntan a un crecimiento constante, pero varían ampliamente. Las instituciones financierasan que las stablecoins procesen entre el 5% y el 10% de los pagos globales para 2030, lo que equivale a unos 2,1 a 4,2 billones de dólares al año. Citi proyecta un mercado total de stablecoins de entre 2 y 4 billones de dólares para 2030, mientras que Hinkal cita un escenario base de 1,9 billones y uno optimista de 4 billones; el mercado actual es de 308.000 millones.
Se espera que cerca del 85% del valor futuro de las stablecoins provenga del uso entre empresas, sobre la base B2B actual de unos 226.000 millones de dólares anuales, según McKinsey. Las stablecoins aún representan menos del 1% de los pagos transfronterizos globales.
Las empresas consolidadas están construyendo su propia infraestructura. Visa, Mastercard, Stripe y Coinbase respaldan una nueva plataforma de stablecoins, y los tres grandes bancos de Japón planean una stablecoin conjunta en yenes para 2027. La velocidad es un atractivo: FXC Intelligence señala que las stablecoins pueden liquidar hasta 500 veces más rápido que los sistemas tradicionales en algunas rutas. La privacidad es una preocupación, ya que cada transferencia en una blockchain pública muestra remitente, destinatario y monto.
Lo que muestran los números
Los datos retratan un mercado grande, concentrado y aún en crecimiento. La oferta supera los 300.000 millones de dólares, dos emisores concentran la mayor parte y el dólar es casi la única moneda en uso. También muestran una brecha entre volumen y uso: billones de dólares se mueven en cadena, pero los pagos reales ascienden a unos cientos de miles de millones. La regulación, las reservas y la adopción empresarial decidirán qué tan rápido se cierra esa brecha. Señales a seguir incluyen los flujos netos mensuales, los cambios entre los mayores tokens por emisor y las revelaciones mensuales de reservas que ahora exige la ley estadounidense.
Los lectores deben tratar las proyecciones con cautela. Las fuentes usan definiciones, fechas y métodos distintos, por lo que un mismo tema puede arrojar varias cifras. Verificar cómo se construyó cada número es la mejor manera de aprovechar estos datos.
Fuentes
- DefiLlama, panel de Stablecoins (oferta, cadenas, flujos)
- Bank for International Settlements (BIS), investigación sobre stablecoins
- International Monetary Fund (FMI), Stablecoins and the Future of Payments: Evidence from Financial Markets
- Artemis Analytics, datos de transacciones de stablecoins
- Bloomberg, cobertura del volumen de stablecoins de Artemis
- Boston Consulting Group (BCG) y Allium, análisis de pagos con stablecoins
- McKinsey & Company, investigación sobre pagos con stablecoins
- CoinDesk Data, Global Digital Asset Adoption Index y datos de activos tokenizados
- rwa.xyz, datos de activos del mundo real tokenizados
- Tether, informes de transparencia y atestación (BDO)
- Circle, informes de transparencia y reservas de USDC
- Gemini, informes de atestación de GUSD
- Banco Mundial, Remittance Prices Worldwide
- EY-Parthenon, encuesta de adopción de stablecoins 2025
- Banco Central Europeo (BCE), investigación sobre stablecoins en euros
- Visa, actualizaciones de liquidación de stablecoins
- Statista, estadísticas y datos sobre stablecoins
- Hinkal, 15 Cross-Border Stablecoin Statistics 2026 (abril de 2026)
- FXC Intelligence, datos del mercado de pagos transfronterizos
- Deutsche Bank Research, investigación sobre dinero digital
- CoinGecko, capitalización de mercado de Bitcoin
- Citi, proyección del mercado de stablecoins
Este artículo se basa en una cobertura publicada por primera vez en CoinCentral: Stablecoin Statistics 2026: Market Size, Usage and Payments.

