Los bancos apuestan por la infraestructura de stablecoins en MERGE Madrid 2026
Puntos clave
- •Las transferencias transfronterizas de stablecoins crecieron 80% entre junio de 2025 y junio de 2026, mientras el volumen económico cripto general cayó 1.6% desde aproximadamente 9,4 billones de dólares en actividad.
- •OSL EU obtuvo una licencia de Markets in Crypto-Assets en Austria a principios de julio y está solicitando licencias de institución de pago y de Institución de Dinero Electrónico para expandir sus servicios de pago y fiat en Europa.
- •Ejecutivos de bancos como Commerzbank y N26 describieron un modelo en el que las instituciones actúan como operadores de infraestructura neutral para clientes corporativos en lugar de mantener grandes reservas de stablecoins en sus propios balances.
- •Western Union y Anchorage Digital usan USDPT, un token respaldado por dólares emitido en Solana, como liquidación de backend en mercados de remesas como Bolivia y Filipinas, reduciendo los tiempos de liquidación de varios días hábiles a minutos.
- •Qivalis, un consorcio con sede en Ámsterdam que ha crecido a 37 organizaciones financieras en 15 países, planea emitir un stablecoin de euro regulado en Ethereum bajo MiCA y la supervisión directa del Banco Central de los Países Bajos.
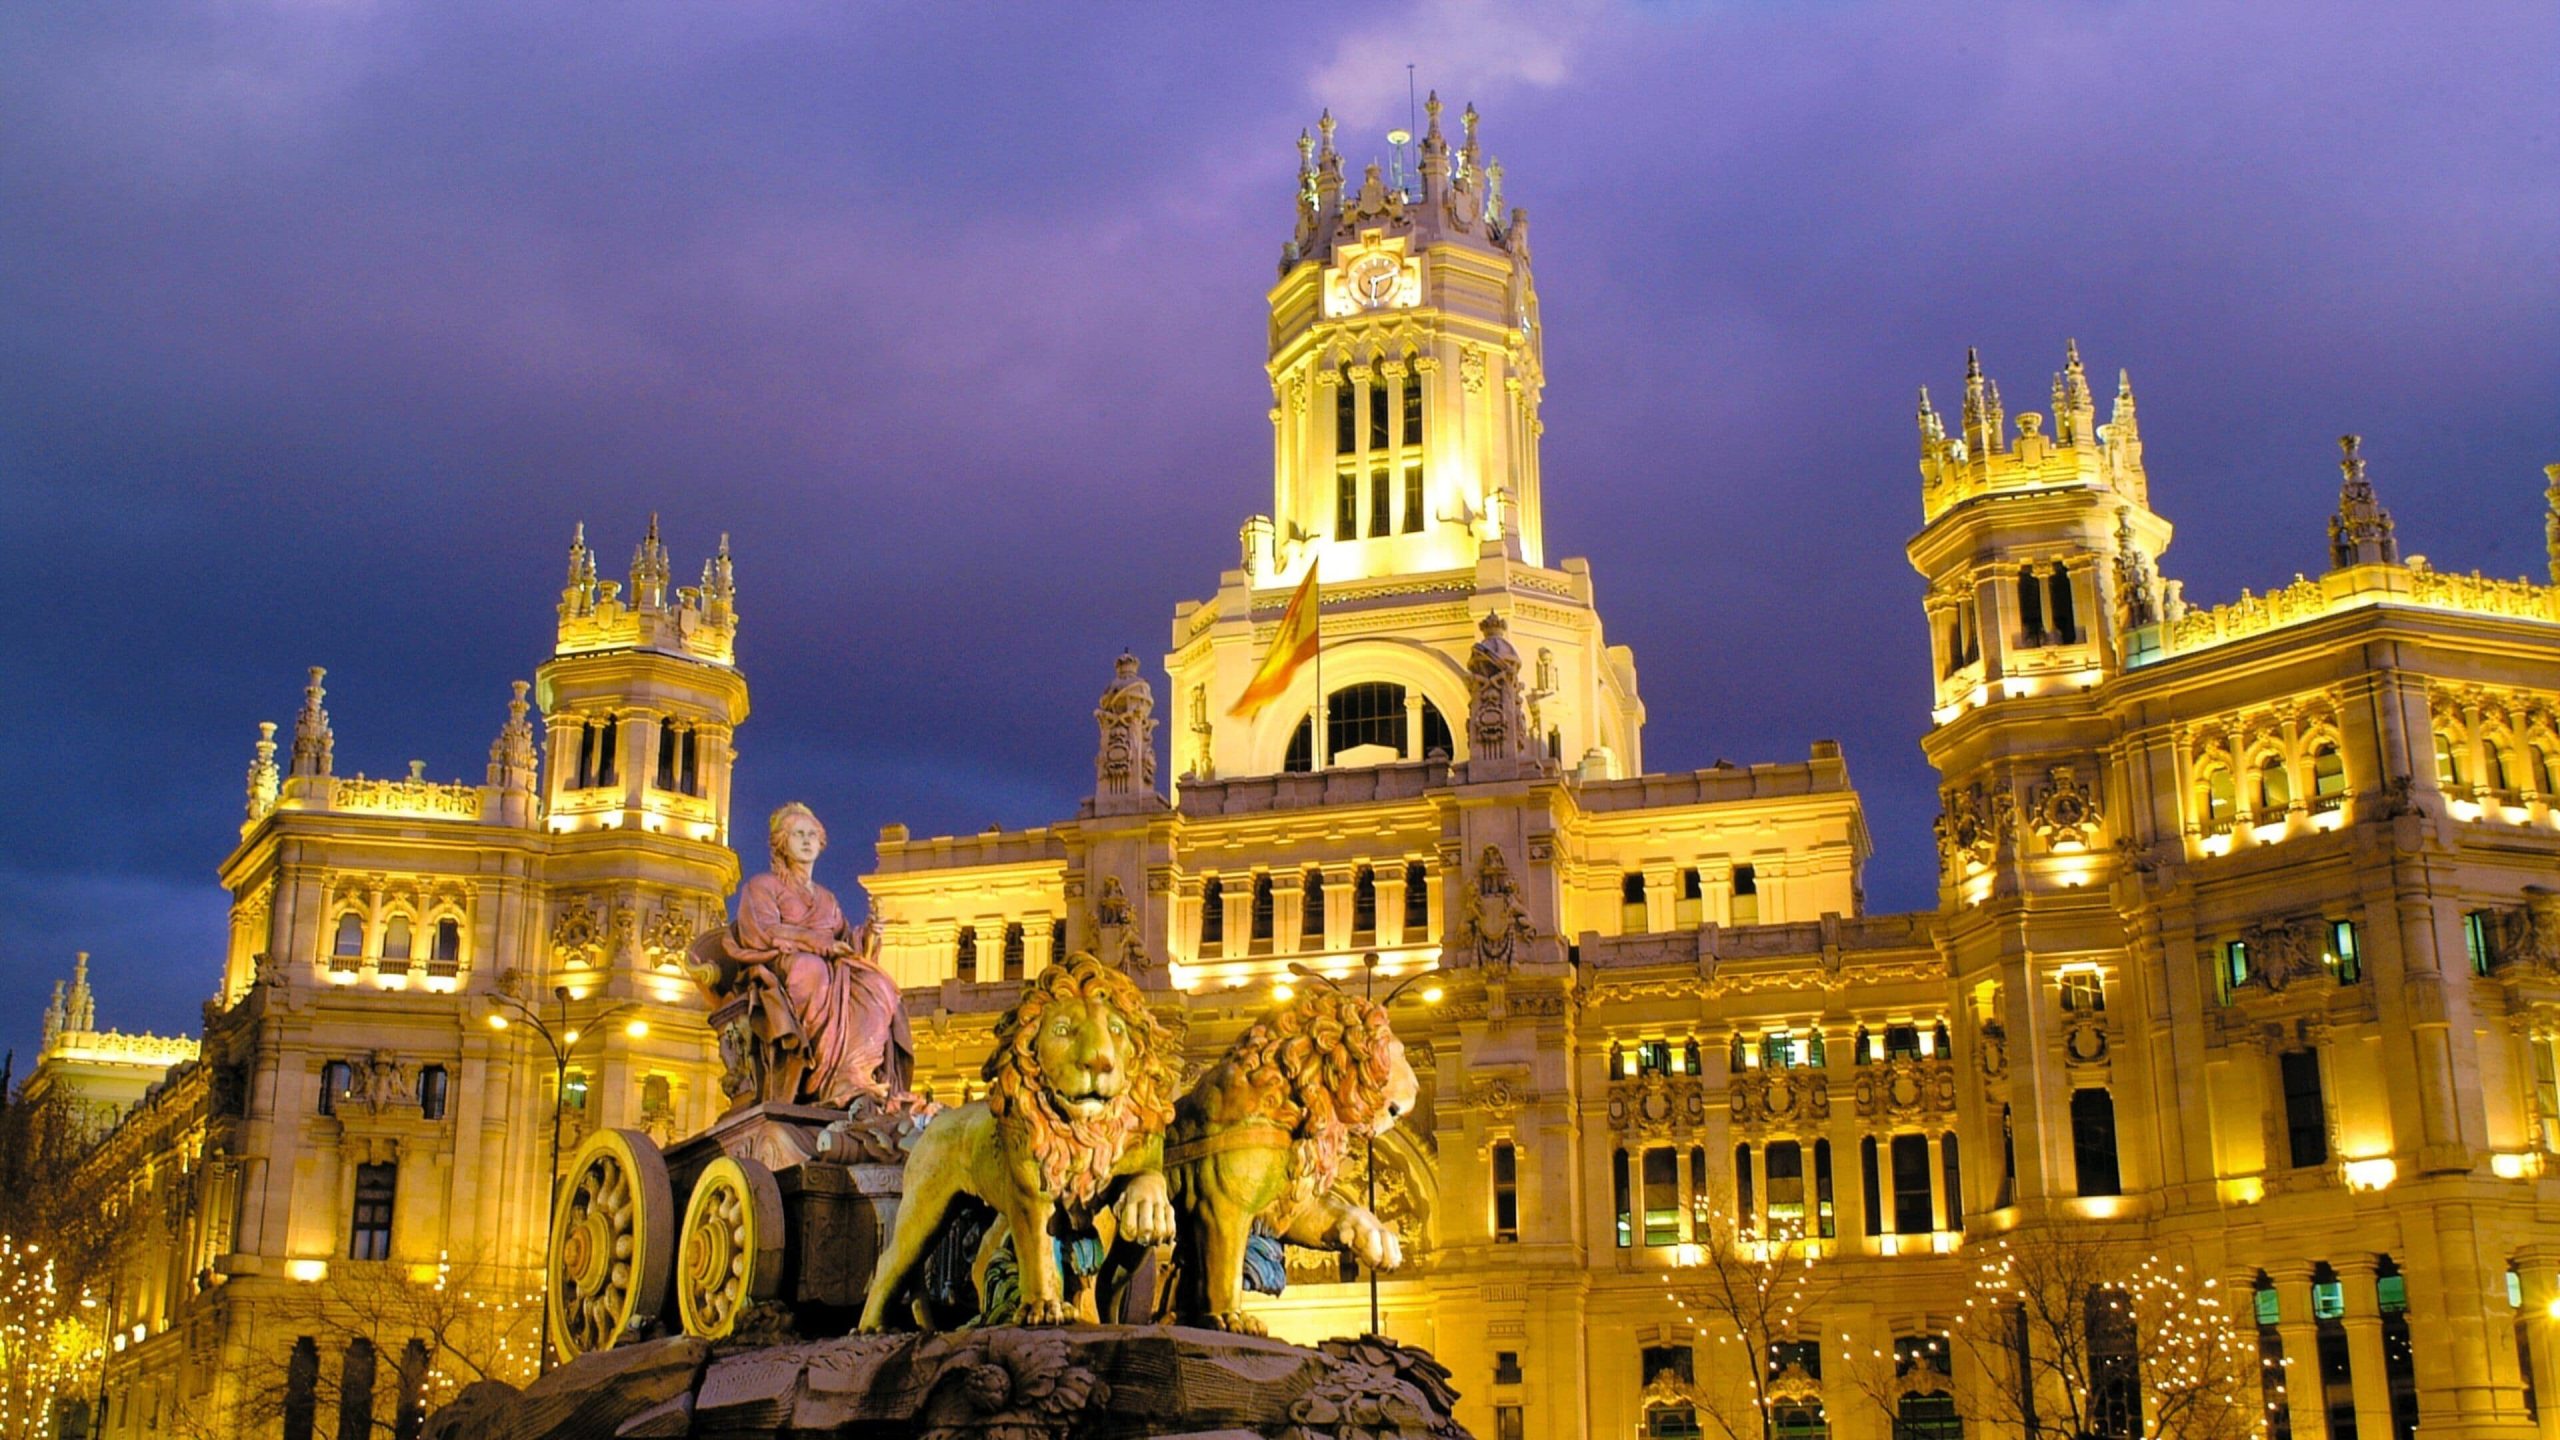
La infraestructura de stablecoins surgió como tema central en MERGE Madrid 2026, donde las instituciones financieras discutieron la construcción de sistemas de pago y liquidación para activos digitales. La conferencia se celebró del 27 al 29 de octubre en la Bolsa de Madrid y el Palacio de Cibeles.
Los ponentes describieron un sector en transición: los bancos están yendo más allá del trading de criptomonedas orientado a clientes hacia sistemas de backend para stablecoins y activos tokenizados. Los paneles abordaron los rieles de pago, la custodia, la liquidación y las conexiones entre las redes blockchain emergentes y la infraestructura financiera existente, con perspectives de empresas de pagos, reguladores y compañías de activos digitales.
Los rieles de pago con stablecoins ganan impulso
Jordan Wain, Global Policy Lead de Chainalysis, afirmó que la actividad económica cripto en general alcanzó aproximadamente 9,4 billones de dólares entre junio de 2025 y junio de 2026. El volumen total bajó ligeramente un 1.6% interanual, mientras las transferencias transfronterizas de stablecoins aumentaron 80% en el mismo período. Según el informe de la conferencia, las cifras apuntan a un mayor uso de stablecoins para pagos incluso cuando los precios de mercado de los tokens se suavizaron.
Alexandra Soroko, de Visa, destacó la liquidación de tarjetas con stablecoins, que según ella permite a las instituciones liquidar obligaciones las 24 horas del día, los siete días de la semana. Identificó la gestión de tesorería corporativa y las transacciones comerciales transfronterizas como impulsores clave.
Marie Winter, directora gerente de OSL EU, dijo que la compañía obtuvo su licencia de Markets in Crypto-Assets en Austria a principios de julio bajo el marco cripto armonizado de la Unión Europea, que permite a un proveedor autorizado en un estado miembro operar en todo el bloque. Está solicitando licencias de institución de pago y de Institución de Dinero Electrónico, con planes de enfocarse en pagos de terceros, intercambios de tokens e infraestructura de entrada y salida de fiat en toda Europa.
Los bancos se posicionan como proveedores de infraestructura de activos digitales
Stijn Vander Straeten, CEO de Crypto Finance Group, filial de Deutsche Börse, afirmó que la mayoría de los ingresos bancarios actuales de activos digitales provienen de mesas de trading básicas para clientes. La inversión, señaló, también se dirige a la arquitectura de backend, incluyendo protocolos de staking, sistemas de depósitos tokenizados y redes de liquidación.
Ejecutivos de Commerzbank, N26 y Applied Blockchain describieron a los bancos como potenciales operadores de infraestructura neutral. En ese modelo, las instituciones proporcionan sistemas para que los clientes corporativos transaccionen en lugar de mantener grandes reservas de stablecoins directamente en sus balances.
Mirko Pfiffner, gerente senior de soluciones de Bank Frick, dijo que los exchanges de criptomonedas y los proveedores de liquidez siguen dependiendo de relaciones bancarias para los flujos de fiat. Describió una posible especialización en la que los bancos se enfocan en rieles de pago, custodia o trading en lugar de intentar cubrir todas las funciones.
António Henriques, CEO de Bison Bank, dijo que su institución conecta a clientes bancarios tradicionales con empresas cripto mientras los ayuda a navegar el cumplimiento regulatorio. Shrutisagar Chandrasekaran, de Fireblocks, describió la capacitación del personal, los procesos de cumplimiento y la gobernanza corporativa como desafíos operativos en la integración de activos digitales.
Luis Nacarino, de Santander CIB, argumentó que las redes de moneda digital necesitan conectarse en lugar de volverse sistemas aislados. Alberto Carlos Alonso Temprado, de Iberpay, afirmó que blockchain debe mejorar los sistemas europeos de pago existentes en lugar de empezar desde cero.
La tokenización y los pagos automatizados generan preguntas
Abel Peña, chief strategy officer de Bit2Me, anunció la aprobación de STX, una plataforma destinada a tokenizar acciones y bonos corporativos para empresas medianas. Expertos de BBVA y Bullish advirtieron que los activos tokenizados necesitan suficiente liquidez de mercado, particularmente durante episodios de alta volatilidad.
Panelistas de Mastercard, Tether y la Cardano Foundation discutieron sobre agentes de inteligencia artificial que realizan transacciones autónomas. Señalaron que las identidades digitales y los protocolos de autorización explícita son salvaguardas importantes antes de que el software ejecute pagos.
Guillaume Rodenas, de TRM Labs, dijo que el cumplimiento de know-your-customer para los agentes de pago con IA debe identificar a la persona o empresa con control último de un algoritmo. Luis Ayala, de BitGo, habló sobre las wallets agénticas, sistemas de IA que usan modelos de lenguaje extensos para liquidar transacciones en nombre de los usuarios. El informe presentó estos conceptos como ideas emergentes de pago, no como implementaciones actuales.
Western Union y Qivalis describen sus planes de liquidación
Malcolm Clarke, de Western Union, y Emilio Rivero Coello, de Anchorage Digital, discutieron USDPT, un token respaldado por dólares que Anchorage emitió en Solana en mayo. Según el informe, fue desplegado en mercados de remesas como Bolivia y Filipinas como mecanismo de liquidación de backend a través de la red local de agentes de Western Union, no como wallet para consumidores minoristas.
Anchorage Digital afirmó que reemplazar cuentas bancarias de corresponsalía prefondas con saldos líquidos de stablecoins puede reducir la liquidación internacional de varios días hábiles a minutos.
El informe también describió Qivalis, un consorcio con sede en Ámsterdam que creció de nueve instituciones fundadoras a 37 organizaciones financieras en 15 países. Qivalis planea emitir un stablecoin de euro regulado en la red pública de Ethereum bajo el marco MiCA y la supervisión directa del Banco Central de los Países Bajos.
Los stablecoins respaldados por euros se mantienen por debajo de 1.000 millones de dólares en capitalización de mercado, según el informe, en comparación con más de 300.000 millones de dólares para los stablecoins anclados al dólar estadounidense a nivel global, una brecha que dimensiona la escala de la emisión denominada en euros que Qivalis está planificando.
En conjunto, los planes y cifras enmarcaron los próximos pasos prácticos de la conferencia: las instituciones están construyendo sistemas mientras abordan la liquidez, el cumplimiento y la interoperabilidad de redes. Los hitos a corto plazo incluyen las solicitudes de licencia de institución de pago y de Institución de Dinero Electrónico pendientes de OSL EU, la planeada emisión de stablecoin de euro de Qivalis bajo la supervisión del Banco Central de los Países Bajos, y el uso continuo de USDPT como liquidación de backend en corredores de remesas como Bolivia y Filipinas.

