Las acciones de SpaceX caen mientras el riesgo crediticio marca un récord por plan de deuda de 40.000 millones de dólares
Puntos clave
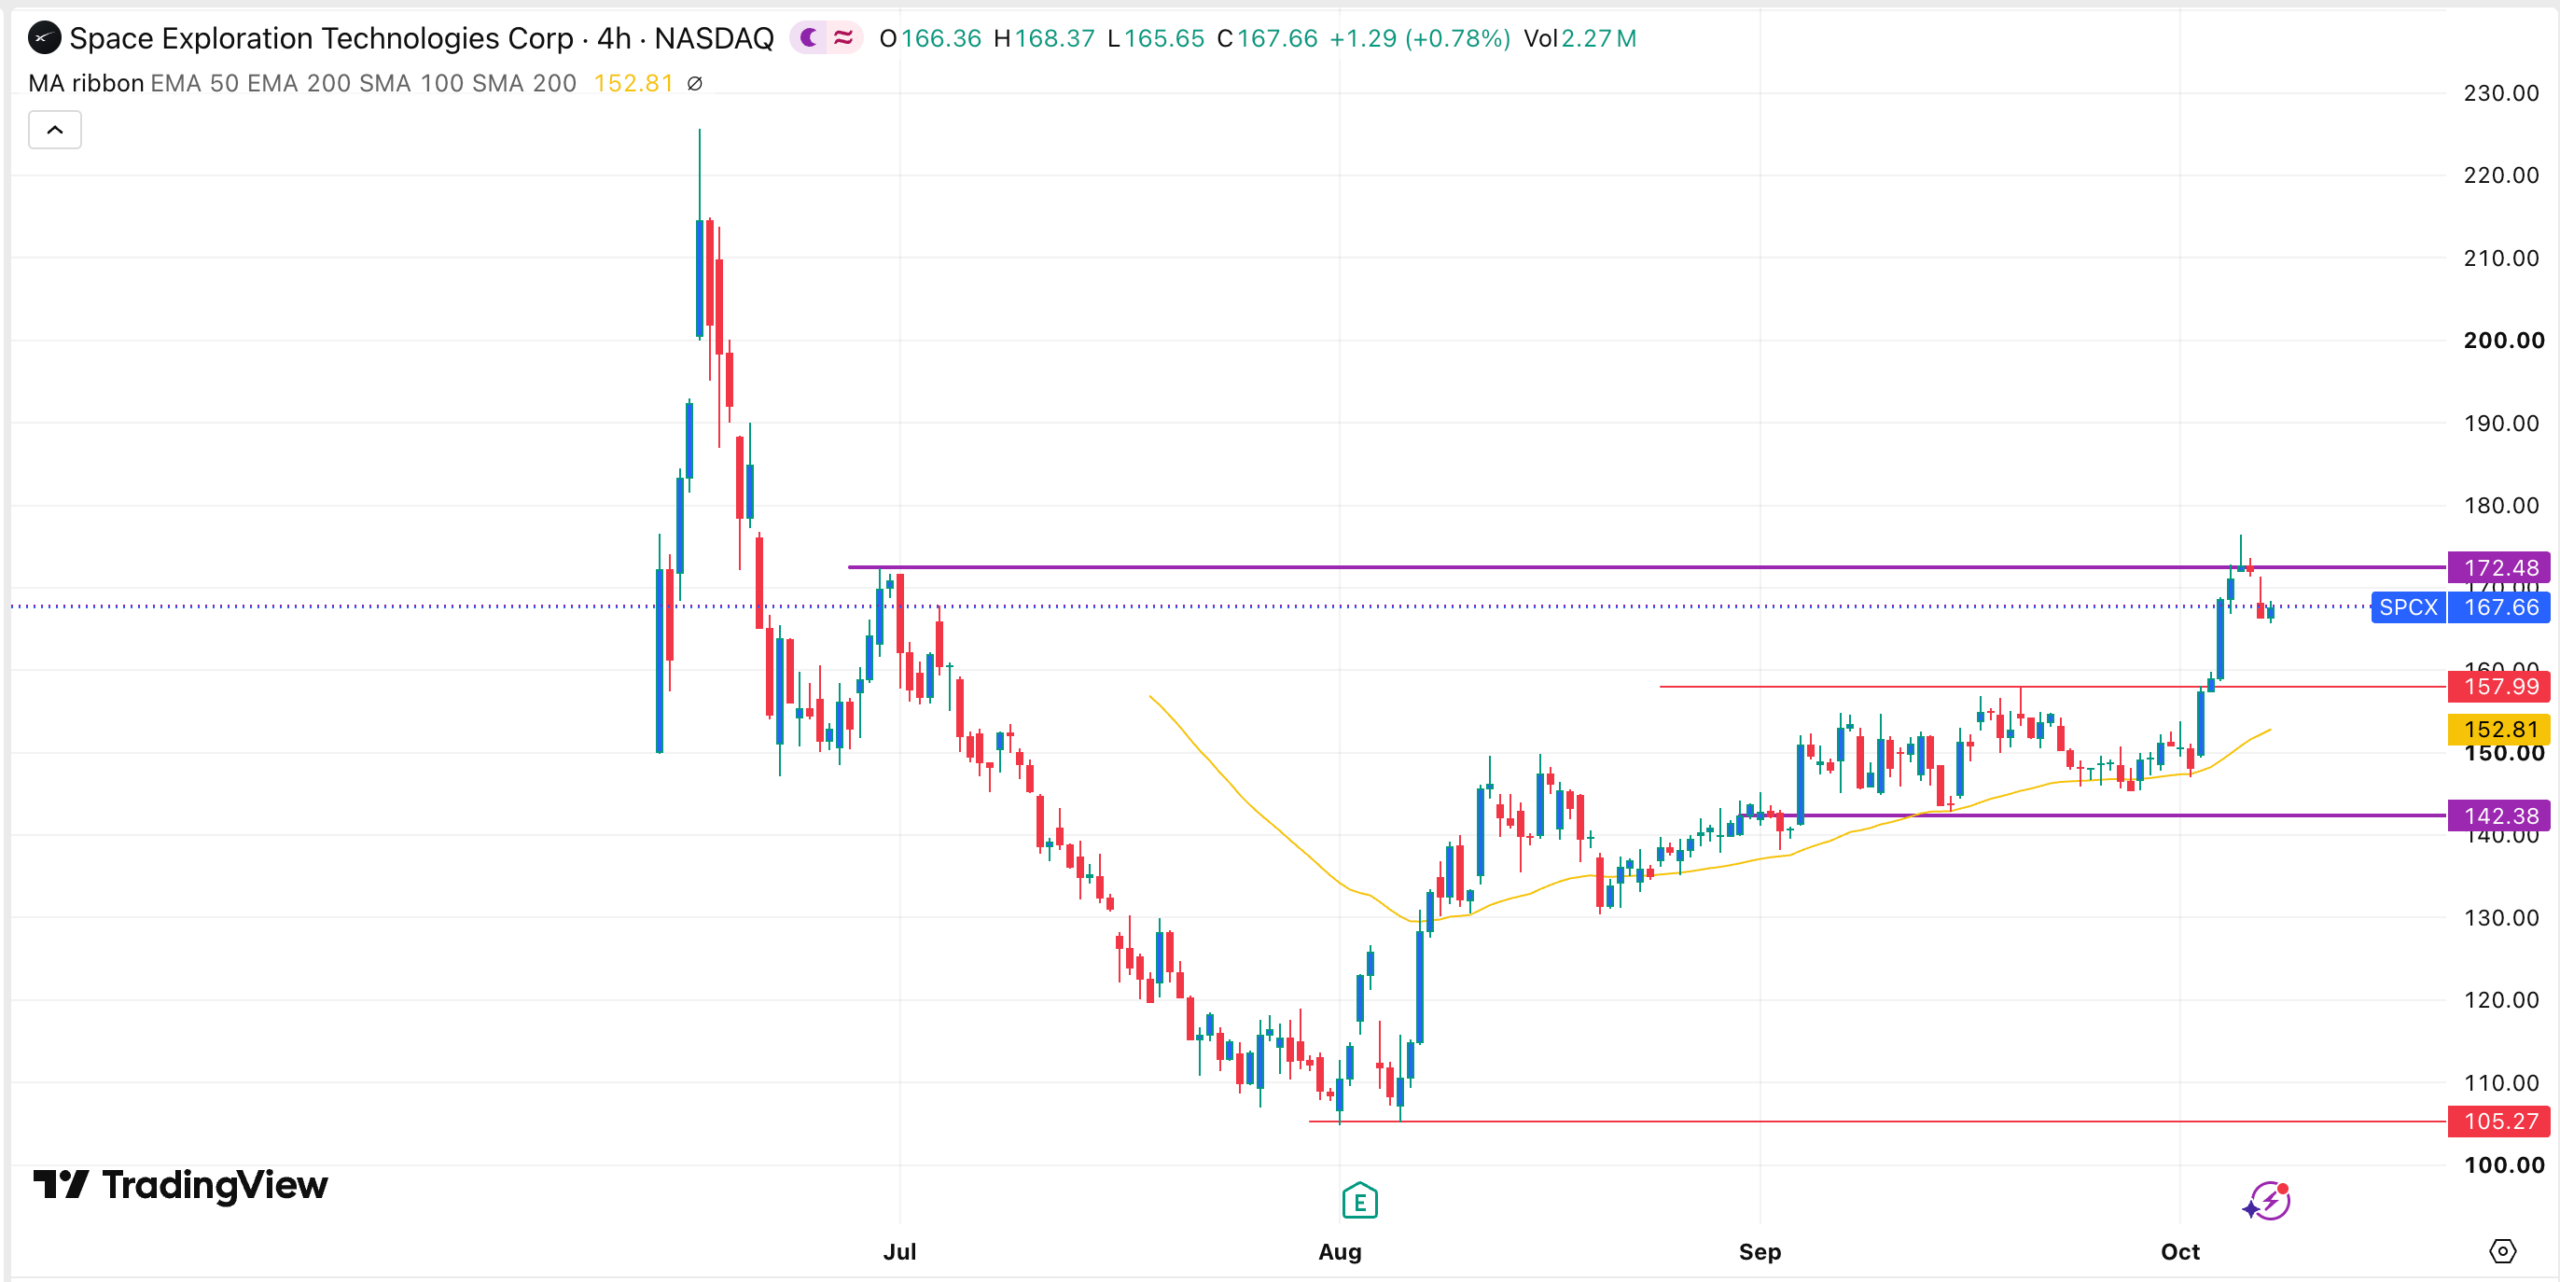
- •Las acciones de SpaceX cerraron con una caída de 2,51% en 167,60 dólares el 7 de octubre, tras tocar 176,42 dólares en la sesión anterior.
- •El diferencial de los credit default swaps a cinco años de SpaceX subió a 194 puntos básicos, desde 110 puntos básicos cuando los contratos debutaron en junio.
- •SpaceX estaría en conversaciones con Apollo Global Management para obtener 40.000 millones de dólares en financiamiento, incluidos 10.000 millones en préstamos sindicados, para comprar chips de Nvidia.
- •El gasto de capital del segundo trimestre superó los 18.000 millones de dólares, un aumento de más de seis veces respecto al mismo trimestre del año anterior, con la mayor parte destinada al negocio de IA.
- •Los analistas esperan en promedio que los ingresos superen los 45.000 millones de dólares este año y alcancen 114.000 millones el próximo, con Google pagando 950 millones mensuales y Anthropic más de 1.500 millones mensuales.
Las acciones de SpaceX retrocedieron el 7 de octubre mientras los inversores reaccionaban a los planes de financiamiento más recientes de la empresa en inteligencia artificial, con los diferenciales de los credit default swaps subiendo a su nivel más alto desde que los contratos comenzaron a negociarse activamente en junio.
Space Exploration Technologies (SPCX) cerró en 167,60 dólares, con una caída de 2,51%, tras tocar 176,42 dólares en la sesión anterior. El descenso coincidió con un fuerte aumento del riesgo crediticio de SpaceX, ya que los inversores de bonos se muestran reticentes ante la empresa en medio de informes sobre una emisión de deuda de 40.000 millones de dólares para financiar la compra de chips de Nvidia.
Los diferenciales de credit default swaps marcan un récord
El diferencial de los credit default swaps a cinco años de SpaceX saltó a 194 puntos básicos el miércoles, lo que significa que ahora cuesta unos 19.400 dólares al año proteger un millón de dólares de la deuda de la empresa contra el impago. Los contratos comenzaron a negociarse en 110 puntos básicos y han mantenido una fuerte tendencia alcista desde entonces. Los credit default swaps funcionan de manera similar a un seguro sobre un prestatario, por lo que el ensanchamiento del diferencial ofrece una lectura continua, basada en el mercado, del riesgo de impago que los inversores de bonos asignan actualmente a SpaceX, un indicador que ha subido constantemente desde el debut de los contratos.
El repunte se produjo después de que Financial Times informara que SpaceX está en conversaciones con Apollo Global Management para obtener 40.000 millones de dólares en financiamiento destinado a comprar chips de Nvidia. Del total, 10.000 millones de dólares provendrían de préstamos sindicados (deuda aportada por un grupo de prestamistas que comparten la exposición), y el resto se emitiría como bonos con grado de inversión, una categoría de calificación generalmente asociada a costos de financiamiento más bajos que la deuda de alto rendimiento.
Racha de gasto desde la OPI
La potencial captación extendería una intensa racha de financiamiento y adquisiciones. SpaceX acudió al mercado de deuda poco después de su OPI, captando unos 20.000 millones de dólares y elevando su efectivo disponible a unos 100.000 millones. También adquirió Cursor, una startup de programación con IA, por 60.000 millones de dólares.
El gasto de capital subió a más de 18.000 millones de dólares en el segundo trimestre, frente a 10.000 millones en el primer trimestre y 2.800 millones en el mismo trimestre del año anterior, un aumento de más de seis veces interanual que da una idea de la escala detrás de la propuesta de captación de 40.000 millones de dólares. La mayor parte de ese gasto se destina al negocio de inteligencia artificial de SpaceX, que comprende soluciones de centros datos y Grok.
Además del ensanchamiento de los diferenciales de crédito, los rendimientos de los bonos de SpaceX han subido este mes. Los bonos con vencimiento en 2056 rinden ahora 7,9%, mientras que los que vencen en 2046 subieron a 7,92%. El diferencial sobre los bonos del gobierno de Estados Unidos, la prima que exigen los inversores para mantener la deuda de la empresa en lugar de bonos del Tesoro, ha aumentado 1,76% desde junio.
Se prevé que el crecimiento de ingresos compense los riesgos
Elon Musk y su equipo apuestan a que el crecimiento esperado de los ingresos justifique el gasto continuo. Los analistas están optimistas en que la empresa tiene margen para crecer: la estimación promedio prevé que los ingresos anuales superen los 45.000 millones de dólares este año, para llegar a 114.000 millones el próximo año.
SpaceX ya ha asegurado importantes negocios de IA, incluido el de Google, que le paga 950 millones de dólares al mes, mientras que Anthropic paga más de 1.500 millones mensuales.
Algunos analistas son aún más optimistas. Goldman Sachs proyecta que los ingresos escalarán a 474.000 millones de dólares para 2030, impulsados por sus negocios de Starlink y centros de datos, mientras que Morgan Stanley ve los ingresos disparándose más allá de 330.000 millones en 2030. Ambas firmas participaron en la OPI de la empresa en junio.
SpaceX también cuenta con una amplia base de capital accionario que respalda su endeudamiento. Con una capitalización de mercado de más de 2,27 billones de dólares, la empresa podría vender acciones con facilidad para obtener efectivo si su deuda enfrentara una presión significativa.
En ese contexto, los indicadores a corto plazo a vigilar son concretos: si las conversaciones con Apollo producen un paquete definitivo y en qué términos, cómo se estabilizan los diferenciales de crédito récord una vez conocida la estructura, y si las próximas revelaciones trimestrales muestran que los contratos de IA ya registrados, incluidos los pagos mensuales de Google y Anthropic, escalan hacia los niveles de ingresos que proyectan los analistas.
Análisis técnico
El gráfico de cuatro horas muestra que SPCX ha tenido un buen desempeño en los últimos días. La acción rompió recientemente con fuerza por encima del nivel clave de resistencia de 157,9 dólares, su nivel más alto del 21 de septiembre, y se ha mantenido por encima de la media móvil de 50 periodos, lo que es una señal alcista.
Sin embargo, también formó una vela estrella fugaz el 6 de octubre, lo que explica el retroceso actual. Según el análisis, el escenario más probable es una caída hacia 160 dólares, seguida de una reanudación de la tendencia alcista.
Este artículo tiene fines informativos y no constituye asesoramiento financiero ni de inversión. Los diferenciales de crédito, los precios de los bonos, las previsiones de los analistas y los niveles técnicos pueden cambiar a medida que evolucionen las condiciones del mercado.
Este artículo apareció originalmente en The Market Periodical.

