SpaceX reporta ingresos de 14.580 millones de dólares en el tercer trimestre impulsados por IA; Musk confirma comités de fusión con Tesla
Puntos clave
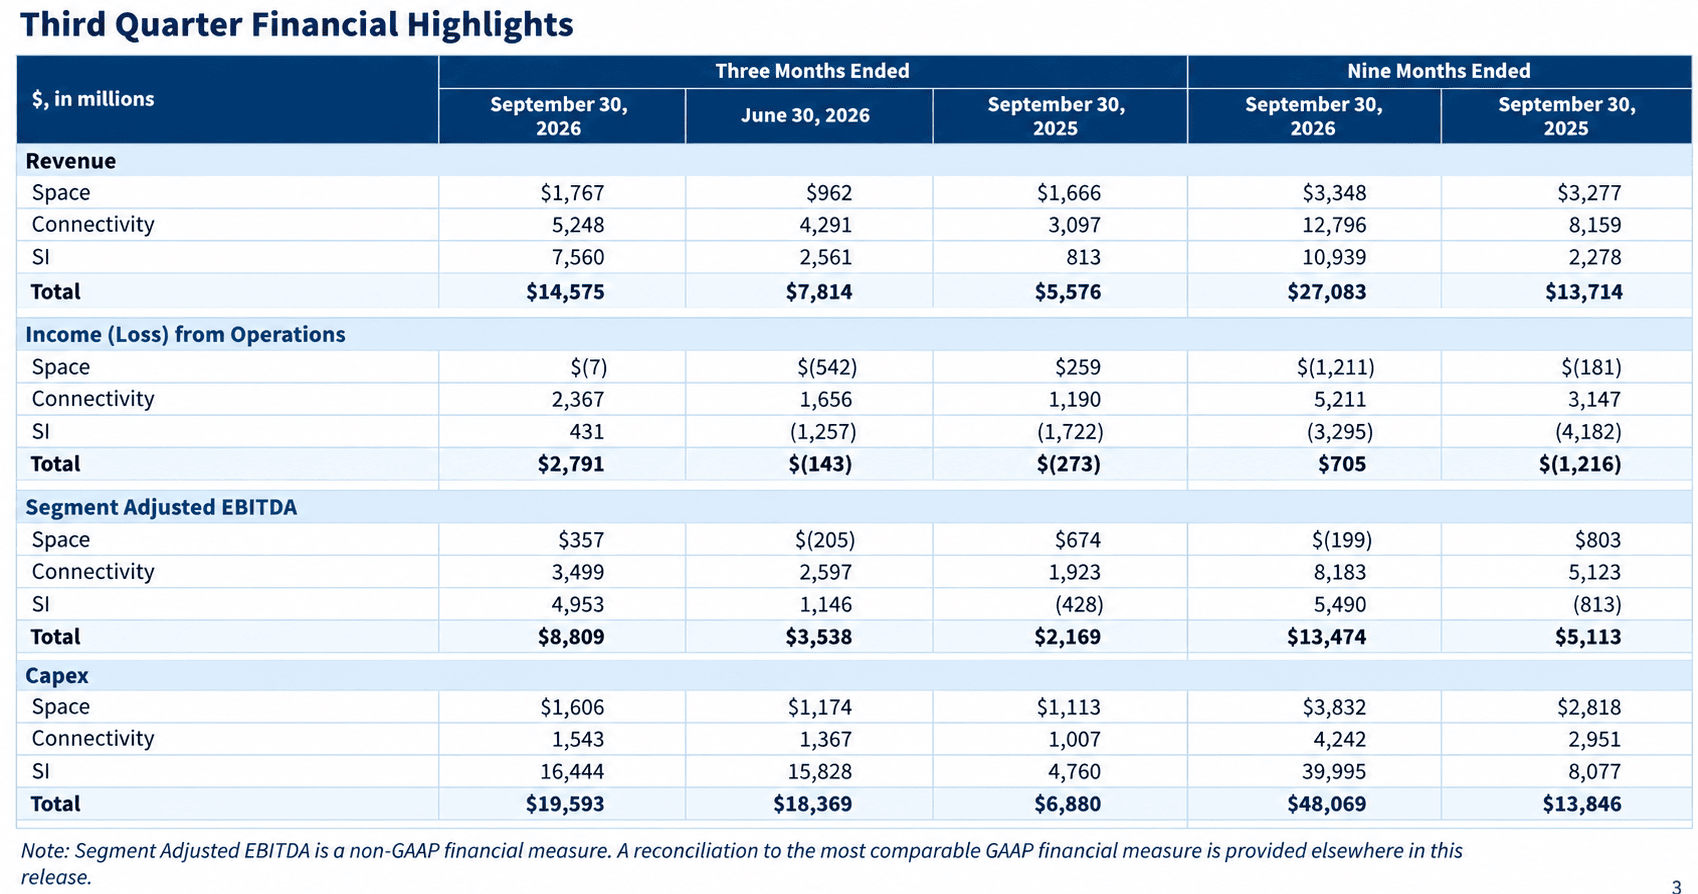
- •El segmento Super Intelligence de SpaceX generó 7.560 millones de dólares en ingresos, un alza de 830% interanual, haciendo del cómputo y el software de IA la mayor fuente de ingresos de la compañía por primera vez.
- •La compañía reportó una utilidad neta GAAP de 4.400 millones de dólares, su primer trimestre sólidamente rentable desde su salida a bolsa, tras una pérdida de 1.050 millones en el trimestre del año anterior.
- •El gasto de capital de nueve meses de 48.000 millones superó el flujo de caja operativo de 13.100 millones en unos 35.000 millones, aunque unos 90.000 millones en efectivo y valores negociables ofrecen una reserva.
- •Los ingresos de conectividad de Starlink crecieron 69% hasta 5.250 millones con suscriptores de consumo al alza de 89% hasta 13,6 millones, mientras el Starship Flight 14 se convirtió en la primera misión generadora de ingresos de Starship.
- •SpaceX y Tesla han formado comités especiales de directores independientes para explorar una fusión, y cualquier acuerdo requeriría la aprobación de más del 50% de todas las acciones de Tesla.
SpaceX reportó sus resultados del tercer trimestre de 2026 tras el cierre del mercado el 20 de octubre, subrayando la transformación de la compañía de un operador de cohetes y satélites con un proyecto secundario de IA a un negocio de cómputo y software de IA que también posee el sistema de lanzamiento dominante del mundo y una red líder de banda ancha satelital.
Los ingresos se dispararon 161% interanual hasta 14.580 millones de dólares, cómodamente por encima del consenso de unos 12.700 millones y unos 1.700 millones por encima de las proyecciones. Ahora cotizando bajo el ticker SPCX tras su OPI de 2026, la compañía vio su recién nombrado segmento Super Intelligence (SI) generar 7.560 millones de dólares en ingresos, un alza de 830% interanual y, por primera vez, más de la mitad del total. Ese cambio en la mezcla de ingresos es el contexto del resto del informe: la mayor fuente de ingresos de SpaceX es ahora el cómputo y el software de IA en lugar de lanzamientos o banda ancha — el primer trimestre en que la reestructuración SpaceXAI es plenamente visible en la distribución de ingresos.
El EBITDA ajustado se situó en 8.810 millones de dólares frente a un consenso de unos 6.600 millones, un alza de 306% interanual. La compañía pasó a una utilidad neta GAAP de 4.400 millones desde una pérdida de 1.050 millones en el trimestre del año anterior — su primer trimestre sólidamente rentable desde su salida a bolsa. El EPS ajustado de alrededor de 0,35 dólares más que duplicó las expectativas del mercado de 0,13 a 0,16 dólares.
El segmento SI impulsado por contratos cloud, Cursor y Grok
El segmento SI añadió 6.700 millones de dólares en ingresos incrementales de tres fuentes: la activación de nuevos acuerdos importantes de servicios en la nube, la adquisición de la plataforma de programación Cursor —que se cerró a mitad del trimestre y aportó 608 millones— y la aceleración de la adopción de la familia de modelos Grok, incluido el recién lanzado sistema agéntico Grok Bot. Las tres son líneas de ingresos nuevas o recién activadas — una base de ingresos joven donde la concentración de clientes en el cómputo de IA sigue siendo un riesgo señalado.
El segmento también logró un giro dramático. Tras registrar una pérdida operativa de 1.260 millones apenas en el segundo trimestre, SI pasó a ser rentable a nivel operativo con 431 millones, incluso absorbiendo 1.200 millones en compensación accionaria relacionada con Cursor, y entregó 4.950 millones en EBITDA ajustado.
En la llamada de resultados, el CFO Bret Johnsen ofreció una métrica llamativa: con los precios actuales, los nuevos despliegues de cómputo se pagan en menos de un año, con precios de cómputo que rondan "ligeramente por encima del extremo alto" de 30–50 por vatio. El precio por vatio es la medida convencional de la economía de los centros de datos, por lo que la recuperación en menos de un año equivale a afirmar que cada nuevopliegue recupera su costo de construcción dentro de aproximadamente su primer año de operación. La capacidad nominal alcanzó 1,7 gigavatios al cierre del trimestre, frente a 0,6 GW un año antes — casi un triple en doce meses — mientras continuaba la construcción de la instalación COLOSSUS II.
Los segmentos Starlink y Space se mantienen fuertes
Starlink, durante mucho tiempo el ancla de rentabilidad de SpaceX, siguió saludable. Los ingresos de conectividad subieron 69% interanual hasta 5.250 millones de dólares, con la utilidad operativa del segmento al alza de 99% hasta 2.370 millones. Los suscriptores de consumo alcanzaron 13,6 millones, un 89% más que un año antes, mientras el ARPU subió 5% en términos secuenciales hasta 69 dólares. Starlink ya está instalado en más de 3.800 aviones, y los ingresos empresariales y gubernamentales saltaron 91%. En otras palabras, el segmento que durante mucho tiempo ancló la rentabilidad de SpaceX sigue expandiéndose con rapidez incluso mientras SI se convierte en el negocio más grande.
El segmento Space aportó 1.770 millones de dólares, un alza de 6% interanual. El trimestre destacó por el Starship Flight 14, la primera misión generadora de ingresos de Starship, que desplegó 26 satélites V3 Starlink con aproximadamente 10 veces la capacidad de enlace descendente de un lanzamiento de Falcon 9. Ese vuelo convierte a Starship de un programa de desarrollo en un activo generador de ingresos por derecho propio. SpaceX también anunció Starbase, Louisiana, un puerto espacial de nueva generación que apunta a su primer lanzamiento en 2029.\n## El alto gasto de capital presiona el flujo de caja
El trimestre no estuvo exento de tensiones. El gasto de capital totalizó 19.600 millones de dólares, 16.400 millones de ellos en el segmento SI, y el gasto de capital de nueve meses de 48.000 millones eclipsa el flujo de caja operativo de 13.100 millones — un déficit de unos 35.000 millones en nueve meses. El EBITDA ajustado de 8.800 millones también se sitúa muy por encima de la utilidad operativa GAAP de 2.800 millones — una brecha que vale la pena monitorear. Aun así, unos 90.000 millones de dólares en efectivo y valores negociables ofrecen una sólida reserva, y qué tan durable resulte esa reserva al ritmo actual de gasto es la pregunta financiera central que planea sobre la construcción.
Se forman comités de fusión en SpaceX y Tesla
Musk confirmó en la llamada que tanto SpaceX como Tesla han formado comités especiales, compuestos por directores independientes y creados a solicitud de los accionistas, para explorar una fusión. Dado que Musk es una parte con conflicto de interés en ambas compañías, no puede participar en las discusiones. Esa estructura implica que cualquier combinación será decidida en última instancia por los directores independientes y los accionistas, y no por el propio Musk. Fue mesurado en sus comentarios: "No creo que debamos asumir necesariamente que una fusión entre SpaceX y Tesla es una certeza. Y creo que eso sería exagerarlo. ¿Creo que sería una buena idea? Sí."
La lógica estratégica, tal como la plantea Ark Invest, es una entidad combinada que genere 3,8 billones de dólares en ventas para 2031, con los flujos de caja de los robotaxis de Tesla financiando los centros de datos orbitales de SpaceX y el cómputo de SpaceX sirviendo como capa de planificación para los despliegues de Optimus. Los obstáculos de gobernanza siguen siendo significativos, sin embargo: cualquier acuerdo requeriría la aprobación de más del 50% de todas las acciones de Tesla votando a favor.
Las proyecciones de Musk probablemente intensifiquen el debate. Proyectó ingresos recurrentes anuales de 500.000 millones a 1 billón de dólares para finales de 2027 — cifras que anualizan a más de 55.000 millones en 2026, pero que implican una trayectoria de crecimiento que ninguna empresa pública ha sostenido jamás.
El trimestre produjo una serie de hitos para SpaceX: el crecimiento de 830% del SI marcó la primera validación plena de la reestructuración SpaceXAI, la rentabilidad del segmento marcó una primera bajo el nuevo modelo operativo, y los comités de fusión confirmaron meses de especulación. riesgos — la intensidad de capital, la concentración de clientes en el cómputo de IA y la complejidad de gobernanza de fusionar dos compañías controladas por Musk — siguen siendo sustanciales. Los marcadores inmediatos de aquí en adelante son concretos: las recomendaciones de los comités de fusión, el avance de la construcción de COLOSSUS II, la trayectoria hacia la meta de ARR para finales de 2027 y el camino de Starbase, Louisiana hacia su primer lanzamiento en 2029.

