Los ETF de Solana logran una ganancia semanal mínima mientras las entradas caen 97% y el impulso del SOL se enfría
Puntos clave
- •Las entradas netas semanales en los ETF de Solana en EE. UU. cayeron aproximadamente 97%, hasta unos 4,9 millones de dólares en la semana que terminó el 4 de septiembre, frente a unos 142,7 millones la semana anterior.
- •Solo tres de los seis productos de ETF de Solana (BSOL, FSOL y GSOL) registraron flujos netos distintos de cero, mientras los otros tres tuvieron flujo cero durante todo el período.
- •El 4 de septiembre, los ETF de Solana registraron una salida neta de 5,2 millones de dólares, mientras que los ETF de Bitcoin captaron 174,6 millones y los de Ethereum 25,9 millones en entradas netas.
- •Los datos de CME mostraron las posiciones largas de SOL al alza en 577 contratos y las cortas a la baja en 1.210, pero las cifras excluyen posiciones de cobertura, lo que debilita la interpretación alcista.
- •Los datos reflejan una pérdida de impulso más que una retirada confirmada de inversores, y los totales en dólares no están ajustados por tamaño de fondo ni distinguen capital nuevo de intercambios entre activos.
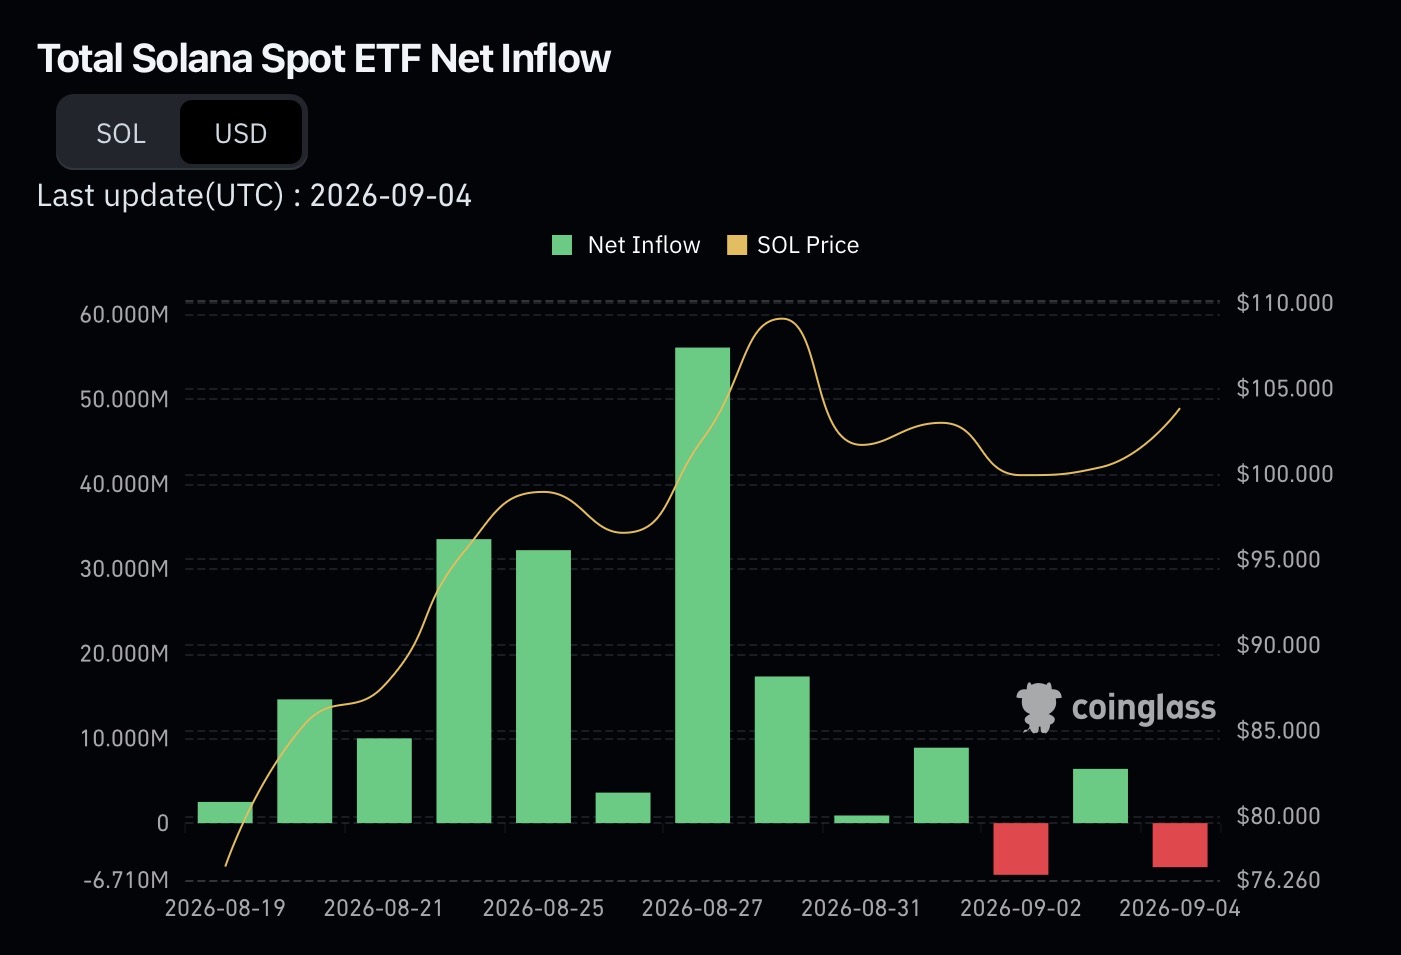
Las entradas netas semanales en los ETF de Solana en Estados Unidos cayeron aproximadamente 97%, hasta unos 4,9 millones de dólares en la semana que terminó el 4 de septiembre, frente a unos 142,7 millones de dólares en las cinco sesiones anteriores.
La categoría se mantuvo en positivo en lugar de revertir a una salida neta semanal, un resultado que apunta a una pérdida de impulso más que a una retirada confirmada de los inversores.
Los flujos de los ETF de Solana muestran una base de demanda estrecha y desigual
Solo tres de los seis productos de ETF de Solana — BSOL, FSOL y GSOL — registraron flujos netos distintos de cero durante el período estadístico, mientras que VSOL, TSOL y SOEZ registraron flujo neto cero en todos los días de negociación cubiertos, según los datos de Farside Investors y CoinGlass.
El frágil balance positivo de la semana también ocultó un final accidentado. Solo el 4 de septiembre, los ETF de Solana registraron una salida neta de 5,2 millones de dólares, lo que significa que la cifra semanal de 4,9 millones sobrevivió únicamente porque las entradas de días anteriores compensaron ese drenaje de cierre. El patrón refleja el giro de impulso descrito en la cobertura previa de la racha récord de entradas de Solana y el posterior rebote diario registrado en los informes sobre recuperaciones de flujos de los ETF de Solana.
Estos totales en dólares tienen limitaciones estructurales que conviene señalar. Las cifras no están ajustadas por los activos bajo gestión de cada fondo, no capturan todos los productos de ETF cripto y no pueden distinguir entre capital nuevo e inversores que simplemente intercambian entre activos. Esta última salvedad importa especialmente para Solana, una categoría de ETF relativamente joven cuyos productos aún son pequeños en términos de activos comparados con las bases de fondos de Bitcoin y Ethereum, por lo que incluso movimientos moderados en dólares pueden alterar bruscamente los porcentajes semanales.
Bitcoin lidera la comparación de asignación en ETF entre activos
𝗕𝗨𝗟𝗟𝗜𝗦𝗛: For all the talk of $BTC being boring, investors have quietly added another $1.9 billion to its ETFs in just two weeks. pic.twitter.com/tQTL3k3TSz
— Blockto (@TheBlocktoApp) September 7, 2026
El 4 de septiembre, los ETF de Bitcoin registraron 174,6 millones de dólares en entradas netas (CoinGlass), mientras que los ETF de Solana registraron una salida neta de 5,2 millones de dólares. El desglose diario también mostró que los ETF de Ethereum absorbieron 25,9 millones de dólares en entradas netas durante la misma sesión.
Esa brecha indica que Bitcoin tuvo la asignación incremental más fuerte en ETF en esta comparación de un solo día, en contraste con la racha de entradas multiactivo cubierta en informes previos sobre la demanda de fondos de ETH, XRP y SOL. Es importante destacar que los datos no prueban que los inversores hayan rotado de Solana hacia Bitcoin, ni cubren todos los fondos cripto existentes. Una cifra mayor en dólares para los flujos de ETF de Bitcoin tampoco significa automáticamente una demanda más fuerte en relación con el tamaño de la base de fondos de Bitcoin, mucho más grande.
El posicionamiento en CME ofrece una señal matizada
Los datos de derivados añadieron un matiz al panorama de la demanda sin resolverlo. Los datos de CME Group muestran que las posiciones largas de SOL aumentaron en 577 contratos mientras que las posiciones cortas cayeron en 1.210 contratos, produciendo una posición neta corta menor en general.
Esa asimetría parece alcista en apariencia, pero la fuente subyacente es explícita en que las columnas de posiciones largas y cortas reportadas excluyen las posiciones clasificadas como cobertura. Una menor posición neta corta, por lo tanto, no puede atribuirse puramente a fondos que cubren activamente apuestas bajistas; igual de fácil puede reflejar ajustes en la estrategia de cobertura entre participantes del mercado sin convicción direccional en ningún sentido.
Leído junto con la desaceleración de los ETF, el cambio en CME se convierte en un dato más en lugar de una señal alcista aislada. Los inversores que evalúan si la demanda de SOL se está expandiendo realmente deben ponderar conjuntamente los flujos de capital hacia los productos de ETF y estos cambios en el posicionamiento de derivados, no de forma aislada.
La siguiente prueba es una demanda sostenida y de base amplia
Una sola semana positiva, sostenida por tres de seis productos y con una salida a final de semana, no establece una tendencia duradera. La evidencia más sólida serían semanas consecutivas de flujos positivos en los ETF de Solana distribuidos entre una gama más amplia de productos, en lugar de concentrados en un puñado de nombres.
Comparar los flujos futuros con una base de activos estable, en lugar de juzgarlos puramente por totales brutos en dólares, ayudaría a separar el crecimiento genuino de la demanda de cifras infladas por el tamaño de los fondos. La actividad de creación y recompra, junto con los cambios posteriores en las posiciones largas, cortas, de opciones y de cobertura en CME, ofrecerán el panorama más claro que la instantánea de una sola semana de Farside no puede proporcionar.
Hasta que llegue esa confirmación más amplia, la historia de los ETF de Solana sigue siendo una de enfriamiento del impulso más que de reversión, como se sigue en la cobertura continua de las tendencias de flujos de los ETF de Solana.
