Las nóminas débiles despejaron un riesgo. El IPC de la semana 42 debe despejar el otro
Puntos clave
- •Las nóminas de septiembre de Estados Unidos aumentaron apenas 29,000 y la tasa de desempleo se mantuvo en 4.2%, mientras que las revisiones dejaron julio y agosto 60,000 empleos más débiles en conjunto que lo reportado inicialmente.
- •Las minutas del FOMC del 7 de octubre mostraron que la mayoría de los participantes consideraba probablemente apropiada otra subida de tasas para finales de año, mientras el personal estimaba una inflación PCE total de agosto cercana a 3.8% y una subyacente de 3.4%.
- •El gasto real de los consumidores aumentó 0.6% en agosto pese a que el ingreso disponible real no cambió, y la gasolina y la vivienda impulsaron los aumentos del IPC de agosto que los datos de septiembre deben compensar para validar la señal de debilidad laboral.
- •El IPC de China aumentó 0.8% interanual en agosto por la caída de los precios de los alimentos, pero el IPP subió 3.8% y los precios de la energía, la electrónica y la joyería de oro se mantuvieron elevados, dejando incompleta la desinflación global.
- •Una lectura duradera de aterrizaje suave requiere un enfriamiento sincronizado del IPC de Estados Unidos, los precios de China, el CGPI de Japón y los datos industriales de la zona euro antes de las reuniones de los bancos centrales del G3 del 28 al 30 de octubre.
Respuesta rápida
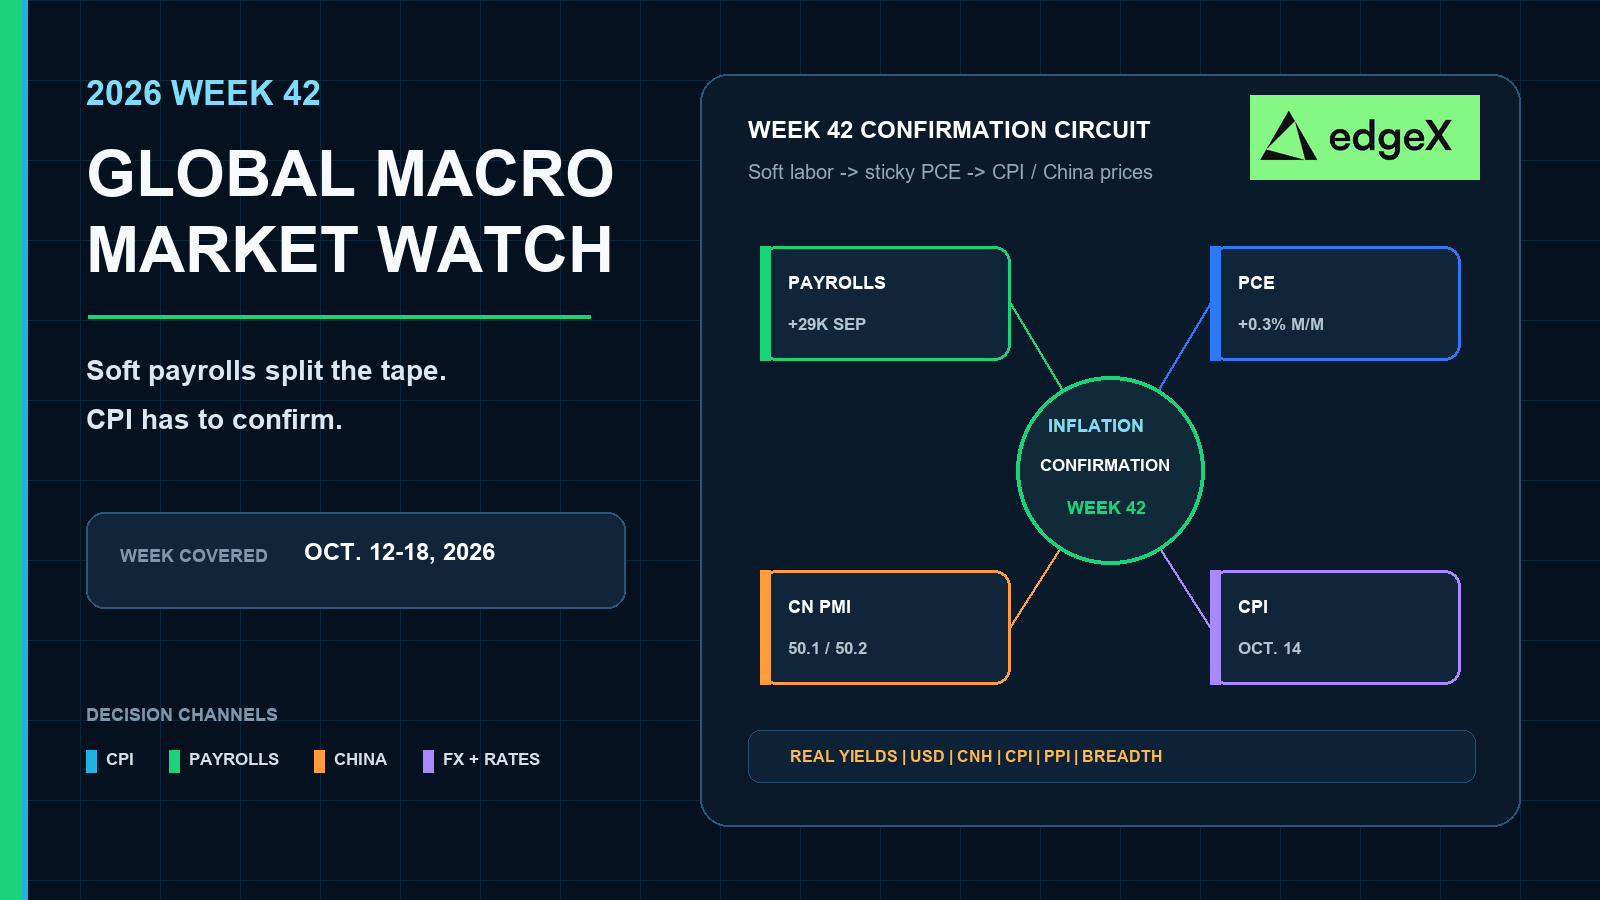
Opera la semana 42 como una prueba de confirmación hacia el grupo de decisiones del G3 del 28 al 30 de octubre. Las nóminas débiles de Estados Unidos ya redujeron el temor por la contratación. No resolvieron la trayectoria. La semana solo superará la prueba si el IPC de septiembre modera la combinación de gasolina y vivienda de agosto, y si los precios de producción de China, Japón y Europa dejan de reconstruir la presión sobre las tasas. Si esos datos siguen mostrando fortaleza, un mercado laboral débil no mantendrá fuera de la mesa otra subida.
Por qué la semana 42 es una semana de confirmación
La semana 40 respondió la pregunta laboral que los mercados querían resolver. La contratación se desaceleró. El crecimiento salarial se enfrió. Las revisiones recortaron los dos meses anteriores. La valoración de los futuros redujo las probabilidades de una subida en el corto plazo. Eso fue alivio, no resolución.
La mitad inconclusa son los precios. La demanda de agosto se mantuvo firme. El indicador de inflación preferido de la Fed siguió mostrando persistencia. Las minutas del 7 de octubre, publicadas en la semana 41, todavía dejaron sobre la mesa otra subida de tasas a finales de año. La semana 42 se ubica entre ese registro escrito y el grupo de decisiones del G3 de finales de octubre. Su función es confirmar: ¿el mercado laboral débil sobrevivirá a los precios persistentes o el canal de precios volverá a poner en juego la segunda subida?
Opera el conflicto. Un dato débil de nóminas puede reajustar los rendimientos del tramo corto durante una sesión. Un cambio duradero de trayectoria necesita que el IPC de septiembre, el IPC y el IPP de China, el CGPI de Japón, las ventas minoristas y el IPP de Estados Unidos, y los datos industriales de Europa se muevan juntos.
Calendario macroeconómico global de la semana 42
| Fecha | Región | Evento programado | Por qué les importa a los mercados |
|---|---|---|---|
| 13 de octubre | Japón | Índice de precios de bienes corporativos CGPI | Actualización programada de los precios de producción de Japón antes de la reunión del BOJ de finales de octubre. |
| 14 de octubre | Estados Unidos | IPC, septiembre de 2026 | Principal dato de inflación de Estados Unidos antes de la decisión del FOMC del 28 de octubre. |
| 14 de octubre | China | IPC e IPP, septiembre de 2026 | Actualización programada de la inflación al consumidor y en puerta de fábrica de China. |
| 15 de octubre | Estados Unidos | Ventas minoristas e IPP, septiembre de 2026 | Evaluación de la demanda y los precios de producción de Estados Unidos en la misma semana, después del IPC. |
| 15 de octubre | Zona euro | Producción industrial, agosto de 2026 | Dato del volumen industrial europeo antes de la reunión del BCE de finales de octubre. |
| 16 de octubre | Zona euro | IPC final, septiembre de 2026 | Confirmación de los precios al consumidor europeos antes de la reunión del BCE del 28 y 29 de octubre. |
| 28 al 30 de octubre | Estados Unidos / zona euro / Japón | FOMC; BCE; reunión de política monetaria del BOJ | Próximo grupo activo de decisiones del G3 después de la semana de confirmación. |
El mercado laboral débil despejó el temor por la contratación
La Situación del empleo de septiembre enfrió el temor laboral sin necesitar una narrativa de colapso. Las nóminas aumentaron solo en 29,000. La tasa de desempleo se mantuvo en 4.2%. Los ingresos promedio por hora subieron apenas 0.1%, o 3.0% interanual. Las horas permanecieron estancadas en 34.4, y las horas extra manufactureras no cambiaron, en 3.0. Esa combinación indica que la presión sobre la contratación y los salarios se moderó al mismo tiempo.
La amplitud importó más que un solo titular débil
La mejor lectura está en el origen de los empleos que aún se crearon. La atención médica siguió sumando puestos, pero con 17,000 estuvo muy por debajo de su promedio de 33,000 del año anterior. Las actividades financieras siguieron retrocediendo y ahora acumulan una caída de 129,000 desde el máximo de mayo de 2025. El mercado laboral débil no es aquí un accidente de un solo sector. Los antiguos motores del empleo se desaceleraron y una categoría sensible a las tasas siguió perdiendo puestos.
Las revisiones y las vacantes rezagadas aún tienen efectos en ambos sentidos
Las revisiones importaron tanto como el dato mensual. Julio pasó de una pequeña ganancia a una caída de 10,000, y agosto fue recortado a 133,000, dejando los dos meses anteriores 60,000 empleos más débiles que lo reportado inicialmente. Las vacantes JOLTS de agosto, publicadas el 29 de septiembre, todavía mostraron pocos cambios, en 7.1 millones. Es una fotografía de vacantes de agosto publicada dentro de la semana 40, no una prueba de que las vacantes de septiembre ya se hayan deteriorado. Las nóminas débiles redujeron el temor por la contratación. No resolvieron el canal de vacantes antes del IPC de la semana 42.
El gasto persistente mantuvo abierto el canal de inflación
Los datos laborales se enfriaron. La demanda de los hogares no. La publicación de ingresos y gastos personales de agosto de la BEA mostró que el ingreso disponible real no cambió, mientras que el PCE real aumentó 0.6%. Los hogares gastaron más rápido de lo que crecieron sus ingresos ajustados por inflación. Por eso las nóminas débiles, por sí solas, no pudieron cerrar el debate sobre la inflación.
La composición de ese gasto es la parte útil. Los bienes lideraron el aumento mensual, y los mayores incrementos por categoría provinieron de la gasolina y otros bienes energéticos, los servicios de alimentos y el alojamiento, y los vehículos automotores y sus piezas. Los servicios también aumentaron, pero los datos no mostraron un avance tranquilo limitado a los servicios. La demanda de energía y bienes se mantuvo suficientemente activa para conservar el riesgo de precios sobre la mesa. La misma publicación de la BEA del 30 de septiembre también dejó el PIB real del segundo trimestre en un crecimiento anualizado de 2.2% en la tercera estimación. Es un contexto útil. No es el foco de la semana 42.
El IPC de agosto fijó el umbral que el IPC de septiembre debe superar
La publicación del IPC de agosto sigue siendo la referencia que la semana 42 debe confirmar o moderar. La gasolina por sí sola explicó más de un tercio del aumento mensual del índice general. La vivienda se aceleró a 0.3% después de un aumento de 0.1% en julio. Las comunicaciones, el alojamiento fuera del hogar y las tarifas aéreas también saltaron, mientras que la atención médica y los seguros de vehículos se enfriaron. Si el IPC de septiembre modera esa combinación de gasolina y vivienda, el mercado laboral débil tendrá espacio para mantenerse. Si no lo hace, el canal de demanda persistente seguirá activo hasta el 28 de octubre.
Las minutas mantuvieron otra subida sobre la mesa
Las minutas del FOMC del 7 de octubre de la reunión del 15 y 16 de septiembre son información adyacente de la semana 41, no una revisión concluida de esa semana. Aun así, cambian la configuración de la semana 42. Los participantes consideraron que los riesgos de inflación estaban inclinados al alza y que los riesgos del mercado laboral estaban ampliamente equilibrados. Todos respaldaron el movimiento a 3.75%–4.00%. Un par había elevado su estimación de la tasa neutral de fondos federales. Varios dijeron que la política actual parecía no restrictiva o solo moderadamente restrictiva. La mayoría juzgó después que probablemente sería apropiado otro aumento para finales de año, aunque recalcó que seguiría abierta a los datos entrantes.
El lenguaje del personal mantuvo la misma presión. El personal estimó que la inflación PCE total de agosto rondaba 3.8% y la subyacente 3.4%, señalando los aumentos arancelarios anteriores, los costos de energía y geopolíticos, y los precios de bienes de consumo relacionados con la IA. La valoración de los futuros redujo las probabilidades de una subida a corto plazo después del dato débil de nóminas. Tómalo solo como contexto de la valoración del mercado. Las minutas escritas todavía dejaron otra subida de fin de año como la trayectoria que la mayoría de los participantes consideraba probablemente apropiada. El mercado laboral débil solo ayuda si los datos de inflación de la semana 42 dan a las autoridades una razón para reescribir ese sesgo.
China, Japón y Europa filtran la misma división
China no ofrece una desinflación global limpia de cara al 14 de octubre. El IPC de agosto de la NBS aumentó 0.8% interanual, pero la división importó más que el titular. Los alimentos cayeron 1.4%, y el cerdo bajó 11.8%. La energía aumentó 4.1% y la gasolina saltó 9.3%. El resumen de China Daily también mostró que las tabletas, las computadoras y los teléfonos móviles seguían subiendo a tasas de dos dígitos, mientras que la joyería de oro aumentó 33.6%. Los alimentos más baratos no anulan los precios de consumo vinculados con la IA y la energía.
Los precios en puerta de fábrica cuentan la misma historia desde el otro lado. El IPP de agosto de la NBS aumentó 3.8% interanual. Los medios de producción subieron 5.0%. Los bienes de consumo todavía cayeron 0.5%. Los precios de compra aumentaron 5.8%. La presión upstream se mantuvo más firme que la de los bienes de consumo terminados. Es un filtro de precios de producción para los metales, el CNH y los sectores cíclicos de Asia, no una señal amplia de reflación de los hogares.
La actividad solo rebotó en la superficie
El PMI oficial de septiembre devolvió la manufactura a 50.1 y el sector no manufacturero a 50.2. La construcción subió a 50.3, su lectura más alta del año. Los nuevos pedidos siguieron débiles, en 46.5, y el sector inmobiliario permaneció por debajo de 50. Las utilidades industriales de agosto se desaceleraron a 4.2% después de 11.2% en julio, aunque las utilidades de la electrónica saltaron cerca de 110% y la manufactura de alta tecnología aumentó 54.7% durante los primeros ocho meses. La IA y la fortaleza upstream sostienen los datos. La demanda de los hogares no.
Japón y Europa mantienen abierto el mismo filtro. El CGPI de agosto de Japón cayó 0.2% mensual, pero siguió 7.6% arriba interanual. Los precios de exportación aún aumentaron 11.1% interanual sobre una base de moneda contractual, y los precios de importación subieron 16.7%, incluso después de una caída mensual de 1.0%. La información adyacente de Europa en la semana 41 tampoco fue más clara. El comercio minorista aumentó solo 0.1% después de una caída de 0.6%, o 0.8% interanual, y el rebote mensual de 1.3% de Alemania todavía dejó las ventas 0.4% abajo interanual. Los precios industriales al productor saltaron 1.9% mensual, casi completamente por la energía. Sin energía, los precios al productor aumentaron apenas 0.2%. Las nóminas débiles de Estados Unidos no anulan los precios de producción elevados de Asia y Europa si esos canales siguen transmitiéndose a las divisas, los metales y los rendimientos del tramo corto.
Revisión de la semana 40: empleos débiles frente a precios persistentes
La semana 40, del 28 de septiembre al 4 de octubre, era la ventana semanal más reciente completada al cierre del 8 de octubre. La semana comenzó en Asia. El paquete de utilidades industriales de China mostró que el total anual seguía creciendo, pero agosto se desaceleró con fuerza y dejó el alza concentrada en la electrónica y la manufactura de alta tecnología, en lugar de una demanda amplia de los hogares.
La mitad de la semana acumuló el problema de confirmación de Estados Unidos. Las vacantes JOLTS de agosto cambiaron poco, recordando a los mercados que el canal de vacantes aún no se había deteriorado en los datos rezagados. Al día siguiente, el paquete de ingresos y gastos de agosto de la BEA mostró que el gasto real seguía aumentando mientras los ingresos reales se mantenían planos, con la energía, los servicios de alimentos y los vehículos aportando buena parte del resultado. El PMI oficial de China apenas volvió a superar 50 ese mismo día y los nuevos pedidos siguieron débiles.
El 2 de octubre cerró la semana con el dato débil de nóminas. La contratación se desaceleró, el crecimiento salarial se enfrió y los dos meses anteriores fueron revisados a la baja. Los mercados de futuros redujeron las probabilidades de una subida a corto plazo gracias a ese alivio laboral. El registro completo de la semana 40 dejó un mensaje más exigente para la semana 42: el mercado laboral se enfrió, el gasto y los precios no, y las minutas del 7 de octubre mantuvieron después otra subida de fin de año sobre la mesa. Las nóminas débiles redujeron un riesgo. Elevaron el umbral para el IPC de septiembre y los datos globales de precios de producción que seguirán.
Mapa de decisiones entre activos
| Combinación de la semana 42 | Cripto | Acciones | Materias primas | Divisas y tasas |
|---|---|---|---|---|
| IPC débil de Estados Unidos después de nóminas débiles, con precios de producción más bajos en China y Japón | Menor presión de los rendimientos reales puede respaldar a BTC y ETH si el apalancamiento permanece contenido. | La duración y los activos de alta beta pueden recibir demanda; los líderes de IA aún necesitan resultados, no solo alivio de trayectoria. | El oro puede fortalecerse si caen los rendimientos reales; los metales industriales necesitan confirmación de la demanda china. | Los rendimientos del tramo corto bajan; el USD se debilita selectivamente hacia finales de octubre. |
| IPC subyacente elevado de Estados Unidos mientras el IPP de China y los precios al productor de Europa se mantienen firmes | Los rendimientos reales más altos y la liquidez más restrictiva golpean primero a las criptomonedas apalancadas. | Los activos de larga duración rinden menos; las acciones de calidad y flujo de caja resisten mejor. | El oro enfrenta un viento en contra por los rendimientos; la energía y los metales industriales siguen con riesgos en ambos sentidos. | Los rendimientos reales y el USD se fortalecen; las probabilidades de subida hacia el 28 de octubre se reconstruyen. |
| Mercado laboral débil sostenido, pero el IPC y el IPP de China se reaceleran por la energía y la electrónica | El riesgo negativo en Asia todavía puede presionar a las criptomonedas de alta beta aunque los rendimientos de Estados Unidos se estabilicen. | Las multinacionales sensibles a China y los materiales se rezagan frente a las empresas nacionales de Estados Unidos. | El cobre y los metales relacionados se debilitan si la absorción sigue débil; el petróleo permanece sujeto a la geopolítica. | El CNH se debilita; las divisas de materias primas divergen de las operaciones basadas únicamente en la trayectoria del USD. |
| IPC moderado con ventas minoristas débiles en Estados Unidos y producción industrial floja en la zona euro | El alivio de tasas solo ayuda si el desapalancamiento por temor al crecimiento no domina. | Las revisiones de resultados importan más que el primer dato de IPC; las defensivas pueden liderar. | El oro puede superar a las materias primas industriales. | Las curvas pueden empinarse alcistamente; la incertidumbre sobre la trayectoria de política permanece elevada para el USD y el JPY. |
¿Qué confirmaría la señal de la semana 42?
El escenario base es ruido de confirmación, no una tendencia clara en una sola dirección. Una lectura duradera de aterrizaje suave necesita que el IPC de septiembre modere el impulso de gasolina y vivienda de agosto, que el IPC y el IPP de China mantengan débiles los alimentos sin otro repunte de energía y electrónica, que el CGPI de Japón deje de reacelerar la tasa interanual de precios de producción y que la producción industrial de la zona euro muestre que los precios elevados al productor no llegan acompañados de un colapso fabril. Unas ventas minoristas débiles en Estados Unidos apoyarían la historia de enfriamiento laboral solo si el IPP no reabre el canal de precios de producción ese mismo día.
China necesita su propia lista de verificación. Lee el IPC y el IPP del 14 de octubre frente a la división de agosto entre alimentos y energía, la brecha de nuevos pedidos del PMI de septiembre y la desaceleración de las utilidades, que aun así dejó a la electrónica extremadamente fuerte. Precios estables en China con nuevos pedidos más firmes apoyarían la contención alrededor de unos datos laborales más débiles en Estados Unidos. Otro impulso del IPP o del IPC liderado por la energía mantendría selectiva a Asia aunque las nóminas estadounidenses sigan débiles. La confirmación de la semana 42 debería aparecer en el movimiento conjunto del IPC, los precios de China, el CGPI de Japón, los rendimientos del tramo corto, el dólar, el CNH, el EUR, el JPY y los metales industriales. Una reacción al IPC exclusivamente estadounidense que muera antes de la apertura de Asia es menos duradera que un ajuste global sincronizado hacia el grupo de decisiones del G3 del 28 al 30 de octubre.
Opera con una ventaja
En mercados que se mueven rápido, la ejecución importa tanto como la dirección. Por eso más operadores recurren a plataformas descentralizadas como edgeX para operar perpetuos y al contado.
A diferencia de las plataformas centralizadas tradicionales, edgeX está construido alrededor de la autocustodia, lo que significa que conservas el control de tus activos y autorizas personalmente los movimientos de fondos. Para los operadores activos, eso ofrece una ventaja significativa: acceso al mercado sin entregar la custodia a un exchange.
edgeX también combina los beneficios principales de DeFi con una experiencia de trading diseñada para una ejecución profesional. La plataforma pone énfasis en una liquidez profunda, la ejecución de órdenes a alta velocidad y un desempeño con bajo deslizamiento, ayudando a los operadores a responder durante condiciones volátiles. Con soporte para un apalancamiento elevado, ofrece a los participantes experimentados más flexibilidad para expresar sus opiniones macroeconómicas y gestionar el riesgo.
Más allá de la ejecución, la infraestructura de trading descentralizado puede ofrecer ventajas estructurales: mayor transparencia, verificación en cadena y menor dependencia de intermediarios centralizados. Para los operadores que buscan rendimiento sin renunciar al control, ese modelo resulta cada vez más atractivo.
edgeX está diseñado para ese equilibrio: reunir una experiencia de trading profesional con los principios centrales de los mercados descentralizados.
Los operadores que quieran explorar una forma de operar más eficiente en capital y basada en la autocustodia pueden conocer mejor edgeX.
Preguntas frecuentes
¿Cuál es el evento más importante de la semana 42 de macroeconomía global?
El catalizador de mayor impacto es el IPC de septiembre de Estados Unidos, el 14 de octubre. Los mercados seguirán evaluando ese dato frente a la publicación del IPC y el IPP de China en la misma semana, el CGPI de Japón del 13 de octubre, las ventas minoristas y el IPP de Estados Unidos del 15 de octubre y la producción industrial de la zona euro, no como un día de inflación exclusivamente estadounidense.
¿Por qué revisar la semana 40 en lugar de la semana 41?
La producción cerró el 8 de octubre, mientras que la semana 41 todavía estaba en curso. Las minutas del FOMC del 7 de octubre y los primeros datos de ventas minoristas y precios al productor de Europa de octubre se tratan como información adyacente de la semana 41. La semana 40, del 28 de septiembre al 4 de octubre, fue la última ventana semanal completada y está identificada explícitamente.
¿Por qué las nóminas débiles no resuelven por sí solas la trayectoria de la Fed?
Las nóminas de septiembre enfriaron la contratación y los salarios, pero el gasto real de agosto siguió aumentando mientras los ingresos reales se mantuvieron planos, y las minutas del 7 de octubre todavía indicaron que la mayoría de los participantes consideraba probablemente apropiada otra subida para finales de año. Un mercado laboral débil reduce el riesgo de crecimiento. Los precios persistentes mantienen abierto el canal de la segunda subida hasta que los datos de inflación de la semana 42 indiquen lo contrario.
¿Cómo debe interpretarse a China en la semana 42?
Usa la división de agosto como referencia: alimentos y cerdo débiles frente a energía, electrónica y precios en puerta de fábrica más firmes, con el PMI de septiembre apenas de vuelta por encima de 50 y los nuevos pedidos todavía débiles. La actualización del IPC y el IPP del 14 de octubre actualizará esa división. Un enfriamiento amplio favorece la digestión global. Otro impulso liderado por la energía o la IA mantendrá selectivos al CNH, los metales y los sectores cíclicos de Asia.
¿Qué haría duradera la señal de la semana 42 hacia finales de octubre?
Una señal duradera necesita que el IPC de Estados Unidos, los precios de China, el CGPI de Japón y los datos industriales de Europa se alineen con los rendimientos del tramo corto, el dólar, el CNH, el EUR, el JPY y los metales industriales. Un solo dato débil del IPC estadounidense que no resista frente a los precios de producción elevados de Asia o Europa es menos duradero que una confirmación sincronizada hacia el grupo de decisiones del G3 del 28 al 30 de octubre.

